
Robinhood 2026Q3:營收創新高 US$1.42B,加密貨幣營收腰斬、預測市場接棒(Earnings Call 全文翻譯)
站長
來源說明:財務與營運數字取自 Robinhood 官方 Q3 2026 新聞稿、Earnings Presentation 與 Supplemental Information,以及向 SEC(美國證券交易委員會)申報的 8-K 附件 99.1。Robinhood 官方逐字稿截至發文時尚未上架,earnings call 內容譯自 Quartr 提供、刊於 Stock Analysis 的逐字稿,並對照官方簡報校正數字;官方 webcast 回放可在活動頁收看。earnings call 於美東時間 2026-10-27 17:00(台灣時間 2026-10-28 05:00)在 Menlo Park 總部以現場加直播形式舉行。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
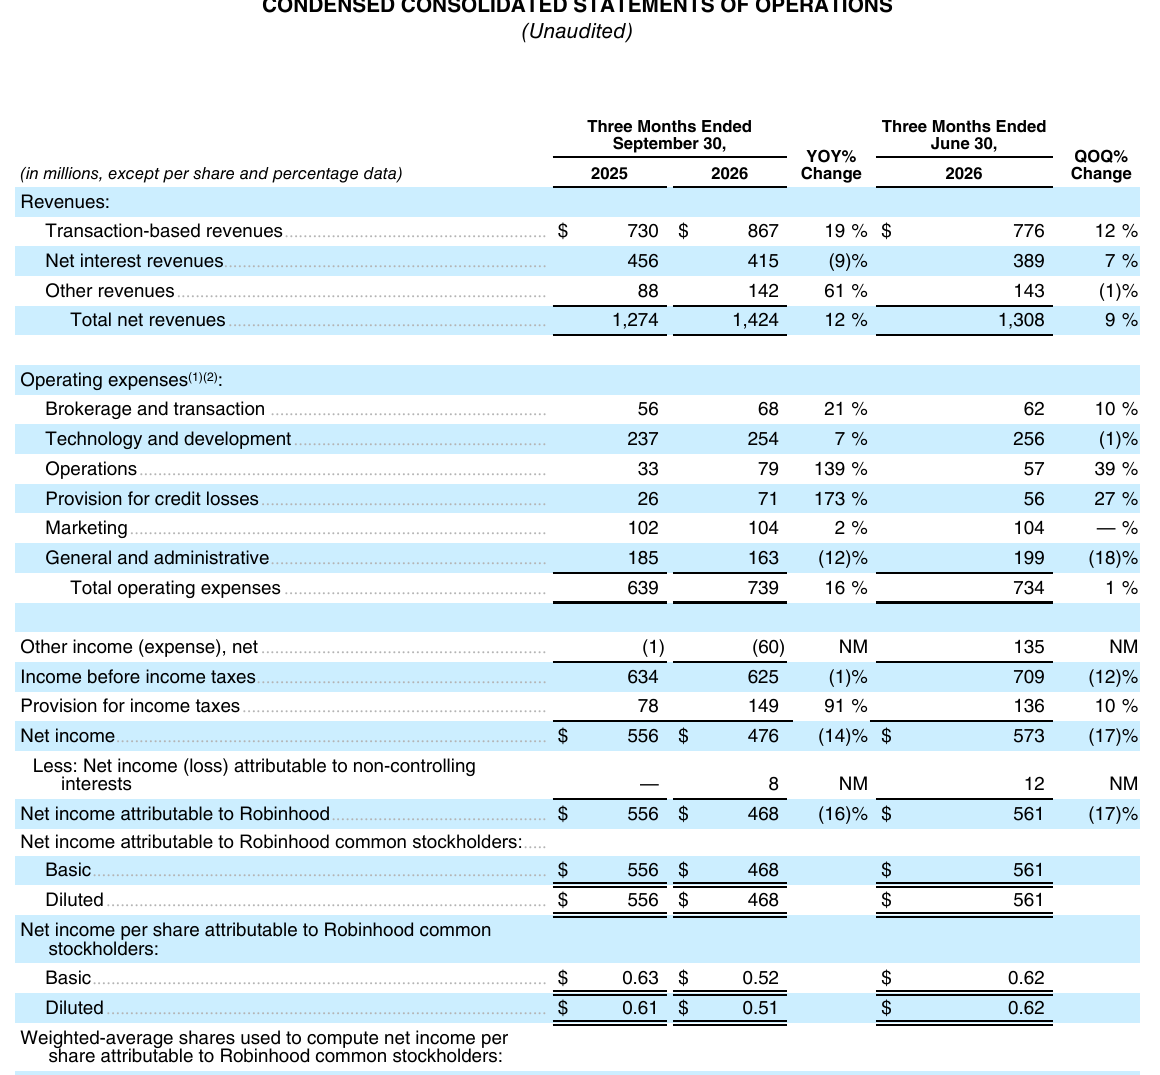
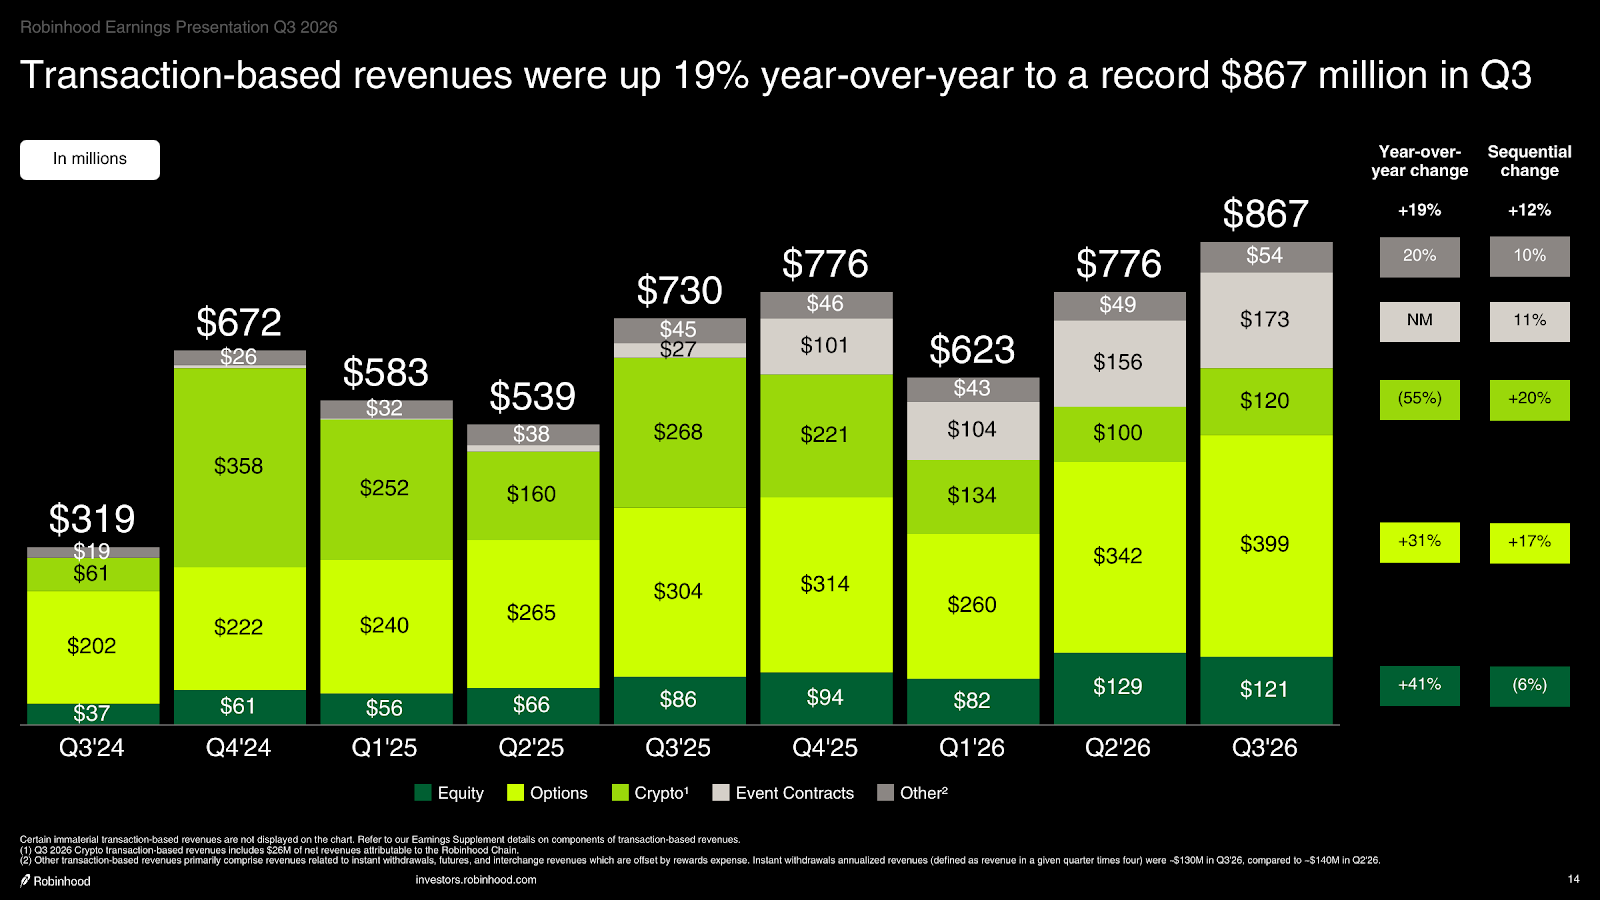
- 營收創新高,但加密貨幣營收腰斬:3Q26 總淨營收 US$1,424M,年增 12%、季增 9%;交易型營收 US$867M(年增 19%),其中選擇權 US$399M(+31%)、股票 US$121M(+41%)、事件合約(預測市場)US$173M(年增超過 6 倍),加密貨幣只有 US$120M(年減 55%)。
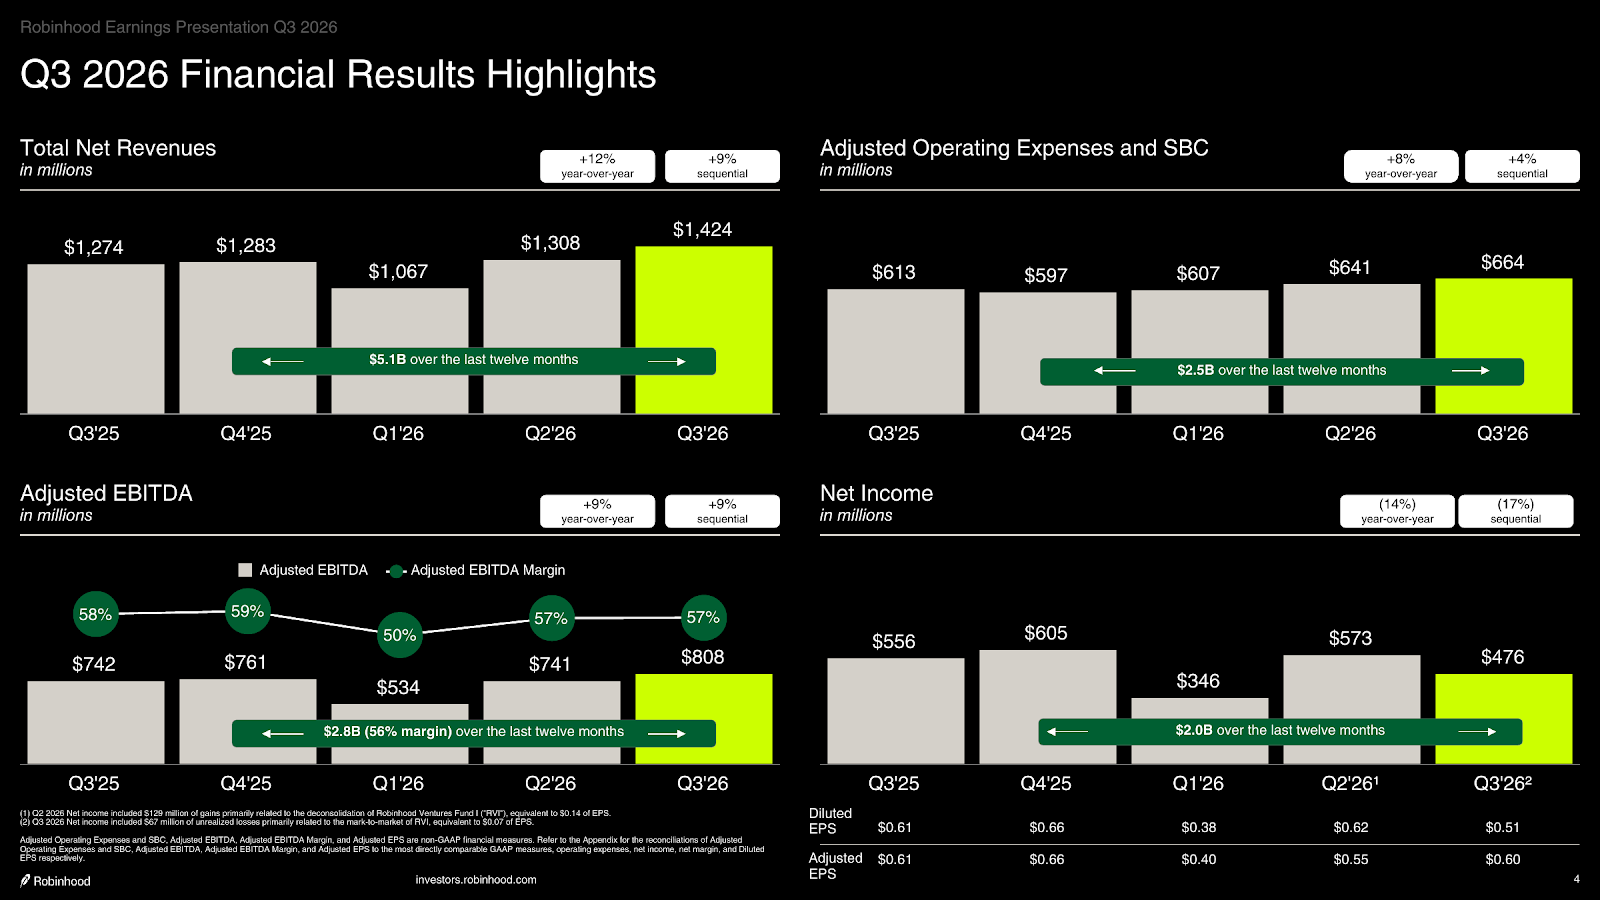
- 獲利年減,新增 Adjusted EPS 指標:GAAP 淨利 US$476M(年減 14%)、稀釋 EPS(每股盈餘)US$0.51(年減 16%),其中 Robinhood Ventures Fund I(RVI)等投資的未實現損失拖累 US$0.07。公司本季首度揭露非 GAAP 的 Adjusted EPS 為 US$0.60(年減 3%),只排除投資損益等非營運項目、保留一般股權激勵費用。
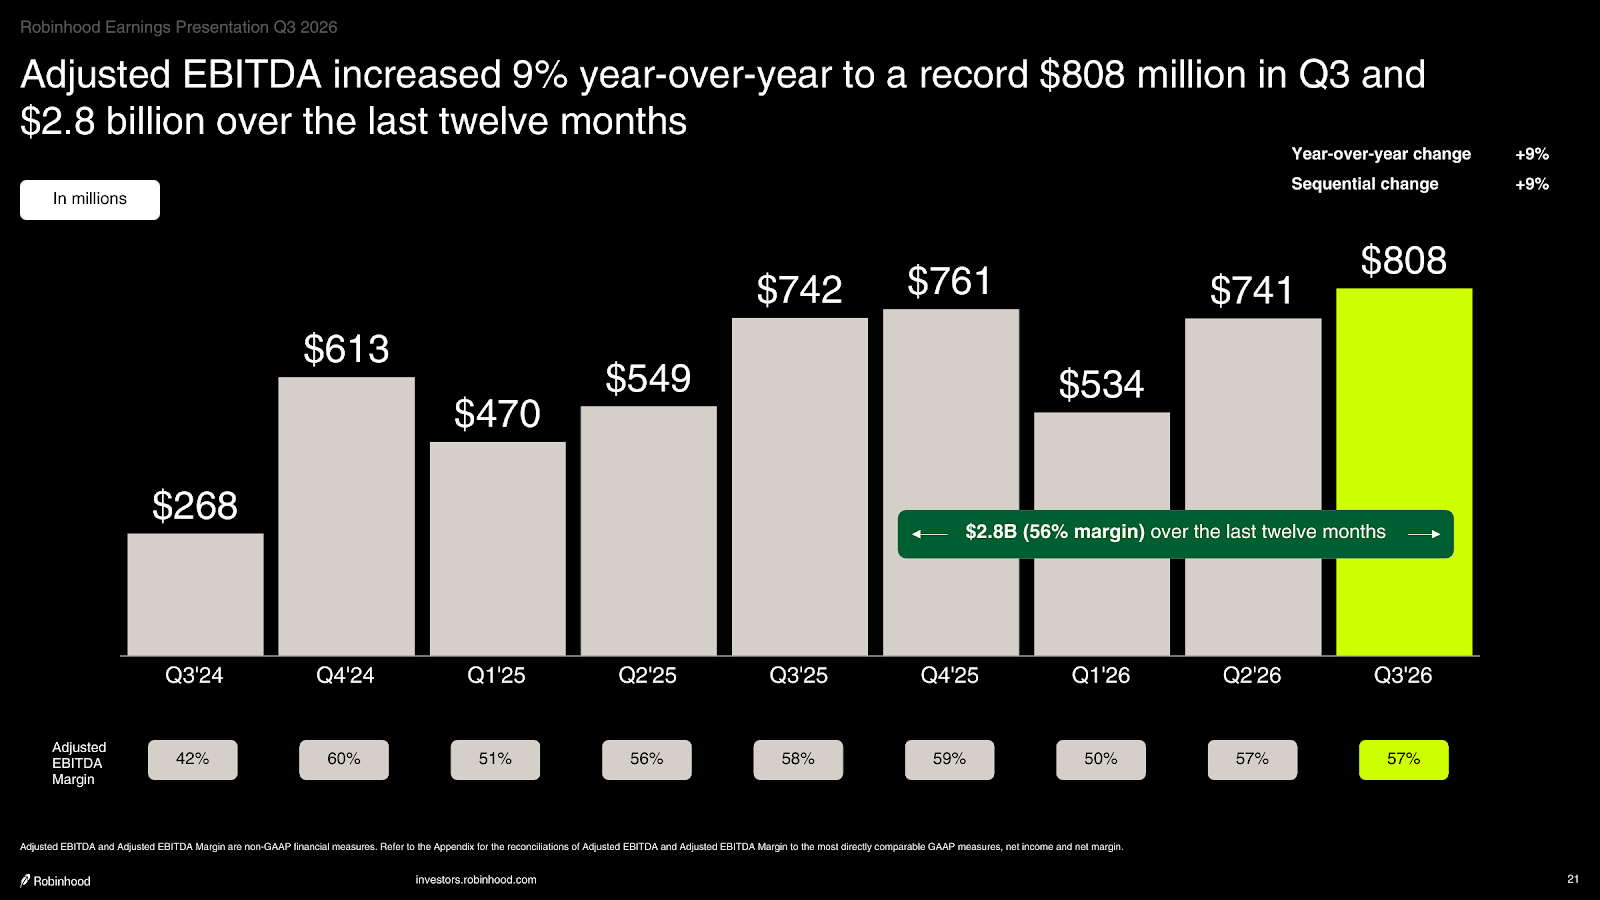
- 調整後 EBITDA 創新高:US$808M,年增 9%,利潤率 57%;調整後營業費用加股權激勵費用(Adjusted Operating Expenses and SBC)US$664M,年增 8%。
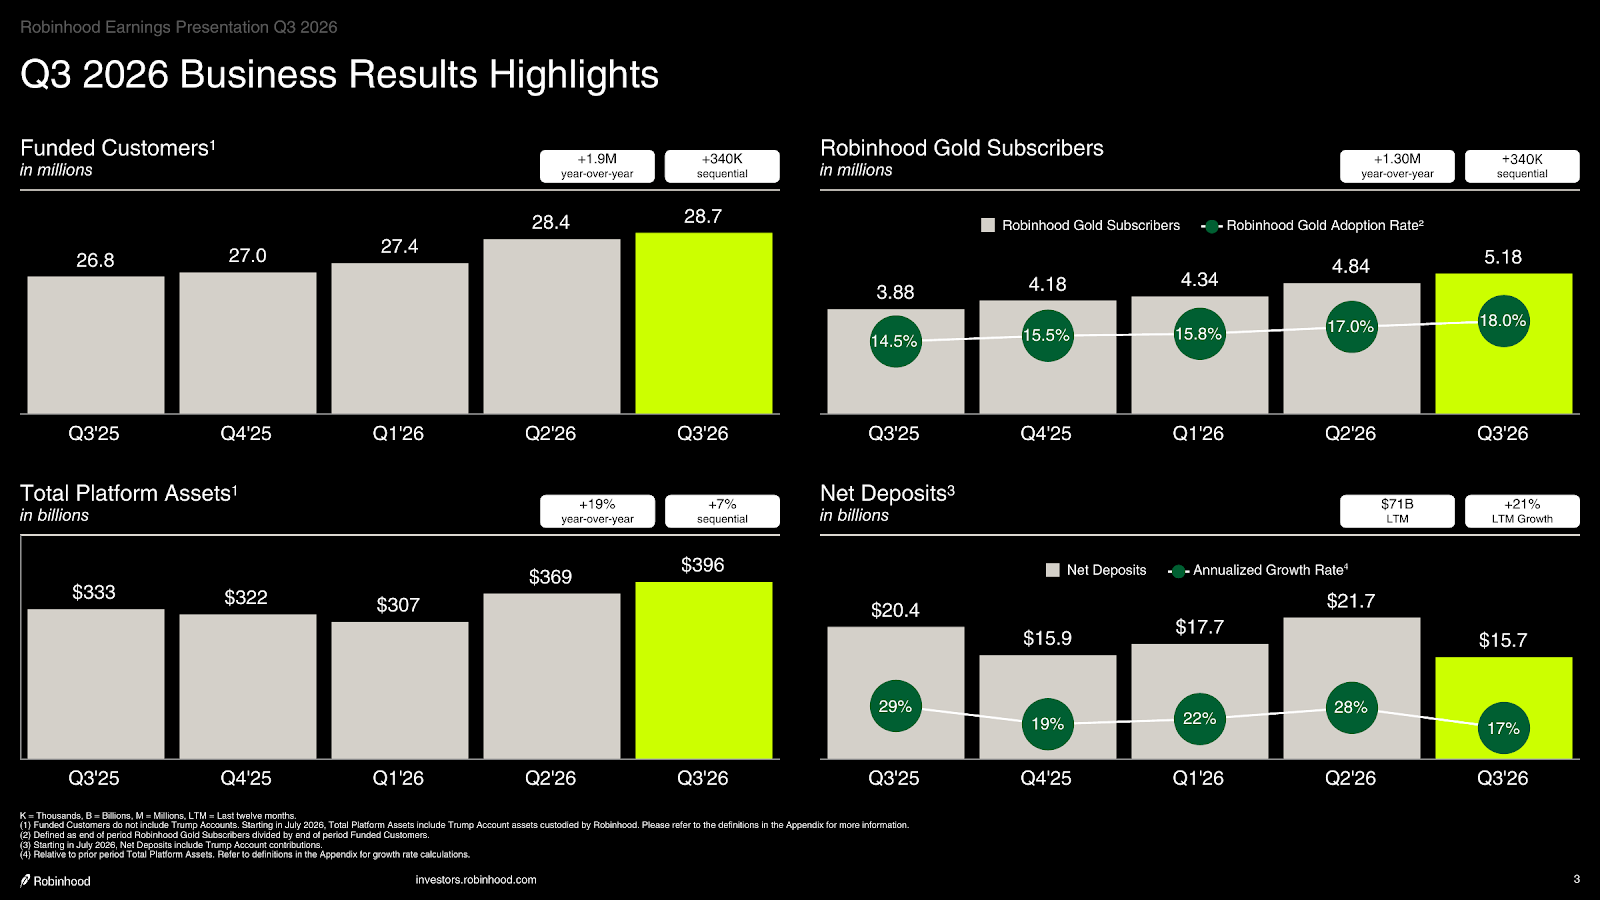
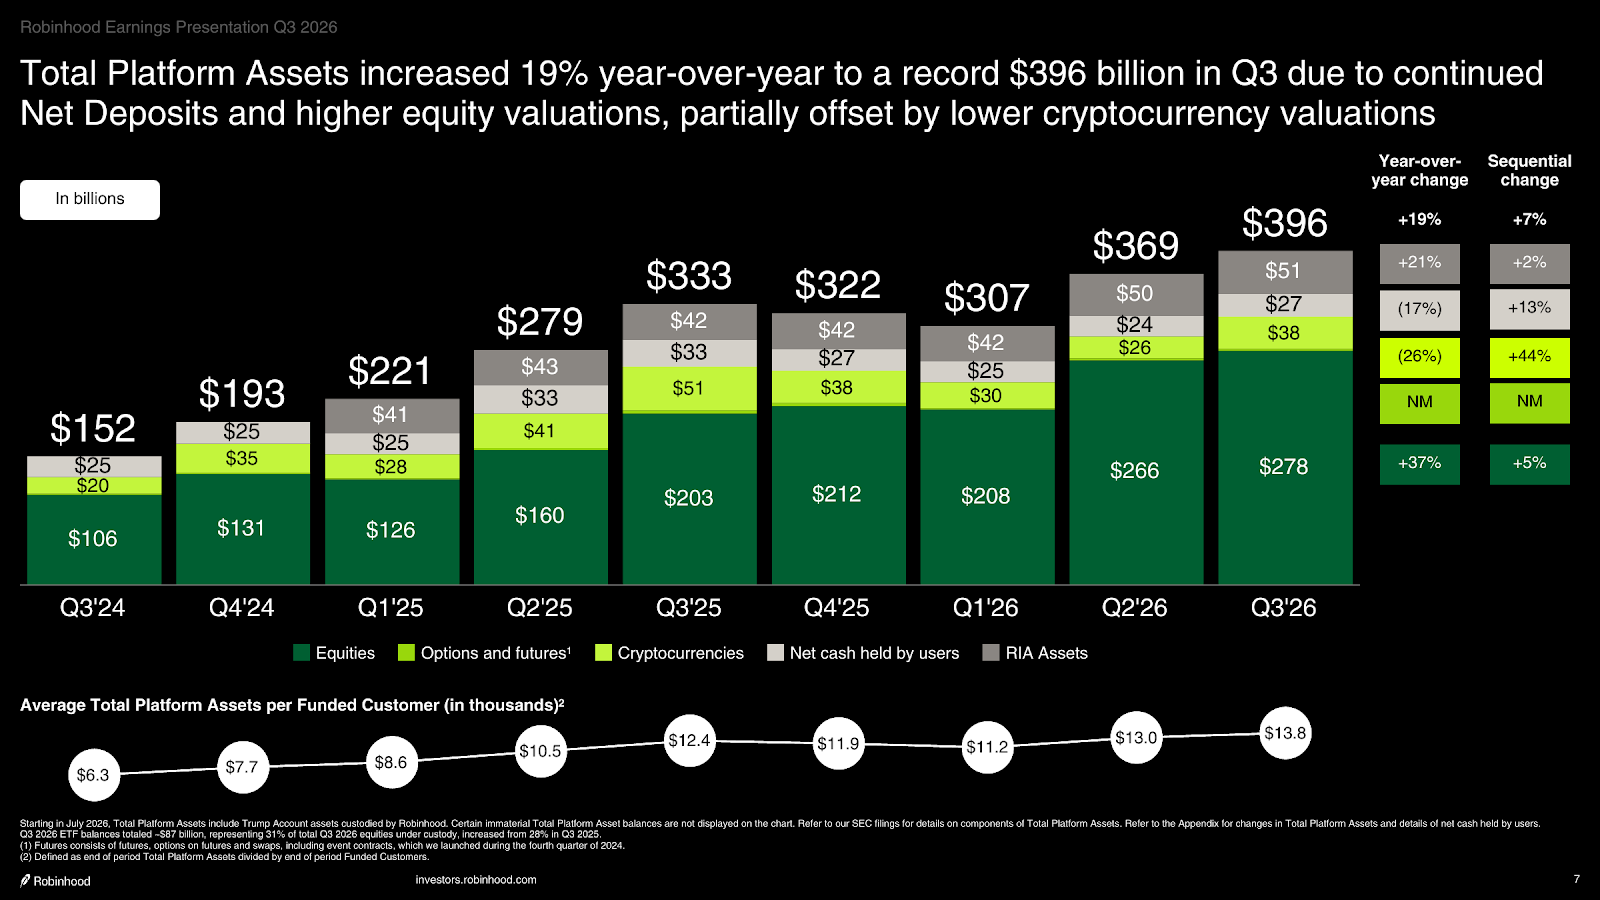
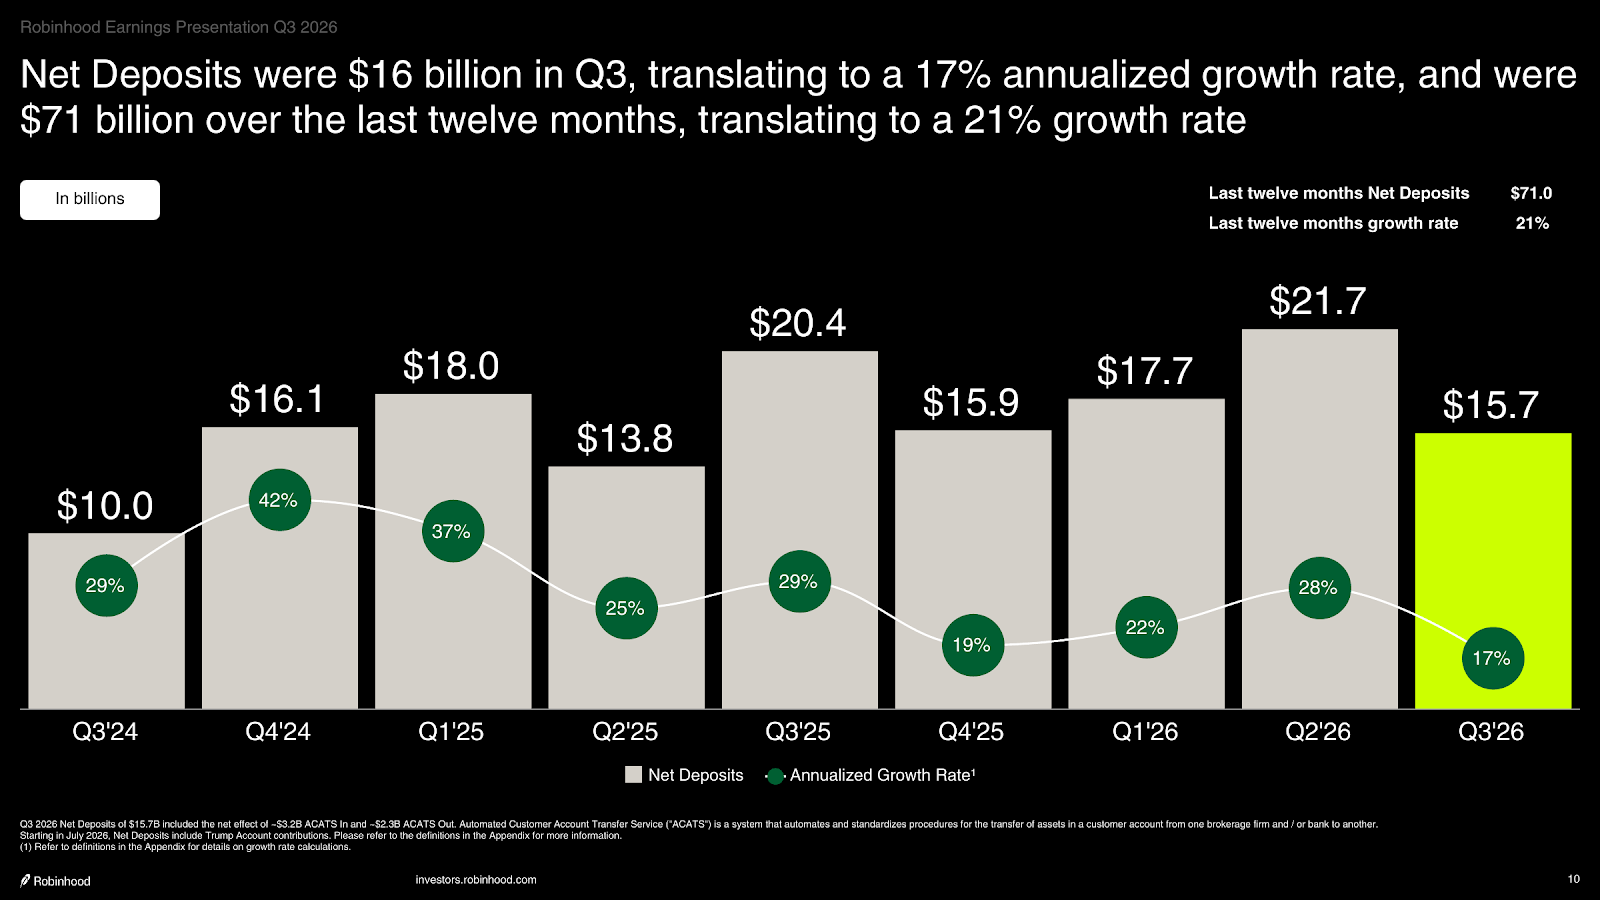
- 資金持續流入:淨存入資金(Net Deposits)US$15.7B,年化成長率 17%,低於公司 20% 的目標;但 10 月單月已超過 US$13B(含 Dell 家族捐給 Trump Accounts 的 US$6B),全年至今超過 US$68B,已提前達成全年 20% 目標。平台總資產 US$396B,年增 19%。
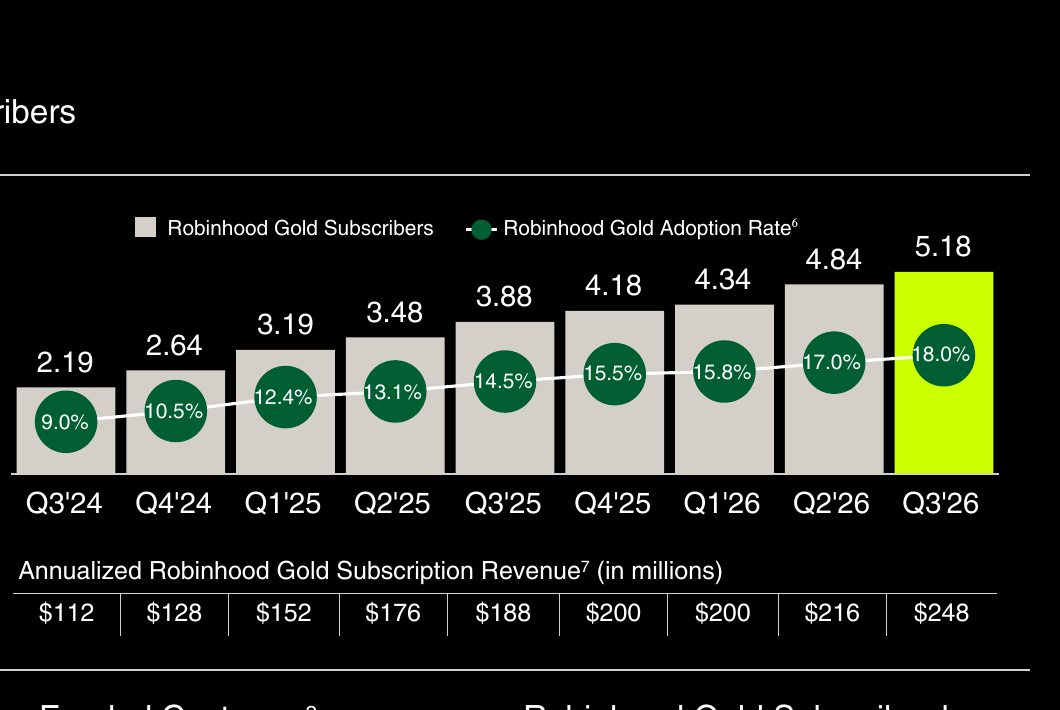
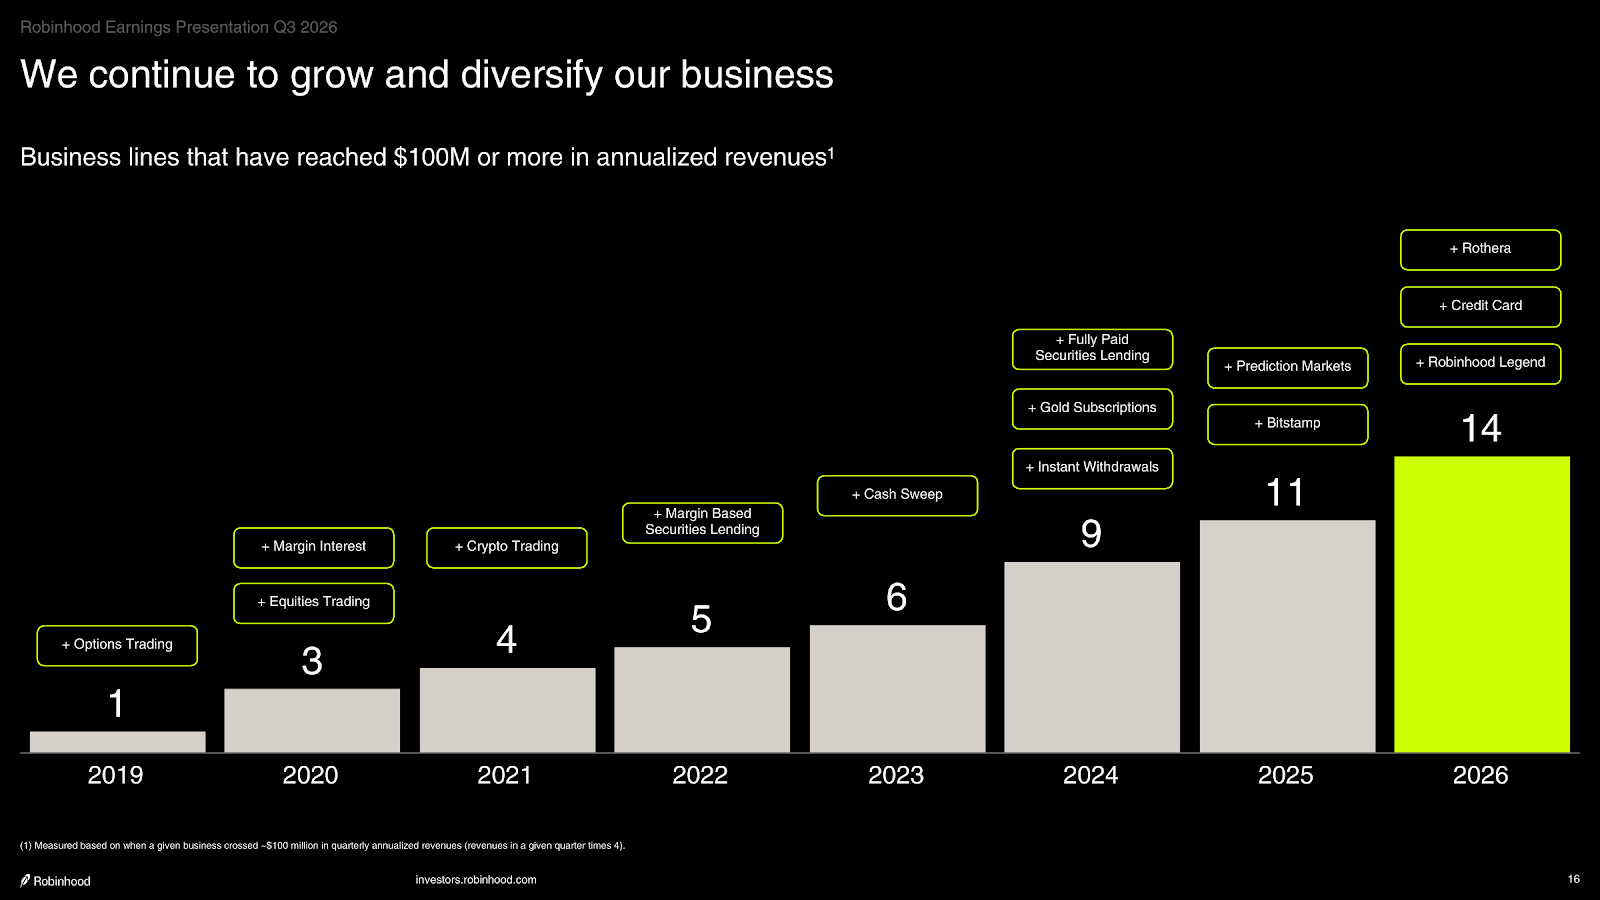
- Gold 會員 5.2M、14 條營收超過 US$100M 的業務線:Gold 會員年增 34%,占入金客戶約 18%,新客戶採用率約 40%;與 Susquehanna 合資的預測市場交易所 Rothera 第一個完整季度就達到年化營收 US$100M。
- 新產品節奏很快:現場示範用簡訊轉帳的點對點支付(P2P)功能;Robinhood Chain 上線首季手續費超過 US$50M;拿到杜拜金融服務管理局(DFSA)牌照;24/7 股票交易、永續合約、財報 KPI 預測合約都在推進。
- 管理層預期:2026 全年 Adjusted Operating Expenses and SBC 區間上緣下修 US$25M,至 US$2.675–2.75B;10 月股票、選擇權與加密貨幣日均交易量約比 3Q 低 5%,事件合約日均量約高 10%,各資產的價差略為收窄。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| 總淨營收 | US$1,424M | 3Q26;年增 12%、季增 9%(3Q25 US$1,274M、2Q26 US$1,308M) |
| 交易型營收 | US$867M | 3Q26;年增 19%、季增 12% |
| 選擇權營收 | US$399M | 3Q26;年增 31%、季增 17% |
| 股票營收 | US$121M | 3Q26;年增 41%、季減 6% |
| 事件合約營收 | US$173M | 3Q26;年增超過 6 倍、季增 11%(含 Rothera US$28M) |
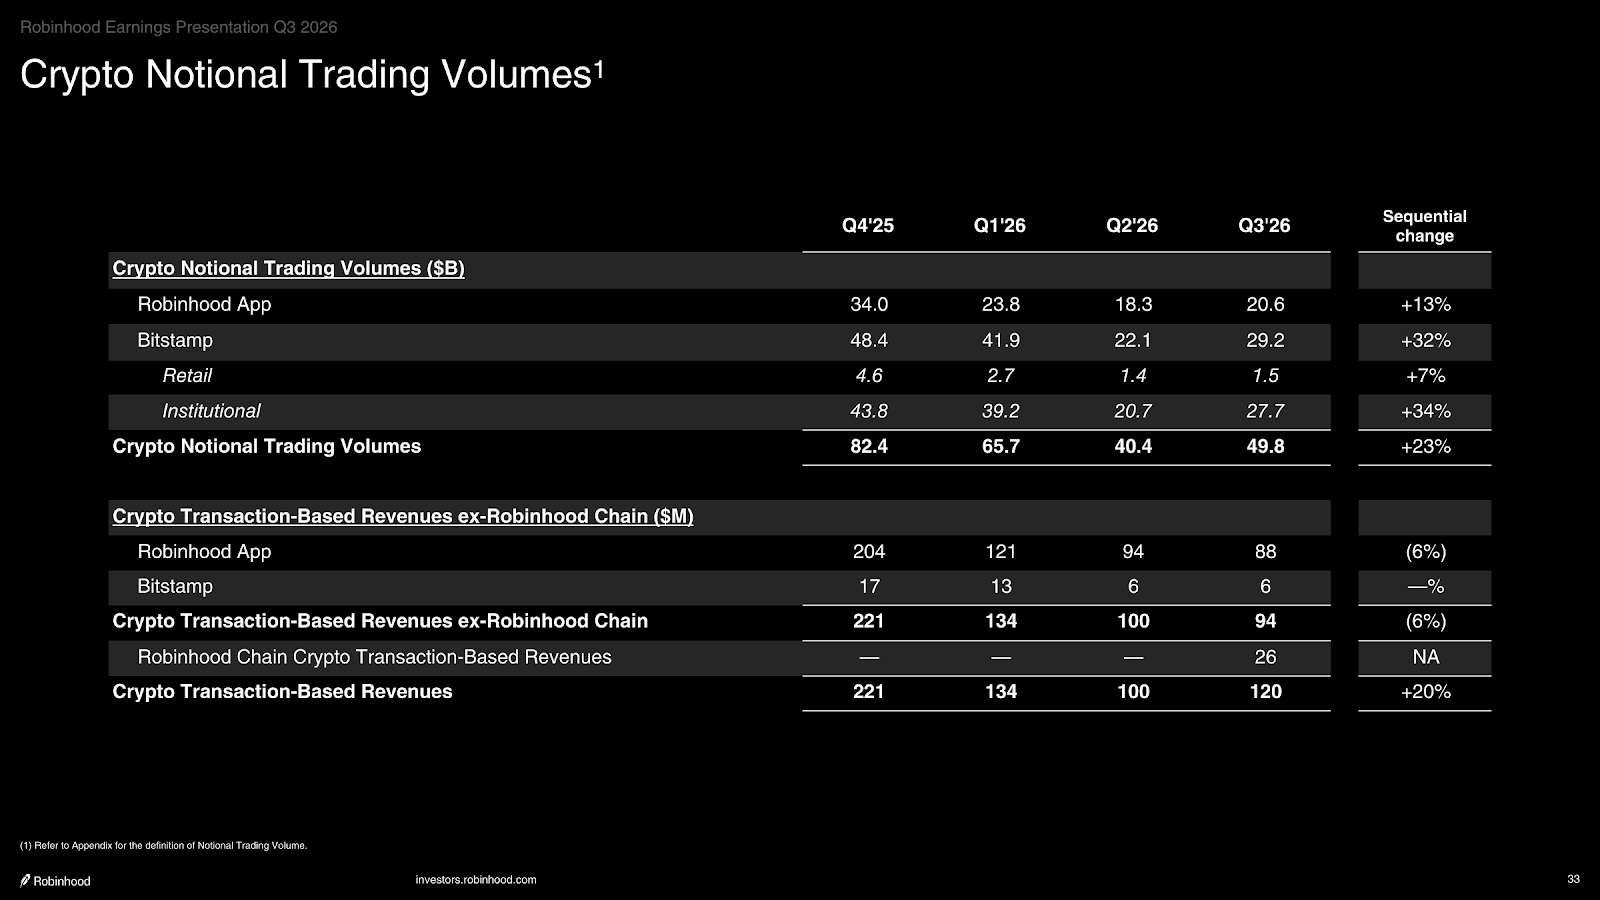
| 加密貨幣營收 | US$120M | 3Q26;年減 55%、季增 20%(含 Robinhood Chain US$26M) |
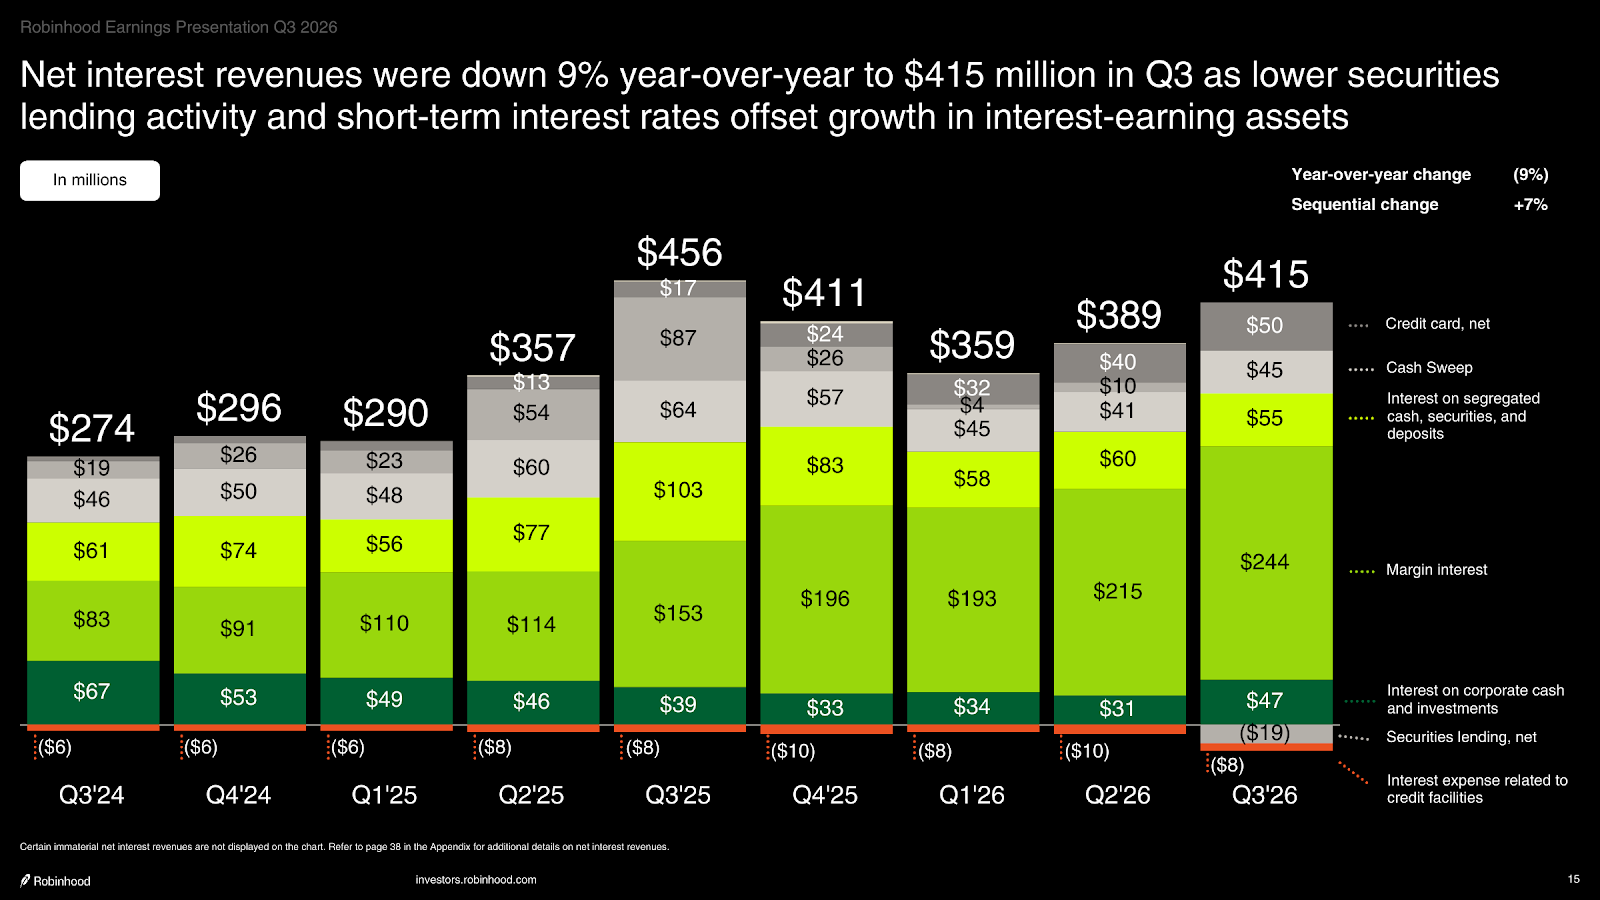
| 淨利息收入 | US$415M | 3Q26;年減 9%、季增 7% |
| 其他營收 | US$142M | 3Q26;年增 61%(Trump Accounts 服務收入、Gold 訂閱) |
| 總營業費用(GAAP) | US$739M | 3Q26;年增 16% |
| Adjusted Operating Expenses and SBC(非 GAAP) | US$664M | 3Q26;年增 8%、季增 4% |
| 淨利(GAAP) | US$476M | 3Q26;年減 14%、季減 17% |
| 稀釋 EPS(GAAP) | US$0.51 | 3Q26;3Q25 US$0.61、2Q26 US$0.62 |
| Adjusted Net Income/Adjusted EPS(非 GAAP) | US$542M/US$0.60 | 3Q26;年減 3%(3Q25 US$561M/US$0.61) |
| 調整後 EBITDA(非 GAAP)/利潤率 | US$808M/57% | 3Q26;年增 9%、季增 9% |
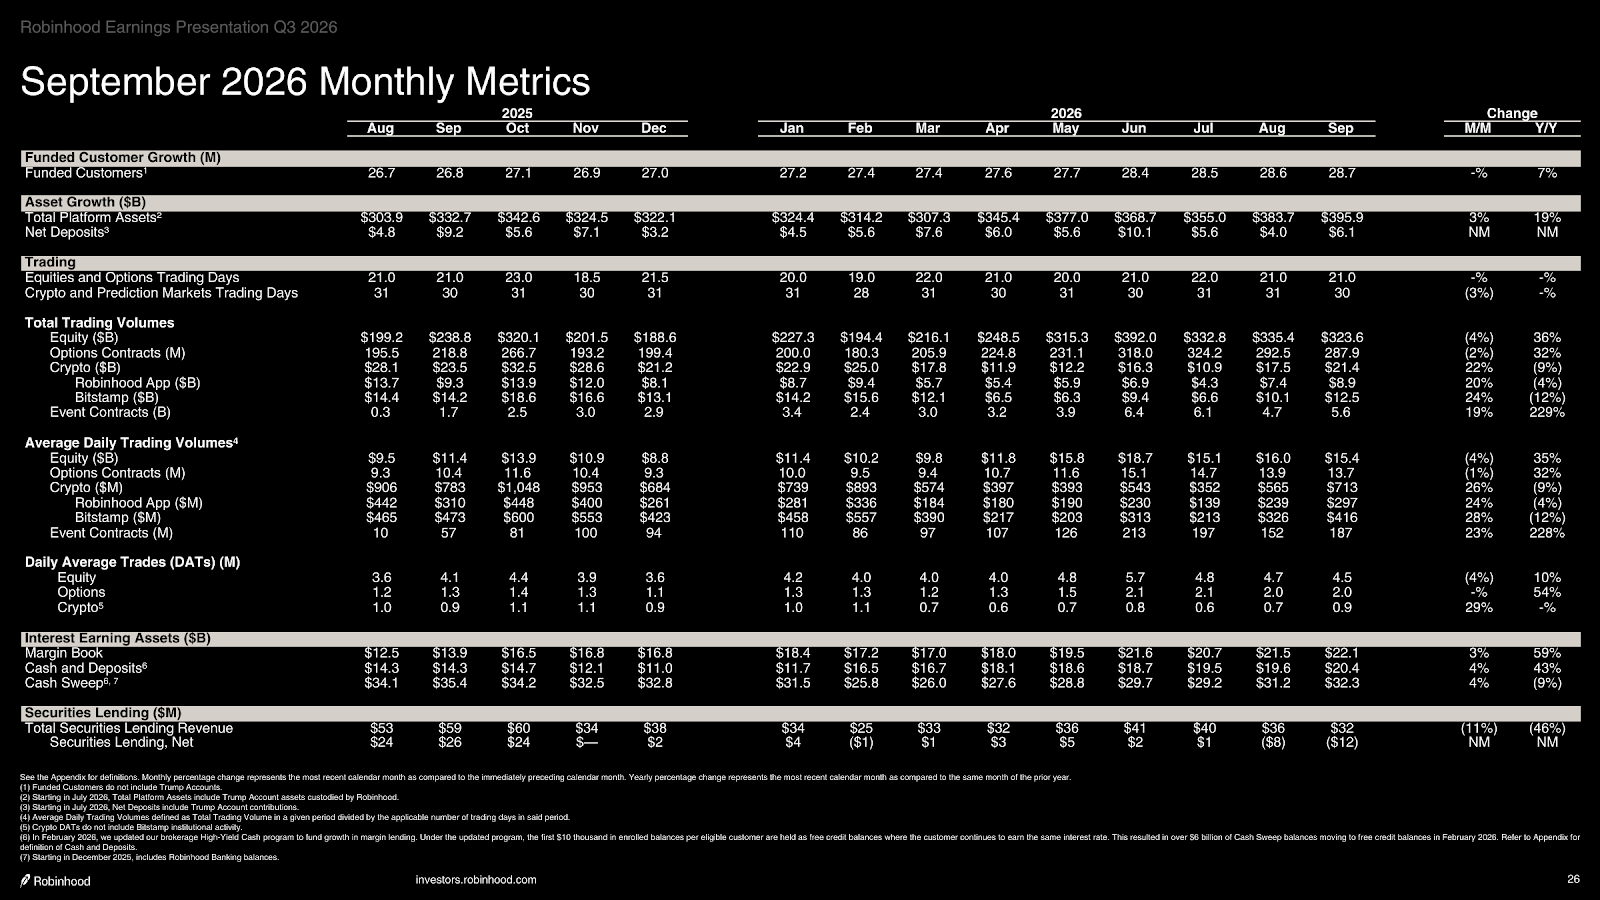
| 入金客戶數(Funded Customers) | 28.7M | 2026-09-30;年增 1.9M(+7%) |
| 投資帳戶數 | 30.4M | 2026-09-30;年增 9% |
| 月活躍用戶(MAU) | 13.0M | 3Q26;年減 0.8M、季減 1.1M |
| 平台總資產 | US$396B | 2026-09-30;年增 19%、季增 7% |
| 淨存入資金 | US$15.7B | 3Q26;年化成長率 17%(過去 12 個月 US$71.0B,成長率 21%) |
| Gold 會員數 | 5.2M | 2026-09-30;年增 1.3M(+34%)、季增 340K |
| 每用戶平均營收(ARPU) | US$200 | 3Q26;年增 5% |
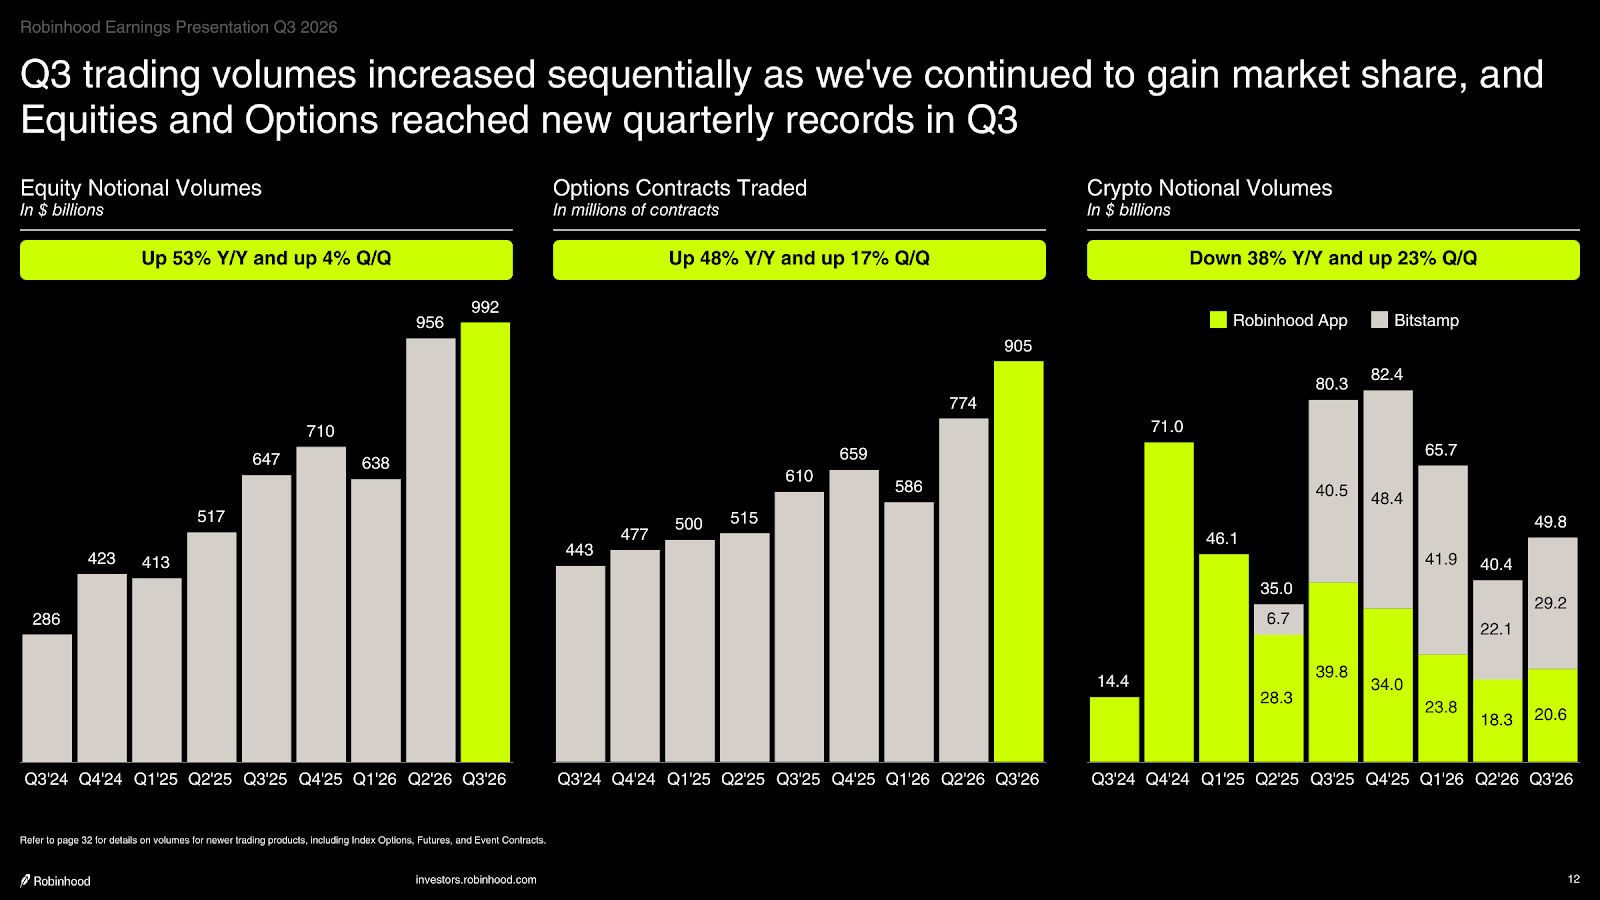
| 股票名目交易量 | US$992B | 3Q26;年增 53%,創新高 |
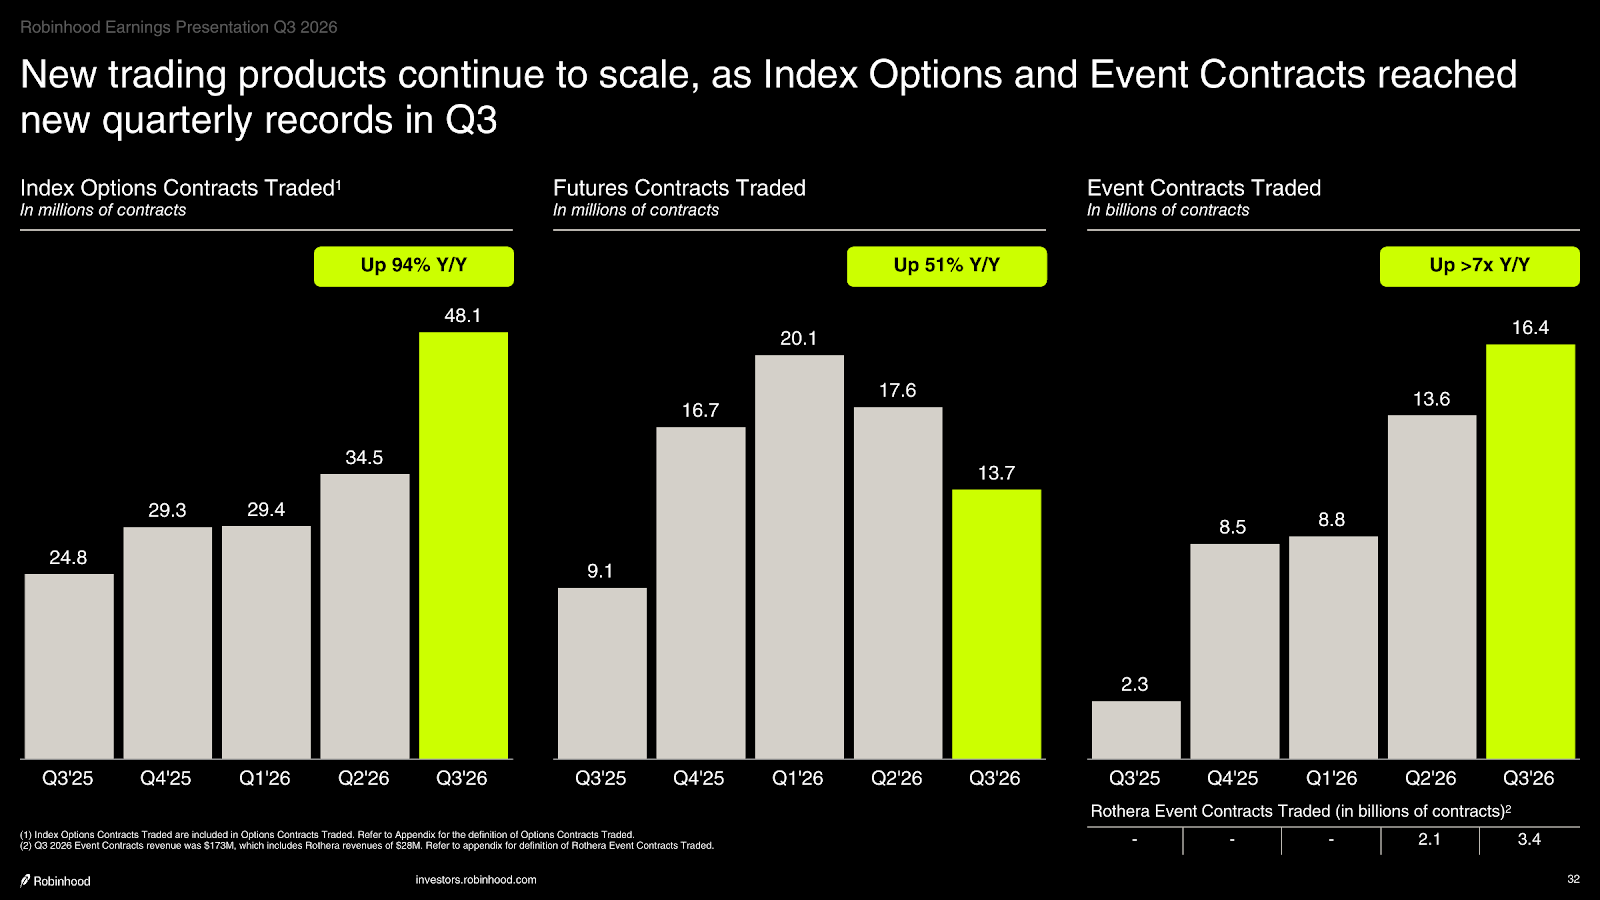
| 選擇權成交口數 | 905M 口 | 3Q26;年增 48%,創新高 |
| 加密貨幣名目交易量 | US$50B | 3Q26;年減 38%(App US$21B、Bitstamp US$29B) |
| 事件合約成交口數 | 16.4B 口 | 3Q26;年增超過 7 倍 |
| 融資餘額(Margin Book) | US$22.1B | 2026-09-30;年增 59% |
| 退休帳戶託管資產 | US$36.6B | 2026-09-30;年增 51% |
| 生息資產 | 約 US$77B | 2026-09-30;年增 19% |
| 公司現金、投資與穩定幣 | US$6.0B | 2026-09-30 |
| 庫藏股買回 | US$25M | 3Q26(約 0.2M 股,均價約 US$105) |
| 2026 全年 Adjusted Operating Expenses and SBC(管理層預期) | US$2.675–2.75B | 原為 US$2.675–2.775B |
| 10 月淨存入資金 | 超過 US$13B | 2026 年 10 月(含 Trump Accounts 的 Dell 捐款 US$6B) |
Earnings Call 全文翻譯
開場:主持人
感謝大家參加 Robinhood 2026 年第三季 earnings call,不論你是在線上收看直播,還是和我們一起在 Menlo Park 現場。今天出席的有董事長暨執行長 Vlad Tenev、財務長 Shiv Verma,以及企業財務暨投資人關係副總裁 Chris Koegel。Vlad 和 Shiv 會先做開場說明,接著開放問答。問答時間我們會回答現場與線上觀眾的問題,包括機構研究分析師、可能持有 Robinhood 股份的財經內容創作者,以及機構和散戶股東。
提醒各位,今天的 earnings call 包含前瞻性陳述,實際結果可能與目前預期有重大差異,除非法律要求,我們不一定會更新。可能造成差異的風險因素,包括我們持續關注的監管發展,都列在今天發布的新聞稿、earnings presentation 與向 SEC 申報的文件中,全部可在 investors.robinhood.com 取得。今天的討論也會提到非 GAAP(一般公認會計原則)財務指標,與最直接可比 GAAP 指標的調節表列在 earnings presentation 中。現在請 Vlad 上台。
董事長暨執行長 Vlad Tenev:開場談話
好,謝謝大家來。這太棒了,很高興看到這麼多人到現場。我們回到陽光普照的 Menlo Park 總部。再次謝謝大家一路陪我們走這段旅程、親自到場,也謝謝遠端收看的各位。
大家可能知道,Robinhood 只有一個目標:我們相信擁有權(ownership)。我們想讓每個人都成為擁有者,我們認為廣泛的擁有權是一個自由、穩定、繁榮社會不可或缺的基礎。為了實現這個願景,我們有三部分的策略。簡單回顧:第一,我們要打造第一名的主動交易者平台,讓客戶可以擁有任何可交易的資產;我們希望主動交易者覺得在別的地方交易是吃虧的,這部分等一下會多談。第二個策略主軸,是在下一代的錢包占有率(wallet share)拿第一,我們要成為客戶的財務之家,不只是為客戶本人,也為他們的家人。第三,是成為第一名的全球金融生態系,把我們在美國提供並持續擴大的擁有權,帶到世界各地。
第三季我們取得很多進展。三個主軸的產品推出速度都持續維持,業務和財務成果也很強。
先講主動交易者。再說一次,我們的想法是:如果你是主動交易者,在其他地方交易就是吃虧。我們為主動交易者做了什麼?上個月我們在德州休士頓舉辦第三屆年度 HOOD Summit,一口氣推出了 17 項新產品和新服務。我挑幾個重點講。
第一是代理交易(agentic trading),這是我很重視的東西,我今天身上穿的就是那件背心。我們的代理產品在這一年裡範圍大幅擴大。大家應該記得,我們一開始是推出 MCP(Model Context Protocol,模型上下文協定)連接器,成長得很好;現在代理交易直接內建在 App 裡,你不需要再用 Claude Code 或 Codex 這類外部工具,在 App 內就能完成。我們也讓客戶把 MCP 連線延伸到 Robinhood Legend,Robinhood Legend 現在也在 MCP 連接器的支援範圍內。我們就是持續讓任何人更容易在我們平台上交易,不管是你自己,還是你的代理。
雖然 App 內功能和代理執行工具(harness)都還在很早期,但整套代理產品的早期採用非常強。客戶在代理帳戶裡已經有超過 US$250M。別忘了這些帳戶一開始都是零,客戶必須主動選擇把錢移進去。我們看採用曲線,不論是使用量還是交易量,都呈現加速上升,這讓我們對這些產品的未來非常興奮。隨著我們加入更多資產類別和功能,這些曲線看起來還在變陡。
第二是永續合約(perpetual futures)。我們成為第一家提供我們所謂「真正永續合約」的美國券商。這些永續合約由我們的全球衍生品交易所 Bitstamp 提供,全天候持續結算,每 15 分鐘結算一次。
我們也在預測市場中心加入財報合約(earnings contracts)。我想這對今天的聽眾特別有意義,因為你可以交易個別公司的 EPS 和營收,以及公司特有的 KPI(關鍵績效指標)。
當然,還有我期待很久的東西:我們宣布了 24/7 股票交易,今年稍晚會在 Robinhood 上線。我想這也會是業界第一家。
這只是我們推出的眾多項目中的一部分,還有很多,如果還沒看過,我鼓勵大家去 YouTube 或 X 看完整的主題演講。
接著談錢包占有率。這裡有幾件事我想強調。第一,Trump Accounts 在第三季達成一個非常重要的里程碑:自動開戶。我們之前說過,美國有將近 70M 名 18 歲以下的兒童符合 Trump Account 的資格,現在美國財政部已經替所有這些孩子開好帳戶。由於 Michael 與 Susan Dell 透過他們的基金會慷慨捐贈,其中 25M 名孩子的帳戶裡已經有 Dell 基金會替他們投入的 US$250。我們對這個計畫很興奮,它像滾雪球一樣越滾越大,我們也在做更多事,後面的產品路線圖非常長。我特別期待的一點是,我認為它可以成為這個國家慈善捐贈的預設工具。我們已經從 Dell 家族和其他捐贈者身上看到開端。現在其實沒有一個很好的預設選項,我認為 Trump Accounts 可以成為那個選項,所以我們會和 BNY(紐約梅隆銀行)以及美國政府合作做更多事。
我們在 Robinhood Gold 上也持續進展,它現在是美國消費金融領域最大的付費會員計畫之一。幾年前,我們決定徹底改造 Gold 產品,目標是讓大眾客戶也能從 Gold 得到價值,不必是主動交易者才受惠。我認為我們做到了。本季 Robinhood Gold 會員突破 5M,年增超過 30%,而且是我們大約四年前開始改造 Gold 計畫時的 4 倍,這帶來的回報非常明顯。以整體客戶來看,Gold 採用率大約是 18%;但如果看本季新加入 Robinhood 的客戶,採用率是 40%,高很多。這讓我們很高興,因為這代表隨著我們持續成長,Gold 採用率也會持續上升。我認為還有很大的成長空間。
我們擴大 Gold 價值主張的兩個大賭注是銀行與信用卡。雖然這兩項已經有相當規模,但都還沒有全面開放,仍在有限度推出。我們一直在投資更多整合點,例如註冊 Robinhood 時就能輕鬆申請銀行帳戶和 Gold Card,以及情境式推薦,也就是在你使用 Robinhood App 時偵測銀行和信用卡什麼時候適合你,然後把它放在你面前。我們認為還有很長的跑道,這些可以成為推升 Gold 採用率更重要的動力。
最後談全球金融生態系。就在幾個月前的 7 月 1 日,我們推出 Robinhood Chain 主網,上線第一季就已經是交易量和營收前五名的區塊鏈。到目前為止,我們看到超過 US$100B 的 DEX(Decentralized Exchange,去中心化交易所)交易量,以及超過 US$50M 的鏈上手續費。DeFi(去中心化金融)永續合約是個有趣的創新產品,在鏈上也成長得很好,最近幾週鏈上 DeFi 永續合約的交易量每天超過 US$1B。很明顯,客戶對鏈上代幣化資產有需求。我們不只是相信,而是正在把 Robinhood Chain 打造成擁有和交易所有這些代幣化資產的最佳地點,當然從股票代幣(stock tokens)和永續合約開始,但會擴展得更廣。
我們也在全球擴展券商基礎設施,很高興宣布我們已獲得杜拜金融服務管理局(DFSA,Dubai Financial Services Authority)授權,可在該地區推出 Robinhood,這會進一步擴大我們的國際版圖。
大家看到的產品速度和對客戶體驗的專注,帶來了非常強的業務成果。股票、選擇權、加密貨幣和融資這幾個主要資產的市占率,年增都達兩位數。營收年增 12%,創下 US$1.4B 的紀錄。調整後 EBITDA(稅息折舊攤銷前利潤)年增 9%,創下超過 US$800M 的紀錄。本季淨存入資金 US$16B。加上第四季開局強勁,Shiv 等一下會多談,我們已經超過全年 20% 淨存入資金成長的目標,而且還剩兩個月。我們對客戶和業務的強勁成果感到滿意,也會全力把 Robinhood 打造成你的金融超級 App。接下來請 Shiv 上台。你好嗎?
財務長 Shiv Verma:財務說明與展望
還不錯。謝謝 Vlad。在講結果之前,我想先分享第三季的三個重點。
第一,就像 Vlad 說的,核心業務全面發力。這帶來我們史上最高的單季營收和調整後 EBITDA,而且平台總資產接近 US$400B,非常好。此外,股票、選擇權、事件合約和融資都創下新紀錄,各方面都進展順利。
第二,我們的產品讓業務更多元。現在我們已經有 14 條年化營收達到 US$100M 以上的業務線。我們的預測市場交易所 Rothera 在營運的第一個完整季度就達到這個門檻,看到 Rothera 規模擴大得這麼好,非常開心。
最後,我們又交出一季強勁的成長、獲利和規模。用 Rule of 40(營收年增率加上調整後 EBITDA 利潤率)來看,我們過去十二個月接近 80%,而且是在年化營收超過 US$5.5B 的規模下做到。我們在投資成長的同時仍維持費用紀律,這非常好。
接下來看第三季成果,以下都是和去年同期比較。營收年增 12%,創下 US$1.4B 的紀錄,新產品和既有產品都有強勁成長。交易型營收創新高,股票、選擇權和融資的交易量都創新高,每一項年增大約 50%,而且是靠市占率提升。事件合約持續放量,年增 7 倍。另外,Robinhood Chain 在採用的第一季就有非常強的使用量,就像 Vlad 剛才提到的,這也是本季交易型營收的另一個推手。
淨利息收入方面,融資、信用卡帳款和 Robinhood Banking 都成長強勁,餘額創新高。平台上的總生息資產也創新高。交易型營收和生息資產都表現很好。
最後是其他營收。就像 Vlad 剛才說的,Gold 會員創下超過 5M 的歷史新高。另外,隨著我們持續替客戶建置和擴大 Trump Accounts,這也會帶來一些額外營收。
營收創下單季紀錄,同時我們也維持成本紀律。Adjusted Operating Expenses and SBC(調整後營業費用加股權激勵費用)控制在 US$664M,落在我們先前預期的區間內。我們在投資成長的同時,仍然非常注重費用紀律。生產力也持續提升,本季每位員工創造的營收接近 US$2M,創新紀錄。我們替客戶推出產品,但是以精實、有紀律的方式做到。
展望第四季,我們會持續進行成長投資,特別是 Trump Accounts,但也在控制費用,並在整個業務推動更多效率。因此我們把先前預期區間的上緣下修 US$25M,現在預期全年 Adjusted Operating Expenses and SBC 為 US$2.675B 到 US$2.75B,中位數比先前預期低 US$13M。
把強勁的營收成長和費用紀律放在一起,就帶來一季很強的獲利。調整後 EBITDA 創下 US$808M 的紀錄,年增 9%;第三季調整後 EBITDA 利潤率維持在 57% 的高水準。本季 EPS 是 US$0.51,其中包含我們持有投資按市值評價造成的 -US$0.07 影響。
談到 EPS,我們持續把業務擴展到投資相關領域,其中之一是 Robinhood Ventures。隨著我們推出越來越多這類產品,這些投資開始出現一些非營運性的波動。所以我們推出 Adjusted EPS,以更好地反映投資損益或其他非營運項目之前的核心營運獲利能力。同時,我們仍然會對所有常態性的成本負責,正常的股權激勵費用仍然包含在 Adjusted EPS 裡。我之前說過很多次,分母的股數很重要。綜合來看,第三季 Adjusted EPS 是 US$0.60。我們希望投資人之後會覺得這是衡量我們核心獲利能力的有用指標。
我還想談一下預測市場。我們認為這個資產類別還在非常早期,我們正在投資成為這個領域的領導者。我們不斷改善 App 內的體驗,現在透過 Rothera 有了垂直整合的交易所,而且就像我剛才說的,起步非常好。我們最近也宣布和 Crypto.com 及 OG.com 合作,這對客戶、對我們的業務和股東都非常令人興奮。對我們來說,讓客戶在不同交易所之間有一流的商品選擇和一致的定價非常重要,這些合作讓我們做得到。此外,在不需要任何現金支出的情況下,我們取得了 Crypto.com 與 OG.com 初始 1% 的股權,而且依未來幾年合作的深度,最多可以取得 10% 的股權。
在進入問答之前,我想說明一下,在創紀錄的第三季之後,第四季的開局如何。10 月單月淨存入資金超過 US$13B,非常好,其中包含 Vlad 剛才提到的 Dell 家族捐給 Trump Accounts 的 US$6B。這讓我們今年至今的淨存入資金超過 US$68B,已經是新的年度紀錄,也超過我們 20% 的成長目標,而且今年還剩幾個月。和第三季相比,股票、選擇權和加密貨幣的日均交易量(ADV,Average Daily Volume)開局不錯,大約比非常強的第三季低 5%。事件合約的日均交易量在本季開局已經增加約 10%。整體來看,第三季又是很強的一季,我們對進入第四季的動能感到非常興奮。
Vlad Tenev:就像我們之前說過的,我們的財務北極星不變:長期為股東最大化每股盈餘和每股自由現金流。好,Chris,我們開始問答吧?
問答說明:投資人關係副總裁 Chris Koegel
問答時間我們會先回答 Say Technologies 平台上的股東提問,接著是現場觀眾的問題,最後是分析師問答。
Q&A 1:股東 Bo Shen(Say Technologies 平台提問)|回答:Vlad Tenev
Chris Koegel:第一個 Say 問題來自 Bo Shen。看來 Bo 斷線了,我直接唸他的問題:銀行業務的擴展進展如何?可以取代 Zelle 的轉帳功能什麼時候會推出?
Vlad Tenev:好問題。與其用講的,不如直接示範給大家看。我通常盡量不在 earnings call 上發表新產品,但既然現場有這麼多人,我想就多給大家一點。
在示範之前,我想先談一件跟我們超級 App 願景有關的銀行事情。我們很長一段時間都在追蹤:券商客戶把錢從 Robinhood 提領出去時,最常轉到哪些機構,也就是客戶把錢從券商帳戶轉到銀行時的前幾大目的地。長期以來,這份名單都是大家預期的大型銀行,沒什麼意外。但隨著我們開始推出 Robinhood Banking,Robinhood Banking 在名單上一路往上爬。本季是第一次,以金額計算,Robinhood Banking 成為 Robinhood 券商客戶的第一大提領目的地,而且這還是在它全面開放之前。我覺得這很驚人。我們當然喜歡這樣,因為這些錢沒有離開 Robinhood 生態系,它只是留在客戶的帳戶裡。我認為這是客戶選擇用 Robinhood 滿足所有金融需求的一個重要證明。他們進來,把薪資直接存入,在這裡有支票帳戶和儲蓄帳戶,當然也會移轉資金去投資交易,消費則用 Gold Card,現在還有 Platinum Card。所以你越來越不需要離開 Robinhood,因為我們在各方面都提供一流的服務。
大家一直在問的一件事是點對點支付(P2P,peer-to-peer)。我們當然不想只是做一個普通的附加功能,我們想把它做得非常好。如果大家準備好了,我來分享螢幕。這是 Robinhood Banking,我把餘額模糊處理了。順帶一提,這是新設計,我們更新成 Liquid Glass 介面。右下角這個按鈕是整體的交易操作按鈕,打開之後可以看到新的「Send Money」功能。Matt,你願意收我幾塊錢嗎?
Matt(Robinhood 投資人關係團隊):當然。我會根據你轉多少,知道你有多喜歡我。
Vlad Tenev:好。你會知道我對你的喜歡程度是中等。就這麼簡單,我從我的聯名支票帳戶轉 US$5 給投資人關係團隊表現很好的 Matt。這裡可以附一段訊息。接下來是我最喜歡的部分:我要透過簡訊傳送。點對點支付有一件非常惱人的事,不知道大家有沒有遇過:你想用某個 App,但收款的人沒有裝,這就產生摩擦。我不想讓對方得安裝任何東西,然後他們還會問你:能不能用別的方式轉?能不能用某個競爭對手的 App?然後你又得去安裝。總之,這些我們全部拿掉了。Matt,你收到了嗎?
Matt:我收到簡訊了。
Vlad Tenev:好,你可以展示一下。就是這樣。他只要點一下,不用有 Robinhood Banking 帳戶,就可以用 Apple Pay 或 Google Pay 收款,仔細想想這很厲害。當然,這也給我們推廣 Robinhood Banking 的機會,用過的人都知道它的體驗非常乾淨。但你不一定要有它,錢可以直接進你的 Apple Pay,不用擔心收款人那一端的摩擦。目前它還在有限度推出,如果 Matt 轉錢給別人,對方會收得到。接下來幾週,大家應該會看到我們更廣泛地推出。這又是一個例子:我們認為你在 Robinhood 上處理越多財務生活,一切就能變得更好。
Matt:誰還需要 Zelle,對吧?
Vlad Tenev:對。我的意思是,那是舊技術,我認為如果我們用整合的方式打造所有東西,可以做得更好。
Q&A 2:股東 Marcus M.(Say Technologies 平台提問)|回答:Vlad Tenev、Shiv Verma
Chris Koegel:很棒的示範。下一個問題來自 Marcus M.:全球擴張進展如何?下一個是哪些國家?
Vlad Tenev:我來回答。當 Shiv 和我在擬定計畫、思考 Robinhood 十年後可以變成什麼時,我們把第三個主軸叫做「全球金融生態系」。我們的願景是,長期而言,我們超過一半的業務應該來自美國以外;換個切法,超過一半應該來自機構客戶。這個願景也有數據支持:這些市場非常大,而且美國以外的人持續變得更富有。
我們當初沒有預料到的是像 Robinhood Chain 這樣的產品。我們說過,Robinhood Chain 上線當季就起步非常快,DEX 交易量 US$100B、鏈上手續費 US$50M。坦白說,區塊鏈、相關生態系和錢包的成長讓我們驚喜,比我們預期的高,所以我們還在持續投資。現在我們花很多時間思考如何讓它更大、如何支持社群。我們聽到很多開發者說我們可以做更多來支持社群,我想大家應該會看到我們真正加大這方面的投入,因為我們希望它成為最好的開發者生態系,也成為最好的全球鏈上社群。你應該會看到我們增加投資,因為一個新生態系像這樣成長是很少見的。過去幾個月有很多區塊鏈上線,但牽引力跟這個完全無法相比。所以我們會加倍投入。
當然,就像我前面提到的,我們拿到杜拜牌照,正在擴展到中東與北非(MENA)地區;我們也取得新加坡金融管理局(MAS,Monetary Authority of Singapore)的原則性核准,可以擴展到新加坡,那會是我們在東南亞與亞太區的中心,我們非常期待。另外,我們在歐盟和英國這些較成熟的市場也持續深耕。英國現在同一個服務裡有加密貨幣和券商,功能逐漸與美國看齊。大家可以看到我們的下載占比在提升,在那邊的牽引力也越來越強。Shiv,不知道你同不同意,我覺得有一段時間,我們的國際業務像是要到很遙遠的未來才會有實質貢獻。但現在我們開始看到它加速,這是我看過牽引力最強的時候,所以我可能是史上對它感覺最好的時候,動能正在加速。
Shiv Verma:我同意。我們做了一個十年計畫,很高興看到種子開始發芽。還有加拿大,你忘了提,我們現在已經在加拿大上線了。
Vlad Tenev:對,加拿大的加密貨幣業務是透過收購 WonderFi。很快,Robinhood 就會遍布全世界。
Q&A 3:NASCAR 車手 Bubba Wallace(特別來賓提問)|回答:Vlad Tenev
Chris Koegel:下一個問題來自一位特別來賓。過去兩個 NASCAR 賽季,大家可能看過他駕駛 Robinhood 螢光塗裝的賽車:三屆 Cup Series 分站冠軍、23XI Racing 23 號 Toyota 車手 Bubba Wallace。
Bubba Wallace:2027 年有沒有什麼重大的新產品計畫,可以增加 Robinhood 的營收?
Vlad Tenev:Bubba,一上來就不問簡單的問題。順帶一提,幾週前看 Bubba 在拉斯維加斯賽車場比賽很有意思,很熱,我不知道他怎麼能撐那麼久。
我認為大家覺得 Robinhood 這門生意有吸引力的一點,是它是一部金融複利機器。就算只看股票、選擇權、加密貨幣、融資這些核心業務,我們的市占率還在持續提升。我們得到更多客戶,客戶隨著年紀增長變得更富有,市場上漲也有加成。這一切讓本季平台總資產來到約 US$400B。我想不用多久,我們就會談到超過 US$500B,運氣好的話,還會到兆美元等級。光是核心券商業務和加密貨幣業務就非常強。
但我們沒有因為核心業務強就自滿。我們以驚人的速度前進,不只是補齊競爭對手有的產品和功能,也在幾個主要領域領先業界。我前面提到代理交易,我不認為還有其他金融公司真的在投資代理交易、把它做成一流體驗。我們還在非常初期,會持續投資把產品體驗做到非常好。我們談了很多預測市場。我也要加上永續合約,我們非常早就進入這塊。很多公司宣布要提供這些新資產,但我們是宣布、交付、推出。我們看到很強的牽引力,這是另一個我們預期會成為領導者並拿下市占率的資產類別。
在錢包占有率方面,大家聽我談過 Trump Accounts。Robinhood Ventures 是另一個例子,其他公司並沒有真的在做,也就是追求讓散戶投資人也能參與私募市場的願景。我們已經推出 RVI 和 RVII,大家應該會看到更多。我們真的在投資,因為我們認為這很重要,而且是一個很大的商業機會,一個我認為我們可以拿下的新類別。長期在全球金融生態系方面,代幣化、Robinhood Chain 和 Robinhood Wallet 都是獨特的產品,我們感覺已經抓住了猛虎的尾巴。所以不只一個領域,而是好幾個領域,我們認為所做的產品押注有可能帶來超乎預期的結果。
Q&A 4:現場觀眾|回答:Vlad Tenev
Chris Koegel:謝謝 Vlad。Say Technologies 的問題到此結束,接下來開放現場觀眾提問。想發問的請舉手。
現場觀眾:你們有主動交易,也有 Robinhood Strategies。對於中間那群只想存錢進去、然後不管它的客戶,你們做了什麼?
Vlad Tenev:好問題,這是我剛才忘了提的一件事。Robinhood Strategies 是我們的被動式數位投資顧問產品,資產已經超過 US$2B,年增速度很快。我覺得它有點像黑馬,因為我們推出的東西太多了,主動交易產品往往得到更多注意力和心占率。但我們有很多很棒的被動產品,Strategies 是其中之一,提供一流的體驗。我們一直在擴充產品組合,例如 Robinhood Strategies 裡的 Smart Income 工具,你只要用滑桿調整投資期間和風險承受度,它就會告訴你投資的預期報酬大概是多少。概念就是你把錢放進那個帳戶,完全設定好就不用管。那個團隊有很有企圖心的計畫,我們正在做很多事讓它變得更好。總之,Strategies 不會停在原地。我認為它是一匹黑馬,可能在未來一年讓大家驚喜。
Q&A 5:現場觀眾|回答:Vlad Tenev、Shiv Verma
現場觀眾:謝謝你們辦這場活動。Robinhood 的產品速度和牽引力讓我們印象深刻,有 14 條業務線年化營收超過 US$100M。可以談談重度用戶平均使用幾項產品,一般用戶又是幾項嗎?如果能把大多數客戶轉成重度用戶,對你們的業務代表什麼?
Vlad Tenev:好問題。我們內部常看這個。基本上,一個人用的產品越多,當他在 Robinhood 生態系裡用到三、四項產品時,ARPU(Average Revenue Per User,每用戶平均營收)和參與度就會持續上升,三到四項產品算是甜蜜點。我們也可以用資產類別來切。很多人一開始是為了交易股票或加密貨幣來的,但如果看那些同時交易股票、加密貨幣、選擇權、期貨和預測市場的客戶,營收和平台參與度都會大幅提高。
我們做了很多投資,用 Robinhood 的人可能已經看到我們在讓 App 更一致、更容易探索上的努力。這是我上次 earnings call 提過的。因為我們有這麼多產品,我們還有更多工作要做:怎麼確保 App 是一致的,讓你理解我們是做什麼的?我想大家開始看到一些進展,因為我們的共享服務,包括社群、搜尋、首頁,在幫你呈現相關內容上做得好很多。重點之一是確保預測市場運作得很好,因為我們在做一件獨特的事:把這個新資產類別和以個人理財為核心的工具結合在一起。在遵守所有規範的前提下,大家會看到我們持續投資個人化、讓探索更容易、為客戶呈現相關內容。我認為這也是我們一流而且持續進步的領域。
Shiv Verma:如果想看規模可以多大,我認為 Gold 是最好的觀察方式。我們不把 Gold 視為訂閱產品,而是忠誠度產品。我們看到的是,客戶為了某樣東西而來,不管是股票、選擇權、加密貨幣還是事件合約,然後發現 Gold,接著使用更多產品、存入更多資金、更投入、交易更多。至於可以多大,我們有 5M 會員,但採用率只有 18%。新客戶加入時大約有 40% 以上會採用,所以前面還有很長的跑道。
Q&A 6:現場觀眾|回答:Vlad Tenev、Shiv Verma
現場觀眾:Robinhood 怎麼教育客戶認識永續合約或代理交易這類主動交易產品?
Vlad Tenev:我們真正想做的,是讓產品本身在 App 裡就清楚易懂。透過各種學習模組和工具,我認為我們很善用 App 有限的版面,在客戶開始使用時給他們需要的資訊,沒有太多冗詞贅字。
隨著我們擴展到代理產品,這也是我對代理交易和相關投資感到興奮的原因之一:很多客戶把它當成教育工具。這些 AI 代理非常擅長解釋,你只要問它:「跟我解釋一下,什麼是輪動策略(wheel strategy)?常見的選擇權交易有哪些?」你也可以說:「我有這個計畫、這個觀點,可以幫我拆解,列出三個最好的操作方式嗎?」所以我認為潛力很大,而且我們真的看到很多客戶這樣用,不只是下單或完全自動交易,雖然我們也朝那個方向推進,而是把複雜的東西拆解給客戶。
所以每種介面的特性不太一樣。在手機上,重點是如何清楚說明功能是什麼、用途是什麼,怎麼讓客戶用最少的點擊完成想做的事。網頁有比較多版面可以瀏覽,代理則適合來回對話,這在其他介面上很難做到。我們在這些方面同時取得很多進展。我們也知道,我們自己會製作一些教育內容、影片等等,但也想讓你更容易找到外面所有好的內容。有非常多內容創作者和網紅在做 YouTube 影片,而且很有娛樂性。所以我們一直在想,能不能用正確的方式把這些內容帶進產品體驗裡。
Shiv Verma:還有 Robinhood Social,你可以在那裡向社群學習、彼此交流,這是客戶彼此對話的另一個介面。
Vlad Tenev:對,說得好。我對我們呈現第三方用戶生成內容的能力更有信心,因為有熱情能做內容的人比我們多得多。我們在 Robinhood Social 上看到的一些內容其實是非常深入的投資分析,我們也努力給大家更多工具分享圖表、分享不同的資料來源。我們喜歡目前看到的狀況,會做得更多。
Q&A 7:現場觀眾|回答:Vlad Tenev
現場觀眾:Robinhood 有計畫做像 Cache 和 Titan 那樣的交換基金(exchange funds)嗎?很多錢鎖在其他券商,客戶不想賣出。如果能不賣出就換倉,對 Robinhood 可能是很大的機會。
Vlad Tenev:我剛才談了一些 Robinhood Strategies。幫助持有集中部位的客戶以節稅的方式分散風險,絕對是我們一直很仔細研究的事。另一點是,傳統業者提供的很多這類產品門檻非常高。每當我們看到這種情況,我們都會問自己:有沒有機會打造一個很好的產品,讓很多人都能用?
Q&A 8:Devin Ryan(Citizens)|回答:Vlad Tenev、Shiv Verma
Chris Koegel:好,接下來進入 Zoom 上的分析師問答。第一個問題來自 Citizens 的 Devin Ryan。
Devin Ryan:嗨 Vlad、嗨 Shiv,很高興見到你們。我想問 Robinhood Chain。很高興看到早期的牽引力,我也知道 8 月底和 9 月的壅塞推高了 Gas 手續費,現在手續費可能有些正常化,但交易量仍然相當有韌性。我的問題是:長期的財務機會應該怎麼看?我們應該觀察什麼,來判斷下一個活動量的真正拐點?你提到永續合約有牽引力,這可能是一個例子。是不是就是開發更多產品?你也提到 Robinhood 可以做一些事來支持這條鏈,很想聽聽。更大的層面來說,貨幣化能不能隨時間提高,又不讓這條鏈失去競爭力?謝謝。
Vlad Tenev:我先講,貨幣化的部分也許你來補充。我們看這條鏈時另一個讓我們很興奮的是開發者活動。我上次查的時候,我們在鏈上開發者活動排第一。開發者來到 Robinhood Chain,是因為看到我們的牽引力,他們押注這就是他們想投入的生態系。我認為到最後,生態系是由開發者活動驅動的。大家還沒有太多時間打造複雜的鏈上應用,所以第一階段看到的應用相對簡單,像是發行平台、流動性池之類。現在大家在做更複雜、更有意思的東西,把股票代幣和加密資產與技術連結起來。想像一下,如果你把一個股票代幣變得完全可程式化,就像軟體一樣,你能做什麼?能不能有代幣化的選擇權合約?能不能有我們從沒見過的產品?這就是我們想投資開發者生態系的原因。
手續費、壅塞和營收這件事很有意思。我和我們的加密貨幣業務總經理 Johann Kerbrat 討論時,我們都同意最重要的優先事項是給用戶很好的體驗。我並不想做收取高額鏈上使用費的生意。我寧願拿下市占率,讓開發者選擇我們成為最好的鏈,給他們更多產品。我想我們對需要哪些自營產品有很清楚的路線圖。原則是:任何你能在美國 Robinhood 上交易的東西,只要可能,都應該有鏈上版本提供給我們的國際客戶。所以會有更多股票代幣,再擴展到其他資產類別,並確保這些東西變成開發者可以組進鏈上應用的樂高積木。因為基礎元件是我們提供的,股票代幣之所以這麼成功,原因之一是大家知道背後有 Robinhood,這讓他們比較願意在自己的應用裡信任這些代幣,而不是某個第三方。我們會繼續執行。
我們追蹤長期永續性的方式,當然是希望看到 DeFi 的 TVL(Total Value Locked,鎖倉總價值)上升,但我們特別看股票代幣的 TVL,確保它走在健康的軌道上,因為我認為我們這條鏈的差異化、而且一直有效的地方是真實世界資產(RWA,real-world assets)。大家應該會看到真實世界資產的採用持續增加。
Shiv Verma:貨幣化方面,我只補充一點:本季總營收大約 US$50M。我們之前分享過分潤安排,其中約 50% 分給 Arbitrum,所以淨額約 US$25M,年化約 US$100M。我們還沒把它算成一條業務線,想再給它一點時間。在正常化的環境下,大家可以預期我們大概對名目交易額收取幾個基點(bps)。就像 Vlad 說的,這個團隊目前的目標不是營收,而是提高 TVL、讓開發者滿意、讓股票代幣成長。如果做到,幾個基點長期加起來可以是非常大的數字。
Vlad Tenev:對。我知道有很多熱情的 Robinhood Chain 開發者在做專案,請放心,我們正在討論能為社群做什麼。因為這件事讓我們措手不及,我們必須在這裡擴編一個團隊。我想近期大家會看到我們做更多事支持開發者。
Q&A 9:Steven Chubak(Wolfe Research)|回答:Shiv Verma、Vlad Tenev
Chris Koegel:謝謝 Vlad 和 Shiv。下一個問題來自 Wolfe Research 的 Steven Chubak。
Steven Chubak:午安,謝謝回答我的問題。我想問淨存入資金成長。我知道第三季季節性上通常稍微弱一點,我是從核心角度評估這個指標。但隨著分母變大,你們一直略低於 20% 的目標。拆解組成的話,這 20% 預期有多少來自新帳戶成長,也就是「新店」成長,又有多少來自既有客戶的「同店」成長?特別是隨著你們持續國際擴張,這些努力可能怎麼幫助縮小差距?
Shiv Verma:我很樂意先回答。如我們之前所說,我們的目標是年化 20%,我們也在 call 上給了 10 月的狀況,我們已經超過這個目標了。才到 10 月,今年至今已經超過 US$68B,超越去年全年,也超過我們的成長目標。就像你說的,它不會是線性的,第二季成長比較高,第三季稍微回落。但我們一再說過,我不會過度解讀任何一個月、一週或一季;以年化來看,我們仍然看到業務在複利成長。
推動淨存入資金最好的動力就是新產品。我們持續快速推出新產品,客戶就會來,更深度地使用我們,持續存入更多資金。至於新客戶和既有客戶,兩者都有。最近比較多是既有客戶。前幾年我們很快獲得了很多客戶,隨著我們推出新產品,我們拿到更多錢包占有率,他們也開始更信任我們。不過我們之前也說過,我們開始轉動旋鈕,試著再次加速淨入金帳戶成長。第三季和第一季差不多;第二季因為市場背景,加上有幾檔 IPO(首次公開發行),所以有不錯的跳升。但整體來看,既有客戶仍然用我們做更多事,而且我們認為明年有一些很棒的產品,也應該能帶動漏斗頂端的獲客。
Vlad Tenev:我還要補充,我們一直很努力把 Trump Accounts 做成很棒的產品。大家會看到這不只是一個 App,它會越來越像一個生態系。我們正在接入雇主,現在雇主可以替員工的 Trump Accounts 出資。接下來我們會接入捐贈者。目前捐贈大多是個案處理,可以想像如果你是企業捐贈者或富有的慈善家,我們會讓你非常容易、愉快地把錢投入 Trump Accounts。我們已經看到它對淨存入資金有實質影響,而且我認為可以大很多,很多人都希望這個數字變大。當然,如果我們能像預期那樣持續好好服務這些客戶,這些會是持續複利成長的資產。數字是多少?70M,其中光是 Michael 與 Susan Dell 就資助了 25M 個。如果我們好好服務這些客戶,長期下來,我認為其中很大一部分應該會成為 Robinhood 客戶。
Q&A 10:Michael Cyprys(Morgan Stanley)|回答:Vlad Tenev
Chris Koegel:謝謝 Vlad 和 Shiv。下一個問題來自 Morgan Stanley 的 Michael Cyprys。
Michael Cyprys:謝謝回答問題。我想問你們剛剛在 call 上推出的點對點支付。可以多談一下這項新服務的願景嗎?你們認為它未來幾年會有什麼貢獻,包括作為新客戶的獲客漏斗,甚至是營收貨幣化?可以談談你們的預期,以及它會怎麼放量嗎?謝謝。
Vlad Tenev:我們一開始的出發點,就是有很多客戶說他們想轉錢給朋友,就像剛才關於 Zelle 的問題一樣,不管是 Zelle 還是其他工具,能不能更簡單一點?我們想的是,什麼是最簡單、最無縫,甚至不用輸入任何東西的做法?就是用簡訊轉錢。我認為我們做到了這個體驗:從 Robinhood 轉錢就跟傳簡訊一樣簡單。推出時我們首先觀察的是:既有客戶有沒有在用?有沒有解決他們的問題?一旦做到這點,這個產品本質上就應該有病毒式傳播的效果。他們持續轉錢給朋友,如果收款人還沒有 Robinhood,我們就必須提出有說服力的理由讓他進入這個生態系。這給我們另一個機會、另一個潛在的接觸點,把他們變成客戶。
Q&A 11:Ben Budish(Barclays)|回答:Shiv Verma
Chris Koegel:下一個問題原本是 KeyBanc 的 Alex Markgraff,不過我們可能和 Alex 斷線了。下一個問題來自 Barclays 的 Ben Budish。
Ben Budish:晚安,謝謝回答我的問題。想問 Shiv 費用的問題。本季的數字我想比很多人預期的低一點,全年預期也小幅下修。想請你談談其中的變動因素。我知道 Trump Accounts 的費用有些時間點因素,預期會在下半年進來。也想知道你能不能分享進入 2027 年的費用水位。我知道你們還沒給指引,Trump Accounts 的費用可能不是經常性的。你們之前提過既有業務大約是低個位數成長,但在那之上還有新計畫。可以談談近期的變動因素,以及我們該怎麼思考明年的費用水位嗎?謝謝。
Shiv Verma:好問題。讓我很興奮的是,即使推出這麼多新產品,我們仍然維持精實和紀律。就像你說的,我們把預期區間上緣下修 US$25M。第四季我們特別有幾件事要推出和投資。第一,我們會為 Trump Accounts 做更多事,所以會有更多相關費用。第二是信用卡,我們持續擴大 Gold Card 和 Platinum Card 的規模,所以那邊會有一些投資。最後,我們現在正在做年度規劃,有幾個我們非常期待的項目,所以把它們提前,開始做一些投資。
關於你問的 Trump Accounts,我之前說過,全年預期大約是 US$100M 的投資,全年仍然大致在這個範圍,季度間有一些時間點差異。明年的部分還早,我們會完成規劃流程,在 1 月和 2 月回來分享完整計畫。所以目前沒有可分享的,但就像 Vlad 說的,進展非常好,他們希望我們做更多,所以我預期我們會持續在這方面投資。整體理念和過去幾年非常類似:規劃時,我們要求每個團隊在核心業務上更有效率,然後把省下來的效率再投資出去。大家也看到我們還有很多事要做,所以會和過去幾年非常類似。
Q&A 12:Patrick Moley(Piper Sandler)|回答:Vlad Tenev、Shiv Verma
Chris Koegel:謝謝 Shiv。下一個問題來自 Piper Sandler 的 Patrick Moley。
Patrick Moley:謝謝回答問題。我想問 Crypto.com 和 OG.com。你們現在持有兩個預測市場交易場所的股權,同時又和 Susquehanna 經營自己的交易所。你們如何協調在不同交易場所之間的導單決策?持有 Rothera 競爭對手股權的策略邏輯是什麼?謝謝。
Vlad Tenev:我先回答。我們想給客戶最好的預測市場體驗,也想讓他們有選擇。我不認為我們能把所有訂單流都送到同一個交易場所。我們認為 Rothera 和 Crypto.com 的組合,讓我們能好好服務客戶、有很好的執行品質,並且廣泛涵蓋客戶想交易的所有標的。財務的部分也許你來談。
Shiv Verma:好。就像 Vlad 說的,有一個具備韌性的第二交易所是好事。大家可以預期 Rothera 會是我們的主要交易所,Crypto.com/OG.com 現在會是我們主要的第二交易所,其他大多數競爭對手我們會逐步退出。到今年底、明年初,大家應該會看到我們絕大部分的訂單流都經過這兩家。財務方面,我們現在除了把訂單流送過去,也成為股東。過去我們把訂單流送到其他交易所,並沒有因此得到任何財務誘因。
需要說清楚的是,這裡沒有利益衝突。一個商品掛在哪個交易所,取決於在哪裡能得到那個商品的體驗,所以並沒有所謂的導單選擇。這不像股票或選擇權可以互換,一個合約必須掛在 Rothera 或 Crypto.com 其中之一。但現在除了提供很好的客戶體驗,我們也能為股東帶來一點貨幣化。所以我們非常興奮,既能替客戶打造很好的產品體驗,現在也為股東帶來一些財務上的好處。
Q&A 13:Brian Bedell(Deutsche Bank)|回答:Shiv Verma
Chris Koegel:謝謝。下一個問題來自 Deutsche Bank 的 Brian Bedell。
Brian Bedell:大家好,謝謝回答問題。我想問兩部分。第一,Cboe 已經拿到最終核准,你們推出公司 KPI 合約的時程是什麼?第二,Shiv,可以多談一點 10 月至今的交易量嗎?我記得股票、選擇權和加密貨幣低 5%,能不能分別說明一下,以及對加密貨幣抽成率(take rate)的看法?我知道它波動很大。
Shiv Verma:(對 Vlad)你要回答 KPI,我回答另一個?
Vlad Tenev:你全部回答吧。
Shiv Verma:好。KPI 合約的部分,我們今天早上才和兩位業務總經理 Steve Quirk 與 Johann Kerbrat 談過,兩項都很快就會推出,團隊正在努力。我們在 HOOD Summit 宣布了這些產品,正在取得最後的核准,大家應該會在近期看到。我們只是在等所有核准下來,但已經準備好了,也很期待推給客戶。
10 月的狀況,提醒一下,第三季是創紀錄的一季,股票、選擇權和融資都是史上最高的一季。很高興看到 10 月股票、選擇權和加密貨幣都在正負 5% 之內。我把它們放在一起講,是因為它們走勢相近,本季初大約在第三季高點的 5% 以內。我特別提到事件合約,是因為它的狀況有點不同,年增約 7 倍,開始看到更多增長。抽成率方面,本季初我們看到價差稍微收窄,我們會看整季最後如何。但初步跡象是價差稍微收窄,接下來兩個月再看會怎麼發展。
Q&A 14:Gav Blaxberg(WOLF Financial)|回答:Vlad Tenev
Chris Koegel:好,下一個問題來自 WOLF Financial 的 Gav Blaxberg。
Gav Blaxberg:Vlad、Shiv,你們好,很高興見到你們。我想問一個我覺得還沒被討論太多的領域:Robinhood Social。Vlad,我跟你聊過這個。我一直重度使用這個平台,很喜歡,大概每天花一個多小時在上面。我跟越來越多人聊,大家會問:這個東西的計畫是什麼?目標是什麼?怎麼創造營收?怎麼推動平台並創造股東價值?也想聽聽它的優先順序,以及如何和其他這麼多事情取得平衡。打造一個社群媒體不是小工程,我想聽聽它的願景,以及最終如何帶來營收、提升股東價值。
Vlad Tenev:你用得怎麼樣?有沒有什麼批評,我們哪裡可以做得更好?
Gav Blaxberg:我一直在和團隊裡的一些人聊,給了很多回饋,也試著和其他重度用戶聊、蒐集回饋。我覺得它持續進步得很好。如果你哪天想要一場回饋會議,我可以給你,但我不確定現在是不是你時間的最佳用途。
Vlad Tenev:對,好。earnings call 上不要做這個,太多了。他是個難搞的客戶(笑)。我們對 Robinhood Social 感到興奮,坦白說,是因為我相信這是最好的學習方式。我比較看好哪一種:由 Robinhood 自己製作所有教人投資的內容、提供所有工具?還是 28M 名客戶使用我們的產品,把他們在世界各地找到的最好想法帶過來?絕對是後者。如果做得好,我們可以替客戶呈現真正好的內容,讓他們學習新東西。我們已經看到社群在形成,還有很多事要做。
我們讓大家可以把內容分享到平台外,也持續增加可以在 Social 上分享的內容類型。一開始只能分享交易,現在可以分享損益(P&L)、圖表、投資組合。我們有創作者方案,很多創作者也在問創作者分潤的事,那是我們顯然會想研究的,到那個時候它就會變成我們的一條業務線。但目前,我們是把它放在整體 Robinhood 體驗的脈絡下思考。我們認為如果做得非常好,它就給大家多一個理由,不只是在 Robinhood 上執行交易,而是留在 Robinhood 裡取得交易背後的想法和脈絡。
Q&A 15:James Yaro(Goldman Sachs)|回答:Vlad Tenev、Shiv Verma
Chris Koegel:謝謝 Vlad。下一個問題來自 Goldman Sachs 的 James Yaro。
James Yaro:謝謝回答問題。想請你們更新一下目前的 Rothera 策略。你們打算如何提高市占率?目前的定價策略是什麼?最後,你們如何看待在 Robinhood 自家券商之外,讓其他期貨經紀商(FCM,Futures Commission Merchant)接入這個平台?
Vlad Tenev:好問題。再說一次,我們是 Rothera 的重要股東,我們和 SIG(Susquehanna International Group)都是,但 Rothera 不是我們自己在經營。當然,希望 Tom 和團隊偶爾會聽聽我們在散戶方面的意見,但它是獨立的事業。我不想對他們爭取 FCM 的策略說太多,不過我知道他們非常積極。我認為 Rothera 可以成為 FCM 預設的中立接入口,因為很多其他預測市場交易場所都有自己的第一方業務,一邊在服務別人,一邊又在搶客戶。我們和很多其他 FCM 談的時候,他們不喜歡服務供應商同時經營第一方業務、可能產生的利益衝突。Rothera 對任何想接入的 FCM 的好處是,它只和 FCM 合作,你不用擔心供應商在市場上跟你競爭。
至少從我們的角度,我們一直在大量投資非體育類合約。大家看到我們宣布了 KPI 預測市場,我們也看到加密貨幣合約和大宗商品合約大幅成長。長期來看,我們看到整合金融類合約的機會。我認為我們可以拿下金融類別,因為那是我們獨特的優勢。Rothera 可以支援更複雜的金融合約、成為那裡的領導者。我們對做大家都在做的事,也就是一直只有體育,比較沒那麼興奮,因為我認為那會很快商品化,坦白說,從我的角度差異化也比較小。
Shiv Verma:我補充幾點。非體育類方面,本季大約 30% 是非體育類,前一季是 15%。就像 Vlad 說的,我們開始看到其他資產類別的採用,這很好。定價方面,我們很高興定價現在正式定案。我們收購 Rothera 時降低了客戶的價格,做法是改成動態定價模型。我們從客戶那裡聽到的是,如果交易的合約在機率分布的兩端(wing),相對於中間,反而要付比較高的抽成率。我們沒有單純提高貨幣化,而是決定重做定價模型,改成動態的。我們聽了客戶的意見,但沒有影響我們的抽成率,因為我們讓利一部分給客戶,也拿回一部分。再加上 Gold 讓它更好:如果你是 Robinhood 客戶又是 Gold 會員,價格會更優惠。幾件事同時在進行。
Vlad Tenev:對。用 Robinhood 交易預測市場的人可以看到,我們在打磨體驗上做得很好,針對不同類型的預測市場有專屬模組。特別是期中選舉中心(Midterms Hub),我覺得看起來非常棒,不只是想交易的人,也可以用來探索、了解期中選舉可能發生什麼。加密貨幣的 15 分鐘漲跌市場表現也很好。大家可以看到我們不斷精雕細琢這個產品,讓它更好用。
Q&A 16:Dan Dolev(Mizuho)|回答:Vlad Tenev
Chris Koegel:謝謝。下一個問題來自剛下飛機的 Mizuho 分析師 Dan Dolev。
Dan Dolev:嗨 Vlad、嗨 Shiv,你們好嗎?我在慕尼黑,剛從以色列回來,轉機要去紐約,今天一整天都在移動。一如往常結果很好。我們做了一些研究,我對永續合約非常有興趣,聽起來你們要做一件很大的事,我們也收到很多相關問題。我想知道,你們認為這個可以做到多大?聽起來是很大的機會,很想多了解一些。謝謝。
Vlad Tenev:如果看永續合約的領導者,永續合約以交易量計是非常大的市場,每天的交易量以數十億美元計。事實上,全球有些平台每天的永續合約交易量達到數百億美元。即使在才上線幾個月的 Robinhood Chain 上,我們也看到超過 US$1B 名目金額的鏈上永續合約交易量。我看不出有什麼理由,隨著時間推移,我們的產品不能達到和 DeFi 產品相近、甚至更大的規模。
Q&A 17:David Smith(Truist)|回答:Shiv Verma
Chris Koegel:好。下一個問題來自 Truist 的 David Smith。
David Smith:午安。可以多說明一下你們在抽成率上看到的驅動因素嗎?第三季比很多人預期的低一些,聽起來第四季初也延續這個狀況。我相信各資產類別不同,但這是用戶組合的問題、子資產類別的組合問題,還是交易規模、交易量或其他因素?你們會指向哪裡?
Shiv Verma:我很樂意回答。股票通常是個股和 ETF(指數股票型基金)之間的組合變化,也取決於價差。選擇權也類似,取決於波動率和價差:客戶是交易較多指數選擇權,還是較多個股?這通常是比較大的驅動因素。
加密貨幣的主要驅動因素是我們的穩定幣產品 Robinhood Earn。這個產品表現很好,現在資產超過 US$500M,但因為是穩定幣,我們的貨幣化比一般平台低,這就是抽成率下降的原因。如果排除穩定幣,基本上和前一季差不多,落在同一個區間。這是主要原因。
至於事件合約,就像我說的,我們更新了定價,所以要看客戶交易什麼:是交易勝負盤(moneyline)?是交易兩端的合約?有沒有用 Robinhood Gold?所以會有一些變動。每個資產的情況都有點不同。10 月開局看到的是和之前類似,也許稍微低一點,價差稍微收窄。但再說一次,本季才過大約三週,我們再看整季最後如何。
Q&A 18:Dr. Crossroads(財經內容創作者)|回答:Shiv Verma、Vlad Tenev
Chris Koegel:謝謝。下一個問題來自 Dr. Crossroads。
Dr. Crossroads:謝謝接我的問題。去年你們提供過降息影響的資訊,我記得你們的指引是每降息一次,淨利息收入大約減少 US$50M。現在情況很不一樣,可能進入升息環境。我想知道對整個生態系的影響是否類似,特別是現在 Robinhood Banking 已經是生態系的一部分,信用卡也占有相當比重。
Vlad Tenev:大家記得嗎,大概一年前,所有人都在問:你們的業務在高利率環境靠利息收入做得這麼好,到了低利率環境要怎麼活?現在很好笑,每隔幾年問題就反過來:你們在降息環境做得這麼好,現在利率又要上去了,怎麼辦?
Shiv Verma:我來回答。很高興見到你,希望你一切都好。首先,就像 Vlad 說的,我們喜歡的是業務很多元。有些產品在低利率環境表現好,例如交易產品;有些在高利率環境表現更好,例如淨利息收入產品。實際的算法是,每升息或降息 25 個基點,大約影響營收 1.5%。在其他條件不變下,如果聯準會再升息 25 個基點,應該會是助益。很簡單的算法:我們大約有 US$80B 的生息資產,其中大約一半,也就是 US$40B,是對利率敏感的資產,因為現金掃存計畫(cash sweep)和其他幾項對利率敏感。US$40B 的 25 個基點大約是 US$100M 的變化,而 US$100M 對比大約 US$5.5B 到 US$6B 的營收年化水準,大約就是 1.5%。整體來說,我們喜歡業務多元,升息是順風,但不論利率環境如何,我們的業務在兩種環境下都表現得很好。
Q&A 19:Adam Frisch(Evercore ISI)|回答:Shiv Verma
Chris Koegel:謝謝 Shiv。下一個問題來自 Evercore ISI 的 Adam Frisch。
Adam Frisch:午安,謝謝回答我的問題。我想再追問淨存入資金成長,以及月活躍用戶占入金客戶的比例。兩者本季都稍弱,想請你們說明本季的原因,我們是否該注意你們正在考慮或已經在推動、用來扭轉這個情況的新措施?還是說這只是一個 90 天的期間,不一定代表整體趨勢?第四季目前看到的情況如何?謝謝。
Shiv Verma:我會說比較是後者。我們不會過度解讀任何一個月或一季,最好的觀察方式是 10 月。就像我們提到的,10 月淨存入資金已經超過 US$13B,創下紀錄;日均交易量和創紀錄的第三季非常接近,或只是稍微低一點。數字會有波動:新產品推出的時間點、促銷活動的時間點、季節性、總體事件、IPO 市場,這些都會一起作用。但如果以年化來看,或者只看 10 月,我們已經看到交易和淨存入資金的參與度非常健康。
Q&A 20:Ramsey El-Assal(Cantor Fitzgerald)|回答:Vlad Tenev
Chris Koegel:謝謝 Shiv。下一個問題來自 Cantor Fitzgerald 的 Ramsey El-Assal。
Ramsey El-Assal:謝謝今晚回答我的問題。Vlad,想請你多談一下和 Ripple 合作的理由。這對你們有什麼好處?我知道有幾個不同面向:內部的資金調度,還有對 Bitstamp 等的外部效益。你們看到近期最大的機會在哪裡?也請多談一下整體的策略理由。謝謝。
Vlad Tenev:我欣賞 Ripple 的 Brad(Garlinghouse)和他的團隊,我們很期待一起做更多生意。我認為我們在很多方面提供互補的東西。更多整合、更多產品、更多選擇,不論在 App 內還是在鏈上,對 Robinhood 生態系都絕對是更好的。他們有機構業務,我們是偏散戶的業務,我們帶來互補的東西。今天的另一個例子是 Ondo 整合到 Robinhood Chain。Ondo 也有代幣化產品,但我們的想法是,希望我們的鏈成為代幣化產品最好的家,這些產品不一定要是我們自己的。確保每個人都有平等的機會在我們的鏈和我們的平台上架給我們的客戶,這很重要,因為這會帶來最好的產品。當然,我們希望自家的第一方產品永遠被使用,但它們也必須比競爭對手更好。
Q&A 21:Ed Engel(Compass Point)|回答:Vlad Tenev
Chris Koegel:謝謝 Vlad。下一個問題來自 Compass Point 的 Ed Engel。
Ed Engel:謝謝回答我的問題。在 SEC 推出創新豁免(innovation exemption)之後,你們怎麼思考把股票代幣帶回美國境內?有沒有什麼監管上的事情在你們的雷達上,可能解鎖你們去年宣布的私人公司股票代幣?
Vlad Tenev:好問題,這是我們非常熱衷的事。對私人公司,我們基本上有兩個押注:一是 Robinhood Ventures,在美國以基金產品的形式;二是海外的股票代幣,我們可以把個別公司代幣化。某種意義上,這兩者相輔相成,因為透過 Robinhood Ventures,我們和公司建立關係,我們投資了很多公司,有活躍的案源。很多這些公司其實會詢問代幣化是什麼、能不能加入,我們有這些關係,也一直是這個領域的領導者。我會說我們在海外有一條路可以做到。我們知道怎麼做,也展示過技術和能力,只是要把所有監管事項到位。我們確實打算在海外推出這些產品。
在美國的私人公司股票,還多一層:合格投資人(accreditation)的要求。我們正在努力找一條路,既符合現行的合格投資人要求,又能帶來很好的客戶體驗。Robinhood Ventures 是在基金架構下的例子,但當然很多客戶也想要個別公司的曝險,所以我們在限制範圍內努力做到。至於創新豁免,我認為是非常正面的一步,我們支持它。我們認為美國顯然需要在這項新技術上領先。但我認為還需要做更多來給大家一些確定性,因為我們和客戶談的時候,五年後會怎樣的不確定性,很可能會阻礙大家把大量資產放到這項技術上。我仍然認為需要一些規則制定或立法,雖然這當然是正面的一步。我們希望很快能分享更多我們自己在美國的代幣化計畫。
Q&A 22:John Todaro(Needham)|回答:Shiv Verma
Chris Koegel:謝謝 Vlad。下一個問題來自 Needham 的 John Todaro。
John Todaro:很高興見到你們,謝謝回答我的問題。想請你們評論一下股票散戶交易者的健康狀況。特別是 AI 股過去幾週跌了不少,而散戶在很多這類股票上交易很活躍。想知道這波賣壓之後的參與度狀況。
Shiv Verma:我很樂意回答。參與度仍然非常強,最好的觀察方式是日均交易量和淨存入資金,兩者在 10 月初都非常強。我們之前說過,我們的客戶通常比較年輕、是科技樂觀主義者、擁抱科技。他們把賣壓當成買進機會。當 AI 股、晶片股或半導體股出現賣壓時,我們的客戶會加碼、繼續買更多。在下跌的日子,我們往往看到最強的淨買入。我會看的最佳指標就是淨存入資金和日均交易量,兩者在 10 月初都非常強。
Q&A 23:Andrew Harte(BTIG)|回答:Shiv Verma、Vlad Tenev
Chris Koegel:謝謝 Shiv。下一個問題來自 BTIG 的 Andrew Harte。
Andrew Harte:謝謝回答我的問題。Shiv,你提到在漏斗頂端稍微加大力道,想知道策略細節,以及你們看到的牽引力。也想追問 MAU(Monthly Active Users,月活躍用戶)的問題,我知道這只是一個期間,但過去一年 MAU 一直在 13M 到 14M 的區間。有沒有什麼能推高這個數字的做法?謝謝。
Shiv Verma:漏斗頂端有兩件事:第一是產品,第二是行銷。今年我們主要專注在產品,行銷只做了一點點測試,還沒有真正大舉投入。看看 Vlad 分享的很多東西,不管是 P2P、Robinhood Banking 還是其他產品,我們認為都可能是很有意義的驅動因素。所以我們在做一些投資,把部分提前到今年開發,大家會看到它們在 2027 年推出。主要驅動因素大致就是產品,加上一點行銷。
MAU 方面,老實說,我們不把它當成目標。團隊的目標是:客戶是否投入?是否在使用平台?是否信任我們?是否存入資金?這些都非常健康。MAU 是一個結果指標,會隨市場有些波動。就像我之前說的,可能是季節性,可能是總體環境,取決於客戶在做什麼。我們看到的一切都顯示客戶非常健康,如果他們存入更多、更投入、使用更多產品,我們就視為勝利,MAU 則會有所波動。
Vlad Tenev:我認為長期來看,我們有一些正在進行的押注。顯然,有機會透過 Trump Accounts 服務多達 70M 名兒童,並和 BNY 一起擔任這個計畫的券商與初始受託人,這是我們出現在下一代面前的大機會。我們也在思考怎麼投資:我們有託管帳戶,是平台不錯的新增產品,但怎麼在客戶更年輕的時候就真正投資爭取他們、打造更好的體驗?我們開始看到一些苗頭。所以我認為明年我們會做幾個押注,我相信不只會提高漏斗頂端的淨入金帳戶成長,也會提高 MAU 成長,兩者在大方向上是相互關聯的。大家應該會看到這些數字改善,而且這還不包括行銷,以及擔任 Trump Accounts 計畫受託人的長期機會。你靜音了。
Andrew Harte:聽得到嗎?
Vlad Tenev:現在可以了。
Andrew Harte:我上一季跟你們說過我兒子快出生了。我幫他註冊了,可以證實他的 Trump Account 開戶流程非常簡單,做得很好。
Vlad Tenev:謝謝,聽了很溫暖。希望你會有更多孩子。
Shiv Verma:你也可以看看你的雇主現在會不會提供配合款,幫你兒子多存一點。
Andrew Harte:好建議。
Q&A 24:Alex Markgraff(KeyBanc)|回答:Vlad Tenev、Shiv Verma
Chris Koegel:下一個問題來自 KeyBanc 的 Alex Markgraff。
Alex Markgraff:謝謝回答我的問題。聽起來銀行業務進展得很好,我很欣賞你們分享的提領目的地數據。我們應該觀察什麼,來判斷這個產品已經到了值得更積極行銷、可以火上加油的階段?謝謝。
Vlad Tenev:好問題。這會和產品全面開放綁在一起。目前你必須是 Robinhood 券商客戶才能使用銀行服務,基本上代表銀行 App 還沒有獨立開戶。我們當然打算推出。一旦有獨立開戶,就打開了效果行銷(performance marketing)的可能,這會是我們的新能力,因為我們會同時行銷多項產品。我們還在早期,但我認為我們的行銷團隊很強,我們會在這項能力上投入更多。我們確實相信銀行會反過來帶動券商成長,而不只是券商帶動銀行。這對我們是全新的機會,也會影響淨入金帳戶成長和 MAU。
Shiv Verma:銀行和信用卡有點不同。信用卡我們是逐步推出,因為必須把單位經濟效益和信用風險都做對。銀行就像我們推出的其他產品一樣:確保客戶喜歡、解決他們的痛點,一旦找到產品市場契合(product-market fit)就推開。相較於花比較久時間推出的信用卡,它會更像一般的軟體產品。
Vlad Tenev:對。我還要補充,銀行是比較可預測的複利來源,因為交易產品會受市場和季節性影響;但銀行是大家每週領薪水、消費,都在生態系裡,這和交易業務形成很好的平衡。
Q&A 25:Ken Worthington(J.P. Morgan)|回答:Vlad Tenev、Shiv Verma
Chris Koegel:最後一個問題,來自 J.P. Morgan 的 Ken Worthington。
Ken Worthington:午安,謝謝讓我壓軸。從高層次來看,ARPU 過去兩年翻倍到大約 US$200。在新產品和新交叉銷售的路線圖下,你們認為 ARPU 會怎麼演變?如果我挑一個數字,例如 US$300,你們認為可行嗎?在你們手上這麼多事情裡,Robinhood 要做對什麼才能達到這個數字?
Vlad Tenev:這是很有意思的問題。我不太願意直接給你我們的 ARPU 目標,原因是我們認為在增加客戶、往大眾市場延伸方面也有很多機會。如果我們得到更多年輕客戶,你可能會看到 ARPU 下降,但客戶基礎的總規模大幅增加。特別是取決於你怎麼計算 Robinhood Chain 用戶和國際客戶,因為我們持續在國際擴張上踩油門,而我認為我們還在相對早期。我們的國際客戶已經超過 1M,不難想像這個數字本身會指數成長,長期走向大多數客戶都在國際的狀態。所以這是一個複雜的最佳化:既有客戶持續變得更有價值、更富有,他們的 ARPU 應該持續上升;但另一方面會有抵銷效果,因為我們會從國際市場或更年輕的族群得到大量新客戶。
Shiv Verma:我補充幾點。ARPU 是結果指標,我們不拿它當團隊的目標,我們以市占率和投資報酬率作為目標。我們之前說過,我們相信 Robinhood 可以從這裡成長 10 倍,你可以拿任何指標來看,營收、淨存入資金等等。和營收相關性最高的預測指標就是淨存入資金。如果我們持續拿到淨存入資金,客戶持續信任我們,不論是新的入金客戶,還是既有客戶把更多資產交給我們,這就是業務和營收成長的方式。ARPU 會成長到它該到的地方,但再說一次,那不是我們的目標。我們只以市占率和提供很好的客戶體驗為目標。
結語:Vlad Tenev
Chris Koegel:問答時間到此結束。Vlad,你想做個結語嗎?
Vlad Tenev:好。我只想再次謝謝大家,不論是到現場的,還是遠端收看的。我們在這裡建立的是一個社群,不只是客戶,還有股東、投資人,包括散戶和機構,今天也有一些內容創作者參與。大家要知道,我們離完成還很遠,我們沒有自滿,產品路線圖仍然非常滿。我們會推出 HOOD Summit 上宣布的所有東西,還有很多其他正在準備的項目,讓 Robinhood 成為你的金融超級 App,把擁有權的力量帶給全世界的人。謝謝大家和我們一起走這段旅程,謝謝收聽,也謝謝大家忍受現場的高溫。
我的解讀(以下為個人觀點,非管理層說法)
跟 2026Q2 earnings call(2026-07-29)相比,改變了什麼
- 營收引擎正在換手:一年前加密貨幣是交易型營收的重要支柱,本季加密貨幣營收年減 55%,但總營收仍創新高,原因是選擇權(US$399M)和事件合約(US$173M)接手。事件合約單季營收已經超過加密貨幣,且非體育類占比從上季約 15% 升到約 30%,代表預測市場開始往管理層想要的「金融類合約」移動,而不只是體育博弈。
- 加密貨幣的計算方式也變了:US$120M 加密貨幣營收裡有 US$26M 來自 Robinhood Chain 手續費(扣除分給 Arbitrum 的部分),排除後 App 與 Bitstamp 的交易營收約 US$94M。新聞稿口徑的 DEX 交易量是「超過 US$80B」,Vlad 在 earnings call 上說 US$100B,差距可能是統計截止日不同。鏈上手續費在 8–9 月網路壅塞時被推高,Shiv 說正常化後只會收名目交易額的幾個基點,這塊營收第四季可能回落。
- 獲利品質要分開看:GAAP EPS 從上季 US$0.62 降到 US$0.51,主要是 RVI 等投資的按市值評價損失;公司同季推出 Adjusted EPS(US$0.60,季增),把投資波動排除。新指標仍保留股權激勵費用,算是比較保守的調整,但投資人之後要習慣同時看兩個 EPS。
- 費用紀律仍在:Adjusted Operating Expenses and SBC 只年增 8%,營收年增 12%,全年預期上緣再下修 US$25M,同時還吸收約 US$100M 的 Trump Accounts 投資。調整後 EBITDA 利潤率 57%,維持高檔。
- 用戶活躍度是唯一明顯的弱項:MAU 13.0M,季減 1.1M、年減 0.8M;第三季淨存入資金年化成長率 17%,也低於 20% 目標。管理層的回應是不要看單季,看 10 月:單月淨存入超過 US$13B(但其中 US$6B 是 Dell 家族捐給 Trump Accounts 的一次性大額資金)。扣掉這筆,10 月約 US$7B,仍是健康水準,但不是爆發。
- 市場反應:股價 10/27 收在 US$94.56,盤後跌到約 US$87.34(約 -7.6%)。我的理解是市場在意的是 GAAP EPS 不如預期、加密貨幣營收腰斬、MAU 下滑,以及 10 月交易量比第三季低約 5%、價差收窄,壓過了營收和 EBITDA 的新高。
下一季要追蹤的事
- 事件合約能否維持成長:10 月事件合約日均量比第三季高約 10%,要看 Rothera 的動態定價與 Gold 折扣上路後,抽成率是否守得住,以及財報 KPI 合約(等待最終核准)推出後非體育類占比能否繼續上升。
- Crypto.com/OG.com 合作的實際效果:初始 1% 股權、最多可到 10%,訂單流在今年底到明年初集中到 Rothera 與 Crypto.com/OG.com 兩家,要看這個安排是否帶來可見的財務回報。
- Robinhood Chain 正常化後的手續費:壅塞消退後鏈上手續費會不會明顯下滑;管理層以股票代幣 TVL 為主要觀察指標,也說會加碼投資開發者生態系。
- 加密貨幣抽成率:穩定幣產品 Robinhood Earn(資產超過 US$500M)稀釋抽成率,加上加密貨幣交易量年減 38%,要看第四季是否觸底。
- 利率方向:管理層估計每 25 個基點的利率變動影響約 US$100M 年化營收(約 1.5%),若聯準會轉向升息,淨利息收入會是順風。
- MAU 與漏斗頂端:P2P 轉帳(用簡訊轉錢)在接下來幾週擴大推出、銀行業務開放獨立開戶,以及 2027 年加大行銷,能不能讓 MAU 回到 14M 以上、淨入金帳戶成長加速。
- 2027 年費用指引:管理層會在 2027 年 1–2 月公布完整計畫,重點是 Trump Accounts、Gold Card/Platinum Card 與國際擴張(杜拜、新加坡、加拿大、英國、歐盟)的投資規模。
- 24/7 股票交易與永續合約:24/7 股票交易預計今年稍晚上線,Bitstamp 永續合約的交易量放大速度,會決定主動交易者這條主軸明年的成長空間。
延伸閱讀
- Alphabet 2026Q3:Google Cloud 年增 103%、Gemini app 破 1B 用戶,TPU 庫存與資本支出讓自由現金流轉負(Earnings Call 全文翻譯)
- Microsoft FY27Q1:Azure 年增 48%、Microsoft Cloud 加速至 30%,資本支出因第三方產能延遲低於預期(Earnings Call 全文翻譯)
- SK hynix 2026Q3:營收首破 KRW 100 兆、營業利益率 80%,HBM4 第四季成主力、長約鎖定 2027–28 年過半產能(Earnings Call 全文翻譯)
- Meta 2026Q3:營收年增 26%、Muse 個人代理破 10M 用戶,法律費用壓低獲利並新設 Class C 股(Earnings Call 全文翻譯)
- Tesla 2026Q3:自由現金流轉正、FSD 北美搭載率破 75%,Robotaxi 2027 年開始對財務有感(Earnings Call 全文翻譯)
- TSMC 2026Q3:AI 需求仍大於供給,全年成長上修至約 44%(Earnings Call 全文翻譯)