
Meta 2026Q3:營收年增 26%、Muse 個人代理破 10M 用戶,法律費用壓低獲利並新設 Class C 股(Earnings Call 全文翻譯)
站長
來源說明:財務與營運數字取自 Meta 官方 Q3 2026 新聞稿與 Earnings Presentation。earnings call 內容譯自 Meta 在 investor.atmeta.com 發布的官方逐字稿;官方 webcast 回放可在活動頁收聽。earnings call 於美西時間 2026-10-21 13:30(台灣時間 2026-10-22 04:30)舉行。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
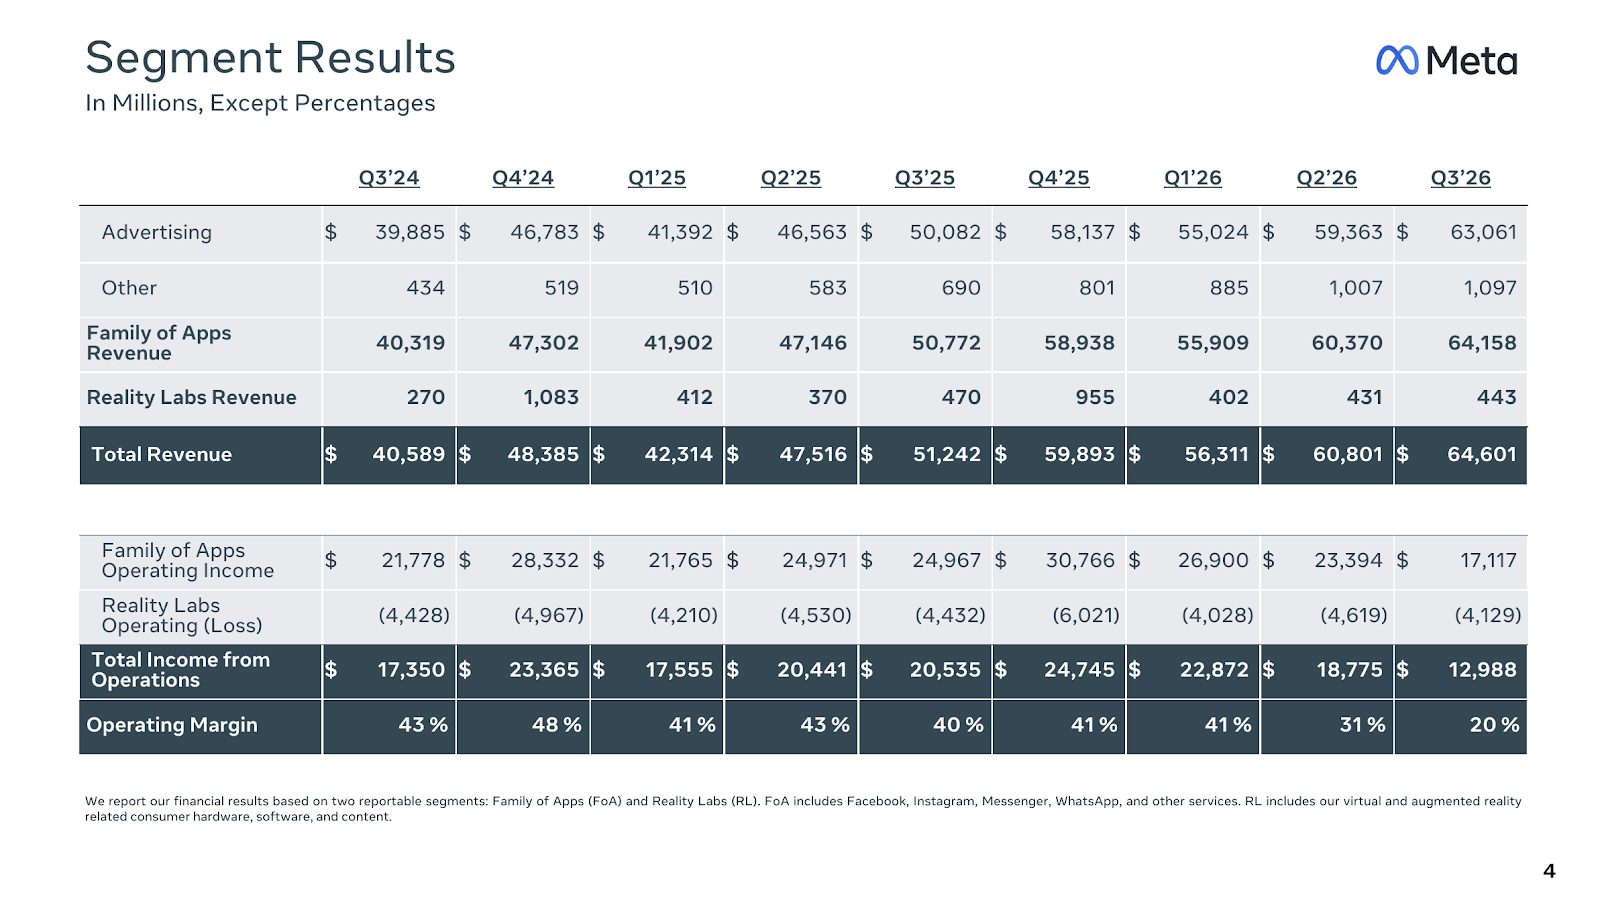
- 營收年增 26%、廣告量價齊揚:3Q26 營收 US$64.60B,年增 26%(按固定匯率同為 26%);廣告曝光年增 10%、平均每則廣告價格年增 14%。
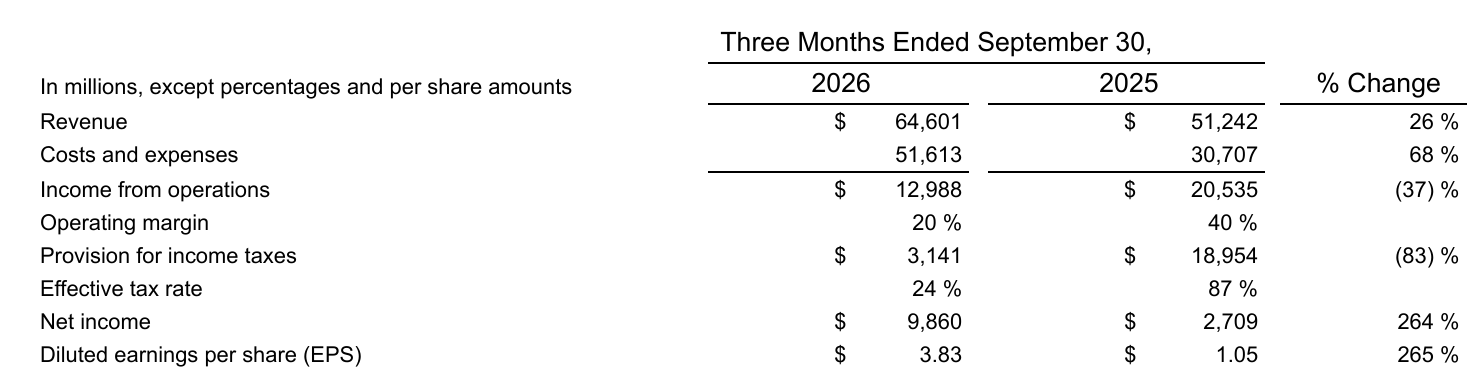
- 一次性法律費用壓低獲利:本季認列與 2026 年 8 月 52 州檢察長和解相關的 US$9.89B 費用,GAAP 營業利益 US$12.99B,年減 37%,營業利益率 20%;排除此項,營業利益為 US$22.88B(年增約 11%)、稀釋 EPS(每股盈餘)為 US$7.40。
- Muse 個人代理(personal agent)取得產品市場契合:上線約一個半月,美國與加拿大已有超過 10M 人設定 Muse,約 25% 的設定者每天使用;購物是最常見用途,平均購買金額超過 US$200。
- 4Q26 管理層預期營收 US$73–76B:匯率約造成 1 個百分點的年增逆風;2026 全年總費用上調為 US$175–179B(納入法律費用),資本支出區間收斂為 US$135–145B。
- Reality Labs(現實實驗室)轉向:VR 改為「有重大突破才推新裝置」,管理層預期 2026 年虧損 US$18–19B、2027 年縮小至約 US$15B,之後朝獲利邁進。
- 新設無投票權 Class C 股:以股票股利形式每股配發 1 股 Class C,效果相當於 1 拆 2,預計 2027 年 1 月下旬開始交易,用途包括募資、員工薪酬與併購。
- 推論成本是關鍵:管理層預期未來一年將 Muse 的運算成本效率提升 10 倍以上,並成立由 CJ Desai 領導的 Meta Enterprise 平台,銷售 API 與 Muse Code 等高毛利推論服務。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| 總營收 | US$64,601M | 3Q26;年增 26%(3Q25 為 US$51,242M) |
| Family of Apps(應用程式家族)廣告營收 | US$63,061M | 3Q26;年增 26% |
| Family of Apps 其他營收 | US$1,097M | 3Q26;年增 59%(主要來自 WhatsApp 付費訊息與訂閱) |
| Reality Labs 營收/營業虧損 | US$443M/-US$4,129M | 3Q26;營收年減 6% |
| 總成本與費用 | US$51,613M | 3Q26;年增 68%(含 US$9.89B 法律費用) |
| 營業利益/營業利益率 | US$12,988M/20% | 3Q26;年減 37%(3Q25 為 40%) |
| 淨利/稀釋 EPS | US$9,860M/US$3.83 | 3Q26;3Q25 為 US$2,709M/US$1.05(當期有大額一次性稅務費用) |
| 有效稅率 | 24% | 3Q26;排除法律費用為 17% |
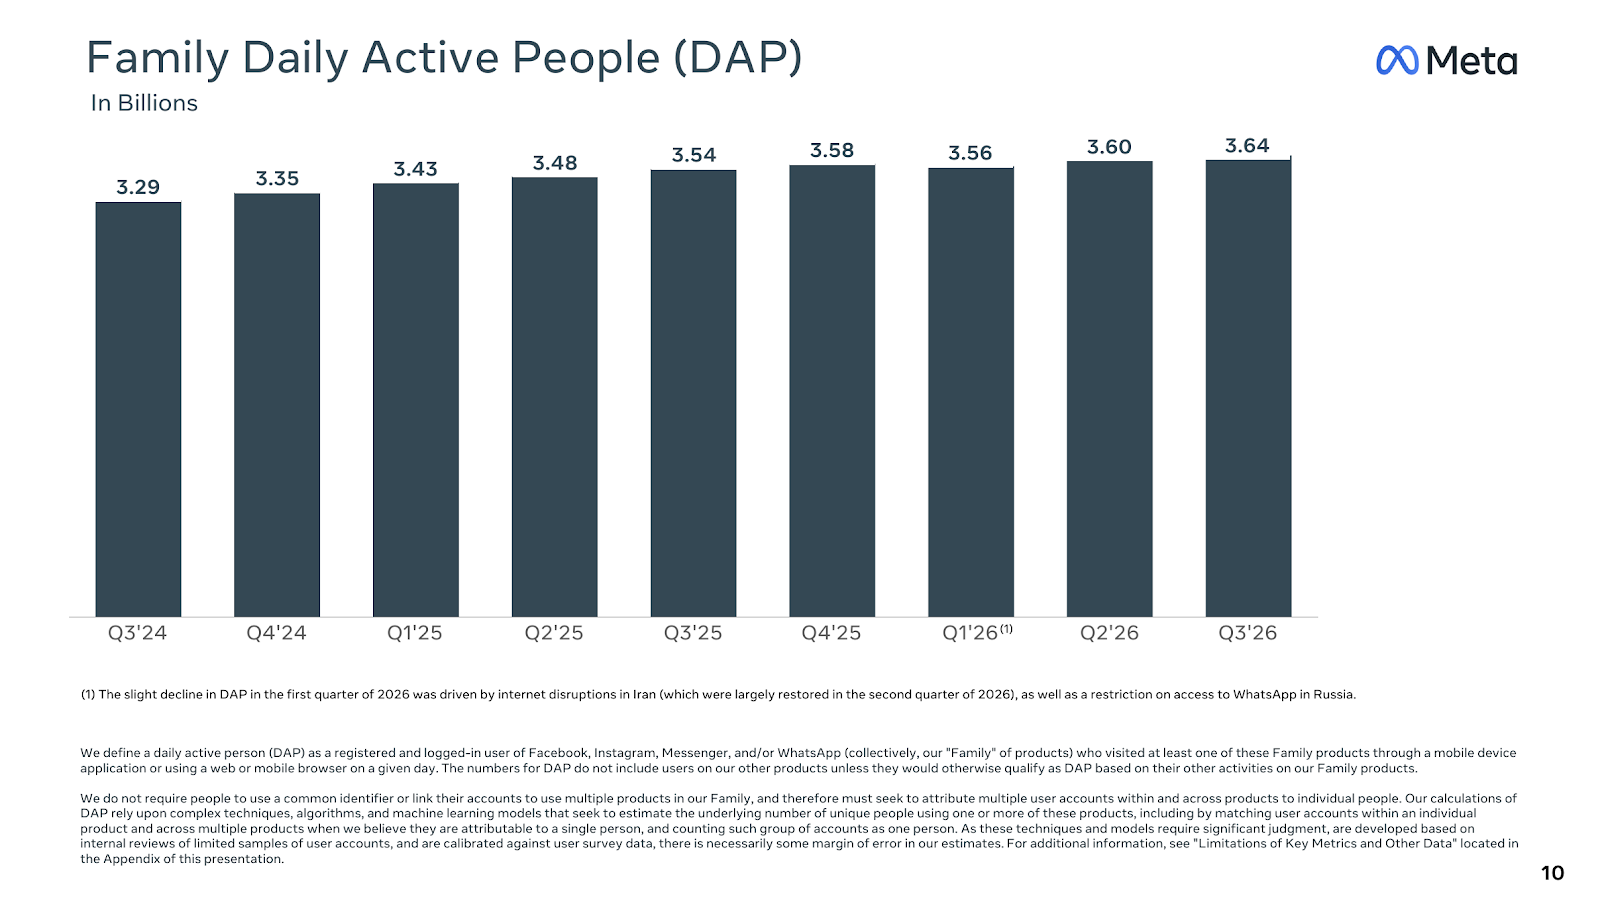
| 每日活躍人數(DAP,Daily Active People) | 3.64B | 2026 年 9 月平均;年增 3% |
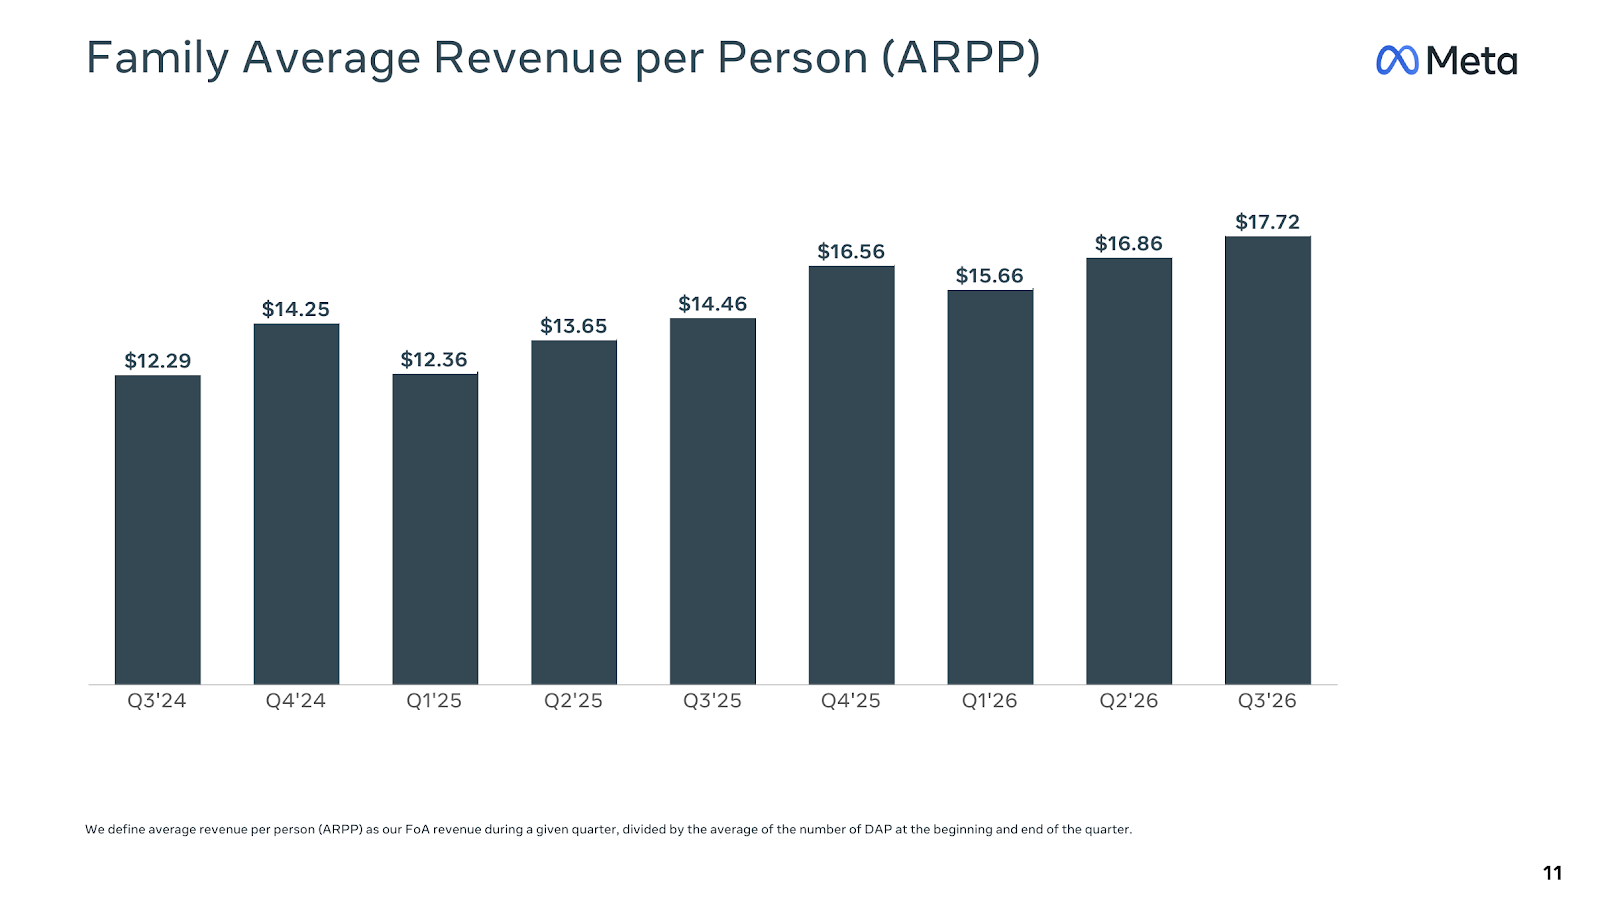
| 每人平均營收(ARPP,Average Revenue per Person) | US$17.72 | 3Q26 |
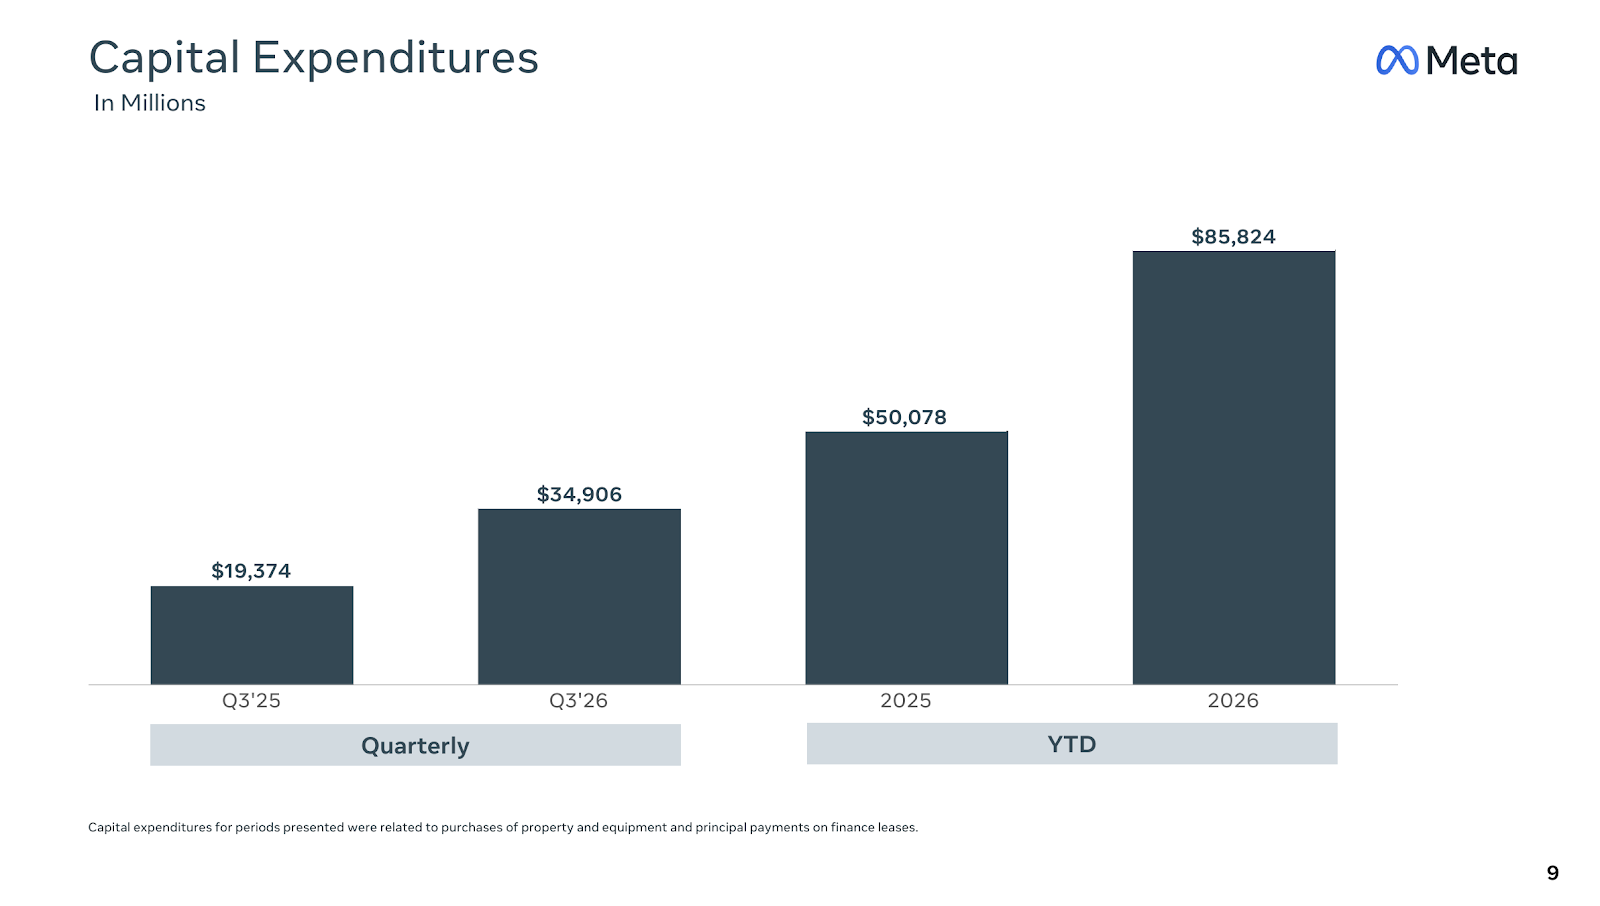
| 資本支出(含融資租賃本金) | US$34.91B | 3Q26 |
| 營業現金流/自由現金流 | US$32.79B/-US$2.12B | 3Q26 |
| 現金、約當現金與有價證券 | US$82.45B | 2026-09-30 |
| 債務 | US$83.7B | 2026-09-30(財務長 Susan Li 於 earnings call 說明) |
| 員工人數 | 66,775 人 | 2026-09-30;年減 15% |
| 4Q26 營收(管理層預期) | US$73–76B | 4Q26 |
| 2026 全年總費用/資本支出(管理層預期) | US$175–179B/US$135–145B | 2026 全年 |
Earnings Call 全文翻譯
開場:投資人關係總監 Rob Bevegni
謝謝。大家午安,歡迎參加 Meta Platforms 2026 年第三季 earnings call。今天和我一起說明業績的是執行長 Mark Zuckerberg 與財務長 Susan Li。今天的發言包含前瞻性陳述,這些陳述基於今天的假設,實際結果可能因各種因素而有重大差異,包括今天的財報新聞稿,以及向 SEC(美國證券交易委員會)申報的 10-Q 季報中所列的因素。我們不負有更新任何前瞻性陳述的義務。今天會同時提出 GAAP(一般公認會計原則)與部分非 GAAP 財務指標,兩者的調節表列於今天的新聞稿。新聞稿與投資人簡報都已放上 investor.atmeta.com。現在請 Mark 發言。
執行長 Mark Zuckerberg:開場談話
大家好,謝謝參加。過去幾個月非常忙碌,也非常令人興奮。我們的應用程式家族現在每天有 3.64B 人使用,Facebook 與 Instagram 的參與度都創新高。在影音強勁成長帶動下,Threads 的月活躍用戶已經超越 X,而且持續快速成長。WhatsApp 的訊息量創下新高,也逐漸成為代理(agent)越來越重要的平台。
過去幾個月,我們朝「把個人超級智慧(personal superintelligence)帶給每個人」的目標達成了幾個重大里程碑。Muse 個人代理是我們史上最成功的發表之一;我們推出了第一個前沿模型 Muse Wonder;也推出幾款整合 Muse 的新眼鏡與裝置,包括即將上市的新款音訊眼鏡。
我們談個人超級智慧的願景已經超過一年。我們希望幫助每個人擁有一個能力極強、理解你的目標、能幫你達成目標、以你想要的方式改善生活的個人代理,不論是改善人際關係、幫你省時間、省錢、創業、創造新東西,或任何你能想像的事。Muse 就是這個願景的產品形式。現在我們已經具備實現它的基礎技術,雖然還有很多工作要做,但起步位置非常強。
短短一個半月,美國與加拿大已有超過 10M 人設定了 Muse 個人代理。成長持續強勁,我們幾乎每天都是 App Store 第一名。參與度與留存也有好的開始:大約 25% 設定 Muse 的人在任何一天都會使用。對最早期的使用者來說,用得越久,留存似乎越好。換個角度看,這是 Threads 起步水準的兩倍以上,我們認為也是其他 AI 應用程式起步水準的兩倍以上。
Muse 最常見的用途是購物,超過四分之一的使用者會用它購物,平均購買金額超過 US$200。Plaid 告訴我們,他們從沒在其他服務上看過像他們在 Muse 連接器上看到的這種活躍度;第一週我們還必須和 Stripe 合作提高信用額度,因為交易量超出所有人的預期。購物之外,最常見的連接器是個人生產力,以及把 Muse 連到電子郵件、行事曆等其他服務。這也顯示我們打造 Muse Secure VM(安全虛擬機)、提供最先進隱私與安全保護的重要性;我們也很期待很快推出 Muse Confidential VM,讓連 Meta 都看不到你的內容。我們也看到 Muse Wonder 進一步提升品質、參與度與留存,這代表隨著智慧持續提升,Muse 的表現會越來越好。
既然 Muse 已有明確的產品市場契合(product-market fit),我們正進入一個更偏營運、專注擴大規模的新階段,而這個階段的目標正好發揮 Meta 的許多強項。我們要做三件事:擴大產品規模、成長營收、優化運算成本。我們預期 Muse 會成長到服務數十億人,這既是我們的使命,也是我們的策略。
說它是使命,是因為我們相信應該把個人超級智慧的力量交到每個人手上;我們認為這是確保所有人都有正向未來的路徑,以個人賦權作為繁榮的來源,以權力平衡作為安全的基礎。在價值觀層面,我們相信廣泛提供這項能力,是我們能做的最好的事。說它是策略,是因為我們認為,在一個大規模網路中的數十億個 Muse,彼此協作,能為人與企業完成更多事。所以我們希望盡快建立大規模的 Muse 網路。
從商業角度看,我們既有應用程式家族的每位美國用戶平均營收,每年達數百美元;由於我們已經看到大量商務活動,我們預期 Muse 長期能達到更高的水準。這需要一些時間,但我們現在就開始著手。我們的商業模式會有幾個部分:對大多數人來說,產品應該是免費的,我們會打造商務工具,依我們協助促成的交易收取費用,預期由企業支付。想用最先進模型或額外 token 的人,可以直接訂閱付費。想用 Muse 擴展業務、需要額外功能的企業主,或希望員工在工作中使用 Muse 的公司,也可以直接訂閱付費。至於希望 Muse 幫忙提升他們在 Meta 上的內容與廣告個人化和品質的人,也能串接這些體驗。補充說明一下,我剛才說的平均營收,是指既有 Muse 使用者在應用程式家族上貢獻的營收。
運算方面,我們正在建置未來幾年服務超過 1B 人的容量。短期內 Muse 的運算需求非常高,但我們預期明年能把它的成本效率提升 10 倍以上,讓它在營收規模起來後可以獲利。如果運算效率在之後幾年持續快速提升,我們認為這非常可能,那麼 Muse 在多年期間會有很高的獲利能力。核心業務的實力讓我們能在那之前就擴大 Muse 網路,我們相信 Meta 是最有條件執行這個策略的公司。
關於運算經濟還有一點:由於訓練是一筆龐大的固定成本,既然我們已經有領先的模型,就希望盡量服務高毛利的推論需求。這就是為什麼我們正在打造由 CJ Desai 領導的 Meta Enterprise 平台。Muse Wonder 以及我們正在訓練的更先進模型,可以在 Muse 網路之外提供更多高毛利服務,包括我們的 API、Muse Code 與其他企業服務。
我們業務的一個根本特性,是這些運算有很多好用途。Muse 網路、企業平台的確切成長速度,以及 Muse Wonder 和後續模型能如何加速核心業務,都很難精準預測。但透過建立多種部署先進模型的方式,我們提高了其中一項或多項大幅超出預期的機率。除了服務其他企業之外,我們還沒找到把運算用於加速自身核心業務的效益極限。我們已經用 Muse Wonder 建立評測,衡量它能多有效地自主改善我們的推薦與廣告系統;隨著接下來的模型更先進,我預期這些系統的改善速度會越來越快。
接著談模型。Muse Wonder 在個人超級智慧重要的許多面向上都是最先進的,這證明了自行訓練模型、提供最佳體驗的重要性。除了 Muse,我們也看到自 4 月開始推出新模型以來,Meta AI 的每人參與度增加了一倍以上。雖然 Muse Wonder 是最重要的發布,但我對整體執行速度也非常滿意。過去幾個月,我們推出了 Muse Spark 1.2 與 1.3、Muse Code、兩款開放權重模型 Muse Glimmer 與 Muse Spark Open,還有 Muse Voice。
接下來,在這個領域快速前進的情況下,我們會同時專注於推進智慧前沿,以及把這些模型蒸餾成更小、更有效率、為個人代理優化的產品模型。我的看法是,我們能透過規模化打造超級智慧,所以正有條不紊地一階一階往上爬。我們已經在開發 Muse Wonder 之後更大的模型,會非常令人驚艷;也在開發即將推出的新小模型,以更高效率提供 Muse Wonder 等級的智慧。
接下來,個人超級智慧現在也是 Reality Labs 的重點。Muse 下個月開始登上 Meta 眼鏡,這會是重要的一步。大家已經很喜歡眼鏡的許多功能:聽音樂、通話、捕捉瞬間、聽力輔助等等。但長期來說,我們預期 Muse,以及全天候隨身的個人超級智慧,會是體驗中最重要的部分。Muse 也是眼鏡商業模式的核心。我們的使命與策略是服務所有人,所以裝置定價不是為了從硬體賺大錢,而是要在上面建立一個龐大的軟體與超級智慧業務。眼鏡銷售持續快速成長,有了 Muse,我們預期付費訂閱會增加,這塊業務會從現在開始明顯改善。
我在 Connect 也分享過,我們正在調整虛擬實境的策略:只有在出現重大突破時才推出新裝置,例如今年的 Meta VR 眼鏡,這當然是史上第一個以一副眼鏡呈現的 VR 體驗。我仍然相信,在日常眼鏡上提供全像體驗、融合實體與數位世界,會先從 VR 走出來,但我們會放慢這方面的投資步調,優先交付個人超級智慧。綜合這些因素,管理層預期 Reality Labs 的損益會從現在開始改善,明年營業虧損降到約 US$15B,之後朝獲利邁進。
最後,我想花點時間談我們看到的速度。快速行動、快速學習、以規模更好地服務大家,一向是我們做法的重要部分,但最近速度更快了。去年我們推出 Edits,現在已超過 50M 活躍用戶。Forum 和 Seller 等新應用程式由小團隊打造,正快速成長、服務重度使用者。Muse 從白板上的一個想法到成功的產品,只花了大約八個月。我們即將推出 Muse Charm,從概念到放進大家口袋的硬體裝置,不到一年。
我對我們正在打造的東西感到驕傲。大家對未來有各種不同看法,但在 Meta,我們相信未來屬於每個人,而把力量交到人們手上,是到達那裡的方式。我認為這很重要,世界上需要有一家公司代表這些理念。但這不只是理念,也關乎執行。所以我感謝每一位努力把這一切帶給全球數十億人的同仁,也一如往常感謝和我們一起走這段路的各位。接下來請 Susan。
財務長 Susan Li:財務說明與展望
謝謝 Mark,大家午安。先談分部業績,除非另有說明,以下都是年比。
第三季 Family of Apps 總營收 US$64.2B,年增 26%。Family of Apps 廣告營收 US$63.1B,按報告與固定匯率計算都年增 26%。第三季我們所有服務的廣告曝光總數年增 10%,各地區曝光成長都很健康,來自參與度與用戶成長,以及廣告載入量優化。全球平均每則廣告價格年增 14%,來自廣告成效提升,以及總體環境相較去年第三季改善;部分被強勁的曝光成長抵銷,尤其是來自變現較低的版位與地區。Family of Apps 其他營收 US$1.1B,年增 59%,主要來自 WhatsApp 付費訊息與訂閱營收。Reality Labs 分部第三季營收 US$443M,年減 6%,原因是 Quest 頭戴裝置銷售下滑,部分被 AI 眼鏡營收的持續強勁成長抵銷。
合併業績方面,第三季總營收 US$64.6B,按報告與固定匯率都年增 26%。第三季總費用 US$51.6B,年增 68%,其中包括與 2026 年 8 月多州檢察長協議相關的 US$9.9B 費用。年增主要來自法律相關成本、基礎設施成本與第三方 AI token 成本;基礎設施成本增加來自第三方雲端支出、折舊與資料中心營運成本上升。
第三季末員工超過 66,000 人,在 2026 年 5 月裁員後較第二季減少 12%。第三季 GAAP 營業利益 US$13B,年減 37%,營業利益率 20%。排除與上述法律和解相關的第三季法律費用,第三季營業利益會年增 11%。本季稅率 24%,高於我們的展望區間,主要因為法律費用中不可扣抵的部分。淨利 US$9.9B,每股 US$3.83。資本支出(含融資租賃本金支付)US$34.9B,用於伺服器、資料中心與網路基礎設施。自由現金流為負 US$2.1B。季末現金與有價證券 US$82.4B,債務 US$83.7B。
接著談業務表現。驅動營收的兩大因素是:為社群提供吸引人的體驗,以及長期有效地將參與度變現。
第一點,Instagram 的內容推薦持續帶來顯著成效。第三季全球每位用戶使用時間創新高,年增雙位數,Reels 和 Feed 都很強。Facebook 的 Reels 使用時間在全球與美國都創新高,兩者皆年增雙位數。Threads 也持續擴大,每位用戶使用時間年增超過 20%。各服務的參與度成長,持續來自我們在推薦內容的相關性、個人化與時效性上的改善。
在推薦引擎的檢索與排序上的投資,持續在 Instagram 與 Facebook 帶來正面成果。例如在 Instagram Reels,第三季的相關性改版讓 Reels 使用時間增加超過 4%,部分來自升級的模型架構,一次排序一整串 Reels,而不是逐支獨立評估,以及加入更豐富的觀看時間訊號。在 Facebook Feed 與 Reels,我們完成了新一代生成式檢索架構的全球上線。這個受 LLM(大型語言模型)啟發的架構,會以語意表示標記內容並生成潛在推薦,讓系統在新貼文累積大量互動之前,就能把相關內容推出去。這個新架構目前已涵蓋約四分之一的非好友 Feed 瀏覽與一半的 Reels 瀏覽,讓 Reels 觀看時間增加 1%。
推薦工作也幫助我們提供更新鮮、更個人化的內容。目前近 45% 被推薦的 Instagram Reels 發布不到一天,比第二季高出超過 11 個百分點。在 Facebook Reels,我們讓排序模型能考量的歷史紀錄增加一倍,帶動美國 Reels 觀看時間增加 1%。LLM 也幫助我們更深入理解內容。我們每天持續用 LLM 內容理解系統處理 Instagram 的公開貼文,這些訊號到本季末讓 Instagram 搜尋結果的互動提升 1%。本季我們也開始把內容理解模型移轉到自家的 Muse 模型家族;在離線評估中,這些模型表現優於先前的正式模型,並讓 Instagram、Threads、Facebook 與廣告的單位內容處理成本降低超過 80%。除了提升品質,掌握更多技術堆疊也讓我們更有彈性,能圍繞對個人化最重要的訊號開發模型。
第二個驅動因素是提升變現效率,我們看到持續為使用我們服務的企業提升成效的大機會。在廣告系統中,我們部署更具預測力的模型,更深入理解用戶、提供更符合個人偏好的廣告體驗,同時讓基礎設施更有效率。上一季我們推出 Meta Generative Recommender,用 LLM 推理廣告內容與用戶偏好,預測每個人最適合的廣告。第三季我們把這套生成式檢索方法上線到 Facebook Feed,讓目標族群的轉換增加近 2%。此外,我們把廣告排序的 GEM 模型擴展到更多版位,讓站外轉換廣告活動的轉換增加 1.7%、App 廣告轉換增加 9.6%。我們也持續有效率地擴展檢索系統:第三季 Andromeda 的改進,例如提高模型複雜度與吞吐量,讓 Facebook 的轉換增加 1.4%。
我們也運用 AI,讓企業更容易管理廣告活動、製作素材、掌握成效機會。Meta AI Business Assistant 正成為廣告主更主動、更有能力的夥伴。我們估計,採用其建議的廣告主,在每次轉換成本相同的情況下多帶來近 5% 的轉換,廣告投放金額也比類似的未採用者高 9%。我們正推出更多功能,包括素材洞察、更完整的業務脈絡,以及更多代理式動作,讓行銷人員能透過對話式體驗規劃、製作與優化廣告活動,排程任務與提醒,並以核准與預覽機制保有掌控權。舉個例子:Vermont 一家家族經營的楓糖漿生產商 Simply Organic Maple,用 Meta AI Business Assistant 改善廣告訊息。在助理建議測試更長、描述更豐富的廣告文案後,購買量增加 57%,每次購買成本降低 36%;表現最好的改版廣告帶來 3 倍的廣告投資報酬率,比原版提升 52%。
生成式 AI 廣告素材工具的採用也持續擴大。第三季近 10M 廣告主至少使用過其中一項工具。廣告主對影片生成功能的採用季增 25%,部分來自現成影片功能,只要上傳一張圖片,幾秒鐘就能生成影片。我們也在擴大創作者與廣告交會處的機會。合作廣告(partnership ads)讓廣告主能與創作者、品牌及其他企業一起投放廣告,第三季持續快速成長,年增超過 97%,年化營收超過 US$15B。第三季我們也完成 Creator Marketing Hub 對所有廣告主的全球上線,把尋找創作者、整理內容、啟用合作廣告整合在同一處。目前可搜尋到的創作者超過 10M 位,我們正把 Meta AI Business Assistant 整合進這個平台,讓廣告主能用對話搜尋創作者、找出可用於合作廣告的內容,並在整個創作者行銷流程中取得建議。
廣告之外,我們也在建立更多讓生態系參與度變現的方式。9 月我們宣布 Meta One 全球擴展,這是面向消費者、創作者與企業的統一訂閱服務,正逐步推出,涵蓋 Instagram、Facebook 與 WhatsApp 上超過 50 項功能,包括 Meta Business Agent 與 Meta AI,至今訂閱與試用數已超過 15M。各應用程式與 Meta AI 的核心體驗會維持免費,訂閱則提供更專門的功能與更多 AI 使用額度。
除了既有服務的變現,我們也圍繞消費者代理打造新體驗與新營收來源。Mark 提到 Muse 早期的亮眼動能,用戶使用 Muse 的理由很多,前三大類別是購物、個人生產力與創作。用途之廣讓我們很受鼓舞,其中購物被超過 25% 的 Muse 週活躍用戶使用。雖然短期優先事項是提高採用率、擴大 Muse 的觸及,但我們看到多條變現路徑,先從訂閱開始。我們也看到把 Muse 延伸到小型企業的重大機會。根據近期的用戶調查,我們估計至少有 500M 家自認為小型企業的商家使用 Meta 的應用程式家族接觸客戶、創造營收。Muse 可以幫助這些企業獲客、提高營運效率,同時幫助消費者完成交易。長期而言,消費者代理與企業代理可以直接連結並交易,在付費使用、商務與企業服務上創造機會。
在成長的同時,我們也專注建立可持續的單位經濟。Muse 的運算密集度代表擴大用戶基礎需要大量投資,我們預期總服務成本會上升。同時,我們預期未來一年運算成本效率提升 10 倍以上,來自更善用離峰容量、更有效率的模型與推論優化。隨著營收擴大,這些效率提升讓我們有信心長期建立高獲利的業務。
接著是財務展望。管理層預期 2026 年第四季總營收介於 US$73B 到 US$76B,以目前匯率計算,匯率約對年增率造成 1 個百分點的逆風。費用與資本支出方面,我們上調費用展望,納入第三季認列的 US$9.9B 法律費用,現在預期 2026 全年總費用介於 US$175B 到 US$179B。排除第三季法律費用,我們仍預期 2026 年營業利益高於 2025 年。分部層面,我們現在預期 Reality Labs 2026 年虧損較 2025 年減少,落在 US$18B 到 US$19B。我們預期 2026 年資本支出(含融資租賃本金支付)介於 US$135B 到 US$145B,由先前的 US$130B 到 US$145B 收斂。若稅務環境不變,我們預期 2026 年第四季稅率介於 15% 到 17%。
此外,我們持續關注可能對業務與財務結果造成重大影響的法律與監管事項。例如,多個市場對青少年相關議題的審視持續,美國未來幾個月也排定了多起青少年相關的審判。
展望 2026 年之後,我們仍在擬定明年的預算與產能規劃,但預期會持續積極投資,支援核心業務與新興 AI 計畫。我們現有的產能,加上排定上線的產能,讓我們能彈性地在模型訓練、核心業務成長,以及新產品的開發與支援之間分配資源。我們的 AI 投資已經透過更強的參與度、更好的推薦與更有效率的變現,帶來可觀的增量廣告營收。在此基礎上,MSL(Meta Superintelligence Labs,Meta 超級智慧實驗室)的投資正在建立釋放重大新營收機會、強化全公司能力所需的技術與基礎設施。雖然這些投資的回報期會比核心業務長,但變現機會的廣度與內部效率提升,讓我們對其長期潛力有信心。
展望未來,雖然我們不提供 2027 全年營收展望,但 AI 投資對核心業務帶來的效益,加上模型進展與產品發表帶來的新機會,讓我們有條件在整個 2027 年維持強勁的整體營收成長。另外,我們仍專注改善 Reality Labs 的獲利能力。如 Mark 所說,管理層預期明年虧損縮小到約 US$15B,因為我們會把投資重新分配到其他優先領域,主要是 AI。
最後,我們今天宣布計畫設立新的無投票權股份類別,以股票股利的方式分配給所有既有股東:每持有一股既有股份,可獲得一股新的無投票權股份,效果上等於 1 拆 2。我們預期 2027 年 1 月下旬開始交易。總結來說,第三季業務動能持續,核心廣告與參與度計畫執行強勁,我們也對把個人超級智慧帶給每個人的進展感到興奮。Krista,請開放提問。
Q&A 1:Brian Nowak(Morgan Stanley)|回答:Mark Zuckerberg、Susan Li
Brian Nowak:謝謝接受提問。我有兩個問題,一個關於 Muse,一個關於企業服務。首先恭喜 Muse 的成功。在分析用戶行為與產品時,能否談談你們最想解決、限制未來用戶成長斜率的因素?不論是能力、模型效率、容量等等,讓我們了解未來用戶成長的限制因素是什麼。第二,Mark,能否說明你對 Meta Enterprise 產品的願景,以及希望為採用服務的企業提供哪些關鍵價值?
Mark Zuckerberg:我可以兩個都談,Susan 再補充。Muse 方面,如我提到的,美國和加拿大已有超過 10M 人設定。但到目前為止最大的限制之一,是因為這是運算密集的服務,我們還沒有全球推出。部分原因是希望針對每個地方優化,連接器也需要一些工作;但部分原因是我們要確保有效率地推出。
這有利有弊。好處當然是,前六週就有 10M 人使用、註冊,而且全部都是美國人和加拿大人,只在少數市場,這讓成績更令人印象深刻。如果真的更廣泛推出,你會預期這個數字會比現在大得多。但另一方面,我們必須把效率做到位,讓這件事合理,這是我們必須做的一大部分。
運算效率的工作也很重要,因為我們要確保建置足夠的運算,如果能達成特定的運算效率目標,就能服務我們認為會超過 1B 人的規模。這方面顯然也還有很多工作,會是未來一年的限制因素之一。我們也要圍繞它建立業務,我談過這點,而且和提高運算效率同步進行,對於讓這件事在商業上可行很重要,我對此是樂觀的。
再來就是持續提高產品價值,我認為主要會透過持續開發新模型來達成。這也是為什麼我提到,Muse 最先是用 Muse Spark 推出,目前也是免費方案的預設模型。我們推出了 Muse Wonder,付費方案現在就能使用,我們知道它的表現好很多,所以正在開發更有效率的 Muse Wonder 版本,以便更廣泛推出。你可以想像,隨著我們往前迭代兩、三代模型,當智慧和能力大幅提高、能為人們解決更多問題,而且能以更實惠的價格提供時,會為人們釋放更多價值。我們對此非常興奮。
接著談企業服務,我認為兩者有一些關聯:短期內主要的企業產品會是模型 API 和 Muse Code,加上我們已經擴展一段時間的企業代理,這三項都成長得很快,我們很興奮。長期來說,我們希望也建立一整個由 Muse 代理組成的企業網路。企業代理我們在先前的 earnings call 談過,可以幫企業處理銷售與客服。但我們看到,很多人現在其實用 Muse 來經營事業,尤其是小型企業。我們認為有機會打造一個代理,讓人們把創業中那些困難、耗時、但不是核心的部分自動化,這很重要。再來是做一個人們可以帶進不同企業環境、在那裡工作的 Muse 版本,這也會很重要。
在這之外,是建立我所說的 Muse 網路:讓 Muse 不只是單人遊戲、你只有自己的 Muse,而是讓你的 Muse 能和朋友、家人的 Muse 協作;如果你想買東西,不只是瀏覽那家企業的網站,而是和它的代理對話。我認為讓這一切順暢運作,會在大規模時釋放巨大價值。企業用途會是其中很大一部分,但也會為消費者帶來非常有價值的效用提升。所以我對兩者都非常興奮。
Susan Li:我補充 Mark 對企業服務的說法。AI 今天正在企業領域造成巨大的顛覆。就我們所見,我們不認為傳統企業軟體公司已經穩操勝算;事實上,這個領域今天的部分領先公司,幾年前還不存在。這些公司在模型開發上做了大筆投資,我們也一樣,而且我們有越來越有競爭力的模型,可以為所有用戶,包括小型企業和大型企業帶來效益。今天已經有 500M 家企業在使用我們的產品。
所以我們真的相信 AI 會重塑企業的運作方式。我們預期各種規模的企業會在軟體開發與生產力、銷售、行銷、客服等領域使用 AI 代理。我們有服務這個市場的差異化資產,結合模型、基礎設施、全球通路,以及與企業的長期關係。我們希望這能成為一個新的、多元化的經常性營收來源,支援多種商業模式,包括訂閱、依用量計費的 API、訊息與其他營收項目。我們預期這會是一個需要多年發展的機會,並打算在客戶需求與產品市場契合得到驗證後,再擴大投資。
Q&A 2:Eric Sheridan(Goldman Sachs)|回答:Mark Zuckerberg、Susan Li
Eric Sheridan:非常感謝接受提問。第一個問題延續 Brian 的問題:思考代理式商務(agentic commerce)的摩擦點時,有些聚合平台或供應商不希望代理與他們的平台或服務互動,你們如何解決這類摩擦?在中長期,如何在消費者今天使用的既有服務,和可能被代理行為改變的模式之間,降低摩擦或取得適當平衡?第二,今晚隨財報宣布新股份類別,對於資本來源與優化資本結構,確保投入適當金額以掌握未來幾年 AI 帶來的機會,有沒有更新的想法?
Mark Zuckerberg:我回答第一個。抱歉,第一個問題是什麼?
Susan Li:代理式商務的摩擦點。
Mark Zuckerberg:了解。目前我們看到的是,絕大多數企業都非常樂意支援這件事,因為他們知道這會是新機會,不只能提高既有客戶的銷售與體驗品質,也可能帶進新客戶。當然,整個商業生態系中,不同的人採用的速度不同,我們發展生態系的策略會依情況調整。但整體而言,我們非常驚喜地看到,大量企業很快就想搞清楚如何讓 Muse 更有效地使用他們的服務,而且主動聯繫我們進行整合。我認為這是非常好的跡象。當然不是每個人都想當早期採用者,這沒關係,我們會依對他們合理的條件合作。但長期來說,讓這件事順利運作對每個人都會很有價值,到目前為止我們的軌跡不錯。
Susan Li:我補充一下,也回答你的第二個問題。我認為代理會是現實演進的重要一環,每個人都必須適應代理式商務這個新時代的意義。我們有很多企業非常樂意和我們合作,也有一些企業可以理解地專注於保護客戶關係。我們預期市場最終會逐漸遠離「代理像人一樣去操作每一個數位體驗」的模式。長期來看,會走向更多經授權、結構化的互動,包括經身分驗證的 API、核准的代理合作,或消費者個人代理與企業自有代理之間的直接溝通。我們正在協助建立支援這種模式所需的標準。本月稍早,我們預覽了 Personal Agent Protocol(個人代理協定),這是橫跨 Muse 與 Meta 企業代理的開放標準,我們正與 Sierra、Walmart、Stripe、Shopify 等產業夥伴共同開發。這個協定旨在定義消費者的個人代理如何安全、可靠地與企業代理互動,並為企業和客戶保留適當的控制權。採用可能會不均衡、需要時間,短期內我們預期許多體驗仍會是 AI 輔助而非完全自主。但隨著可信任的整合逐步發展,代理證明能帶來增量價值與需求並安全運作,我們預期會有越來越多企業樂於參與。
第二個問題是關於新股份類別。我們設立這個新股份類別,目的是建立一種公開交易的無投票權股票,可用於募資、員工薪酬、併購與其他一般公司用途,同時保留既有 Class A 與 Class B 股東的投票權。我們相信這個股份類別會維持創辦人領導的架構,也會擴大我們的融資工具,讓我們有彈性投資於 AI 帶動、在各業務都看到的前所未有的動能。目前沒有任何具體的融資計畫要宣布,但我們認為建立適當的資本結構框架、確保能取得多元的資金來源,是審慎的做法。
Q&A 3:Doug Anmuth(J.P. Morgan)|回答:Susan Li
Doug Anmuth:謝謝接受提問。我有兩個問題。首先延續 Susan 剛才的說法:隨著 Muse 演進、更多企業採用代理,走向更多經授權、代理對代理的交易時,情況會如何改變?長期能釋放什麼?第二,關於費用與資本支出,談 2027 年,我知道你們還沒到那一步,但回顧先前的說法,你們談過在 2026、2027 年把運算最大化,2028 年再有更多彈性;一年前你們也說 2026 年的金額增幅會明顯更大,另外也提過每年營業利益成長。這些說法有沒有哪個能幫助我們思考 2027 年?
Susan Li:謝謝 Doug。第一個問題是代理生態系如何演進,我希望能更精準預測,我認為這需要時間,也會有點不均衡。但我確實認為,今天我使用 Muse 時,很明顯有很多環節,如果 Muse 能更順暢地和另一端的企業代理互動,體驗會更好。例如,如果 Muse 要代我打電話給一家企業,由代表那家企業的企業代理接聽,對企業來說會更方便。
Muse 很獨特、產品體驗很棒的原因之一,是它代表我展現的主動性。我給它一個任務,即使遇到一些障礙、找不到合適的東西、需要另闢路徑幫我找到想要的東西,Muse 都會去執行。我認為不論是消費者代理或企業代理所展現的這種主動性,會讓比今天更多的交易、更廣泛的活動發生。今天多數行動主要是在潛在需求自己浮現時才發生;但我可以讓 Muse 持續幫我搜尋、定期回報我在找的東西,每月寄給我 10 本新書。代理也應該為企業做類似的事。我認為這會為代理對代理互動的長期樣貌,創造一個新的、更主動的框架。
第二個問題是 2027 年。我們在擬定明年預算與產能規劃上還相當早期。目前我們正在評估很多在不同時間尺度上有吸引人報酬的投資提案,想找出如何在整體預算與財務目標的框架內,盡可能資助更多提案。這非常動態,也還早。所以在第四季 earnings call 之前,我們沒有更具體或量化的內容可以分享,第四季 earnings call 通常是我們給出隔年指引的時候。
Q&A 4:Justin Post(Bank of America)|回答:Susan Li
Justin Post:謝謝。一個問題給 Mark,一個給 Susan。Mark,你手上有了這個強大的新模型,除了對外,內部似乎也有很多可以做的,特別是廣告業務。你們已經圍繞 AI 重新架構系統,部署新模型後還有多少改善空間?你怎麼看?Susan,你提到明年營收強勁成長,這是指廣告,還是也包含明年開始貢獻的增量 AI 營收?
Susan Li:兩個問題我都可以回答。第一個問題,我們的廣告業務多年來一直受益於持續的投資,包括過去所謂的傳統 AI 機器學習模型,當然也包括近期這一代的模型。我想點出三個主題。
第一是傳統的成效改善路線圖,我會形容為例行性的機器學習工作,這條管線依然強健。展望 2027 年,同樣不提供展望,但我會說,我們在參與度與廣告計畫上的產品改善投資,讓我們有信心在整個 2027 年有可觀的空間成長核心業務。這也回答了你的第二個問題。基本上,我認為排序與推薦的管線很健康。
第二,我們對一些新的研究方向很興奮。隨著轉向更以 LLM 為主的 AI 基礎設施,能更深入推理人們的偏好與興趣,涵蓋自然內容與推薦,我們預期這些研究也能為排序與推薦引擎帶來效益。
第三,生成式 AI 工具已經對廣告主非常有價值,我們預期提供給廣告主的功能會持續增加,主要透過 Advantage+ 套件,讓廣告主更容易、更順暢地生成素材,不論是把一張圖片生成影片,或生成聲音,全都是為了讓廣告對每位觀看者越來越個人化。所以我們認為這三方面都有可觀的空間。
第二個問題是明年的營收成長。如我提到的,我們對明年預期在核心廣告與參與度計畫上的預算投資感到樂觀。我們也在打造幾項新的 AI 業務,預期能在 2027 年開始貢獻增量營收,但更重要的是長期能大幅擴大。這些包括透過訂閱、交易、廣告將 AI 產品變現,以及發展企業服務,如先前問題中討論的。雖然許多機會仍處於早期,短期重點是打造高品質產品、達成產品市場契合並擴大規模,但我們觸及數十億人、建立大規模業務的過往紀錄,讓我們相信 AI 長期會成為營收多元化的重要來源。
Q&A 5:Mark Shmulik(Bernstein)|回答:Mark Zuckerberg、Susan Li
Mark Shmulik:謝謝接受提問。Mark,Connect 之後感覺像是公司進入下一個時代,業務重新以 Muse 為中心。這樣理解內部的狀況公平嗎?如果是,能否多談談某些業務的任務與目標可能如何改變?Susan,有趣的是,發布節奏上企業服務的宣布早於部分小型企業服務。感謝你對中小企業代理機會的說明,能否多分享服務並擴大中小企業產品所需的工作?
Mark Zuckerberg:第一個問題我簡短談。一年多前,我寫了那封關於個人超級智慧的信,作為我們工作的北極星。這基本上延續了公司 20 多年來的工作主軸,聚焦於賦權個人、讓人們有發聲的機會、給人們以自己想要的方式連結的工具,而把這延伸到 AI 的工作上,我們認為在下一代技術中,最重要的是把這項技術的力量交到每個人手上,也就是個人超級智慧的願景。
我們已經做了一段時間。當初重整 MSL、建立實驗室時,很大一部分想法是,我們需要專門打造擅長當個人代理的模型,透過自己擁有、打造、設計端到端技術,包括模型與代理,才能提供最好的體驗。這已經醞釀一段時間了。眼鏡的願景也是如此:我們想打造下一代硬體平台,為人們提供最好的端到端體驗。我認為這也開始兜在一起,未來幾年會更明顯。這些都是長期押注。我覺得這就是我們存在的意義:做長期的技術押注,為全球數十億人設計最好的端到端體驗。只要持續這樣做、持續執行得好,長期業務自然會照顧好自己。我對團隊在這方面的表現非常驕傲。
Susan Li:謝謝 Mark。第二個問題是小型企業版 Muse。我們在 9 月下旬推出,你可以把它想成 Muse 的擴展:不是一個獨立產品,而是在既有 Muse 應用程式中加入一套新技能與連接器,幫助中小企業主經營營運、尋找新客戶。只要點幾下,就能連接企業的 Instagram 帳號分析、Facebook 專頁或 Meta 廣告帳號,加上企業已在使用的數十種第三方連接器,例如 Shopify、QuickBooks、Canva 等。它已經理解企業賣什麼、品牌語氣、客戶在問什麼,Muse 可以採取行動,包括分析廣告與內容成效、草擬廣告活動與客戶回覆,並標示問題。
我們正積極聆聽中小企業用戶,了解他們最主要的使用情境。我們看到他們用它來優化廣告、整理私訊、擴大銷售範圍、依庫存與新品讓網站保持更新,以及處理員工工作量分配。我們密切追蹤企業如何使用 Muse,以確保審慎推出新功能,讓 Muse 對中小企業最有用、最有生產力。另外,如我開場提到的,我們有獨特的觸點,接觸 500M 家自認為小型企業的商家。我們認為在消費者產品上的許多投資,也能延伸支援這些企業;我們也有多個優秀的管道,在全球向小型企業展示這些機會。這是我們已有極強平台的領域,我們非常興奮。我們也相信 AI 轉型廣泛地為我們開啟了企業市場這個新機會。
Q&A 6:Ross Sandler(Barclays)|回答:Susan Li
Ross Sandler:Mark,你稍早提到這點,能否進一步說明 Muse 目前每位用戶成本結構的一些高層次指標?你如何看待成本曲線往後下降,以及你們正在做哪些事來壓低成本曲線?
Susan Li:謝謝,我來回答,Mark 如果覺得我漏了什麼再補充。我們沒有關於 Muse 目前成本結構的具體數字可以分享。但如 Mark 所說,它的運算成本相當高。專注於運算效率,會是擴大 Muse 規模、把它發展成我們想要的業務的關鍵方向之一。
達成效率有幾個面向。較短期的包括利用離峰或閒置運算容量來執行部分工作、使用較小的模型;各種推論效率計畫還有很多工作可做,本質上都是為了提高 GPU 使用率,還有其他產品效率工作。較長期而言,隨著 LLM 規模化,我們預期能用更少的 token 完成更多任務,也能依靠 AI 模型本身幫助我們提升運行模型所用軟體的效率。我們認為效率路線圖上還有很多工作能幫助我們扭轉成本曲線,也預期 AI 帶動的技術進步,長期會幫助我們實現更大的節省。
Q&A 7:Mark Mahaney(Evercore ISI)|回答:Mark Zuckerberg
Mark Mahaney:謝謝,兩個問題。Meta 多年來有一套做法:推出新版位、先累積用戶成長與參與度,再加入變現。你認為這次是類似的做法,還是因為 Muse 的成本可以說比過去推出那些版位高得多,變現必須更快?另外想釐清你們提供的商務數據,大約 25% 的用戶、平均客單價 US$200 以上,商務是否包含旅遊消費,還是只是零售數據?
Mark Zuckerberg:我猜這次我們會比平常的做法更早開始處理變現,原因有幾個。一是無論成本或機會,涉及的數字規模都很大,要擴大規模,在變現上取得進展很重要。另一個是人們在做的事情有很大一部分是商務。至於你的問題,是的,也包括旅遊。我們或許會把旅遊視為不同的類別,但旅遊其實是 Muse 的另一個主要用途,人們用它規劃行程和各種事情,這和他們透過我們應用程式家族得到的東西不同。所以我認為這是我們要做的重要工作,才能提供人們想要的消費者價值;在此過程中,我們能建立一個模式,從我們幫人們創造的價值中抽取一定比例。我認為這對算清楚整體帳、讓我們能持續推進想要的運算建置、讓這個產品大規模觸及每個人,非常重要。
除了 Susan 在上一題所說的之外,我還要補充一個趨勢:我預期一年後,我們就能以更小的模型、用一小部分的成本,提供今天 Muse Wonder 或任何現有前沿模型的同等智慧。如果這代表 Muse 達到產品市場契合所需的基準水準,我們就會透過持續的模型開發,在效率上持續進步。當然比較不確定的是,我不認為一年後大多數人還會想用今天這個水準的智慧,因為智慧本身也在進步。所以我們必須同時推進所有事情:營收的各個部分與擴大規模,以及模型開發與各種效率提升,才能資助並支撐運算建置、觸及數十億人,而我們希望盡快達到這個目標。
我們不直接向每個人預先收費的部分原因,是我們想建立 Muse 網路;我們認為當有很多人和企業使用 Muse、能彼此協作時,它對人們的價值會更大。我認為達到這個狀態非常重要,我們也很興奮。而且我不認為世界上有很多公司像我們一樣有條件做到這件事。我們非常有條件做到,也計畫非常積極地推進。
結語
主持人:問答時間到此結束。Bevegni 先生,請您做結語。
Rob Bevegni:謝謝大家今天參加,期待很快再與各位交流。
主持人:今天的電話會議到此結束,謝謝各位參與,現在可以離線。
我的解讀(以下為個人觀點,非管理層說法)
跟 2026Q2 earnings call(2026-07-29)相比,改變了什麼
- 核心廣告依舊強勁:營收年增 26%,曝光 +10%、價格 +14% 同時成長,ARPP 來到 US$17.72。排除 US$9.89B 法律費用後,營業利益仍年增約 11%,說明 AI 推薦與廣告模型的投資持續轉化為營收。
- 獲利結構被三項成本拉扯:法律和解(協議上限約 US$18.59B,本季認列 US$9.89B)、基礎設施折舊與雲端支出、第三方 AI token 成本。本季自由現金流為負 US$2.12B,季資本支出 US$34.91B 接近營業現金流 US$32.79B。
- Muse 是新的敘事主軸:10M 用戶、25% 日使用率、購物占比超過四分之一,管理層也直接承認變現會比過去的產品更早開始。但每位用戶的成本結構沒有揭露,「一年內成本效率提升 10 倍以上」是接下來最需要驗證的承諾。
- 資本結構預先鋪路:Class C 無投票權股的設立,加上 Susan Li 說「目前沒有具體融資計畫」,可以解讀為替 2027 年之後更大規模的 AI 投資預留股權融資工具,同時維持創辦人控制權。
- Reality Labs 正式降溫:VR 只在重大突破時推新品,2027 年虧損管理層預期約 US$15B(2026 年為 US$18–19B),資源轉向 AI 與搭載 Muse 的眼鏡。
下一季要追蹤的事
- 4Q26 營收能否落在 US$73–76B 區間,以及第四季 earnings call 給出的 2027 年費用與資本支出指引。
- Muse 的國際推出時程、付費方案滲透率,以及是否開始揭露單位成本或營收指標。
- Meta Enterprise(API、Muse Code、企業代理)的首批營收貢獻。
- 美國青少年相關訴訟的審判結果,以及和解協議剩餘金額的認列時點。
- Class C 股於 2027 年 1 月下旬開始交易後的實際用途。
延伸閱讀
- Alphabet 2026Q3:Google Cloud 年增 103%、Gemini app 破 1B 用戶,TPU 庫存與資本支出讓自由現金流轉負(Earnings Call 全文翻譯)
- Microsoft FY27Q1:Azure 年增 48%、Microsoft Cloud 加速至 30%,資本支出因第三方產能延遲低於預期(Earnings Call 全文翻譯)
- SK hynix 2026Q3:營收首破 KRW 100 兆、營業利益率 80%,HBM4 第四季成主力、長約鎖定 2027–28 年過半產能(Earnings Call 全文翻譯)
- Tesla 2026Q3:自由現金流轉正、FSD 北美搭載率破 75%,Robotaxi 2027 年開始對財務有感(Earnings Call 全文翻譯)
- 個人 AI 代理更新:dots 可傳簡訊、Grok Bot 能購物
- X10|2026-10-29:Fed 按兵不動、兩票主張升息;微軟、Google 雲端爆發