
Alphabet 2026Q3:Google Cloud 年增 103%、Gemini app 破 1B 用戶,TPU 庫存與資本支出讓自由現金流轉負(Earnings Call 全文翻譯)
站長
來源說明:財務與營運數字取自 Alphabet 官方 Q3 2026 新聞稿與 Earnings Slides(abc.xyz/investor)。Alphabet 不在 IR 網站提供完整官方逐字稿,earnings call 內容譯自 Quartr 提供、刊於 Stock Analysis 的逐字稿,執行長 Sundar Pichai 的開場談話對照 Google 官方部落格發布的編輯版講稿,專有名詞另對照 roic.ai 逐字稿校正;官方 webcast 回放可在 YouTube 收看。earnings call 於美西時間 2026-10-28 13:30(台灣時間 2026-10-29 04:30)舉行。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
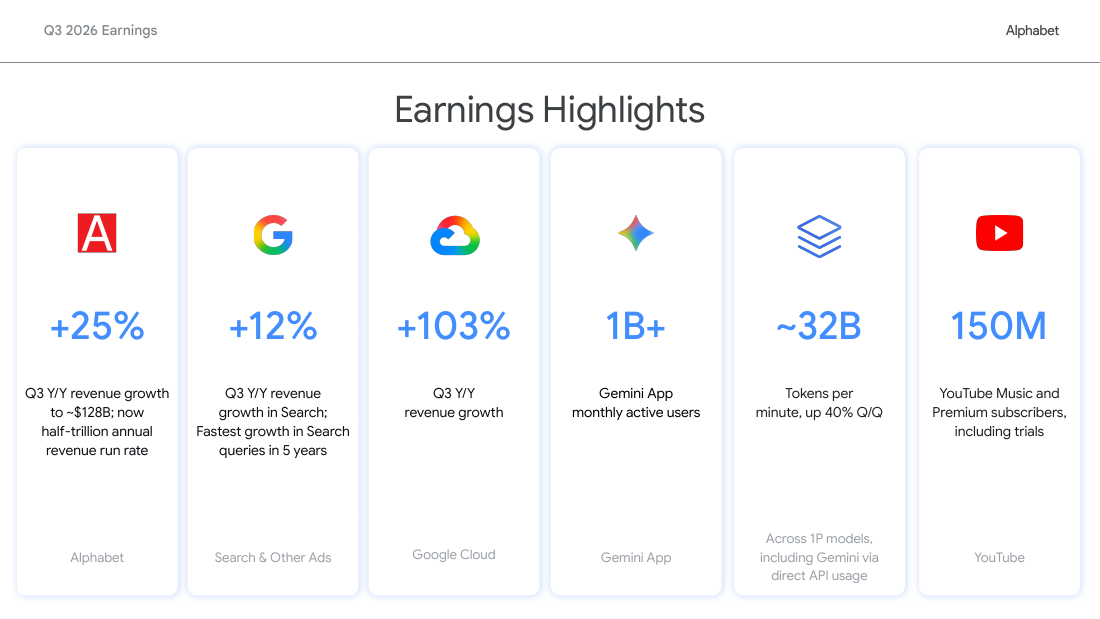
- 營收年增 25%,年化營收規模約 US$500B:3Q26 合併營收 US$127.58B,年增 25%(按固定匯率同為 25%),連續第 13 季雙位數成長;GAAP 營業利益 US$40.58B,年增 30%,營業利益率 31.8%。
- Google Cloud 營收翻倍:Google Cloud 營收 US$30.71B,年增 103%(上季為 82%),營業利益 US$11.12B、營業利益率 36.2%(去年同期 23.7%);TPU(Tensor Processing Unit,張量處理器)系統銷售首度成為「有意義的」成長貢獻,雲端未認列合約(backlog)達 US$561B,管理層預期約 55% 多在未來 24 個月內認列。
- Search 查詢量成長五年最快,但營收成長放緩:Google Search & other 營收 US$63.35B,年增 12%(上季 17%)。管理層歸因於匯率、歐盟取消小額進口免稅(de minimis)衝擊亞太零售廣告主、世界盃廣告預算集中在第二季,以及 AI Mode 查詢快速成長但變現較低;AI Mode 廣告即日起擴展到國際市場。
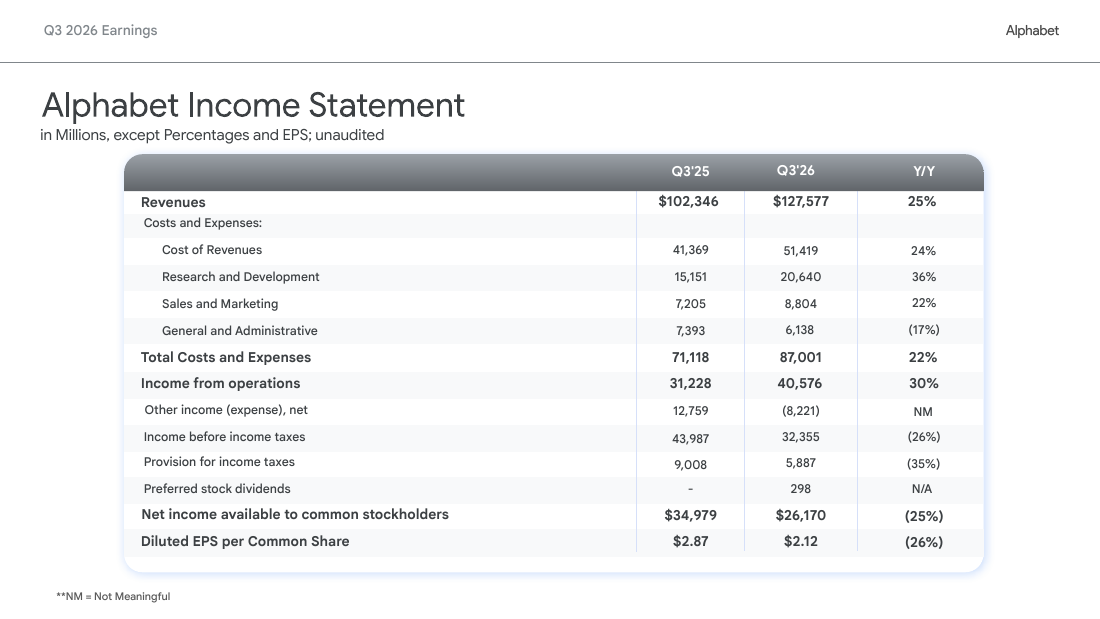
- EPS 年減 26%,主因 SpaceX 持股評價損失:營業外收支為 -US$8.22B,主要來自 SpaceX 股價下跌造成的未實現損失;權益證券損失使稀釋 EPS(每股盈餘)減少 US$0.55。GAAP 普通股股東淨利 US$26.17B(年減 25%)、稀釋 EPS US$2.12(年減 26%)。
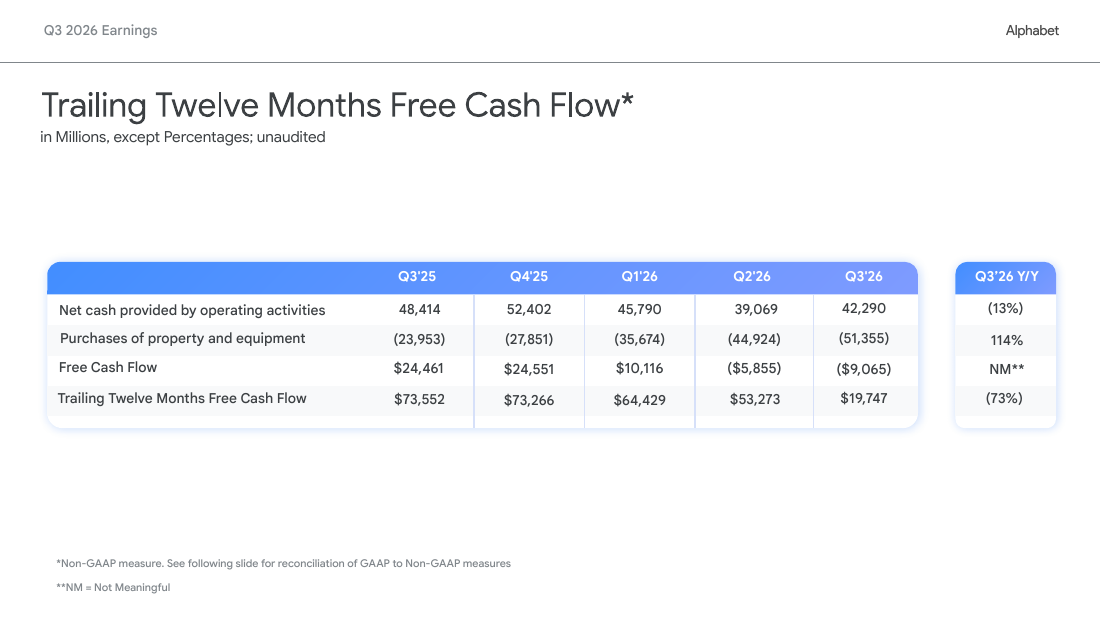
- 自由現金流轉負:資本支出 US$51.36B(年增 114%),加上為 TPU 系統銷售建立庫存、支付 2018 年歐盟執委會(European Commission)罰款 US$5.2B,單季自由現金流 -US$9.07B,近 12 個月自由現金流降到 US$19.75B(年減 73%)。
- 模型與產品:Gemini 4 Argon 兩週前推出,今天發表更強的 Gemini 4 Carbon(Artificial Analysis Intelligence Index 第一名,59 分);Gemini app 月活躍用戶破 1B,第一方模型 API 每分鐘處理近 32B 個 token(季增 40%、年增超過 4 倍);YouTube Music 與 Premium 訂閱數(含試用)超過 150M。
- 管理層預期:2026 全年資本支出 US$195–205B 不變,2027 年將「大幅增加」,細節在第四季 earnings call 公布;第四季匯率逆風略大於第三季,Search 持續面對去年下半年加速的高基期,Cloud 因開始使用第三方運算容量,短期利潤率面臨壓力。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
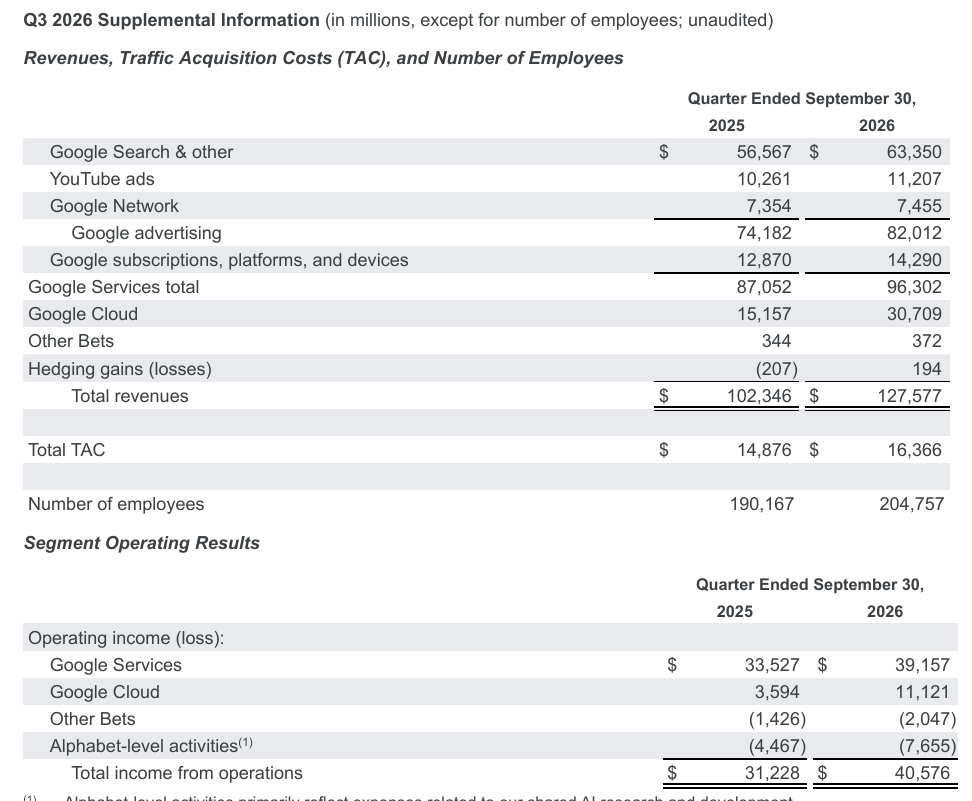
| 合併營收 | US$127,577M | 3Q26;年增 25%(3Q25 為 US$102,346M) |
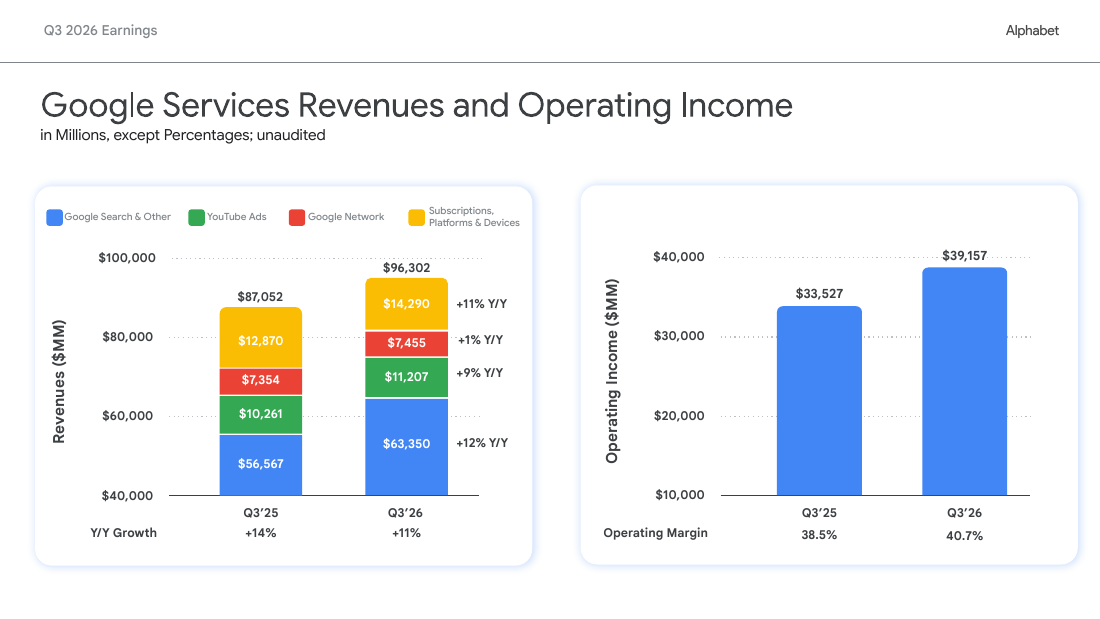
| Google Search & other | US$63,350M | 3Q26;年增 12% |
| YouTube 廣告 | US$11,207M | 3Q26;年增 9% |
| Google Network | US$7,455M | 3Q26;年增 1% |
| Google 訂閱、平台與裝置 | US$14,290M | 3Q26;年增 11% |
| Google Services 營收/營業利益 | US$96,302M/US$39,157M | 3Q26;營收年增 11%,營業利益率 40.7%(3Q25 為 38.5%) |
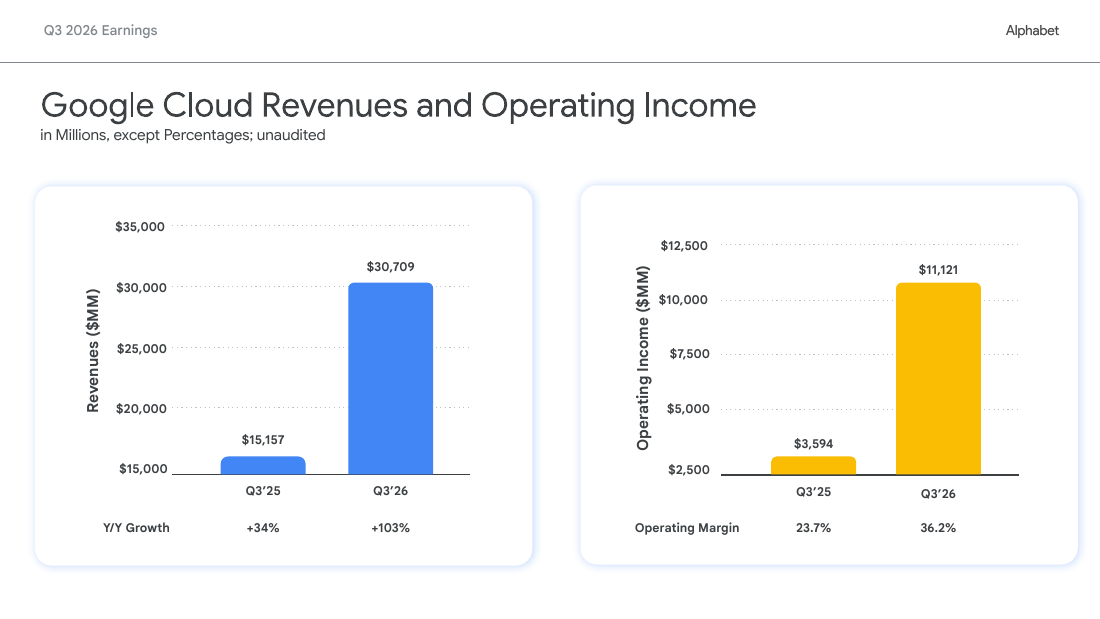
| Google Cloud 營收/營業利益 | US$30,709M/US$11,121M | 3Q26;營收年增 103%,營業利益率 36.2%(3Q25 為 23.7%) |
| Other Bets 營收/營業虧損 | US$372M/-US$2,047M | 3Q26 |
| Alphabet-level activities 營業虧損 | -US$7,655M | 3Q26;主要為共用 AI 研發費用 |
| 營業利益/營業利益率 | US$40,576M/31.8% | 3Q26;年增 30%(3Q25 為 30.5%) |
| 營業外收支(OI&E) | -US$8,221M | 3Q26;權益證券淨損 US$8,664M(3Q25 為 +US$12,759M) |
| 普通股股東淨利/稀釋 EPS | US$26,170M/US$2.12 | 3Q26 GAAP;分別年減 25%、26% |
| 流量取得成本(TAC,Traffic Acquisition Costs) | US$16,366M | 3Q26;年增 10% |
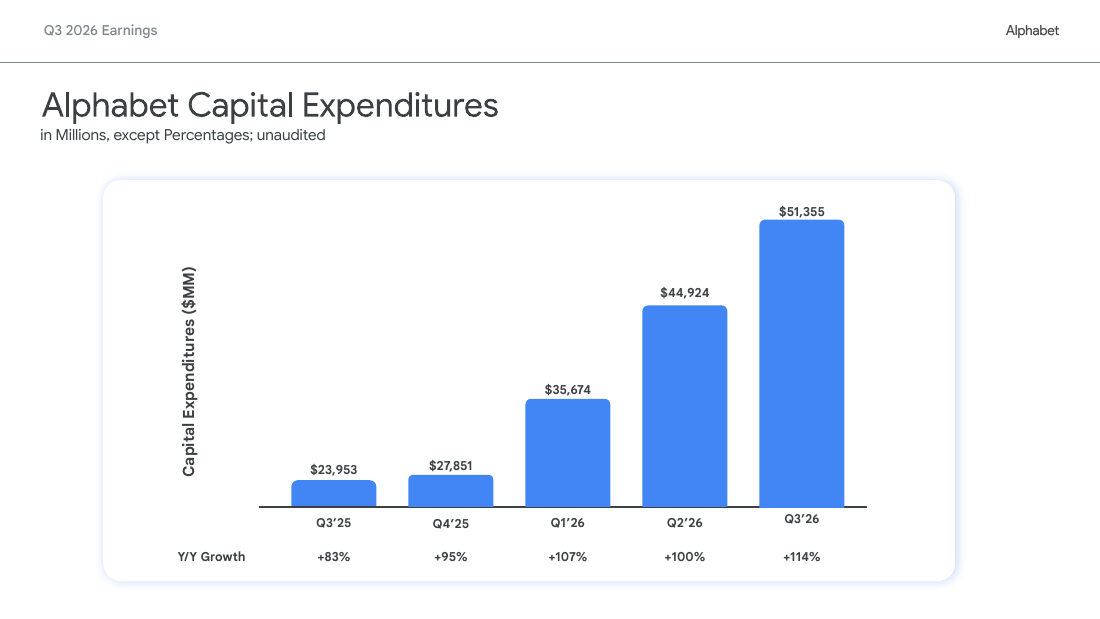
| 營業現金流/資本支出 | US$42,290M/US$51,355M | 3Q26;分別年減 13%、年增 114% |
| 自由現金流(非 GAAP) | -US$9,065M | 3Q26;近 12 個月 US$19,747M |
| 現金、約當現金與有價證券 | US$265.1B | 2026-09-30;含 US$90.4B 有價權益證券 |
| 長期債務 | US$125.1B | 2026-09-30(2025 年底 US$46.5B) |
| 庫存 | US$13.3B | 2026-09-30(2025 年底 US$2.4B),主要為 TPU 系統 |
| Google Cloud 未認列合約(backlog) | US$561B | 2026-09-30 |
| 員工人數 | 204,757 人 | 2026-09-30;年增 8% |
| 2026 全年資本支出(管理層預期) | US$195–205B | 2026 全年;維持不變 |

Earnings Call 全文翻譯
開場:投資人關係主管 Jim Friedland
謝謝。大家午安,歡迎參加 Alphabet 2026 年第三季 earnings call。今天和我一起的有 Sundar Pichai、Philipp Schindler、Thomas Kurian 與 Anat Ashkenazi。我先快速說明安全港聲明。我們今天關於業務、營運與財務表現的部分陳述可能屬於前瞻性陳述,這些陳述基於目前的預期與假設,受多項風險與不確定性影響,實際結果可能有重大差異,請參閱我們的 10-K 年報與 10-Q 季報,包括其中的風險因素。我們不負有更新任何前瞻性陳述的義務。今天會同時提出 GAAP(一般公認會計原則)與非 GAAP 財務指標,兩者的調節表列於今天的財報新聞稿,可在投資人關係網站 abc.xyz/investor 取得。除非另有說明,我們的評論都是年比。現在請 Sundar 發言。
執行長 Sundar Pichai:開場談話
謝謝 Jim,大家好。第三季對 Alphabet 是很強勁的一季。我們深度的全端(full-stack)做法正在推動整個業務的動能,未來還有很多機會。先快速看一下本季概況。
Alphabet 營收年增 25%,我們現在的年化營收規模達到半兆美元,這是非常驚人的成長。Search 動能強勁,我們的 AI 投資帶動使用量與整體查詢量成長,包括商業查詢。事實上,我們查詢量的年成長率是過去五年來最高。
Google Cloud 營收成長 103%。AI 基礎設施與 AI 解決方案是 Cloud 成長的主要動力,客戶把我們視為這個領域的領先供應商,需求非常龐大。我們正努力讓更多容量上線,以滿足這個長期需求。同時,我們看到各種客戶對 TPU 系統的強勁需求,預期隨著規模擴大會持續下去。很高興歡迎 Thomas 加入這次電話會議,他會進一步說明 Cloud 的動能。
AI 模型方面,客戶使用我們模型的程度前所未有。我們的第一方模型 API 現在每分鐘處理近 32B 個 token,比上一季多 40%,是一年前的四倍以上。有了 Gemini 4 Argon,以及今天發表的 Carbon,我們很高興處於前沿的領先位置。Gemini app 現在有 1B 用戶,是 Google 史上成長最快的產品。最後,YouTube Music 與 Premium 全球訂閱數(含試用)已經超過 150M。
今天我會多談我們在 AI 上的進展、以 Search 與 YouTube 為首的全球消費者平台,然後是長期押注。
先從 AI 談起,重點是 Gemini 4 系列前沿模型。我們兩週前推出的 Argon 需求與使用都很強勁。事實上,在我們的開發者平台上,即使受到容量限制,第一週使用量的爬升速度仍是 Gemini 3 的 3.5 倍。Argon 在金融、法律、資安與科學等領域表現非常好。開發者與 Cloud 客戶已經用它來梳理老舊程式碼庫、加速科學研究、機器人、找出產品改進機會,以及需要深度推理的特定領域任務。在 Google 內部,僅僅過去幾週,Chrome、Ads 與 Search 的團隊就用 Argon 更快地撰寫與優化程式碼,交付的程式碼多 35%,錯誤少 30%。
Argon 只是 Gemini 4 系列的開始。今天我們發表了 Carbon,這是我們最強的前沿模型,具備最先進的資安與長時程(long-horizon)任務能力,在最近更新的 Artificial Analysis Intelligence Index 以 59 分排名第一。Carbon 幾乎在每個領域都優於 Argon,例如全端網頁開發、多模態理解、複雜知識工作與科學推理。我們會先把 Carbon 開放給一小群值得信賴的資安防禦者,再擴大使用範圍,美國政府也正在測試它。
Gemini 4 系列之外,我們昨天發表了 Genie 4,這是我們迄今最先進的世界模型,能即時模擬安全、逼真、可互動、帶原生音訊的世界,是訓練機器人與代理(agent)的重要基石。
這些快速進展突顯了我們模型的強勁動能。我們已經到了 AI 幫助我們提高訓練與發布速度的階段。因為 RSI(recursive self-improvement,遞迴式自我改進),我預期未來 12 個月會持續加速。我們還有更多模型即將推出,包括更有效率的版本,幫助開發者在速度與成本之間優化,並部署給我們數十億用戶。
接著談 Search,它把 AI 的好處帶給比世界上任何其他產品都多的人。就像十多年前轉向行動裝置一樣,我們專注先打造最好的 Search 使用體驗,然後才是變現。我們正在打造一個橫跨 AI Overviews、AI Mode 與傳統 Search 的無縫體驗。大家使用 AI 功能越來越多,用全新的方式搜尋:查詢更長、更個人化、更多模態。AI Mode 的查詢平均是傳統搜尋的三倍長,全球每五次 AI Mode 搜尋就有一次使用語音、圖片或文件。我們每月的視覺搜尋已經超過 50B 次。
我特別興奮的一個領域,是幫助人們把事情辦完,不論是訂位、填表、預約或購物。隨著 AI 變得更個人化、開始替個人與企業採取行動,信任與安全比以往更重要。人們在日常生活中本來就信任 Google 幫他們把事情辦好,我們在這方面的領導地位仍是重要的差異化優勢。我們先在企業版 Gemini agent 上把這些代理式體驗做好,因為企業對安全、保障與治理的標準極高。下一步,我們會把這些功能帶到 Search,當然也會帶給 Gemini app 的十億用戶。人們已經不只用 Gemini app 問問題,而是用它把事情做完,包括複雜的多步驟代理式查詢。Gemini 4 系列在這方面是很大的進步,已經能很好地處理這些複雜任務。代理會成為我們各產品之間的統一層,你會看到我們把這些代理式體驗從 Search 與 Gemini app 延伸到 Chrome、Android 與 Workspace 產品。
再來是 YouTube。以觀看時間計算,YouTube 持續是美國客廳場景的第一大串流平台,訂閱也成長良好,如我先前提到的。上個月的 Made on YouTube 活動上,我們為創作者與觀眾發表了超過 30 項產品與功能。一個很好的例子是自訂動態(custom feeds),你只要挑選一個喜歡的主題,就能得到依該主題量身打造的影片首頁。Philipp 會再多談 YouTube。
最後是長期押注。Waymo 的發展軌跡很好,我們已經累積超過 300M 英里的全自動駕駛里程。Waymo 現在在美國 15 個主要城市營運,最近剛在 San Antonio、San Diego 與 Tampa 向大眾開放服務,並計畫擴展到加拿大、德國、新加坡與西班牙。其他長期計畫也有強勁進展:Isomorphic 正在用 Argon 支援藥物設計研究;我們在量子運算上首度展示了「魔術態培養」(magic state cultivation);也透過 Project Suncatcher 把 TPU 送上太空。這是忙碌的一季,接下來還有更多。感謝所有員工本季的努力。接下來交給 Philipp。
資深副總裁暨商務長 Philipp Schindler:Search、YouTube 與合作夥伴
謝謝 Sundar,大家好。我會重點說明 Search、YouTube 與合作夥伴的動能。
我們持續加快把 Gemini 模型部署到整個廣告基礎設施,以提升我之前強調的三個面向:廣告品質、廣告主工具與 AI 使用者體驗。
第一,廣告品質。把 Gemini 模型整合進廣告基礎設施,正在改善我們解讀用戶意圖、提高廣告相關性的能力。例如第三季我們對購物廣告(Product Listing Ads)做了十年來最大的更新,加入新的 AI 功能,幫助用戶更有信心地做購買決策。滿意度已經提升 19%,不滿意的比例下降超過一半。我們也看到 AI 模型讓點擊與轉換的預測更準、整體成效更強、廣告個人化更深入。例如,透過多項個人化建模創新,2026 年我們在 Discover 廣告上為廣告主帶來 18% 的增量價值,用戶好感度提升 8%。整體而言,AI 正在加快廣告開發,也是我們多數產品發布的推手。
第二,廣告主工具。我們確保從全球品牌到小型企業的每個廣告主,都能順利參與我們的 AI 服務。AI Max 與 Performance Max 持續被大量採用。為了讓行銷人員有更多掌控權,我們推出新方式,可以在單一 AI Max A/B 測試中,跨多個 Search 廣告活動測試不同預算與投資報酬率(ROI)目標。為了提升成效,我們把 AI 素材工具直接整合進 AI Max。光是第三季,Gemini 模型就幫助廣告主生成超過 1.5B 個廣告活動素材,年增超過 7 倍。例如,Telstra 用 AI Max 掌握長篇與多語言查詢,轉換增加 52%,每筆訂單成本降低 36%,不論客戶怎麼搜尋,都能在關鍵時刻出現。
第三,AI 使用者體驗。Sundar 提到我們看到用戶提出全新類型問題的明顯行為變化。我們把 Search 視為一個整體,是橫跨傳統結果與 AI 搜尋的統一產品。在 AI Mode 上,許多查詢屬於漏斗上層的查詢,讓我們能掌握新的、高價值的商業意圖。此外,AI Mode 的多數查詢是增量的,長期會創造更多變現機會。我們的用戶研究也顯示,大家能接受這些介面上的廣告,而且覺得廣告高度相關。在 AI Mode 中,贊助與自然商品列表的點擊率已經相近。
基於這些結果,我們正把高品質廣告擴展到 AI Overviews 與 AI Mode 中更多的用戶與查詢,這也包括首度把變現範圍擴及全球。今天我們宣布把 AI Mode 廣告擴展到國際市場,同時在美國推出 AI Mode 多輪對話廣告(multi-turn ads)。一如往常,我們的做法是審慎的:先把使用者體驗與參與度放在第一位,再擴大能為廣告主帶來已驗證投資報酬率的廣告格式。這種紀律讓我們在未來有強健、持久的基礎。
如 Sundar 所說,我們在各服務的代理式體驗還在早期階段,對未來的商業機會很興奮。通用商務協定(UCP,Universal Commerce Protocol)正被零售商快速採用。目前 UCP 讓數十萬個品牌可以在 Google 上直接結帳,包括 Chewy、Nike、Tapestry 等。我們把它和代理支付協定(Agent Payments Protocol)結合,為商務的未來做準備。我們的重點橫跨兩條路線:一是開放替消費者行動的代理能力;二是設計實用的工具,讓購物者有信心、有掌控權。本季我們推出 Universal Cart 支援第二條路線,貼近人們今天在 Google 上實際的購物方式。這讓零售商能維持與客戶的關係,同時幫助他們抓住銷售、避免購物車被放棄。
接著談 YouTube。我們把 YouTube 視為創作者、觀眾與廣告主組成的飛輪。
首先是創作者。每天有超過 20M 支影片上傳。我們用 YouTube Studio 中的新生成式 AI 工具,以及 Shorts 與 YouTube Create 中的對話式剪輯助理,讓創作更容易。
觀看方面,我們在 Made on YouTube 推出 Shorts Series,讓創作者把 Shorts 編排成季與集。連續播放讓觀眾能順暢地發現新的 Shorts 並持續觀看。
第三是變現,先從廣告說起。我們持續專注在整個行銷漏斗上創造價值。第三季,客廳場景占 YouTube 廣告總營收超過三分之一。中小型廣告主持續採用 Demand Gen 推動直接回應。在 YouTube 上,Wayfair 的 Demand Gen 廣告活動,廣告投資報酬率是傳統影片觸及廣告活動的 2.3 倍。YouTube Creator Partnerships 計畫連結品牌與超過 3M 位創作者,打造高成效的廣告活動。像 Lexus 這樣的品牌持續和 Colin and Samir 等創作者合作,品牌考慮度提升 11%。全球已有超過 1.3M 個頻道加入 YouTube Shopping。在這個動能之上,我們最近宣布 Amazon 加入 YouTube Shopping,美國創作者現在可以在影片、Shorts 與直播中直接標註 Amazon 商品,帶動直接轉換。
重要的是,我們的訂閱生態系持續和廣告業務互補。訂閱成長速度持續快於廣告,由 YouTube Music 與 Premium 領軍。YouTube Premium 訂閱數超過 150M。有了 Premium 與 Premium Lite,觀眾有選擇。越多人選擇進階體驗,對觀眾、創作者與我們的業務都是雙贏。訂閱也幫助資助創作者生態系,推動平台向前。
最後是策略合作。企業選擇 Google,是因為我們把 Cloud、AI、廣告與消費者平台整合在一起,加速它們的轉型。我們擴大與 American Express 的合作,支援其客服中心持續現代化,並在 Search 與 Wallet 上合作推動代理式商務。Unity 簽下擴大的多年期雲端合約,用我們完整的 AI 技術堆疊打造下一代遊戲引擎。
我們的商業優先事項很明確:擴大廣告主的投資報酬率、有系統地提升 AI 變現效率,以及擴大生態系合作,支援下一個探索時代。最後,感謝全球各地 Google 同仁的出色執行,也感謝客戶與合作夥伴持續的信任。Thomas,交給你。
Google Cloud 執行長 Thomas Kurian:Google Cloud
我們的強勁動能來自整合的 AI 產品組合:晶片、模型、資料、資安與代理平台,全都設計成能彼此協作。我們在產品線、產業與客戶上都高度分散。Google Cloud 現在有 18 條產品線的年營收各自超過 US$1B。本季成長由 Google Cloud Platform(GCP)的強勁成長帶動,AI 與核心 GCP 都很強,TPU 系統銷售也是有意義的貢獻。
過去 12 個月,超過 2,600 家客戶在 Gemini Enterprise 上使用了至少 100B 個 token,近 75 家使用了至少 10T 個 token。近 90% 的 Fortune 100 企業使用 Gemini Enterprise,2025 年第三季就使用 Gemini Enterprise 的客戶,在我們這裡的支出年增超過 4 倍。
客戶使用 Gemini 的重要方式之一是知識工作。在我們所有 AI 服務中,我們已經售出超過 100M 個知識工作席位。Gemini Enterprise 現在包含深度整合整個 Cloud 產品組合的 Gemini agent,它能研究與回答問題、撰寫並執行程式碼、自動化流程,只要一個代理、一個 API、一個提示視窗。它提供企業強大的安全與成本控管,以及最多元的前沿模型選擇。客戶包括:BNP Paribas 正把 Gemini Enterprise 部署給超過 65,000 名員工,在維持嚴格企業級安全與資料治理的同時簡化工作流程;Tata Steel 在短短九個月內部署了超過 300 個專門的 AI 代理,提升製造安全、優化供應鏈,並把客戶服務時間縮短 50%;Ulta Beauty 打造了 Ulta AI 購物助理,轉換率是網站傳統瀏覽的 3 倍。
Gemini 也在加速我們的資料庫、分析與資安產品。Gemini 現在能幫用戶從結構化與非結構化資料中找出、分析並視覺化資訊。Gemini 使用我們的 Knowledge Catalog 找到正確的資訊來源與定義,提高準確度、降低 token 成本,讓回應更可靠。Gemini 使用我們的統一資料湖倉(lakehouse),以零複製方式存取多個系統的資訊。為了因應代理式分析,BigQuery 的查詢速度年增超過 40%,查詢處理成本年減超過 50%。客戶包括:Deutsche Telekom 用 BigQuery、Cloud Storage 與 Knowledge Catalog,在 40 多個舊有地端系統之上建立統一資料湖倉;Etsy 把 3 PB 資料移轉到統一資料湖倉,透過 BigQuery 與 Iceberg,關鍵資料合併(join)的速度最多快 60%。
資安威脅風險升高,也帶動我們 AI 資安平台的強勁需求。我們的 Gemini Flash Cyber 模型是前沿模型,能在 20 種程式語言中自動發現漏洞,修補的可靠度是其他模型的 2.6 倍。隨著 Argon 與 Carbon 推出,表現還會更好。我們的資安平台整合威脅情報、資安應變優先排序、自動掃描、程式碼修補與監控。Gemini 與 Google Threat Intelligence 每天自主分析數百萬個外部事件,準確率 98%。超過 95% 的 Wiz 客戶正在採用 AI 功能,而且持續成長。這些資安工具保護關鍵基礎設施,包括 Banorte、Jack Henry 等金融機構,以及 AT&T 等電信業者。
這一切都由我們領先的 AI 基礎設施驅動,涵蓋 TPU 系統、Axion CPU、最新的 Nvidia GPU,以及專為 AI 代理設計的 Agent Compute Engine。TPU 系統是專為 AI 打造的系統,結合硬體、運算、儲存與網路,加上系統元件與為訓練和推論優化的軟體。TPU 8t 與 8i 相較上一代 TPU,分別提供最多 2.7 倍的訓練效能,以及 80% 更好的推論性價比。為了讓開發者更容易把工作負載移植到 TPU,我們最近和 Meta 密切合作推出 TorchTPU,讓用戶能用熟悉、依賴的工具,在 TPU 上訓練、服務與部署 PyTorch 模型。
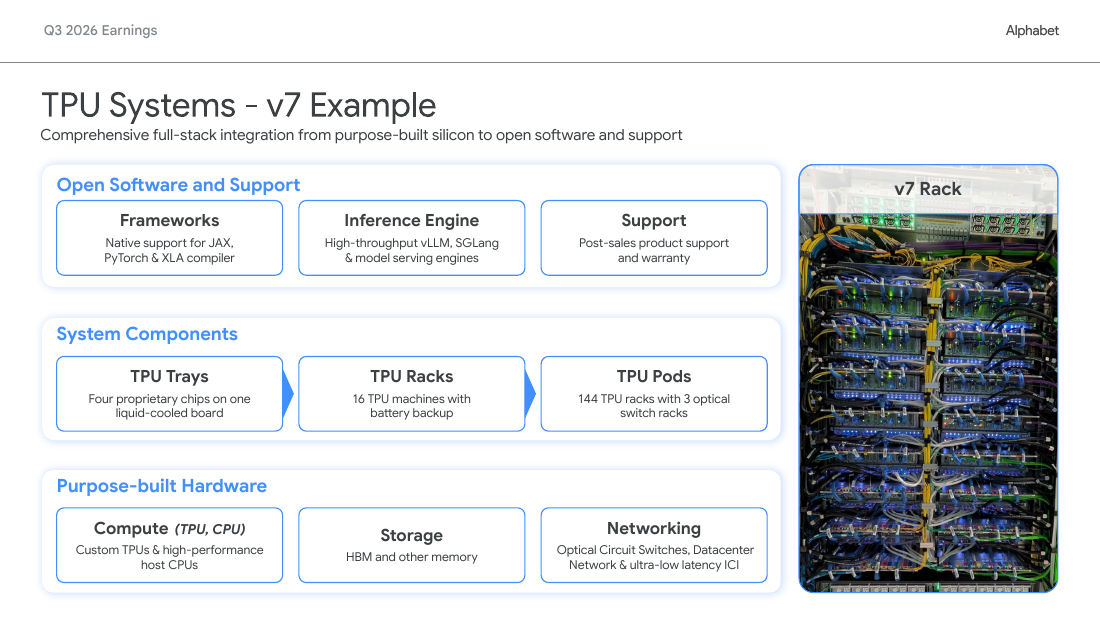
目前有近 100 家客戶使用 TPU,我們也看到許多其他客戶強勁且持續成長的需求。除了與 Anthropic 的合作(包括直接合作與透過 Broadcom),以及像 Apple 這樣在最新一代 TPU 上擴大基礎模型預訓練的公開參考客戶之外,我們也和新的前沿模型公司合作,包括 Mirendil 與 Physical Intelligence;資本市場公司,包括 Citadel Securities 與 Jump Trading;大學如 Caltech;以及公部門服務供應商,包括 Cassava 與 Cirrascale。由於需求持續強勁且加速,我們最近與 Crux AI 和 Oracle 建立合作,交付 TPU 系統,還有更多合作正在洽談。Anat,交給你。
財務長 Anat Ashkenazi:財務說明與展望
謝謝 Thomas。除非另有說明,我的評論都聚焦在第三季的年比。我會先談 Alphabet 整體業績,再談分部業績,最後是對第四季與 2026 全年的展望。
我們第三季表現強勁,連續第 13 季營收雙位數成長。合併營收 US$127.6B,按報告與固定匯率計算都年增 25%。
總營業成本 US$51.4B,年增 24%。TAC 為 US$16.4B,年增 10%。其他營業成本 US$35.1B,年增 32%,來自硬體成本(主要與 TPU 系統銷售相關)、折舊增加、內容取得成本,以及技術基礎設施營運成本。總營業費用年增 20% 至 US$35.6B。研發費用增加 36%,來自薪酬(主要是對 AI 人才的投資)與折舊。銷售與行銷費用增加 22%,來自對 Gemini 的投資與薪酬。一般與管理費用減少 17%,主要因為去年第三季法律費用較高的基期效應,部分被今年的法律費用抵銷。營業利益增加 30% 至 US$40.6B,營業利益率 31.8%。
營業外收支為負 US$8.2B,主要來自我們對 SpaceX 的投資因第三季股價下跌而產生的未實現損失。淨利與每股盈餘因營業外收支下滑而減少。
第三季營業現金流強勁,達 US$42.3B,近 12 個月為 US$179.6B。營業現金流受到兩項負面影響:為 TPU 系統銷售累積庫存,以及在上訴程序結束後,支付 2018 年歐盟執委會罰款 US$5.2B 現金。
第三季資本支出 US$51.4B,絕大部分用於支援 AI 投資的技術基礎設施。第三季技術基礎設施投資中,約 65% 為伺服器與網路設備,耐用年限一般為六年;其餘 35% 為資料中心,耐用年限 7 到 40 年。第三季自由現金流為負 US$9.1B,主要因為資本支出投資,也受到前述為支援 TPU 系統銷售而建立庫存、支付歐盟罰款的影響。近 12 個月自由現金流為 US$19.7B。
季末現金與有價證券 US$265.1B,其中包括 US$90.4B 的有價權益證券。長期債務 US$125.1B。我們也簽訂了多年期協議,確保技術基礎設施與庫存的容量,以及租賃與能源。第三季末,我們的未來採購承諾為 US$924B,尚未起租的租賃與其他義務為 US$152B。這些金額代表合約上的最大義務,不過其中許多協議有浮動價格與數量彈性,實際支出可能較低。如新聞稿所述,董事會宣布普通股每季現金股利每股 US$0.22,於 12 月發放。
接著是分部業績。Google Services 營收增加 11% 至 US$96.3B,反映 Search 與訂閱的強勁成長。廣告總營收增加 11%,所有主要產業都成長。如我們上一季展望所說,匯率對年增率是輕微逆風,對季比的影響更明顯。Google Search & other 廣告營收增加 12% 至 US$63.3B,零售貢獻最大,其次是金融。YouTube 廣告營收增加 9% 至 US$11.2B,品牌廣告貢獻最大,客廳場景表現特別強。Network 廣告營收 US$7.5B,增加 1%。訂閱、平台與裝置營收本季增加 11% 至 US$14.3B,來自 YouTube 訂閱的強勁成長,特別是 YouTube Music 與 Premium,以及 Google One AI 方案的強勁需求。Google Services 營業利益增加 17% 至 US$39.2B,營業利益率 40.7%。
Google Cloud 分部第三季締造創紀錄的成長。Cloud 營收增加 103% 至 US$30.7B,來自 GCP 的強勁成長,AI(包括 AI 基礎設施與 AI 解決方案)與核心 GCP 都很強,TPU 系統銷售也是有意義的貢獻。GCP 占第三季營收的絕大部分。排除 TPU 系統的影響,Cloud 營收成長率同樣非常強勁。Cloud 營業利益 US$11.1B,年增超過兩倍;營業利益率從去年第三季的 23.7% 提高到 36.2%。我們在上次電話會議提到的第三方過渡容量(bridging capacity),直到第三季最後才上線,因此本季對利潤率的負面影響有限。Google Cloud 第三季的未認列合約(backlog)為 US$561B,大部分與一般 GCP 合約相關。我們預期總 backlog 中略高於 55% 會在未來 24 個月內認列為營收。
Other Bets 營收 US$372M,營業虧損 US$2B,因為我們持續擴展 Waymo 業務,並投資其他重要的 Other Bets。Alphabet-level activities 營業虧損 US$7.7B,主要來自共用的 AI 研發費用。
接下來是 2026 年剩餘期間的展望。首先是營收:以目前即期匯率計算,管理層預期第四季匯率對合併營收的逆風會比上一季略大,影響主要出現在 Search 與 YouTube 廣告。Google Services 方面,我們會持續面對去年第三季開始的 Search 成長加速所形成的高基期,這會壓抑第四季的營收成長。Google Cloud 方面,管理層預期 TPU 系統銷售在第四季持續擴大,2027 年營收會有明顯的爬升。Cloud 利潤率方面,由於供給受限,我們在第三季末開始使用第三方運算容量,第四季使用量會增加,因此預期短期內利潤率會有逆風。
投資方面,2026 全年資本支出指引 US$195B 到 US$205B 維持不變。我們仍預期 2027 年資本支出會大幅增加,並會在第四季電話會議提供更多細節。費用方面,技術基礎設施投資大幅增加,會持續以較高折舊費用與相關資料中心營運成本(例如能源)的形式反映在損益表上。
進入問答前,我想談談我們如何看待投入資本報酬率(ROIC,Return on Invested Capital)與自由現金流。我們處在獨特的位置,能在觸及數十億用戶與企業的眾多產品上,把 AI 投資變現。我們在 Search 的 AI 投資,帶動了五年來最高的查詢成長。Google Cloud 今年至今已創造數百億美元的 AI 營收,Google One 則因 AI 方案的需求,是我們成長最快的訂閱產品。在整個投資週期中,我們預期能創造明顯高於資本成本的 ROIC,並預期營業現金流維持強勁。隨著 TPU 系統業務擴大,大規模的技術基礎設施投資與 TPU 系統庫存建置,會對自由現金流造成壓力。
第三季是強勁的一季,業務各領域都展現創新與紀律的執行,包括推出 Gemini 4。我想藉這個機會感謝員工對我們業績的貢獻。現在開放提問。
Q&A 1:Doug Anmuth(J.P. Morgan)|回答:Sundar Pichai、Philipp Schindler
Doug Anmuth:謝謝接受提問。一個問題給 Sundar,一個給 Philipp。Sundar,你在最近一個 podcast 中說,因為新一代模型以及它們與其他產品的整合方式,2027 年可能是 Google 生產力的黃金時代。希望你能進一步說明,並分享你如何看待未來的機會。Philipp,查詢量成長是五年來最快,但 Search 營收成長明顯放緩,能否幫我們理解這個落差?是不是因為你們在 AI Overviews 與 AI Mode 上顯示的廣告沒那麼多,而這些查詢占整體查詢的比例越來越高?謝謝。
Sundar Pichai:謝謝 Doug。我會說,隨著模型在長時程任務、代理式程式設計等方面變得更好,我們內部從 3.8 Flash 開始就確實看到階躍式的變化。但我們開始在內部部署 Argon 之後,確實看到一個巨大的轉折點。這是我們在軟體工程上看過最有意義的內部生產力槓桿之一,我們直接追蹤高品質程式碼被提交的數量與速度,以及回滾(rollback)次數的減少。但更重要的是,大家正在處理規模龐大的問題,我們也開始看到部署這些模型在產品與消費者體驗上帶來的創新。而這一切大約四週前才發生。我們現在正在內部部署 Carbon,Carbon 比 Argon 又是明顯的進步。隨著我們推廣它,並以更多運算資源讓 Google 同仁廣泛使用,這就是我當時指的意思。自從我在 podcast 上說了那句話之後,我更興奮了,我會把未來一年看作生產力提升的黃金一年,非常期待接下來的創新。Philipp?
Philipp Schindler:Doug,回答你問題的第二部分。第三季 Search 年增 12%,達 US$63B。看第二季到第三季成長率的變化,有幾個因素。第一是匯率,這是 Search 相對第二季放緩的最大單一因素。第二是特定產業的動態:零售方面,部分亞太(APAC)廣告主受到歐盟取消小額進口免稅(de minimis)的影響;媒體與娛樂方面,第二季因 FIFA 世界盃而異常強勁,因為賽事在 6 月比 7 月多,廣告預算也更多配置在 6 月,之後支出回歸正常。關於你問題的下一部分,值得一提的是,AI Mode 查詢的強勁成長確實有影響,因為我們目前在 AI Mode 看到的變現程度較低。但要說清楚,我們對這個發展軌跡感覺很好。我們的廣告實驗顯示出有希望的結果,現在正把 AI Overviews 與 AI Mode 中的廣告擴展到更多用戶與更多查詢,包括我提到的國際市場,以及美國的多輪對話廣告。
Doug Anmuth:謝謝。
Q&A 2:Brian Nowak(Morgan Stanley)|回答:Sundar Pichai、Anat Ashkenazi
Brian Nowak:謝謝接受提問,我有兩個問題。先談代理。你們今年把 Spark 推給部分用戶,Sundar 你也多次談到要把更多代理式產品推給更廣泛的用戶。能否幫我們理解,要把代理式產品推給全體用戶,技術上必須克服哪些關鍵障礙?是模型效率、容量,還是技術還沒準備好?技術上需要做到什麼?第二個問題延續 Doug 關於 Search 的問題:Anat,能否幫我們更了解你提到影響 Search 的比較基期因素?進入第四季與明年第一季,我們該如何看待比較基期?謝謝。
Sundar Pichai:謝謝 Brian。首先,代理是一個非常令人興奮、變化快速的領域。看我們的新模型,以及它們以自動化方式處理複雜任務、並以非常高品質執行的能力,很明顯我們大家設想的代理式能力會成真。我非常期待把下一代代理式體驗帶給用戶。回答你的問題,我想說幾點。Gemini 4 模型系列很重要。我們正在開發 Carbon 模型的蒸餾版本,讓我們能在十億用戶的規模上有效率地部署,不論是從運算、延遲還是品質的角度。這是重要的投資領域。在規模化時,你需要的不只是一個有能力的模型,還需要穩健的執行框架(harness)、高度安全的執行環境,這就是 GCP 發揮作用的地方:能給每一位用戶一個在雲端 24/7 可用的安全執行環境,加上正確的技能與連接器生態系。這些都是基礎。我們一直在努力,並決定先推給企業,也就是我們宣布的企業版 Gemini agent,主要是因為企業對安全、治理與控管的標準最高。反應很好,我們正在擴大。今年稍晚,我們會把同樣的體驗帶給消費者,當然會先從 Gemini app 的十億用戶開始。我們已經看到 app 中的用戶從聊天走向任務與類代理的體驗。用戶對我們產品的信任,以及他們所有的脈絡都在那裡,我認為讓我們處於有利位置。我們全公司都專注在跨產品提供統一的體驗,今年稍晚你應該會看到很多進展。
Anat Ashkenazi:謝謝。第二個問題,我想你指的是我對 Search 的展望評論。我提到兩個動態。一是季比的匯率逆風,我們本季相對上一季也看到了;以目前的即期匯率,我們預期這會對第四季業績造成一定逆風。二是年比的基期:本季我們開始面對 2025 年下半年 Search 成長加速的高基期,相較第三季大約少了 3 個百分點的成長,我們預期第四季會持續,面對 2025 年底成長加速的基期,影響約幾個百分點。
Brian Nowak:很好,謝謝兩位。
Q&A 3:Eric Sheridan(Goldman Sachs)|回答:Sundar Pichai、Thomas Kurian
Eric Sheridan:非常感謝接受提問。根據 Sundar 你最近對運算資源受限的一些評論,能否再說明一下,隨著運算資源到位,你在全公司分配運算的主要優先順序?第二部分給你或 Thomas:在 Google Cloud 內部,把運算用於雲端客戶需求,相對於對外銷售 TPU,你們的看法如何演變?非常感謝。
Sundar Pichai:謝謝 Eric。我先開始,Thomas 再回答後半段。運算分配確實是我們花很多時間的領域,因為需要前瞻規劃。首先我要說,我們很幸運面前有一系列非凡的機會。我們經營觸及數十億人的大規模消費者業務、動能強勁的超大規模雲端業務,當然還有 Google 與 Alphabet 各個其他高度重要的領域。我們一向採取長期規劃,每個業務單位都會依照非常有紀律的 ROIC 框架提交長期計畫。我會把這一切廣泛地看作長期規劃流程,而不是短期的分配練習。當然,我們的 AI 模型是一切工作的基礎,從 Search、YouTube 到 Cloud 到 Waymo 等等。我們把它視為高度槓桿化的做法,全端做法帶來很多效率,也在各種機會上給我們很多選擇權。這是基礎,我們也以長期視角規劃。在這之上,如我所說,我們檢視各項業務,採取有紀律的長期規劃方法。我們在各種領域都看到非常非常強勁的需求訊號,我們把它看作一系列非凡的機會,並為這個時刻進行投資。Thomas。
Thomas Kurian:Eric,關於 Cloud 的需求,我們一直在管理客戶組合,確保客戶廣泛、類型多元,從數位原生企業、AI 實驗室、傳統企業到金融與資本市場客戶,是很廣的一群客戶。他們很多人一開始是在我們的雲端上使用 TPU 系統。我們有超過 100 家重要的 TPU 客戶從我們的雲端起步,在這裡學會使用 TPU。請記得,TPU 系統是硬體、系統軟體、編譯器的組合,整個組裝成一套系統,包括光學網路等等。我們對如何把 TPU 帶給客戶採取非常審慎的做法。第一,打造正確的晶片:8t 用於訓練、8i 用於推論,相較前幾代都有可觀的性價比與效能提升。第二,我們優化了軟體。優化軟體不只是讓系統跑得更好、提供出色的效能,也是讓移植變得順暢。例如我們最近推出的 TorchTPU,在 TPU 上優化 PyTorch,為我們打開了大得多的市場。第三,我們正在擴大通路。過去你只能在我們的雲端使用 TPU;現在對想在自家資料中心使用 TPU 系統的客戶,我們會把 TPU 系統放進他們的資料中心。我們也擴大到其他供應商,例如我們宣布與 Oracle 合作,也和 Blackstone 一起,為合資公司 Crux AI 簽訂協議,向客戶提供 TPU 系統。我們從 AI 實驗室、資本市場、金融服務機構與企業都看到非凡的需求與強勁成長。想像這 100 多家客戶增加到更多,同時擴大使用 TPU 系統,我們看到未來需求強勁。
Q&A 4:Ross Sandler(Barclays)|回答:Anat Ashkenazi
Ross Sandler:謝謝。我想延續剛才提到的 TPU 轉售業務。Anat,上一季你說過,營收會以系統銷售的方式認列。如果一個 gigawatt(GW)的 TPU 完整系統,包含運算與周邊所有元件,成本大約 US$35B,其中有多少比例實際認列為營收?相對於 Google Cloud 分部目前的利潤率,它的利潤貢獻輪廓如何?第二部分是,當你們幫助 Anthropic 等公司建立更多自有的第一方基礎設施,對 Alphabet 的資本支出強度意味著什麼?當你們開始把未來部分資本支出交給 AI 實驗室,自家資料中心可能不需要那麼高的資本支出強度?很想聽聽你的想法,謝謝。
Anat Ashkenazi:我把這兩個問題合併回答。首先,我們不提供產品層級的具體財務數字。我說明一下如何看待 TPU 系統銷售相關的財務。提醒一下,Thomas 也可以補充,TPU 系統不只是晶片,而是結合硬體、運算、儲存、網路等多項元素的專門系統。所以我們賣的遠不只是一顆晶片,還有軟體、訓練與推論,為購買 TPU 系統的客戶提供了顯著的附加價值。
運作方式是這樣,這也和你問題的第二部分有關:當我們和客戶簽約銷售 TPU 系統,簽約後你會先在 backlog 看到它,接著我們開始建立庫存。從資本支出與現金的角度思考:我們在營收流入之前先建立庫存。我想我在上次電話會議提過,你會看到庫存餘額上升,過去庫存主要是部分硬體產品,現在尚未售出的 TPU 系統也會出現在庫存中,所以你會看到現金流出、庫存基礎增加。等我們開始交貨並向客戶開立 TPU 系統帳單,你就會看到現金流入。這不是你所想的傳統資本支出,我想這是你問題的核心,而是另一種現金流產生的循環。由於我們正處在建置與擴大這項業務的過程,你會在現金流量表上看到現金需求,也會看到庫存增加。到目前為止,我們已有部分系統銷售認列為營收,但預期 2027 年會有更多。
Q&A 5:Justin Post(Bank of America)|回答:Philipp Schindler、Sundar Pichai、Thomas Kurian
Justin Post:好的,謝謝。我有幾個關於代理式轉型的問題。你們推出了 Universal Cart,顯然大家喜歡也正在使用代理式用途。隨著這種情況越來越多,你們打算如何管理 Search 向代理式使用的轉型?你認為這會是逆風嗎?第二,你認為長期來說,代理式用途實際上能為你們的流量帶來更多變現嗎?然後我想再問一次 TPU 利潤率:你們認為這對你們是很好的業務嗎?為什麼?如果不能給我們利潤率,為什麼你們認為這是運用所有這些容量的好方式?謝謝。
Philipp Schindler:Justin,我們在代理式領域還很早期,但直接回答你問題的第二部分:我們認為代理式體驗明顯是增量的。我們的重點是打造用戶喜愛、值得信任、安全、超大規模的體驗,坦白說,是以代理式商務的基礎模組為核心,就像你提到的通用商務協定、購物車、代理支付協定等等。用戶購物時,有一部分流程是他們不喜歡的苦工,坦白說非常適合用 AI 自動化。但我們也希望強化而不只是自動化掉探索的體驗,因為在很多情況下大家其實很喜歡這個過程。用戶喜歡選擇,他們會考慮價格以外的許多因素,例如品牌忠誠度、客戶服務等等。我們正在設計這些代理式工作流程,刻意為用戶保留探索選擇的時間與空間。舉個簡單的例子,代理可能會回應:「這是我們找到的保險產品,這裡還有另一個不錯的選項,其中一個保費較高、但自付額可能較低,而且他們目前有非常特別的折扣。」由於做決定時幾乎從來不會只有一個完美選項,我們很有信心能為代理式用途提供非常有趣、有吸引力的廣告模式。當然,你也可以想像在廣告之外,還有訂閱和其他付費方式。但我其實對代理式世界中的廣告機會非常興奮。
Sundar Pichai:整體來說我要補充:我會把它看作擴張的機會。就像幾年前,在 Search 中納入 AI 聊天的用途,讓人們在 Search 裡能問更多、做更多,這正是我們使用數據上看到的情況。我認為代理會再次成為擴大我們為用戶解決問題類型的機會。大家總是低估提供這些複雜的代理式體驗所需要的各種元件。Search 表面上看起來簡單,但背後有我們長期打造、極深層的投資,例如 Knowledge Graph(知識圖譜),以及我們對世界的理解等等。我對代理很興奮,把它看作新的前沿,為 Search 帶進一系列新的使用情境,我們很期待把它做好。
Thomas Kurian:關於 TPU 系統與利潤率,我們不揭露個別產品或基礎設施元件的利潤率。不過,我們從設計與製造 TPU 系統中看到幾項好處。首先提醒一下,TPU 系統不只是晶片,而是一套完整的系統。考量 TPU 系統相對競爭對手的性價比優勢、加速運算需求的成長,以及加速運算的稀缺,我們非常專注於在擴大業務的同時持續改善利潤率。另外兩點:第一,Anat 提到我們採購元件建立庫存,我們只在簽約之後才這麼做,所有 TPU 系統的庫存都對應已承諾的合約。第二,把 TPU 系統放在第三方設施與客戶資料中心,讓我們能擴大可服務市場。某些產業的資料在自家機房、無法搬到雲端,這讓我們能把加速運算帶到資料所在的地方。此外,這也減少我們必須預先興建設施來放置這些 TPU 系統的需要。
Q&A 6:Mark Shmulik(AllianceBernstein)|回答:Sundar Pichai、Thomas Kurian
Mark Shmulik:是的,謝謝接受提問。我也要問同樣的幾個主題。Philipp,關於代理式:觀察 Gemini、AI Mode 上一些早期、較偏代理式的使用情境,以及一些第三方與 Google 服務的整合,有沒有讓你意外或改變你看法的地方?我知道我們談了很多商務,或許也可以談談消費者生產力。另外請 Thomas 或 Anat 回答 Cloud 成長:排除 TPU 系統銷售後,Google Cloud 的成長率有什麼可以分享的嗎?受容量限制的程度有多大?隨著部分第三方容量在第四季上線,假設 Google Cloud 業務會加速成長是否合理?謝謝。
Sundar Pichai:我來回答第一部分,關於我們在這些早期代理式使用情境中觀察到的情況。我們確實看到了。最近我們在 Gemini app 中加入了任務(Task)分頁,大家實際在那裡輸入代理式查詢,所以我們能觀察到。在這一切中,用戶真的希望被驚豔,他們的標準很高。促使重複使用的,是你能否處理這些較長的任務,並在最後真正交出令人滿意的結果。就像在程式設計等其他領域看到的,當你只做到 70% 時,看起來好像行不通,直到你跨過某個門檻,它才真正起飛。我們正密切從中學習、找出缺口,打下我先前談的所有基礎。我有信心,隨著今年稍晚到 2027 年,你會在我們各個服務上看到很多進展。
另外,關於 TPU 系統我還想補充一點:在半導體產業,規模經濟很重要。我們既能把 TPU 部署在自家資料中心,也能把 TPU 系統放到其他人的資料中心,我會把這看作擴大產品規模的能力,而這會直接轉化為更好的經濟效益。
Thomas Kurian:回答 Cloud 成長率的問題。我們的 Google Cloud 分部第三季締造創紀錄的成長,Cloud 營收年增 103% 至 US$30.7B。最大的成長貢獻來自 Google Cloud Platform,AI 與核心 GCP 都很強。GCP 占第三季營收的絕大部分,排除 TPU 系統銷售的影響,Cloud 營收成長同樣非常非常強勁。各產品線的需求也都很強。
我們看到三件事正在發生。第一,隨著大家使用 Gemini,我們看到 Gemini 本身的營收成長。第二,大家使用 Gemini 也帶動我們產品組合其他部分的成長。例如他們打造代理時,會用運算來執行任務,所以會購買運算;用儲存來存放代理的記憶;用資料庫提供所謂的脈絡(context)讓代理推理。此外,在各種資安威脅下,我們的資安產品組合也強勁成長。我們對自己的成長與成長的多元性有信心。第三,我們也看到新客戶加入 GCP,新客戶採用正在加速成長,這也是我們的成長動能。當然,在任何時點,如果有更多容量,我們都能服務更多需求,但我們正審慎管理所有這些參數與成長。
Q&A 7:Michael Nathanson(MoffettNathanson)|回答:Sundar Pichai
Michael Nathanson:謝謝。我有兩個問題給 Sundar。在稍早回答 Eric 關於 TPU 與 Cloud 的問題時,我們聽到你們願意和一些競爭對手合作,或是我們可能視為模型與雲端競爭對手的公司合作。你如何看待和可能與你們競爭的對象合作的理念?為什麼長期而言這個策略是機會而不是風險?第二,關於代理式的消費者行為,爭論之一是安全與信任。能否分享到目前為止你們對安全與信任學到了什麼?這些是消費者在意的變數嗎?如果是,你們在打造代理式消費者工具時,正在做什麼來保護消費者的信任與隱私?謝謝。
Sundar Pichai:謝謝 Michael,很好的問題。第一個問題,我們長期以來把自己打造的東西分成兩類:一類是當作產品來打造,另一類是當作平台來打造。你必須清楚知道哪個是哪個。當你打造平台時,你會很努力讓平台變得很好,確保它對每個人都適用。我們長期經營許多平台,不論是瀏覽器、作業系統,還是極為成功的雲端平台。在這些平台上,我們都努力提供給所有參與者,並當一個很好的客戶。你也看到我們和其他公司在模型上合作,包括在許多領域和我們競爭的 Apple。同樣地,我們把 TPU 系統視為正在打造的重要平台。我們希望以世界級的水準打造它,這代表要讓它面對市場力量、接受考驗,並爭取那些有最嚴苛工作負載的客戶。我認為這能確保這些團隊持續站在前沿。這就是我們的想法。長期而言,我認為這總會帶來更多機會,我們長期以來採取這種做法也一直表現很好。
第二,關於代理式行為,延續先前的問題,我應該強調:當大家接觸這些代理式體驗時,我們清楚看到大家在意安全與信任,這在他們想如何使用這些工具上是非常重要的因素。數十年來,我們在擁有數十億用戶規模的許多消費者產品上,以安全的方式提供這些體驗所建立的信任,加上我們在打造模型與代理時端到端地落實這些做法、以大量測試部署、在大規模部署時進行即時監控,我認為這一切最終會成為巨大的差異化優勢。我們已經從用戶那裡聽到這一點,我認為隨著這個前沿推進,用戶會用腳投票。
Michael Nathanson:謝謝。
結語
主持人:問答時間到此結束,現在把時間交還給 Jim Friedland 做結語。
Jim Friedland:謝謝大家今天參加,期待在 2026 年第四季的電話會議再與各位交流。謝謝,祝大家有個愉快的夜晚。
主持人:今天的電話會議到此結束,謝謝各位參與,現在可以離線。
我的解讀(以下為個人觀點,非管理層說法)
跟 2026Q2 earnings call(2026-07-22)相比,改變了什麼
- 成長引擎從 Search 換到 Cloud:Google Cloud 營收年增率從上季 82% 再加速到 103%,單季營收 US$30.71B 已接近 Search 的一半;Google Services 年增率則從 15% 降到 11%,Search 從 17% 降到 12%。合併營收年增率反而從 24% 小幅升到 25%,代表 Cloud 已經大到足以抵銷核心廣告的放緩。
- Search 放緩,管理層給了四個原因:匯率(最大單一因素)、歐盟 de minimis 政策衝擊亞太零售廣告主、世界盃讓第二季基期偏高,以及 AI Mode 變現較低。前三項偏一次性或外部因素;第四項是結構性問題,也是本季最值得追的訊號。管理層的回應是把 AI Mode 廣告推到國際市場、在美國推出多輪對話廣告,並強調 AI Mode 中贊助與自然商品列表的點擊率已經相近。
- TPU 系統銷售成為新的商業模式:本季 TPU 系統銷售首度被列為 Cloud 成長的「有意義」貢獻,並以產品營收認列。代價出現在資產負債表:庫存從 2025 年底的 US$2.4B 升到 US$13.3B,加上歐盟罰款,單季自由現金流轉為 -US$9.07B。Anat Ashkenazi 把它定位為「先建庫存、後收現金」的不同現金循環,Thomas Kurian 則強調所有庫存都對應已簽約合約。
- 財務槓桿明顯上升:長期債務從 2025 年底 US$46.5B 升到 US$125.1B,本季發行 US$28.7B 優先無擔保票據,並透過市價發行(ATM,At-the-Market)計畫發行 Class A 與 Class C 股票,淨得 US$12.4B;今年也發行了強制轉換特別股。股票回購在 2026 年前三季為零。加上 US$924B 的未來採購承諾,這是一家把資產負債表全力押在 AI 基礎設施上的公司。
- EPS 下滑主要是會計因素:營業利益年增 30%,但 SpaceX 持股的未實現損失讓營業外收支從去年同期 +US$12.76B 變成 -US$8.22B,EPS 因此年減 26%。上季 EPS US$9.11 也主要來自權益證券的未實現利得。SpaceX 持股(SPCX)已成為 Alphabet 季度 EPS 波動的主要來源,看獲利時要分開看營業利益與營業外收支。
下一季要追蹤的事
- 第四季 earnings call 的 2027 年資本支出指引:管理層只說會「大幅增加」。2026 年預期為 US$195–205B,2027 年的數字與自由現金流的回正時點,是下一季最重要的資訊。
- Search 營收成長能否止穩:第四季仍有匯率逆風與約幾個百分點的高基期影響;要看 AI Mode 國際廣告與多輪對話廣告開始貢獻後,Search 年增率是否守在雙位數。
- Cloud 利潤率:第三方過渡容量在第四季擴大使用,管理層已預告短期利潤率逆風;36.2% 的營業利益率會回落多少,以及 TPU 系統銷售的毛利結構(公司不揭露)是否有間接線索。
- TPU 系統庫存轉為營收的速度:庫存 US$13.3B 何時轉為營收與現金,2027 年「明顯爬升」的規模,以及 Crux AI、Oracle 等通路合作的進度。
- Backlog 認列節奏:US$561B 中略高於 55% 在 24 個月內認列,換算約 US$300B 以上,相較目前每季 US$30B 左右的 Cloud 營收,代表未來兩年需要容量大幅擴張才能交付。
- 消費者代理上線:管理層說今年稍晚會把代理體驗帶給 Gemini app 的 1B 用戶,接著擴展到 Search、Chrome、Android 與 Workspace;要看推出時點、Carbon 蒸餾版的成本,以及代理式商務中廣告模式的實際設計。
- Other Bets 與 Waymo:Other Bets 營業虧損從去年同期 US$1.43B 擴大到 US$2.05B;Waymo 進入加拿大、德國、新加坡與西班牙的時程。
延伸閱讀
- Microsoft FY27Q1:Azure 年增 48%、Microsoft Cloud 加速至 30%,資本支出因第三方產能延遲低於預期(Earnings Call 全文翻譯)
- Meta 2026Q3:營收年增 26%、Muse 個人代理破 10M 用戶,法律費用壓低獲利並新設 Class C 股(Earnings Call 全文翻譯)
- X10|2026-10-29:Fed 按兵不動、兩票主張升息;微軟、Google 雲端爆發
- SK hynix 2026Q3:營收首破 KRW 100 兆、營業利益率 80%,HBM4 第四季成主力、長約鎖定 2027–28 年過半產能(Earnings Call 全文翻譯)
- X10|2026-10-28:記憶體、光通訊財報亮眼,Meta 增資稀釋引發 AI 融資辯論
- X10|2026-10-27:Anthropic 送件 IPO、Meta 擬募 350 億股權,AI 融資潮升溫