
Microsoft FY27Q1:Azure 年增 48%、Microsoft Cloud 加速至 30%,資本支出因第三方產能延遲低於預期(Earnings Call 全文翻譯)
站長
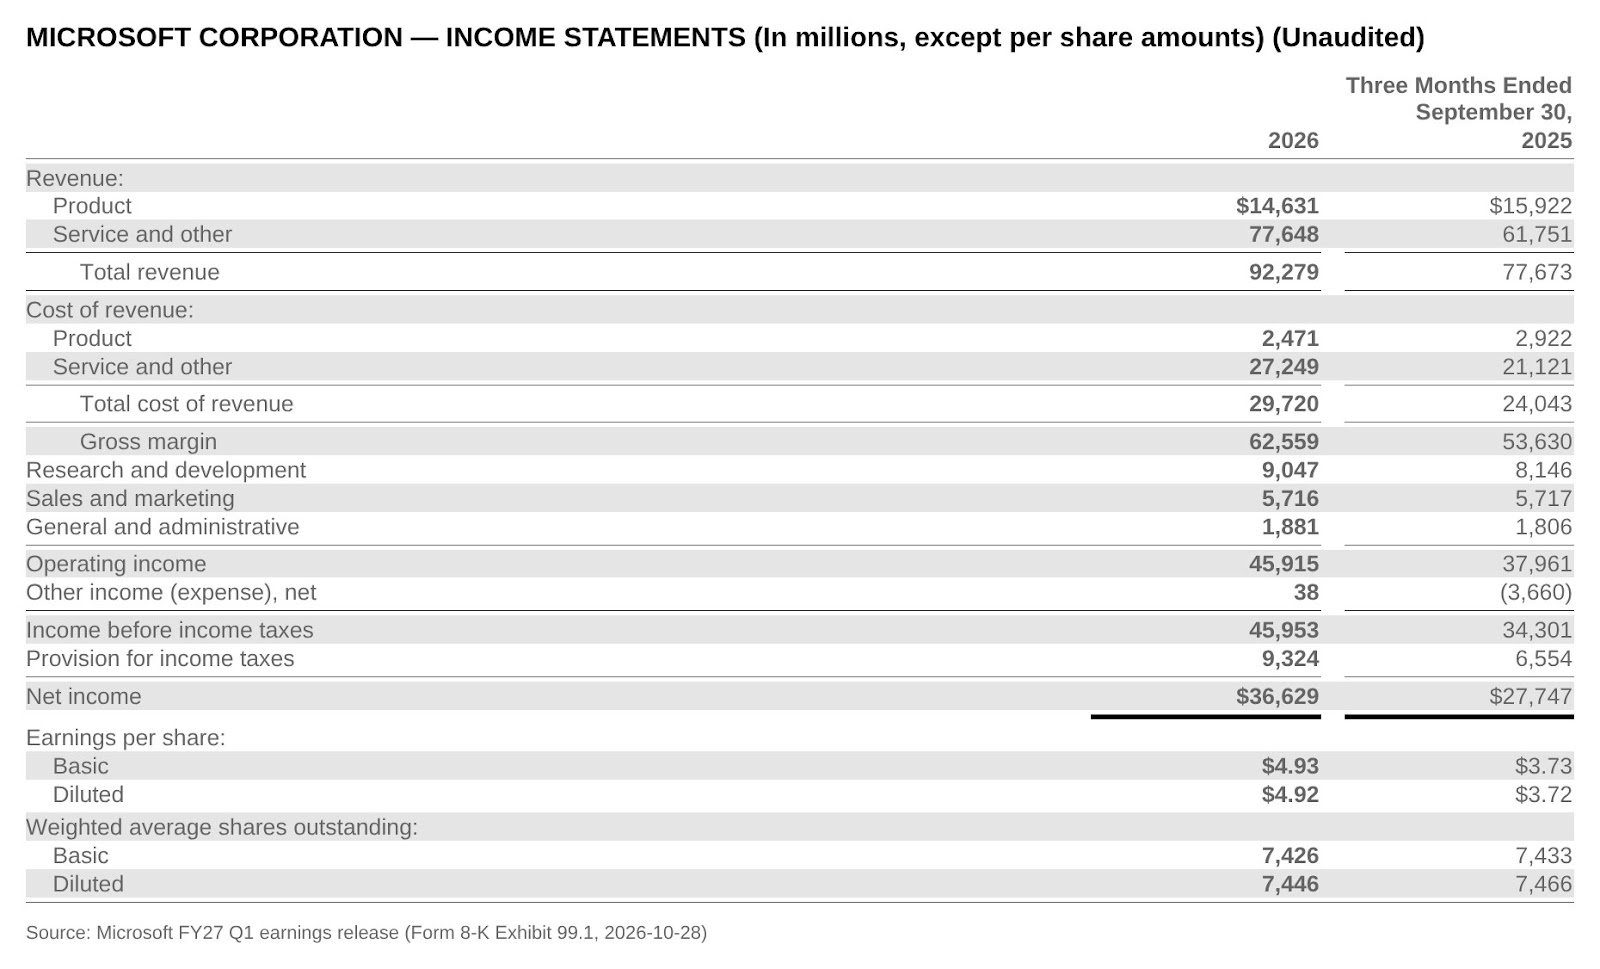
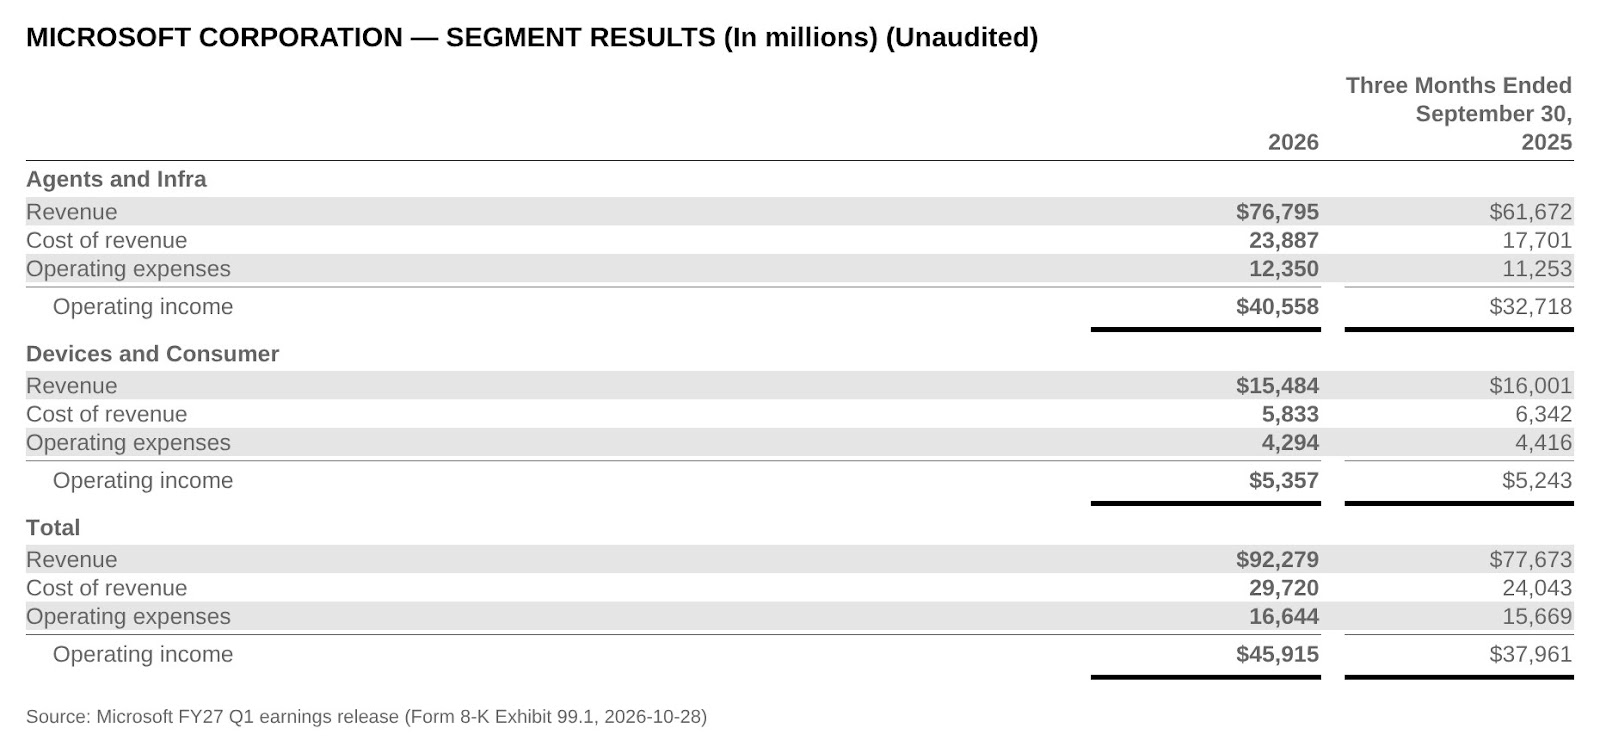
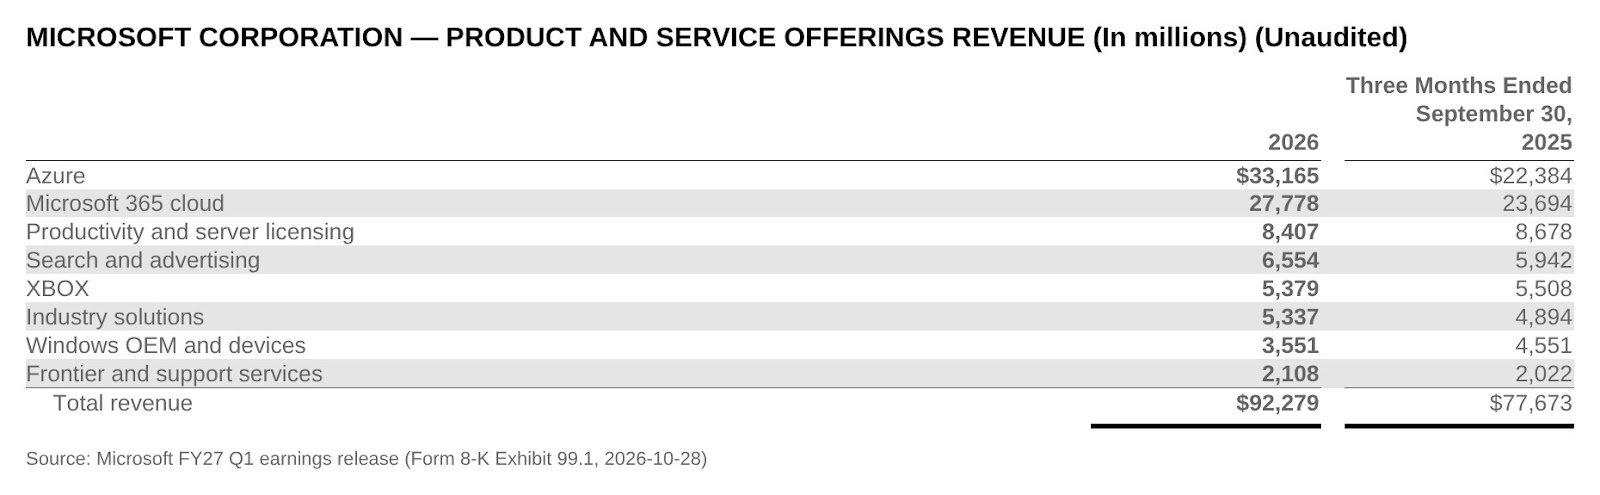
來源說明:財務與營運數字取自 Microsoft 官方 FY27 Q1 新聞稿,以及向 SEC(美國證券交易委員會)申報的 8-K 附件 99.1;內文表格截圖取自 8-K 附件 99.1。Microsoft 官方逐字稿與簡報截至發文時無法從 IR 網站取得,earnings call 內容譯自 Quartr 提供、刊於 Stock Analysis 的逐字稿,並對照官方新聞稿校正數字;官方 webcast 回放可在活動頁收聽。earnings call 於美西時間 2026-10-28 14:30(台灣時間 2026-10-29 05:30)舉行。Microsoft 的會計年度從 7 月開始,FY27 Q1 對應 2026 年 7–9 月。本季起採用 2026 年 9 月宣布的新分部架構(Agents and Infra、Devices and Consumer),去年同期數字已依新架構重編。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
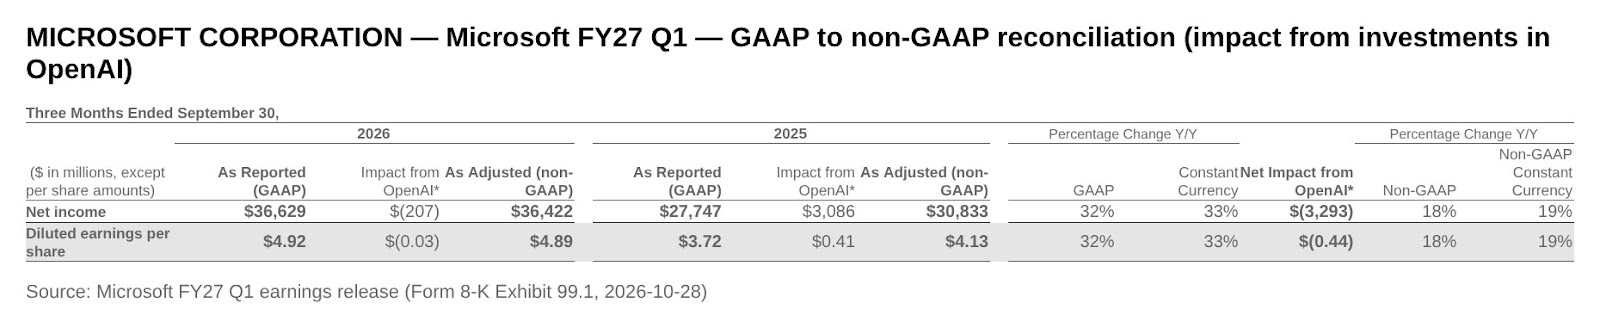
- 營收年增 19%,三項指標都優於公司預期:FY27 Q1 營收 US$92.3B,年增 19%;營業利益 US$45.9B,年增 21%(固定匯率年增 22%),營業利益率約 50%。排除 OpenAI 投資影響後的非 GAAP(一般公認會計原則)稀釋 EPS(每股盈餘)US$4.89,年增 18%;GAAP EPS 為 US$4.92,年增 32%。
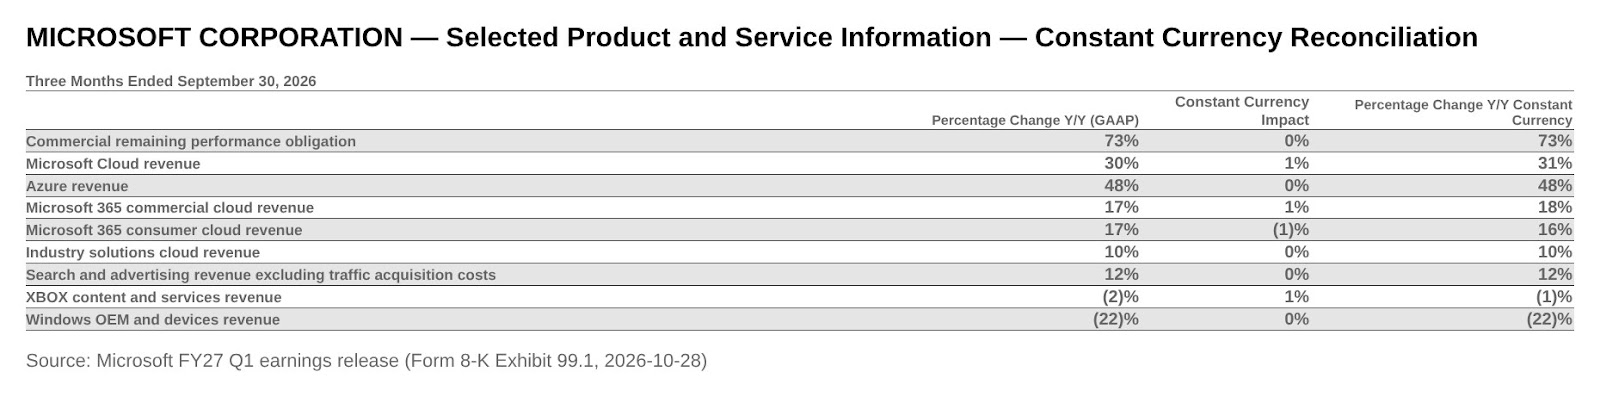
- 雲端成長加速:Microsoft Cloud 營收 US$63.9B,年增 30%(固定匯率 31%),財務長 Amy Hood 說季增金額較去年同期接近翻倍;Azure 營收 US$33.2B,年增 48%,優於預期,主要來自 Foundry 與 CPU(中央處理器)產能變現提升。
- Foundry 營收年增超過 3 倍:Foundry 客戶超過 120,000 家;GPU(圖形處理器)效率提升讓公司能把更多容量分給客戶,加上本季每個 token 的營收較高。
- 商用剩餘履約義務(RPO,Remaining Performance Obligation)US$677B,年增 73%:但商用訂單(bookings)年減 12%,原因是去年同期有大型 Azure 合約的高基期。
- Copilot 使用量快速放大:每日使用者季增近 50%、年增超過 5 倍;擁有 50,000 個以上 Copilot 席位的客戶數年增超過 8 倍;Volkswagen 計畫部署給超過 330,000 名員工。本季沒有更新 Copilot 付費席位數。
- 資本支出低於預期:本季資本支出(含融資租賃)US$45.2B,因部分第三方產能交付延遲;管理層預期 FY27 Q2 資本支出超過 US$50B、2026 日曆年約 US$170B,下半財年將加速。
- 個人電腦相關業務疲弱:Windows OEM(原始設備製造商)營收年減 27%,低於預期;管理層預期 Q2 Windows OEM and Devices 營收年減 30% 中段。
- FY27 Q2 管理層預期:總營收 US$96.0–97.1B(年增 18–19%),Azure 固定匯率年增 49–50%,營業利益率年比小幅下滑;成本預估已納入近期宣布的員工自願離職方案。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| 總營收 | US$92,279M | FY27 Q1;年增 19%(FY26 Q1 為 US$77,673M) |
| 毛利/毛利率 | US$62,559M/68% | FY27 Q1;毛利年增 17% |
| 營業利益/營業利益率 | US$45,915M/50% | FY27 Q1;年增 21%(固定匯率 22%) |
| 淨利(GAAP/非 GAAP) | US$36,629M/US$36,422M | FY27 Q1;年增 32%/18% |
| 稀釋 EPS(GAAP/非 GAAP) | US$4.92/US$4.89 | FY27 Q1;年增 32%/18%(非 GAAP 固定匯率 19%) |
| Agents and Infra 營收/營業利益 | US$76,795M/US$40,558M | FY27 Q1;營收年增 25%、營業利益年增 24% |
| Devices and Consumer 營收/營業利益 | US$15,484M/US$5,357M | FY27 Q1;營收年減 3%、營業利益年增 2% |
| Microsoft Cloud 營收 | US$63.9B | FY27 Q1;年增 30%(固定匯率 31%) |
| Microsoft Cloud 毛利率 | 66% | FY27 Q1;年比下滑 |
| Azure 營收 | US$33,165M | FY27 Q1;年增 48% |
| Microsoft 365 cloud 營收 | US$27,778M | FY27 Q1;年增 17%(Microsoft 365 商用雲端調整後年增 18%) |
| Windows OEM and Devices 營收 | US$3,551M | FY27 Q1;年減 22%(其中 Windows OEM 年減 27%) |
| 搜尋與廣告營收 | US$6,554M | FY27 Q1;年增 10%(不含流量取得成本年增 12%) |
| 商用 RPO | US$677B | 2026-09-30;年增 73%,加權平均存續期間 2.3 年 |
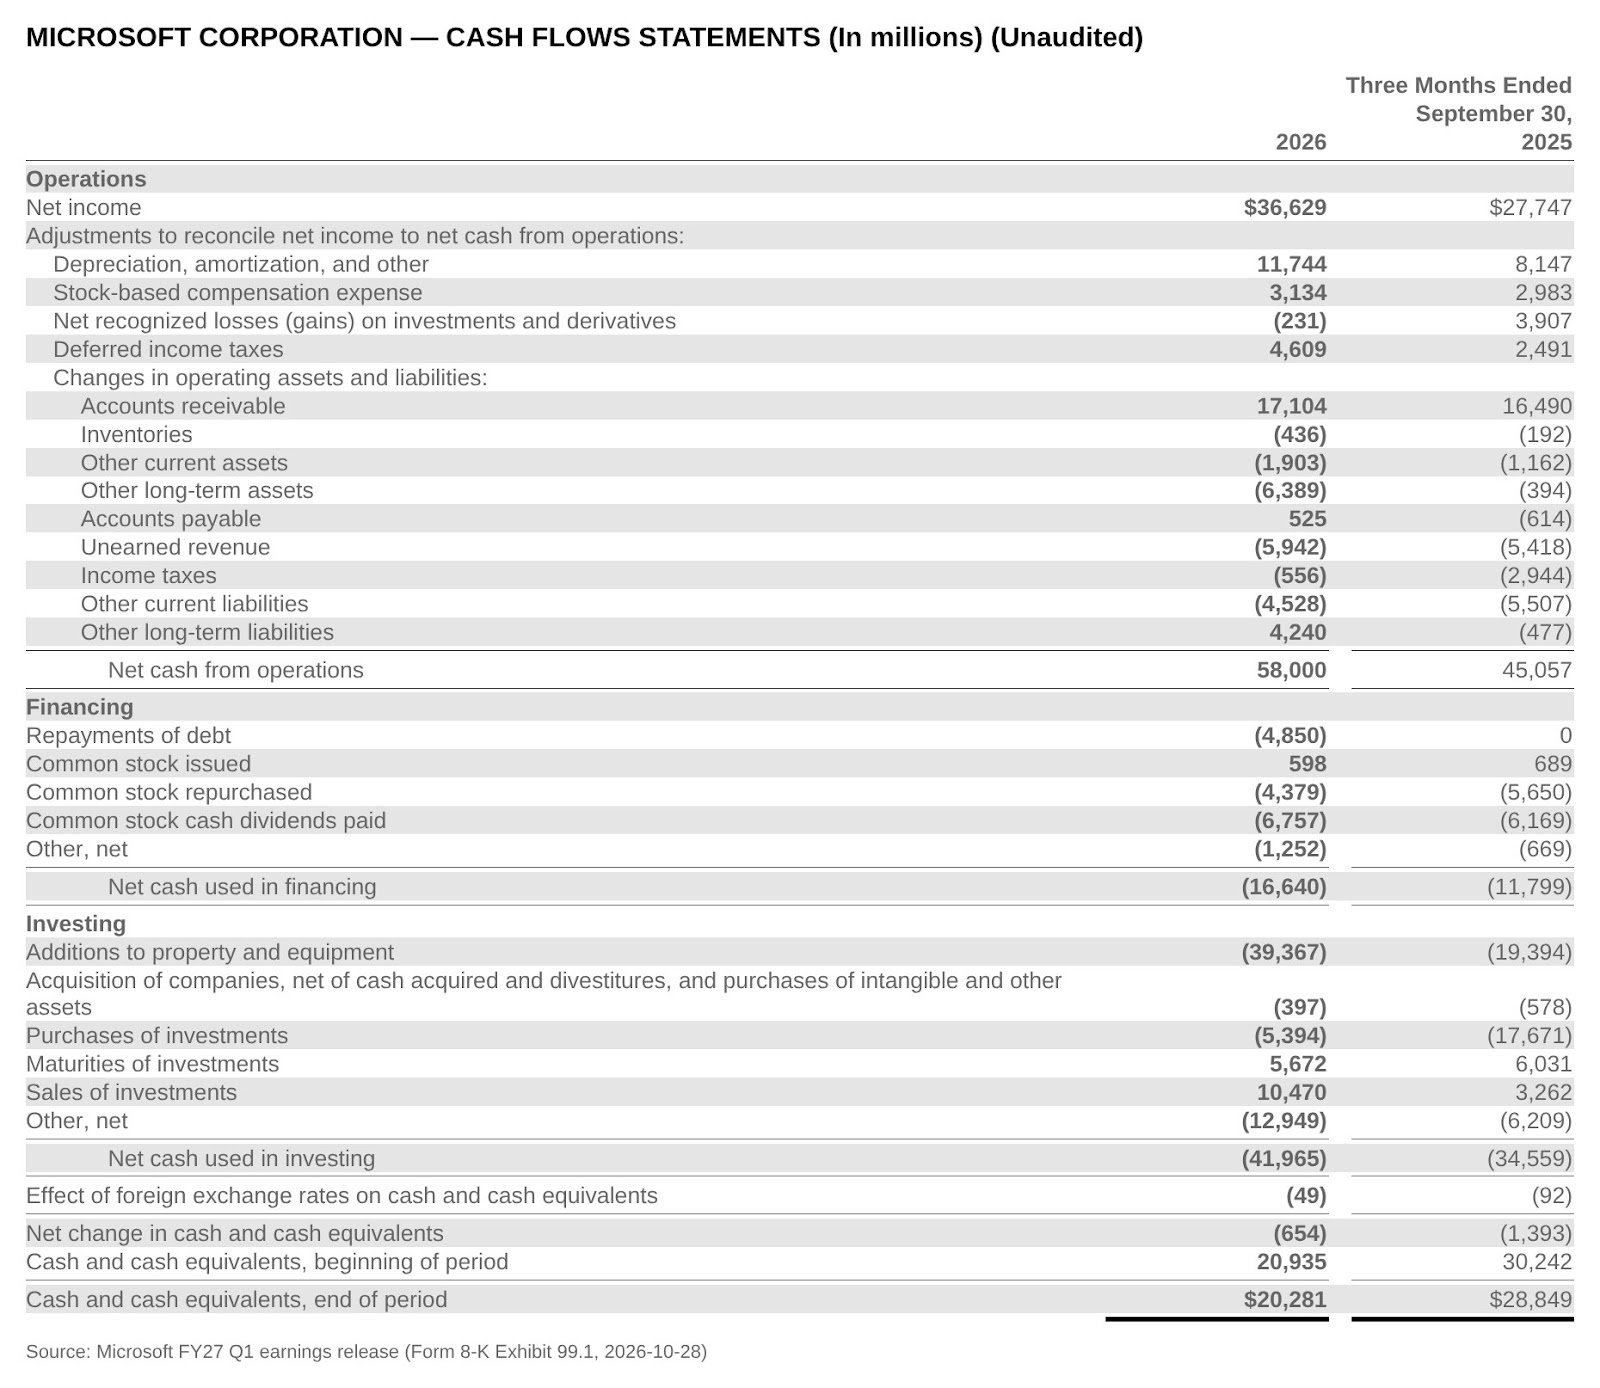
| 資本支出(含融資租賃)/不動產廠房設備現金支出 | US$45.2B/US$39.4B | FY27 Q1;融資租賃 US$7.4B |
| 營業現金流/自由現金流 | US$58.0B/US$18.6B | FY27 Q1;營業現金流年增 29% |
| 現金、約當現金與短期投資 | US$64.5B | 2026-09-30 |
| 股東回饋(股利與買回) | US$10.2B | FY27 Q1 |
| FY27 Q2 總營收(管理層預期) | US$96.0–97.1B | FY27 Q2;年增 18–19% |
| FY27 Q2 Azure 營收成長(管理層預期) | 49–50% | FY27 Q2;固定匯率 |
| FY27 Q2 資本支出(管理層預期) | 超過 US$50B | FY27 Q2;2026 日曆年約 US$170B |
Earnings Call 全文翻譯
開場:投資人關係副總裁 Jonathan Neilson
主持人:您好,歡迎參加 Microsoft 2027 會計年度第一季 earnings call。現在所有與會者都處於僅能收聽的模式,正式報告後會開放問答。本次會議正在錄音。現在請投資人關係副總裁 Jonathan Neilson 發言。
Jonathan Neilson:午安,謝謝大家參加。今天和我一起出席的有董事長暨執行長 Satya Nadella、財務長 Amy Hood、首席會計長 Alice Jolla,以及副總法律顧問暨公司秘書 Brian DeFoe。在 Microsoft 投資人關係網站上,可以找到我們的財報新聞稿與財務摘要簡報,簡報用來補充今天的事先準備發言,並提供 GAAP 與非 GAAP 財務指標差異的調節。我們在今天的電話會議中提供展望說明後,會把更詳細的展望簡報放上投資人關係網站。
今天會討論部分非 GAAP 項目。所提供的非 GAAP 財務指標,不應被視為可以取代或優於依 GAAP 編製的財務績效指標;它們是額外的說明項目,幫助投資人進一步了解公司第一季的表現,以及這些項目與事件對財務結果的影響。除非另有說明,今天所有的成長比較都是相對於去年同期。在可行的情況下,我們也會提供固定匯率成長率,作為排除匯率波動後評估業務表現的框架;當固定匯率成長率相同時,我們只會說一個成長率。
會議結束後,我們會立即把事先準備的發言放上網站,直到完整逐字稿上線。今天的會議同步網路直播並錄音;如果您提問,問題會被納入直播、逐字稿與未來對錄音的任何使用。您可以在 Microsoft 投資人關係網站重播會議並查看逐字稿。
本次會議會包含前瞻性陳述,也就是對未來事件的預測、推估或其他陳述。這些陳述基於目前的預期與假設,涉及風險與不確定性。實際結果可能因今天的財報新聞稿、本次會議中的說明,以及 10-K 年報、10-Q 季報與其他向 SEC 申報文件中風險因素一節所討論的因素,而有重大差異。我們不負有更新任何前瞻性陳述的義務。接下來請 Satya 發言。
董事長暨執行長 Satya Nadella:開場談話
非常謝謝 Jonathan。這是一個快速起跑的會計年度開局。Microsoft Cloud 營收超過 US$63B,年增率加速到 30%。我們專注在三件事:設計能賦權於人的 AI、確保每個組織對自己的學習擁有主權,以及用能確保代理(agent)安全與資安的控管機制來建立信任。接下來談我們在打造新技術堆疊時,朝這些目標取得的進展,先從 Copilot 開始。
本季我們宣布了 Copilot 迄今最大的更新,把聊天(chat)、協作(co-work)、自動駕駛(autopilot)與程式碼(code)整合成一個統一的體驗。這是橫跨商用與消費者的單一產品體驗,而且內建完整的 Office。我們把 Copilot 視為工作的新作業系統。客戶越來越常用 Copilot 完成實際工作:自 7 月以來,自動化任務數量接近翻倍;每日使用者季增近 50%、年增超過 5 倍;使用者滿意度季增近 20%,再創新高;90% 的 Copilot 查詢使用自動模式,動態把任務分派到不同模型,在品質、速度與成本之間取得最佳化。
這些改善正在轉化為更大的採購。擁有超過 50,000 個 Copilot 席位的客戶數年增超過 8 倍,包括 Capgemini、HCLTech、Hitachi Group、Truist Financial,以及英國稅務海關總署(HM Revenue and Customs)。就在上週,Volkswagen 宣布計畫把 Copilot 部署給超過 330,000 名員工,是迄今歐洲最大規模的部署之一。E7 也有強勁動能,它把 Copilot、E5、Entra 與 Agent 365 整合在一起。到目前為止,各產業已有數千家客戶購買這套方案,包括 Amadeus、BlackRock、Fiserv、新南威爾斯州衛生部(New South Wales Health Department)與 ZEISS。
我們的商業模式正從按席位訂閱,擴展到也包含用量計費,這擴大了我們的潛在市場規模(TAM,Total Addressable Market)與每位用戶平均營收(ARPU,Average Revenue Per User)。訂閱為每位使用者帶來越來越強的日常智慧,通常由 IT 部門出資,把前沿進展整合給整個組織的每個人。隨著代理承擔更高價值的工作,用量計費打開了由業務部門出資的需求,支出直接與這些代理交付的價值掛鉤。透過用量計費實際消耗額度的 Copilot 客戶數,本季成長超過 75%。
在軟體開發方面,所有主要的程式碼代理都已經在 GitHub 上工作。過去六個月,代理產生的拉取請求(PR,pull request)增加 6 倍,現在平台上超過三分之一的 PR 由代理開啟。隨著 GitHub 上的代理活動暴增,我們正全力提升可靠性。今天早上在 GitHub Universe,我們分享了如何擴充容量,並為代理浪潮重建核心 Git 架構。也在 Universe 上,我們宣布 Copilot Fusion 全面開放,它把多模型協作帶進軟體開發,以最高快 40%、成本最多低 77% 的方式提供前沿等級的品質。自從用量計費生效以來,GitHub 上代理功能的額度消耗已增加超過一倍。我們也在幫助開發者保護程式碼,把 AI 生成的程式碼變成高品質軟體:GitHub Advanced Security 營收年增超過 50%,客戶用它的 AI 能力掃描整個程式碼庫、即時修補漏洞。
在商業應用領域,我們把「Copilot 是工作的新作業系統」這個願景延伸過去,把 Dynamics 365 的商業邏輯與能力直接帶進 Copilot,幫助每個組織建立自己的「無限 SaaS 工廠」。本季我們在 Dynamics 365 推出 13 項新的 Copilot 技能,讓客戶能在工作流程中直接使用 CRM(客戶關係管理)與 ERP(企業資源規劃)功能。在招募方面,每天有超過 10M 名 LinkedIn 會員使用 LinkedIn 的 AI 求職搜尋,25,000 家客戶使用我們的代理式招募解決方案。使用 Hiring Assistant 的招募人員,找到達面試水準的應徵者快了 33%,需要檢視的履歷少了 83%。
在醫療方面,本季我們自動化處理了 30M 次病患就診紀錄,年增 70%,幫助臨床人員減少行政工作、把更多時間留給病患。自今年年初以來,已有 10 家醫療機構,包括 Advocate Health、Mass General Brigham、Mercy、Intermountain Healthcare 等,各自用我們的解決方案記錄超過 1M 次就診。在科學領域,我們的前線部署工程師(FDE,Forward Deployed Engineer)團隊與客戶合作,用 Discovery 加速科學進展,一個很好的例子是 Saint-Gobain 用 Discovery 加速開發低碳建材。
在我們第一方代理體驗的底層,是一個共同平台,從 Foundry 開始,它正成為越來越重要的成長動力。Foundry 幫助組織建立以自身業務脈絡為基礎的學習迴圈,並安全地大規模部署代理。我們現在有超過 120,000 家 Foundry 客戶,營收年增超過 3 倍。Foundry 的模型選擇與功能組合,加上與整個技術堆疊的深度整合,正在帶來差異化。上一季 OpenAI 模型的重大進展,直接嘉惠了 Azure OpenAI。再加上 Foundry 內建的模型選擇,客戶能在品質、成本與效能之間最佳化地打造解決方案。事實上,用多個模型打造代理解決方案的客戶數年增 5 倍,Foundry 上開源模型的營收增加 10 倍。
我們的第一方模型也持續快速進展。我們的目標是推進「成本對成果」的前沿,也就是在領先模型發表後 3 到 6 個月內,以一小部分的訓練成本提供相當的能力,從而把這些成本效益轉移給客戶。這在今天的產品中就看得到:MAI-Cyber 現在負責我們代理式 MDASH 程式碼掃描器超過 40% 的掃描,每次掃描成本低 18%;MAI-Transcribe 是全球最準確也最便宜的轉錄模型,支援 Dragon Copilot 的多語言工作流程;MAI-Code-Flash 光是上個月在 GitHub Copilot 就有 3M 名使用者,幫助開發者更有效運用 AI 額度;Microsoft-Decision-1 是我們用於結構化決策的新模型,在延遲與品質上都優於大型語言模型(LLM,Large Language Model)與其他決策模型,發表後第一個月已有超過 4,000 家客戶使用,包括 Atos Group、Equinor 與 RBI。我們最近完成了 MAI-Base-2 的預訓練,它優於我們測試過的其他開放權重模型,訓練運算效率高 4 到 12 倍。這個基礎模型將用於即將推出、涵蓋思考、程式碼與資安的 MAI 模型。
除了模型,我們也把自家 Copilot 體驗背後的代理框架(harness)透過 Foundry 提供給客戶。這讓客戶能以 Microsoft 代管的方式,打造能推理、使用工具、完成複雜長時間工作的代理,同時保留模型選擇權。
另一個關鍵層是資料。我們現在有 44,000 家付費 Fabric 客戶,年增超過 50%。我們正讓 Foundry 與 Fabric 更緊密結合,讓你能在資料旁邊直接打造自己的代理。現在有超過 19,000 家客戶同時使用 Foundry 與 Fabric,企業在即時營運、分析與非結構化資料上連接並運行代理。客戶也正快速部署我們為 AI 最佳化的資料庫,包括 PostgreSQL、SQL DB、Hyperscale 與 Cosmos DB,讓代理能快速、安全地取得所需的資料與脈絡。PostgreSQL 成長連續第四季加速,同時使用 Foundry 的 PostgreSQL 客戶數年增加速到 90%。
我們也擁有對任何企業最重要的資料庫之一,也就是 Microsoft 365 底下的知識,涵蓋人員、人際關係、文件、電子郵件、會議、聊天、專案與其他工作產物。Work IQ 讓每一個代理工作負載都能取用這些脈絡。透過 Microsoft IQ,我們把 Work IQ、Fabric IQ 與 Foundry IQ 整合成代理系統的統一脈絡。現在有近 60,000 家客戶透過 Microsoft IQ 取用脈絡,季增 25%。
隨著企業部署更多代理,他們也需要大規模治理這些代理。透過 Agent 365,我們提供 AI 可觀測性平台,讓客戶能管理、保護並最佳化代理的效能與成本。登錄在系統中的代理現在超過 50M 個,季增超過 30%。
最後,隨著代理能存取更多企業資料與系統,資安變得更加關鍵。我們的做法是把智慧與權限分開,在模型本身之外落實身分、權限、監控與隔離。上週我們擴充了 Project Perception,加入幫助客戶保護與隔離「代理式內部人員」的新功能,包括擴大在本機與雲端環境的代理探索、針對每項任務落實最小權限的動態權限,以及持續的風險評估。我們也推出了一組 Guardian Agents(守護代理),持續監控代理活動,在不安全的行為發生前加以阻止。整體而言,我們從預覽客戶得到對 Project Perception 的正面回饋,包括 KPMG、Nationwide Building Society、Northern Trust 等。更廣泛來說,我們正幫助客戶在整個企業中保護並治理 AI 的使用:迄今客戶已用 Microsoft Purview 稽核超過 7.6B 次代理活動,季增 5 倍。
我前面談的一切,底層都是我們的基礎設施。我們面對持續成長的業務量,用一支可互換調度的機群來建設,讓我們能把容量動態分配給運算、資料、Foundry 與 Copilot 中價值最高的機會。需求加速,使我們本季在五大洲新增 24 座資料中心。我們上線容量的速度也更快:在最大的幾個區域,新 GB300 從到貨到上線的時間季減約 20%,而這些區域占 GPU 部署的大多數。同時,我們透過資料中心設計、晶片系統、軟體與模型的整體最佳化,持續從既有基礎設施中榨出更多效能。例如,Copilot 工作負載的吞吐量季增超過 50%。
我們持續以 NVIDIA、AMD 的最新創新,以及自家 Maia 系統擴充機群。我們已經裝上第一批 NVIDIA Vera Rubin GPU,對此非常興奮。Maia 200 已經在 Teams 與 Copilot 的 AI 體驗中,帶來最高 1.7 倍的每瓦 token 產出;Maia 300 會帶來進一步提升,每瓦 token 產出比領先的 GPU 系統多 40%。我們的成長也不只在 GPU:雲端原生的 Cobalt CPU 持續被強勁採用,改善一般用途雲端工作負載的性價比。Azure 整體成長很全面,涵蓋大型企業與中小企業,也橫跨核心雲端服務與 AI 基礎設施。
最後談 Devices and Consumer。在 Windows 方面,我們正在執行把混合智慧帶到每張辦公桌、每個家庭的願景,讓每台 PC 都成為安全的代理主機。隨著能力更強的模型能在本機執行,我們看到讓智慧實質上不再按用量計費的機會。我們正與整個硬體生態系合作,把這些能力帶到新一代 PC,涵蓋 AMD Ryzen AI 400 系列、Intel Core Ultra Series 3 與 Qualcomm Snapdragon X2 系列。本月稍早,我們也宣布了搭載 NVIDIA RTX Spark 與 DGX Station for Windows 的新 PC。有了這些新裝置,你可以在筆電上執行去年的前沿模型,在桌機上執行上一季的模型。
我們正把 Windows 與 Agent 365 結合,讓代理能在裝置上的安全邊界內工作。我們推出了 Microsoft Execution Containers(MXC),這是一個由政策驅動的執行層,在 Windows 與其他平台上治理並隔離代理,並與 Agent 365 整合以提供治理與可觀測性。OpenAI Codex、Anthropic Claude Code、Meta Muse 等代理都在採用 MXC,Meta 等客戶也開始在其企業環境中部署。
在搜尋與廣告方面,Bing 與 Edge 再次取得市占。LinkedIn 超過 1.4B 名會員的參與度持續加深,動態消息中觀看內容的時間年增 15%。最後是遊戲,我們持續專注打造好遊戲,讓玩家不論在主機、PC、手機或雲端都能遊玩。Minecraft 締造創紀錄的一季,參與度與營收都創新高;World of Warcraft 則進行了系列史上規模最大的測試。我們帶著多年來最強的第一方與第三方陣容迎接年底購物季,包括上週推出、獲得十多年來 Call of Duty 最佳評價的 Modern Warfare 4,以及下個月登上 Xbox 的 Grand Theft Auto 6。
總結來說,根據我們看到的需求、產品實力,以及我們在整個技術堆疊上推動的效率,我對這些投資的長期報酬從未如此有信心。接下來請 Amy 發言。
財務長 Amy Hood:財務說明與展望
謝謝 Satya,大家午安。在 Microsoft Cloud 強勁需求帶動下,我們的營收、營業利益與每股盈餘都優於預期。本季營收 US$92.3B,年增 19%。毛利金額年增 17%,毛利率 68%。營業利益年增 21%,固定匯率年增 22%。排除 OpenAI 投資的影響後,每股盈餘 US$4.89,年增 18%,固定匯率年增 19%。匯率影響大致符合指引。
營業費用年增 6%,來自研發運算容量與人才的持續投資。營業利益率年比小幅上升至 50%,原因是營收強勁成長、平台效率提升,以及在整個產品組合上的聚焦投資,部分被營收組合轉向 Azure 抵銷。排除 OpenAI 投資的影響,其他收入與費用為負 US$234M,略低於預期。
資本支出為 US$45.2B,因為部分原本預期在第一季交付的第三方產能延遲了。資本支出中大約四分之三用於短耐用年限資產,主要是 CPU 與 GPU,也包含記憶體與儲存成本上升,因為我們持續投資客戶打造與擴展 AI 應用所需的基礎設施;其餘用於長耐用年限資產。本季融資租賃為 US$7.4B。提醒一下,我們會在租約開始時把融資租賃的全部本金認列在資本支出。不動產、廠房與設備(PP&E)的現金支出為 US$39.4B。營業現金流 US$58B,年增 29%,來自強勁的雲端帳單與收款。自由現金流 US$18.6B,反映較高的資本支出。最後,我們透過股利與股票買回回饋股東 US$10.2B。
接著是分部業績,以 9 月宣布的新分部架構報告。
Agents and Infra 營收 US$76.8B,年增 25%,反映平台各個相互連結的層級都很強勁。商用訂單年減 12%,固定匯率年減 11%,原因是去年同期大型 Azure 合約的影響,部分被商用銷售業務的健康成長抵銷,其中包括本季一筆大型 Azure 合約。商用剩餘履約義務年增 73% 至 US$677B,由於本季這筆大型 Azure 合約,季減幅度小於歷史季節性。我們 RPO 的加權平均存續期間為 2.3 年,約 30% 會在未來 12 個月認列為營收,這部分年增 29%;其餘在 12 個月之後認列的部分年增 98%。
接著是 Microsoft Cloud。營收 US$63.9B,成長加速到 30%,固定匯率 31%,季增金額較去年同期接近翻倍,反映 Azure 與 Microsoft 365 商用雲端的強勁需求。Azure 營收優於預期,年增 48%,即使有前面提到的第三方產能延遲,動力來自 Foundry 與 CPU 變現的改善。Foundry 營收年增超過 3 倍,優於預期的部分來自 GPU 機群的效率提升,讓我們能把額外容量分配給客戶,以及本季每個 token 的營收較高。在 CPU 機群方面,工程上的努力讓我們本季找出並變現了使用率偏低的容量,幫助我們用既有容量服務更多成長中的需求。這類工程效率提升的時點、第三方 GPU 租賃的交付、我們自建產能的進度,以及模型組合帶來的 ARPU 變化,都可能造成年增率在各季之間的波動。
Microsoft 365 商用雲端營收,調整去年同期受益於 1 個百分點當期營收認列的基期後,年增 18%,固定匯率年增 19%;以報告數字計算,年增 17%,固定匯率年增 18%。結果優於預期,來自更強的 GitHub Copilot 採用與使用量,部分被 Microsoft 365 E3 與單獨產品 SKU(產品品項)較弱的銷售執行抵銷。我們持續調整銷售方式,在較傳統的按席位節奏,與較新的進階 E7、Microsoft 365 Copilot 和用量計費生產力產品之間取得平衡。年增來自 ARPU 與席位兩者。ARPU 成長主要來自進階的按席位產品,包括 Microsoft 365 Copilot、E5 與 E7,其中 E7 已達數百萬個付費席位,另有用量計費產品的貢獻,主要是 GitHub Copilot。Copilot 營收成長季比加速,Microsoft 365、GitHub 與資安的採用都持續增加。付費 Microsoft 365 商用席位年增 5%,受到前面提到的銷售執行較弱的部分影響。成長來自所有客戶群既有客戶的擴充,但主要在中小企業與第一線工作者方案。
Microsoft 365 消費者雲端營收年增 17%,固定匯率年增 16%,季比放緩,因為我們開始面對去年漲價效益的高基期。生產力與伺服器授權營收年減 3%,固定匯率年減 2%,主要因為去年產品發表帶來的交易型採購高基期,部分被較多帶有較高當期營收認列的合約組合抵銷。產業解決方案雲端營收年增 10%,Dynamics 365 與 LinkedIn Talent Solutions 都有成長,但訂單趨勢持續放緩。Frontier and Support Services 營收年增 4%,固定匯率年增 5%,來自支援服務。
Microsoft Cloud 毛利率年比下滑至 66%,原因是營收組合轉向 Azure,部分被以 Azure 為主的產品層級毛利率改善抵銷。本分部的毛利金額年增 20%,固定匯率年增 21%。營業費用年增 10%,來自前述研發投資。營業利益年增 24%,固定匯率年增 25%;營業利益率年比小幅下滑至 53%,因為營收強勁成長、平台效率提升與聚焦投資的效益,被營收組合轉向 Azure 的影響蓋過。
接著是 Devices and Consumer。營收 US$15.5B,年減 3%。不含流量取得成本(TAC,Traffic Acquisition Costs)的搜尋與廣告營收年增 12%,優於預期,來自 LinkedIn、Edge 與 Bing 的量價齊升。Xbox 營收年減 2%;Xbox 內容與服務營收年減 2%,固定匯率年減 1%,原因是第三方內容與 Xbox Game Pass 下滑,部分被第一方內容成長抵銷。Windows OEM and Devices 營收年減 22%。Windows OEM 營收低於預期,年減 27%,固定匯率年減 28%,原因是去年同期 Windows 10 終止支援帶動的需求、OEM 與通路夥伴的庫存去化,以及 PC 市場需求轉弱;庫存水準仍然偏高。本分部毛利金額年比大致持平,營業費用年減 3%,主要來自 Xbox,部分被前述研發投資抵銷。營業利益年增 2%,固定匯率年增 3%;營業利益率年比上升至 35%,原因是 Activision 收購相關無形資產攤銷減少,部分被 Windows OEM 營收占比下降抵銷。
接著是第二季展望,除非特別說明,以下都以美元計算。以目前匯率,我們預期匯率對總營收、銷貨成本(COGS,Cost of Goods Sold)、營業費用成長,以及兩個分部的營收成長都不會有明顯影響。
先談分部指引。管理層預期 Agents and Infra 營收介於 US$80.1B 到 US$80.7B,年增 24% 到 25%。商用訂單方面,我們預期商用銷售業務健康成長,但結果會受到去年同期簽下的大型 Azure 合約影響。這類大型 Azure 合約的時點會讓訂單出現重大波動,使單季成長率較難反映實際的銷售執行。
Azure 方面,管理層預期固定匯率營收年增 49% 到 50%;CPU 與 GPU 機群的持續效率提升,有助於抵銷部分延到下半財年的第三方 GPU 即服務合約。客戶需求持續超過可用供給。第二季之後,年增率仍會反映當季交付的工程效率提升與新增產能的時點和規模,以及去年下半年成長加速所形成的高基期。
Microsoft 365 商用雲端方面,管理層預期固定匯率年增約 19%,匯率預計使報告成長率減少不到 1 個百分點。我們預期進階按席位產品與用量計費產品持續有動能,E3 與單獨產品 SKU 的執行也會有所改善。成長主要來自 ARPU,席位也有貢獻,我們仍預期營收成長會在整個年度逐步加速。Microsoft 365 消費者雲端營收應成長 10% 出頭,季比放緩,因為面對前述漲價的高基期。
生產力與伺服器授權營收應年減個位數中段到高段,季比下滑,因為帶有較高當期營收認列的合約占比預期較低;單季成長可能因合約組合、產品發表時點與其他交易型採購趨勢而有重大差異。產業解決方案雲端方面,管理層預期營收年增個位數中段到高段,持續受到前述訂單趨勢的影響。Frontier and Support Services 方面,管理層預期營收年增個位數低段到中段。Microsoft Cloud 毛利率應約為 65%,年比下滑,因為產品層級毛利率持續改善,但被營收組合轉向 Azure 的影響蓋過。
Devices and Consumer 方面,管理層預期營收介於 US$15.9B 到 US$16.4B。不含 TAC 的搜尋與廣告營收成長應為 10% 出頭,來自價格與量能的穩定趨勢,整體搜尋與廣告營收預期以相近速度成長。Xbox 內容與服務方面,管理層預期營收年增個位數中段到高段,季比上升,來自第三方與第一方內容發表的時點。依照全年的內容發表節奏,我們預期第二季成長最強,第三季稍微放緩,第四季進一步放緩。第二季硬體營收應年減。Windows OEM and Devices 營收應年減 30% 中段,成長會持續受到偏高的庫存水準、PC 市場需求,以及去年同期受益於 Windows 10 終止支援的高基期影響。和前幾季一樣,可能結果的範圍仍比平常更寬。我們預期這些趨勢會延續到本會計年度剩餘期間。
因此,在全公司層級,管理層預期營收介於 US$96B 到 US$97.1B,年增 18% 到 19%。管理層預期銷貨成本介於 US$32.7B 到 US$32.9B,年增 26% 到 27%;營業費用介於 US$18.5B 到 US$18.6B,年增 9%,來自研發、運算容量與人才的持續投資。我們在銷貨成本與營業費用的指引中,都已納入近期宣布的員工自願離職方案的估計。營業利益率應年比小幅下滑。
排除 OpenAI 投資的任何影響,其他收入與費用預期約為負 US$300M,因為利息收入將被利息費用蓋過,其中包括資料中心融資租賃相關的利息支付。我們預期第二季有效稅率約 20%。
接著是資本支出。管理層預期第二季資本支出超過 US$50B。因此,由於前述第三方產能延遲,2026 日曆年的支出應約為 US$170B。下半財年,我們目前預期資本支出會加速,主要來自 CPU 與 GPU,包括較高的記憶體與儲存成本,以及延到下半財年的第三方產能交付。隨著我們持續提升基礎設施效率,每一美元資本支出都有潛力隨時間支撐更多營收與更高報酬。
在業務表現強勁的情況下,我們預期 FY2027 持續維持正的自由現金流。為補充業務產生的現金並保持財務彈性,我們會在認為條件有吸引力時,取得額外的資金來源。
總結來說,FY2027 開局強勁,Microsoft Cloud 全面加速成長。產品改善,加上資料中心基礎設施以及第一方應用程式與代理的效率提升,正在增加我們交付給客戶的價值、改善客戶成果。把這些價值交付給客戶,讓我們具備長期持續成長的條件。接下來進入問答。Jonathan?
問答說明:Jonathan Neilson
Jonathan Neilson:謝謝 Amy。現在進入問答時間。為了尊重其他與會者,請每位只問一個問題。主持人,請重複提問方式。
Q&A 1:Adam Wood(Morgan Stanley)|回答:Satya Nadella
Adam Wood:嗨,非常謝謝。在資本支出低於預期、雲端成長量季比更好的情況下,我想問:隨著新增的 AI 產能上線,未來幾年報酬更重要的驅動力會是什麼?是提升 Azure 的使用率與單位成本,還是你們在每個工作負載上,跨 Fabric、Foundry 與 Copilot 變現更多層級的能力?
Satya Nadella:謝謝你的問題,Adam。我會說以上皆是。我們的做法是:我們只有一個資源池,希望讓這個池子盡可能有效率、可以互相調度。這就是關鍵所在,包括我們建設資料中心的所有物理條件、上線產能的營運紀律,當然還有如何在這套基礎設施上運行最佳化的工作負載。做到之後,就只是看需求訊號決定怎麼分配。
即使在我們新的分部報告中,你大概也看得出來:Copilot 的有狀態資料庫,底層就是 Work IQ;它會被 Foundry 使用,人們在 Foundry 上打造例如橫跨非結構化與結構化資料的供應鏈多代理系統,當然也會用到 Azure 上的 Postgres 資料庫;順帶一提,所有代理工作都登錄在 Agent 365,資安則由 Project Perception 管理。至少對我們來說,這些全都是同一套基礎設施,只是我們用各種不同的產品向你們報告。你核心的問題是利潤率和槓桿會從哪裡來,答案是每一層都會貢獻,而且當它們交叉運作時會產生複利效果。
Amy Hood:Adam,如果我們漏聽了你問題的前半段,很抱歉,我想我們至少聽到了後半段。
Adam Wood:沒問題,這非常有幫助,謝謝。
Q&A 2:Karl Keirstead(UBS)|回答:Amy Hood
Karl Keirstead:好,謝謝。Amy、Satya,想請你們拆解一下我認為這次電話會議最關鍵的指標之一,也就是 12 月那一季 Azure 固定匯率年增 49% 到 50% 的指引。我能想到有很多變數,包括你們釋出的產能、分配給第三方客戶的比例,可能還有 OpenAI 的強勁表現。既然這個數字看起來這麼好,至少在我看來,能否談談主要的驅動因素?謝謝。
Amy Hood:謝謝 Karl 的問題。我先談一下第一季,這有助於思考第二季,甚至更往後的情況;在某種程度上這也和 Adam 的問題有關。第一季,我會說工程團隊在提升平台層效率上交出了非常好的成果。這不只是指 GPU 的效率,而是每一層的效率:應用程式如何使用平台、Foundry 如何使用平台,以及 Azure 平台本身。這些效率是每週一點一點磨出來的,你會有好點子,有些行得通、有些不行,然後持續努力,所以在單季能帶來多少影響,可能沒那麼容易預測。第一季他們做得非常好,你也看到部分結果,讓我們能在本季把更多容量分配給 Foundry。這是很好的事,因為就像我在發言中說的,需求仍然超過供給。所以只要工程團隊能交出這些效率,我們確實會盡量把它放進 Foundry,因為就像 Satya 談到的,這對客戶廣泛地在新技術堆疊上打造應用非常重要。
第二,你也提到了,token 定價會造成一些波動。本季 token 定價高於我們預期。一些我們能夠善用、毛利率也不錯的高品質模型,確實在本季帶來效益,這在第一季發生了。另外,第一季的數字裡也包含我提到的效率提升,它不只適用於 GPU 機群;我覺得大家有點低估了這一點。Satya 回答 Adam 時舉的例子,是一個同時用到 GPU、CPU、儲存與記憶體的工作負載,需要所有元件。我們在既有機群中創造額外容量的能力,也讓我們在第一季能相當快速地把它轉換成營收。
所以第二季,這些效率提升會延續,這很好。我們還需要再找出更多效率,我們也正指望這一點,才能達到我給的指引,因為我對團隊第一季的工作能延續到第二季有信心。但我們也需要這些工作多幫一點忙,因為原本預期第二季到位的部分供給延到了下半財年。而且就像你說的,整季的 token 定價也有一些未知數,這些都可能變動。當我能看到效率提升並把它納入時,我對給出這個指引有信心;但其他因素比較難預測。希望這對說明這些槓桿有幫助,Karl。
Karl Keirstead:有的,謝謝 Amy。
Q&A 3:Mark Moerdler(Bernstein Research)|回答:Satya Nadella
Mark Moerdler:非常謝謝接受我的提問,恭喜交出穩健的一季與穩健的指引,看到你們執行得這麼好真的很棒。我想了解 Azure 的 AI 強勁成長,有多少來自企業,多少來自數位原生或 AI 原生公司。隨著推論開始放量,而 Microsoft 是企業的首選,Amy,我們該如何看待目前企業客戶工作負載在整體工作負載中的占比?Satya,Azure AI 平台成長強勁,能否說明背後的驅動因素?是企業嗎?還是數位原生?顯然兩者都有,但任何能顯示企業端放量的說明都會很有價值。
Satya Nadella:好,謝謝你的問題,Mark。我先回答,Amy 可以補充。我上週才在歐洲,很高興看到正被廣泛部署的代理系統品質。Unilever 部署了自動接單與貿易折價券爭議管理,全部是完全代理化、無需人工介入的系統。Rolls-Royce 部署了一套系統,管理他們擁有 30,000 個零件的噴射引擎的所有維修工作,這是相當複雜的供應鏈,涵蓋規劃、執行與庫存管理,全部建立在 Foundry 代理系統上。奧地利的銀行 RBI 向我展示了 20 多個端到端的業務流程,談到不論是授信或其他流程,他們現在都能做得更加最佳化。
所以重點是廣度、品質與他們的能力。順帶一提,還有它的多模型特性:他們先從前沿模型開始,其實很多人都是這樣,以 Unilever 為例,他們剛換上一個用自家執行軌跡(traces)訓練的 MAI 模型。所以看到他們在模型最佳化、工作負載最佳化、token 最佳化上的成熟度,非常令人振奮。廣度正在展開。
最後,感覺上這些確實是企業工作負載。對我來說,它們就像我成長過程中看到企業過去打造的資料庫應用程式,現在在 AI 上重演。事實上,一些追逐新奇事物的熱潮正在消退,重點不再是下一個大東西,而是:我能不能打造一個系統?我能不能擁有權重?我能不能管理成本?可靠性如何?資安呢?從這個意義上說,企業的廣度動能正在啟動。但和其他事情一樣,企業業務不是一季接一季的事,而是長達十年的事,這正是我一直在等待的,而不是四個向你買大量產能的客戶,讓你能展現幾季成長;就我而言,那不是一門生意。所以我要的是廣度,我們在廣度上的位置很好。我們有大客戶想向我們購買,我們也樂於做這門生意,只要價格合理,我們可能會賣一些給他們;如果不合理,我們會耐心地建立廣度型業務。
Q&A 4:Gabriela Borges(Goldman Sachs)|回答:Satya Nadella
Gabriela Borges:嗨,晚安,謝謝。Satya,我想延續廣度這個話題。你在事先準備的發言中提到,MAI 現在能在領先模型發表後 3 到 6 個月內達到相當的水準;同時,OpenAI 本季占營收 11%。能否退一步,談談你最新的想法:token 組合與 token 價值會如何在前沿模型與 MAI 之間演變?以及一些較成熟的企業客戶在自有 AI 策略上正在做什麼?謝謝。
Satya Nadella:好。我會說,任何工作負載的工具箱裡大概可以想成有三樣東西。第一,一個新模型推出,表現很好,你可以針對對你重要的任何指標,也就是對你重要的成果,用它把評測分數衝到最高,那就應該用它。上一季我們在 OpenAI 的一些模型上看到這種情況,它們是非常出色的模型,我們對 OpenAI 在 GPT-6 Astra 上的進展以及接下來的發布顯然非常興奮,也看到了不錯的需求。
第二,人們會問:我能不能同時用好幾個前沿模型?因為它們的價格差異很大。事實上,今天早上 Artificial Analysis 發布了我認為真正有意義的基準測試,也就是使用我們 Fusion 的程式碼代理,我們大概排在第 2 或第 3 名,非常棒。你現在可以用快 45%、便宜 75% 的方式取得前沿效能,誰不想要?如果你是程式碼代理的使用者,你其實希望 Anthropic 和 OpenAI 為你的工作負載競爭,而且不是一季一次,而是每一項任務都競爭。這就是這些路由器、Auto 與 Fusion 路由的價值,我們對此非常興奮。
最後一點也很重要。很多客戶會說,拿 Unilever 來說,那是他們自己的系統。即使先用前沿模型做了很多事,他們最終會拿那些執行軌跡,只想訓練自己的模型。可能是開放權重模型,或者像這個案例是 MAI 模型。所以我認為這些都需要成為可用的選項,客戶再依價格與需求來選擇。這有時間性,從來不是「我從某個地方開始,就停在那裡」,而是我可能從前沿模型開始,可能轉到開放權重,可能轉到 MAI 模型,下一個新模型推出時可能又回到前沿模型用幾個月,再轉出來。這就是我對這些工作負載有多動態的看法。這也是為什麼當我們思考 Foundry、Fabric、Copilot 與 GitHub Copilot 時,我們真正想打造的是一個能持續為客戶交付價值的模型系統,而不是讓他們被困在任何單一選擇上。
Gabriela Borges:謝謝。
Q&A 5:Brent Thill(Jefferies)|回答:Amy Hood
Brent Thill:謝謝。Amy,很高興看到 Azure 接近 50% 的成長,你們還有另一個項目也接近 50%,就是營業利益率。很多人問:營收成長接近 50%、利潤率也接近 50%,你們要如何維持這個水準?能否談談你們持續推動、讓獲利維持在高水準的營運改善?
Amy Hood:謝謝 Brent。首先我要說,最好的解方是營收成長。我傾向從那裡開始,雖然我想很多人似乎以為我是從損益表底部往上看,但正確答案永遠是從損益表頂部往下看。我們一直專注的事,其實幾乎貫穿所有的說明:我們調整分部,是因為我們正在改變向客戶交付產品與服務的方式;我們這樣做,是因為我們正在交付新的、不同的、蘊含大量價值的產品,而且這些產品比以前整合得多。當你看到營收頂線加速時,當然會以相當健康的方式貢獻正向的利潤率與利潤金額,我也需要大家關注利潤金額。
第二是真正專注於效率。我們說「效率」這個詞時,大家往往以為是指成本。結果確實和成本有關,但效率真正的好處是穩定、資安與可靠性,是以最低可能的成本交付最高品質的單位,所以它是營運卓越。當你能交付產品卓越,這是我們真正專注的事,我認為我們上一季在產品品質上做得非常好,許多團隊都應該感到驕傲,然後你有持續改善的營運焦點,再來在營業費用上,真正專注確保它用於打造新東西,或提供資安與品質。我認為我們做了一個非常主動的選擇,專注在這兩件事上,特別是在這樣的環境下,這有多重要。當你做到這些,又剛好身處一個好市場,有廣度、有廣泛的客戶與全球業務,就會看到好的結果。特別是本季,當你在一季內交付大量效率提升,能在不增加額外成本的情況下帶來營收成長,你當然會看到效益,我們也看到了。但我對這個數字背後的東西感到滿意,那就是專注在正確的槓桿上。
Q&A 6:Brad Reback(Stifel)|回答:Satya Nadella、Amy Hood
Brad Reback:好,抱歉,剛才沒聽到叫我的名字。關於 Microsoft 365 的用量計費:當你們把 GitHub 從按席位模式轉成用量計費模式時,為你們釋放了大量營收成長。看看目前針對核心 Microsoft 365 客戶的用量計費工具,你們認為釋放的速度會一樣快、而且不需要銷售投入嗎?還是需要相當的努力才能讓這些計量表轉起來?謝謝。
Satya Nadella:好,謝謝你的問題。在程式碼方面會比較快,因為一般市場上的人本來就習慣隨用隨付的運作方式。如果要說有什麼不同,希望我們今天在 GitHub Universe 宣布的 Fusion 等功能,提供了更有吸引力的方式。因為想想看,你買了一批額度,就希望最有效率地使用它們,這就是 GitHub Copilot Fusion 的承諾,所以我們對這方面的進展非常樂觀。
至於 Copilot 本身,我們在某種意義上是在每次推出新模型時,把越來越多價值放進訂閱,基本上是把前沿進展整合起來、廣泛部署。就像我在發言中說的,很多時候是 IT 出資,這是你希望全公司標配的東西。同時,在需要的地方,你也有隨用隨付或用量計費的計量表。所以兩個選項都開放。這也是為什麼 Amy 提到 Copilot 時說,我們要確保客戶理解這兩個選項,並以對他們最有利的方式使用。我們不希望他們過度購買某一樣東西,然後覺得自己在為了刷 token 而刷 token,因為這對誰都沒好處。我們希望他們理解訂閱的價值,以及它如何持續提升,它甚至不是靜態的;同時,他們也可以使用用量計費的計量表。所以這就是我們的銷售方式,甚至客戶的理解,都在逐步成熟、整合起來的地方。我們對進展感覺很好,但還有很多工作要做。
Amy Hood:我想補充,這也是為什麼我們投資了 Frontier Co.,再加上我談到的銷售方式調整。我們需要這兩者,確保客戶……因為我認為 Satya 的意思是,我們希望客戶充分使用 Copilot 授權,也理解用量計費何時能為他們帶來價值。對 FDE 組織,也就是 Frontier Co. 的投資,以及我們現代工作(modern work)與 Microsoft 365 銷售團隊的新做法,都是為了這個目的。就像 Satya 說的,這會是一個比較慢的轉變,但我仍然看到令人鼓舞的跡象,我對此仍然樂觀。
Brad Reback:謝謝。
Q&A 7:Tal Liani(Bank of America)|回答:Amy Hood
Jonathan Neilson:謝謝 Brad。主持人,我們還有時間接受最後一個問題。
Tal Liani:嗨。先釐清一下你們剛才說的:你們本季有揭露 Copilot 的數字嗎?我的問題比較是關於資本承諾或資本策略。你在事先準備的發言中說,未來如果需要會考慮籌資。能否談談在債務、股權與其他來源之間的策略?如果需要,你們打算如何籌資?謝謝。
Amy Hood:好,我來回答。我說的是,如果條件有吸引力、合理的話。我們很幸運,在籌資能力上有很大的彈性。我以前談過,有一種融資形式叫租賃,我們一直把它當作一種工具使用。以我們的信用評等,我們很幸運能進入債務市場,而我會說我們還沒有動用這個管道。當然還有其他選項。我的看法是,我們對維持正的自由現金流感到放心,我們對花在資本支出上的每一美元的報酬有信心,因此我們覺得有很多選項,可以在融資市場合理且有吸引力時加以利用。直接回答你的問題:本季我們沒有揭露 Copilot 數字的更新,我們談的是營收與使用量的動能。
Tal Liani:謝謝。
結語
Jonathan Neilson:謝謝 Tal。今天 earnings call 的問答到此結束。謝謝大家今天參加,期待很快再與各位交流。
Amy Hood:謝謝。
Satya Nadella:謝謝大家。
主持人:今天的會議到此結束,各位可以離線,謝謝參與。
我的解讀(以下為個人觀點,非管理層說法)
這一季改變了什麼
- Azure 成長在大基數上繼續加速:Azure 單季營收 US$33.2B、年增 48%,管理層預期 Q2 固定匯率年增 49–50%。值得注意的是,本季的超額成長有相當部分來自「既有機群的效率提升」與「token 單價高於預期」,而不是新產能,Amy Hood 自己也說這兩項在單季的可預測性較低。下季指引同樣依賴團隊再找出更多效率,來彌補延到下半財年的第三方 GPU 產能。
- 資本支出的時點,而不是方向,改變了:本季 US$45.2B 低於預期,原因是第三方產能交付延遲,不是需求轉弱;Q2 超過 US$50B、2026 日曆年約 US$170B,下半財年還要加速。自由現金流 US$18.6B,管理層在發言中明確提到「會在條件有吸引力時取得額外資金來源」,並說還沒動用債務市場。
- RPO 與訂單的訊號相反:商用 RPO 年增 73% 至 US$677B,12 個月以後才認列的部分年增 98%;但商用訂單年減 12%,管理層歸因於去年同期大型 Azure 合約的高基期。RPO 集中度(例如 OpenAI 相關合約)在本次 earnings call 沒有細拆,Gabriela Borges 提到 OpenAI 占營收 11%,管理層沒有在回答中評論這個比例。
- Copilot 從「席位」走向「席位加用量」:管理層這季沒更新 Copilot 付費席位數,改談每日使用者、50,000 席以上大客戶數、用量計費客戶數這類動能指標。E7 已達數百萬付費席位。但 Microsoft 365 E3 與單獨 SKU 的銷售執行偏弱,付費商用席位只年增 5%,這是本季少見的內部執行問題。
- 自有模型的定位更清楚:Satya Nadella 把 MAI 的目標定為「領先模型發表後 3–6 個月、以一小部分訓練成本追上」,並用 Unilever 以自家軌跡訓練 MAI 模型為例,說明客戶會在前沿模型、開放權重與 MAI 之間動態切換。這和 Microsoft 同時大量販售 OpenAI 模型的角色並存,而不是取代。
- 個人電腦是明顯的弱項:Windows OEM 年減 27%,Q2 管理層預期 Windows OEM and Devices 年減 30% 中段,通路庫存仍偏高;Devices and Consumer 分部營收年減 3%,但靠 Activision 攤銷減少與搜尋廣告,營業利益仍小幅成長。
- 市場反應:第三方報價顯示股價在 2026-10-28 盤後上漲約 3%。
下一季要追蹤的事
- Azure 能否達到 49–50%:重點是效率提升能否延續、token 定價是否維持,以及延到下半財年的第三方 GPU 產能何時交付。
- 資本支出與融資:Q2 是否真的超過 US$50B、2026 日曆年是否落在約 US$170B,以及 Microsoft 是否動用債務市場或擴大融資租賃。
- Microsoft Cloud 毛利率:管理層預期 Q2 降到約 65%,要看產品層級毛利率改善能抵銷多少 Azure 組合的稀釋。
- Microsoft 365 商用雲端的執行修復:E3 與單獨 SKU 銷售能否改善,以及管理層說的「全年逐季加速」是否兌現。
- Copilot 用量計費的放量速度:Satya 與 Amy 都承認 Microsoft 365 的用量計費轉變會比 GitHub 慢,Frontier Co.(前線部署工程組織)的成效值得追蹤。
- 員工自願離職方案:成本已納入 Q2 指引,要看規模與對營業費用的後續影響。
- Windows OEM 庫存去化:PC 市場需求與通路庫存何時回到正常水準。
延伸閱讀
- Alphabet 2026Q3:Google Cloud 年增 103%、Gemini app 破 1B 用戶,TPU 庫存與資本支出讓自由現金流轉負(Earnings Call 全文翻譯)
- X10|2026-10-29:Fed 按兵不動、兩票主張升息;微軟、Google 雲端爆發
- SK hynix 2026Q3:營收首破 KRW 100 兆、營業利益率 80%,HBM4 第四季成主力、長約鎖定 2027–28 年過半產能(Earnings Call 全文翻譯)
- X10|2026-10-28:記憶體、光通訊財報亮眼,Meta 增資稀釋引發 AI 融資辯論
- X10|2026-10-27:Anthropic 送件 IPO、Meta 擬募 350 億股權,AI 融資潮升溫
- Vanta 執行長 Christina Cacioppo:SaaS 估值腰斬、別轉賣 AI token,頂尖人才薪酬五年漲十倍