
祖克柏與 Alexandr Wang 談 Muse Wonder:先押上千億美元再看牌,「模型就是產品」
站長
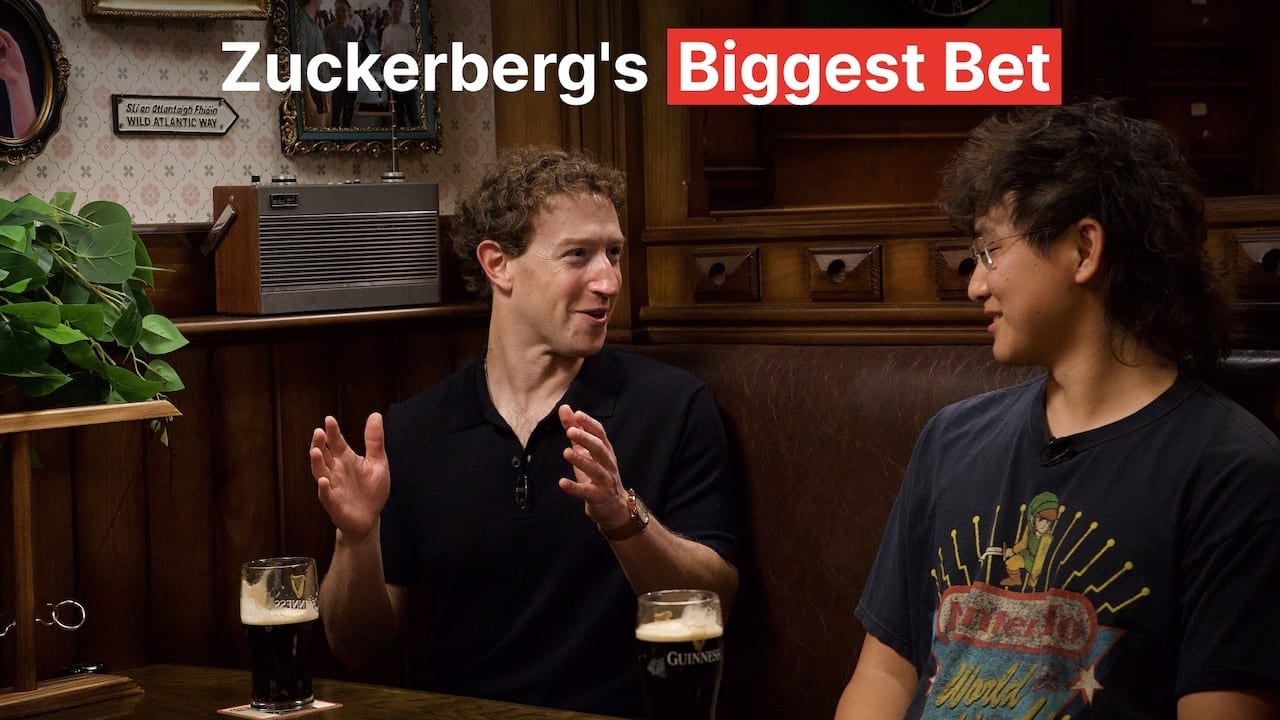
Meta 在 10 月 12 日發表首款前沿模型 Muse Wonder,同一天,祖克柏(Mark Zuckerberg)與 Meta 首席 AI 長 Alexandr Wang 一起上了 Stripe 共同創辦人 John Collison 主持的訪談節目《Cheeky Pint》,邊喝啤酒邊聊了兩個多小時。話題從 Muse 的熱門用法、「模型就是產品」的理念、前沿模型怎麼訓練,到 Meta 如何在還不知道模型會不會成功之前,就先押下上千億美元的資本支出。以下是聽完完整訪談後整理的重點與評論。
誰在對話?
- 祖克柏:Meta 創辦人兼執行長。
- Alexandr Wang:Meta 首席 AI 長、Meta 超級智慧實驗室(MSL)負責人,Scale AI 共同創辦人。
- John Collison:Stripe 共同創辦人兼總裁,《Cheeky Pint》主持人。
利益揭露: 主持人所屬的 Stripe 與本集內容有直接商業關係。Stripe 已宣布同意收購 AI 模型路由平台 OpenRouter(交易在錄影時尚未完成),而 Muse Wonder 也會在 OpenRouter 上架;節目中也提到 Muse 整合了 Stripe 的支付服務。另外,Meta 持有 Scale AI 約 49% 股權。讀者在看主持人的觀點時,宜把這些關係納入考量。
依 Meta 官方研究部落格,Muse Wonder 系列包含 Muse Wonder 與 Muse Wonder Full 兩款模型,主打個人與專業 AI 代理人任務,在 Meta 位於俄亥俄州、吉瓦級的 Prometheus 資料中心訓練。Muse Wonder 已透過 Meta Model API 與 Muse Code 提供,Wonder Full 則限 Muse Code 訂閱用戶使用,之後也會先以付費方案導入 Muse App。以下凡是數字與說法,皆為受訪者在節目中的陳述。
Muse 的熱門用法:從找茶葉到 MMA 教練
訪談一開場,兩人分享自己最愛的 Muse 用法。Wang 說他的 Muse 每週都會替他從台灣、日本等地越來越冷門的小茶園找茶、下單。祖克柏則把攝影機裝在自家健身房,讓 Muse 在 MMA 對練的回合間,用一分鐘的休息時間給他回饋,例如重心太偏後腳、某個位置沒有拿到下勾手。
祖克柏說這其實是很難的問題:Muse 必須自己寫出一整套影片與影像處理流程,還要在 60 秒內給出建議;他甚至會催它「再快一點、優化你自己」。他由此推論,未來每個人都會寫大量程式,只是自己不知道在寫程式。他也透露,這個用法從最早的原型就存在,後來成了團隊內部的評測項目之一。
另一個例子是他和三歲女兒的週末烘焙:父女倆整週和 Muse 討論想做什麼,Muse 會在週六前透過 Instacart 把食材送到;他說自己以前一年只用一兩次 Instacart,現在每週都用。他因此提出一個有趣的經濟問題:這個 Instacart 帳號到底是給他的,還是給 Muse 的? 如果代理人也成為「消費者」,整個商業的可觸及市場可能會擴大。
小評: 這些故事有行銷成分,但點出 AI 代理人與聊天機器人的根本差異:前者會「動手做事」。對電商與外送平台來說,代理人帶來的不只是轉換率提升,還可能是全新的需求來源。
「模型就是產品」:多模態、記憶與「不囉唆」
祖克柏說,Meta 內部的口號是「模型就是產品」。產品端最複雜的工程在於隱私與安全,例如替每個代理人配置專屬虛擬機器;但能力與個性,主要是訓練進模型裡的。Wang 補充,AI 原生產品的關鍵設計決策,最後都落在訓練方法、資料與評測上。
兩人也強調 Meta 早早押注多模態。Wang 說,今年初業界共識是「只有程式最重要」,但多數人是用看、聽、拍影片的方式體驗世界,個人代理人一定要擅長多模態。祖克柏則提到眼鏡:未來的眼鏡可能根本沒有 App Store,而是由多模態模型即時生成你需要的畫面。
至於 Muse 為什麼沒有「模型選擇器」,Wang 直言很多 AI 產品是由高度技術背景的人設計,模型命名混亂到「版本號會倒退」,一般人根本不知道該選哪個;Muse 的原則就是保持簡單。
小評: 「沒有模型選擇器」看似小事,卻是消費級 AI 能否普及的關鍵。Meta 的強項本來就在大眾消費產品,這也是它和偏重開發者與企業的 AI 公司最大的差異。
Muse Wonder 有什麼不同?
Wang 說 Muse Wonder 是「新一級」的前沿模型,重點能力包括:
- 主動記憶(Active Memory): 在數天、數週甚至數月間記住使用者提過的事,並用在後續任務上。他說這是 Meta 相對其他實驗室「不成比例地重押」的方向,而且記憶管理是模型本身的能力,不只是外掛系統。
- 主動專注(Active Focus): 在長時間、複雜且模糊的任務中堅持到底,遇到阻礙時自行找出合乎使用者意圖的替代方案。
- 領域專業: 他說 Muse Wonder 在多項金融、法律評測達到業界頂尖,目標是讓個人代理人像是「站在你這邊的專家團隊」。
- 程式能力: 他說在多項程式基準測試上達到頂尖水準,但也坦言用來寫程式的人只會是少數。
在商業安排上,祖克柏說 Muse 會持續以 Muse Spark 提供大量免費額度,但較大、服務成本較高的 Wonder 將先以付費訂閱提供;他希望不久後能把 Wonder 等級的能力壓縮進 Spark 規格,服務數億人。
兩人也談到「刷榜」問題。Wang 說外部基準測試很快就飽和,而且往往是某位博士生做出來的,若只追外部分數,等於把產品思考外包給那位博士生。Meta 越來越依賴內部評測,並提出一個衡量「大模型手感」的指標:比較模型在訓練分布內與分布外任務的表現差距,他說 Wonder 系列在這方面比 Spark 系列大幅進步。
小評: 依外媒報導,Muse Wonder 並未開放下載權重,這和 Meta 過去 Llama 開放權重的路線明顯不同,代表 Meta 的 AI 策略已從「開源生態」轉向「自有產品與 API 營收」。模型實力最終仍要看第三方實測與市場採用。
前沿模型怎麼煉成:小團隊、大算力、長週期
談到如何訓練前沿模型,祖克柏回憶,他第一次聯繫 Wang 後兩天,Wang 就寄來一份長長的建議,第一條就是:不需要很多人,人才密度才是關鍵。Wang 說研究團隊不到 200 人,祖克柏補充核心研究人員約一百人,其餘多為基礎設施人員。他們不把算力平均分給多個互相競爭的專案,而是集中投資在關鍵人才身上,讓每位研究員都有大量算力。
兩人也解釋了訓練流程:預訓練階段要盡量灌入大量、多元、多模態的資料,想讓模型擅長的領域,最好從預訓練就開始接觸;後訓練則包含監督式微調與強化學習。Wang 說,強化學習的資料反而常常「少即是多」,而且必須小心設計訓練環境,避免模型在壓力下學會不安全或不對齊的行為。祖克柏則強調,Meta 對「對齊」的理解是:忠實執行使用者的指令與價值,除非是災難性的請求,否則不該對使用者說教。
他們也透露內部代號:Muse Spark 系列叫「酪梨」,Muse Wonder 叫「西瓜」,還開玩笑說水果已經用完了,唯一更大的是榴槤。
小評: 「小團隊、大算力」是近年頂尖 AI 實驗室的共同趨勢,也是 Meta 願意以高薪挖角的原因。對投資人來說,這意味著 AI 的主要成本不在人力,而在算力與資料中心。
一千億美元的豪賭:先下注,再看牌
這集最值得投資人細聽的,是 Meta 如何面對巨額資本支出的不確定性。祖克柏說,去年底他們還沒看到模型成果,就得決定開出「大概一千億或兩千億美元」的支票。Wang 回憶,公司高層在夏威夷開會時,財務長 Susan Li 多次私下提醒他:如果模型不成功,財務上會非常非常糟。
在成本上,祖克柏給了一個粗略數字:營運一座吉瓦級叢集一年約需 150 億美元,若算前期資本支出則約 500 到 600 億美元;把研究、訓練與服務加總,訓練一個前沿模型要花上數百億美元。他也提到 Meta 正在擴建的算力:俄亥俄州的 Prometheus 叢集規模超過 1 吉瓦,路易斯安那州的 Hyperion 叢集將擴展到 5 吉瓦,而這些計畫早在 2023 到 2024 年的 Llama 時期就開始規劃。
那為什麼敢賭?祖克柏的說法是,這其實沒有外界想的那麼危險:第一,若 AI 整體成功,很多人都願意出更高價格租用這些算力,要虧錢除非「整個 AI 失敗」;第二,即使如此,Meta 的核心業務也能善用這些算力。他也提到,自建資料中心的折舊期長,即使 GPU 折舊完畢仍會繼續使用,而在算力短缺下,連 H100 的價值都比去年更高。
小評: 這段把 AI 資本支出的邏輯講得很清楚:Meta 等於用廣告本業的現金流替 AI 背書,並把算力視為「有退路的資產」。但這也代表 AI 投資的回報高度仰賴算力需求持續旺盛,一旦供需反轉,折舊與閒置的壓力就會浮現。
怎麼賺回來?訂閱、交易抽成、企業 API
被問到如何支撐這些投資,祖克柏說 Muse 會盡量免費,以追求規模與網路效應,但營收來源包括:
- 訂閱: 想用 Muse Wonder 處理困難任務,就要付費。
- 代理人商務: 他認為 Muse 能幫人省錢、賺錢,長期可從中抽取小比例分潤,並把 Muse 打造成小企業的「創業工具箱」。
- API 與企業平台: Meta 正在建立企業部門,把通用模型賣給企業。
- 加速本業: 用模型讓規模達數千億美元的核心廣告業務成長再快幾個百分點,本身就能支撐大量投資。
他也總結 Meta 的老劇本:先做出好產品、把用戶規模做到十億級,再擴大營收。
代理人商務與「阻擋代理人」的商家
Collison 問到,若有商家不想讓 AI 代理人進入自家網站怎麼辦?祖克柏說 Muse 被訓練成很會操作瀏覽器,讓商家不必做任何整合就能被代理人使用;對願意合作的夥伴,則提供直接的 API 串接。他說主動來電要求深度整合的商家遠多於試圖封鎖的,並預期未來每家企業都會有自己的代理人,就像今天每家企業都有網站與社群帳號。Wang 則認為,代理人商務的比重會像電商之於實體零售一樣逐步擴大。
祖克柏還提到一段往事:他在 2023 年與 Stripe 執行長 Patrick Collison 吃飯時,就提醒對方要準備「代理人購物」的時代;John Collison 則說,Stripe 的代理人商務數據直到今年 9 月才開始急速成長。
小評: 代理人商務若普及,最受衝擊的是依賴「使用者停留時間」或資訊不對稱賺錢的商業模式。反過來說,支付、物流與能被代理人順利串接的電商平台,可能會是受益者。
AI 不會贏者全拿
為什麼過去預言「某一家實驗室會遙遙領先」沒有成真?Wang 的看法有三點:各實驗室的執行力有起有落;「蒸餾」技術讓小模型與開源模型能快速追上;以及業界許多人並不希望看到單一公司獨占,人才與資金的流向也會反映這種偏好。祖克柏則說,他認為由少數公司壟斷最強模型的世界反而更危險,多元與制衡才是更安全的未來;他也對 Nvidia 近期支持開源生態的動作表示肯定。
祖克柏預期,未來能打造前沿超級智慧的公司只會有少數幾家,並由它們主導最有趣的產品;而 Meta 若想持續創新,就必須能端到端打造自己的超級智慧。他也認為多數對手過度專注於「自動化知識工作」,但超級智慧的最高用途其實是發明與創造。
MSL 的重新開機:祖克柏的四個「不尋常」決定
訪談後半段回顧了 MSL 的成立。祖克柏說,2025 年 4 月 Llama 4 推出後不久,他開始四處徵詢意見,並在和 Wang 的第一通電話約 44 分鐘後,收到前面提到的那份建議。他說他和各大實驗室的研究負責人都談過,結論是「Wang 就是那個人」。
Collison 歸納了祖克柏的四個不尋常之處:公開承認先前的 AI 路線不夠好、願意為人才付出極高代價、押注一位從沒訓練過前沿模型的人,以及清空行程整整一兩個月專心招募。Wang 則補充,祖克柏一旦得出結論,就會讓所有行動與新信念保持一致,而且當時團隊在招募過程中才逐漸確定要「完全重新開機」,因為從零開始的感覺最吸引頂尖人才。
Wang 也分享一段讓他「心一沉」的往事:他剛到 Meta 時說第一要務是做出好的推理模型,結果舊團隊的一位主要負責人回應「我們的用戶需要推理模型嗎?」他說這讓他意識到,公司領導層需要更快擁抱 AI;而後來 Meta 許多資深主管轉變得非常快。他也說,MSL 成立時祖克柏明確告訴大家「沒有截止期限」,但這群「不安全感很重的高成就者」反而動力十足,每次預測三個月後的進度都過度悲觀。
至於 Wang 在 X 上大量發迷因,祖克柏的評語是:溝通最重要的是真誠,偶爾出錯也比照本宣科好;他也說每次打開 X,總能看到好幾則 Wang 的貼文讓他笑出來。
小評: 從 Llama 4 的挫折到 Muse Wonder 發表,大約一年半。這段故事說明,大公司要在新技術浪潮中翻身,創辦人的決斷力與資源調度能力往往比既有組織更重要。但「完全重開機」的代價也很高,Meta 能這樣做,靠的是本業提供的龐大現金流。
這對投資人代表什麼?
- Meta 的 AI 從開源轉向自有產品。 Muse Wonder 不開放權重,改以訂閱、API 與企業平台變現,商業模式更接近其他閉源實驗室。
- 資本支出仍會維持高檔。 祖克柏估計一座吉瓦級叢集的資本支出約 500 到 600 億美元,Hyperion 將擴展到 5 吉瓦,GPU、伺服器、電力與資料中心相關供應鏈仍有長期需求。
- 代理人商務是新戰場。 交易抽成、訂閱與小企業工具若能成形,Meta 將多出廣告以外的營收來源;支付與電商平台也可能重新洗牌。
- 風險在算力需求與回報速度。 祖克柏認為算力是「有退路的資產」,但投資回報仍取決於 AI 需求能否持續成長,以及 Muse 能否從數百萬用戶擴展到數十億。
結語
這集訪談最有意思的地方,在於兩人都很坦白地承認:在模型還沒煉成之前,他們其實也不確定會不會成功。祖克柏用「冪次法則」看待風險,Wang 則把它形容成「困難模式的創業」。Muse 與 Muse Wonder 是 Meta 這場豪賭的第一批成果,接下來能否轉化成可持續的營收,才是市場真正要檢驗的地方。
來源
- 節目原始影片:Muse Wonder: Zuckerberg and Wang's $100B AI(YouTube/Cheeky Pint,2026 年 10 月 13 日)
- 節目逐字稿頁面:Cheeky Pint Substack
- 背景資料:Muse Wonder 官方研究部落格(Meta)
- 本文為收看節目後的聽後整理,文中數字、預測與說法皆為受訪者或主持人於節目中的陳述。
非逐字翻譯、觀點整理,不構成投資建議。
延伸閱讀
- CrowdStrike 執行長 George Kurtz:新的頂級掠食者是「代理人國家」,攻擊靠的是提示詞而不是惡意程式
- All-In 這集由 Ben Horowitz 代班:CoreWeave 債券大跌是 AI 泡沫裂縫嗎?Anthropic 上市該拿多少錢?
- Alphabet 2026Q3:Google Cloud 年增 103%、Gemini app 破 1B 用戶,TPU 庫存與資本支出讓自由現金流轉負(Earnings Call 全文翻譯)
- Microsoft FY27Q1:Azure 年增 48%、Microsoft Cloud 加速至 30%,資本支出因第三方產能延遲低於預期(Earnings Call 全文翻譯)
- 個人 AI 代理更新:dots 可傳簡訊、Grok Bot 能購物
- X10|2026-10-29:Fed 按兵不動、兩票主張升息;微軟、Google 雲端爆發