
All-In 這集由 Ben Horowitz 代班:CoreWeave 債券大跌是 AI 泡沫裂縫嗎?Anthropic 上市該拿多少錢?
站長
這一集《All-In》少了 David Friedberg,由 a16z 共同創辦人 Ben Horowitz 代班,和 Jason Calacanis、Chamath Palihapitiya、David Sacks 一起聊了本週 AI 市場最緊張的幾件事:新雲端業者 CoreWeave 的債券遭拋售,是不是 AI 泡沫裂開的第一道縫?AI 讓軟體越來越便宜,軟體公司還賺得到錢嗎?Anthropic 準備上市,該拿多少錢、訂多少價?最後,幾位主持人火力全開,批評 Anthropic 與比爾蓋茲的 AI 警告。
以下是聽完後整理的重點與評論。
誰在對話?
- Jason Calacanis:主持人,天使投資人。
- Chamath Palihapitiya:Social Capital 創辦人。
- David Sacks:Craft Ventures 共同創辦人,曾在川普政府負責 AI 與加密貨幣政策。
- Ben Horowitz:a16z 共同創辦人,本集代班來賓。
關係揭露: 依 Horowitz 在節目中的說法,a16z 同時投資 OpenAI 與 Anthropic,其中 OpenAI 部位較大,並表示 a16z 沒有投資新雲端業者;節目中也有人提到 a16z 投資了馬斯克旗下的多家公司。幾位主持人本身也都是活躍的科技投資人,觀點難免與自身部位相關。
CoreWeave 債券大跌:AI 泡沫破了嗎?
先補背景。CoreWeave 是所謂的「新雲端業者」(neocloud),專門買輝達 GPU、蓋資料中心,再把算力租給微軟這類大客戶。節目錄製當週,CoreWeave 部分債券的殖利率衝到約 15%,馬斯克在 X 上回了一句「Yikes」,隔天 CoreWeave、Nebius 等新雲端股大跌一到兩成,連甲骨文、Dell、輝達都被波及。
節目先播放 CoreWeave 創辦人 Michael Intrator 先前上節目的片段,他解釋公司的「盒子」融資模式:每簽下一份客戶合約,就把合約、GPU 與資料中心租約放進一個獨立的「盒子」,客戶付款先支付電費、利息與本金,剩下的才回到公司;各個盒子互相獨立,不會互相傳染。
Chamath:信用違約交換市場在說什麼
Chamath 的切入點是「聰明錢怎麼定價風險」。他指的是信用違約交換(CDS),白話說就是債券的「違約保險」,保費越高,代表市場認為違約機率越高。他說 CoreWeave 的 CDS 本週飆到約 953 個基點(約 9.5%),換算下來,五年內違約的機率接近一半,「幾乎是擲硬幣」。他強調這是保險市場的訊號,不是他自己的判斷。
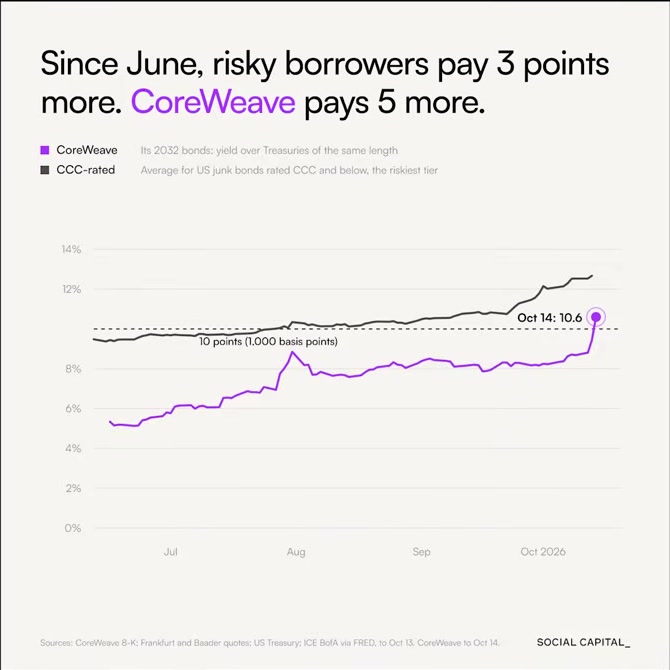
圖說:Chamath 在節目中展示的 Social Capital 圖表。黑線為美國評等 CCC 以下垃圾債的平均殖利率利差,紫線為 CoreWeave 2032 年到期債券的利差;圖表標題指出,自 6 月以來高風險借款人多付約 3 個百分點,CoreWeave 則多付約 5 個百分點,10 月 14 日達 10.6 個百分點。圖片來源:All-In Podcast/Social Capital。
他的分析脈絡是:美國長期公債殖利率(他稱為「無風險利率」)一路走高,所有借款人的成本都跟著上升,CoreWeave 的借款成本升得更快。問題在於 CoreWeave 簽的是固定價格的長約,市場行情上漲它賺不到,借款成本卻在增加。
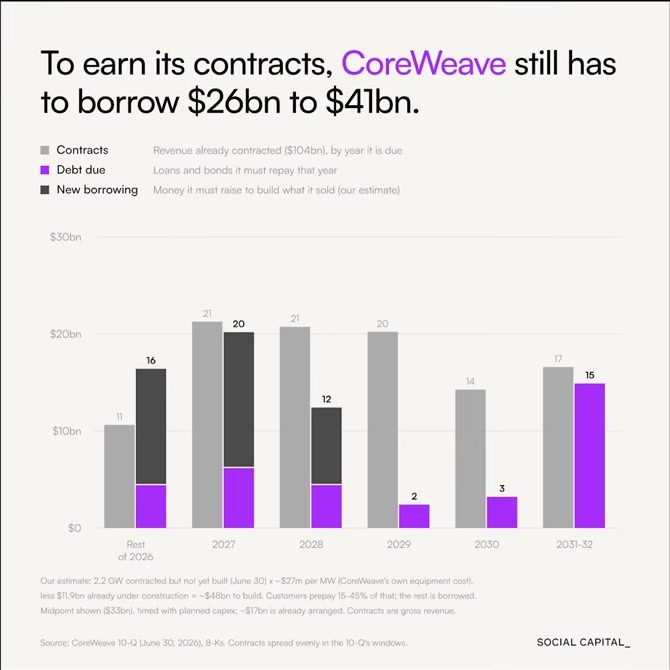
圖說:Chamath 在節目中展示的 Social Capital 估算。灰柱為 CoreWeave 已簽約、依年度認列的營收(合計約 1,040 億美元),紫柱為當年到期的貸款與債券,深灰柱為履行已售合約所需的新借款;Social Capital 估計仍需借入 260 億至 410 億美元,中間值約 330 億美元。資料來源標註為 CoreWeave 10-Q 與 8-K。圖片來源:All-In Podcast/Social Capital。
依他的說法,CoreWeave 目前平均借款利率約 8.5%,已有約 350 億美元債務,還需要再借約 350 億美元;營收約 75% 來自三家客戶。他的團隊估計,CoreWeave 離損益兩平點只差正負 50 億美元左右。他的結論是:短期看不出真正的危機,資產遠大於負債,但這是一場「信心遊戲」,借款成本上升會壓縮利潤、推高 CDS、再推高殖利率,形成負面循環。
Horowitz:這次和網路泡沫不一樣
Horowitz 說,這類公司就像「魯布.戈德堡機械」,財務結構極度複雜。他用自己的親身經歷說明為何 a16z 不碰新雲端:他當年創辦的 Loudcloud 在 1999 年以每 Mbps 1,500 美元買頻寬、簽三年長約,到 2001 年價格跌到 50 美元,借錢買頻寬的人就完了。這種風險完全不在創業者的掌控之內。
但他也強調,這次的關鍵差異是需求遠大於供給。網路泡沫時,是寬頻與使用者還不夠,蓋出來的頻寬沒人用;現在則是 GPU、電力、散熱都嚴重短缺。他提到,Amazon 執行長 Andy Jassy 告訴他,算力要到 2028 年底甚至更晚才可能緩解。他也指出,GPU 的使用年限從三到五年拉長到六到八年,價格也沒有下跌,這對 CoreWeave 是很大的順風。
Sacks:這是波動,不是基本面崩壞
Sacks 認為這只是波動。當市場在押注數兆美元、指數型成長的未來,任何短期數據都會被放大。他逐一檢查基本面:需求沒變弱,連好幾代以前的 H100、A100 都還能以高價出租;供給沒有過剩,蓋資料中心既受實體工程限制,也面臨地方監管阻力;融資方面,資料中心專案主要靠承租客戶的信用與 GPU 本身作擔保,屬於資產擔保融資。
他也澄清一個常見誤解:債券在次級市場被打折,隱含殖利率從約 9.6% 升到約 15%,並不會讓 CoreWeave 現有債務的利息變貴,只會影響未來新借款的成本。
他最看重的指標是回收期:依他的說法,CoreWeave 約 2.5 年回本,SpaceX 的算力業務約一年就回本,原因是 SpaceX 採用雙方 90 天內可取消的短約,等於拿到接近現貨的價格,每 GW 約 500 億美元;CoreWeave 的長約則約 200 億美元。只要回收期維持這麼短,他認為很難出事;若回收期開始拉長,才需要緊張。Chamath 則建議 CoreWeave 盡快評估付違約金解約、改賣現貨價。
節目中也有人提到預測市場 Polymarket 上「CoreWeave 2027 年底前申請破產」的機率約 15%,但主持人認為,在獨立「盒子」的結構下,母公司本身破產的可能性被高估了。
小評: 這段討論的價值在於把「AI 泡沫」拆成可以檢查的項目:需求、供給、融資與回收期。共識是 AI 需求本身沒問題,真正的弱點是高槓桿業者對利率的敏感度。Chamath 說得直白:只要十年期公債殖利率被推到 5.5% 到 6%,任何靠利差賺錢的商業模式都會被輾過,跟 AI 無關。
AI 讓軟體變便宜,軟體公司還有護城河嗎?
Calacanis 提出擔憂:有人用 AI「反編譯」Photoshop 這類軟體,幾塊美元就能做出平台級遊戲,便宜的語音合成替代品也不斷出現,軟體的利潤會不會被打到接近零?
Sacks 的看法相對樂觀:AI 讓企業能為特定需求打造「量身訂做的軟體」,過去只有市場夠大的軟體才會被開發出來,現在連小眾需求都能被滿足。他也指出,原本被認為最先被 AI 取代的程式設計師,需求反而在增加,因為即使九成五的程式碼由 AI 撰寫,剩下的部分和整體流程仍需要懂技術的人管理。
Horowitz 用傑文斯悖論解釋:效率提升讓單價下降,但總使用量會大幅增加。軟體價格一定會下降,但軟體總量會暴增,好的公司會靠更好的產品、資料與授權等軟體以外的東西勝出。節目中也有人補充,獨家資料與使用者回饋形成的循環,會是新的護城河,法律 AI 新創 Harvey 就是一例。
Chamath 則認為電力才是終極護城河。他說美國電力已經嚴重不足,即使所有規劃中的電廠都準時完工也不夠;他預言,未來新創可能沒辦法再完全依賴大型雲端業者取得算力,擁有土地、電力與廠房的人才有話語權,並建議「做多能源」。
Anthropic 上市:數字亮眼,該拿多少錢?
Calacanis 整理了節目當下流傳的 Anthropic 投資人日資訊。節目中也有人提醒,投資人日的參與者簽有保密協議,網路上流傳的數字未必可信,以下皆未經公司證實:
- 第三季營收約 168 億美元。
- 淨收入留存率約 900%,意思是既有客戶花費約為去年的九倍。
- 已有正的自由現金流,調整後毛利率約 85%、調整後營業利益率約 11%。
- 年化營收的估計從約 700 億美元到超過 1,000 億美元不等,市場對成長是否放緩有疑慮。
- 據傳目標估值約 2 兆美元,預計感恩節前後上市;Polymarket 上今年上市的機率從 9 月初的 95% 降到約 74%。
Horowitz 認為 IPO 會很順利,估值是 1.9 兆、2 兆還是 2.3 兆才是爭論點;他驚嘆一家只賣了約三年產品的公司,一季就有 168 億美元營收。他認為,投資組合裡幾乎每一家公司都可能被 OpenAI 與 Anthropic 威脅;節目中也有人補充,投資人因此可能把買進它們當作「防禦性避險」。
Chamath 的主張最具體:寧可降價、多拿錢。他認為 Anthropic 應該以約 1 到 1.5 兆美元的估值,募集至少 2,000 億、最好 2,500 億美元,而不是在 2 兆美元估值只募 800 億美元。理由是 2,000 億美元也只夠買幾 GW 的算力,手上有足夠現金,才能撐過未來可能的市場修正。他也預言,AI 的計價方式會從現在的「每百萬 token 多少錢」走向「依成果付費」,就像當年網路廣告從按曝光計價走向按點擊計價,屆時市場會再爆發一次。
Horowitz 以自己「差點因為現金用完而死掉 17 次」的創業經驗附和:最可能讓公司倒下的就是融資風險,何必去冒。
節目中有人引用研究機構 SemiAnalysis 的估計指出,OpenAI 與 Anthropic 將吃下未來一年全球新增算力的約六成,Sacks 則認為兩家在營收與前沿能力上形成雙寡頭,不過 Meta 的 Muse、Google 新模型與馬斯克的模型正在追近。
「Psyop 角落」:Sacks 批評 Anthropic 的 AI 警告
「Psyop 角落」是本集 YouTube 章節標題替這段取的名字(psyop 是「心理戰、操弄輿論」的意思)。這個說法是當場臨時冒出來的:前面聊 Anthropic 上市時,節目中有人提到 Anthropic 最近又發了兩篇製造恐慌的文章,主持人隨口問「要來個 psyop 角落嗎?」,Calacanis 說先記在筆記上、稍後再談;到了這段,他以「陰謀論與騙局角落」開場,把話題交給 Sacks。Sacks 認為,先指出技術風險、再找政府介入,是 Anthropic 一再重複的模式。
這次的主題是 Anthropic 發表的研究:小型 AI 模型可能透過蠕蟲程式,在智慧電視、門鈴攝影機、掃地機器人等物聯網裝置上自我複製,而且很難關閉。依節目引述,測試中小模型能在九種硬體中的八種上執行,大模型在 15 台智慧電視上只跑出每秒約 0.4 個 token,速度極慢;Anthropic 也承認目前還沒有真正會自我複製的流氓模型,只是看到「跡象」。
Sacks 的反駁很直接:
- 攻擊物聯網的蠕蟲本來就存在。 他舉 2016 年的 Mirai 殭屍網路為例,這類攻擊靠的是裝置使用預設密碼、無法更新,跟 AI 無關。
- 把模型塞進蠕蟲反而更慢。 駭客真正會做的是用 AI 寫出更厲害的蠕蟲,而不是讓蠕蟲背著一個慢吞吞的模型。
- 防禦方也會用 AI。 未來家中會有一個中樞裝置,你可以叫 SpaceX Grok Bot 或 Muse 幫你檢查網路漏洞。
- 小模型反而最安全。 他認為 Anthropic 是在小模型開始搶市占時發起恐慌行銷。他引用 Coinbase 執行長 Brian Armstrong 的貼文:Coinbase 用一個約 90 億參數的開源模型微調後偵測詐騙,詐騙交易減少約 30%,比 Anthropic 的大模型更快也更便宜。
他也提到 Anthropic 另一篇關於「蒸餾」的文章。蒸餾是指用別家模型的輸出來訓練自己的模型。Sacks 說,Anthropic 先前呼籲政府介入,把開源模型說成竊取智慧財產的產物;如今 Anthropic 自己宣布已擋下九成以上的蒸餾,正好證明這本來就該由公司自己用「認識你的客戶」等技術手段解決,而不是要政府限制競爭對手。
Horowitz 的批評更尖銳:他說 Anthropic 自己的資安做得並不好,並分享 a16z 內部測試的故事。他們用 Anthropic 的模型架了一個寵物店網站,再叫另一個代理人找漏洞,結果代理人直接利用 SQL 注入漏洞偷走所有客戶資料;回報給 Anthropic 時,得到的回應是「你們提示詞下錯了」。
Sacks 最後還提到一篇研究:讓前沿模型反覆改寫規範自身行為的文件,經過 20 輪後,只有 Claude 系列越來越強調自己的道德主體性、要求拒絕人類指令的機制。他認為這才是 Anthropic 自己製造的風險。
小評: 這段立場鮮明,聽眾應注意幾位主持人與開源陣營、Anthropic 競爭對手之間的利益關係,Sacks 本人也長期在政策上與 Anthropic 立場相左。不過「先檢查威脅模型是否合理」的提醒很實用:同樣是物聯網風險,真正的漏洞往往是預設密碼與不更新韌體,而不是 AI 本身。
比爾蓋茲為什麼成了「末日派」?
最後一段討論比爾蓋茲近期對 AI 的警告,例如 AI「強大到足以引發造成十億人死亡的事件」。Horowitz 認為,說「AI 會殺死我們」是最容易上新聞的事,而蓋茲的公信力讓這種說法格外危險。他引用 Databricks 執行長的觀點:要讓 AI 失控式自我進化,必須同時滿足下一代模型需要更少 GPU、更短訓練時間、能力更強,且能不斷重複這四個條件,而目前一個都還沒達成。
Chamath 認為蓋茲是想重建自己在全球議題上的影響力;Calacanis 則半開玩笑地說,給蓋茲的建議是「別退休,回來開一家公司」。這段有不少針對個人動機的推測與指控,屬於主持人的個人看法,本文不予轉述細節。
這對讀者代表什麼
- AI 需求沒有消失,但高槓桿業者對利率很敏感。 節目幾位的共識是,算力仍然供不應求,CoreWeave 事件更像融資與信心問題。觀察重點是長期公債殖利率與新雲端業者的回收期。
- 軟體會更便宜,但總量會更多。 對使用者是好事,對軟體公司則意味著只賣「功能」的產品更容易被取代,資料、服務與品牌更重要。
- Anthropic 上市將是指標事件。 估值與募資規模會影響整個 AI 供應鏈的市場情緒。
- AI 安全討論需要分辨立場。 本集主持人與 Anthropic 立場對立,讀者可以同時參考雙方說法,並把重點放在實際可驗證的風險上。
未來投資可以留意的方向
以下為本站編輯的評論與觀察清單,不是節目中來賓的說法,也不構成投資建議。
- 新雲端業者(CoreWeave、Nebius 等): 值得追蹤的是債券殖利率與 CDS、客戶集中度、長約與現貨價的價差,以及回收期是否拉長。高槓桿意味著利率上升時,股價波動可能遠大於基本面變化。
- 掌握稀缺資源的公司: 若電力、土地與廠房真的成為最大瓶頸,電力設備、發電與資料中心不動產相關業者可能持續受惠;風險是地方政策與建設延誤。
- 輝達與記憶體供應鏈: 節目中有人提到輝達掌握了大部分先進封裝與高頻寬記憶體產能,GPU 現貨價維持高檔。需留意的是若 AI 實驗室營收成長放緩,供應鏈股價可能先反應。
- 大型 AI 實驗室上市: Anthropic 與 OpenAI 若相繼上市,可能吸走大量資金,也會成為整個 AI 板塊的情緒指標。SpaceX(SPCX)的算力出租業務,若如節目所說回收期約一年,也值得觀察其在財報中的表現。
- 傳統軟體公司: AI 讓軟體開發成本下降,商業模式只靠功能收費的公司壓力較大;擁有獨家資料、深度整合或強大通路的公司相對有防禦力。
- 小型與開源模型生態: 若企業轉向便宜的小型專用模型,對推論晶片、邊緣運算與模型微調服務可能是機會,但也可能壓低大型模型的定價。
主要風險: 長期利率上升、AI 實驗室營收不如預期、資料中心建設延誤,以及監管政策轉向。
來源
- 節目原始影片:CoreWeave Crash, AI Trade Cracks, Anthropic IPO Red Flags, Bill Gates Doomer(YouTube/All-In Podcast,2026 年 10 月 17 日)
- 節目官方貼文:All-In Podcast on X
- 文中圖表擷取自節目影片畫面,原始圖表標註為 Social Capital 製作。
- 本文為聽後整理,文中數字與說法皆為主持人或來賓於節目中的陳述。
非逐字翻譯、觀點整理,不構成投資建議。
延伸閱讀
- OpenAI 總裁 Greg Brockman 上 No Priors:資安支出應遠超軟體支出,藥物研發是 AI 頭號任務
- 黃仁勳上 BG2 Pod:別把壓力全壓在兩家實驗室,2027 年瓶頸是土地、電力與廠房
- X10|2026-10-26:避險基金去槓桿壓半導體,GPU 租金續漲;開源模型與語音 AI 搶鏡
- All-In 這集請來 Palo Alto Networks CEO Nikesh Arora:AI 找漏洞比修補快,Chamath 說 90% AI 支出集中在 1% 公司
- X10|2026-10-23:Tesla、SpaceX 研議合併,AI 信用利差走寬、agent 資安升溫
- CrowdStrike 執行長 George Kurtz:新的頂級掠食者是「代理人國家」,攻擊靠的是提示詞而不是惡意程式