Palantir 2026Q3:營收年增 96%、美國商業營收年增 148% 首度超越美國政府,上修全年營收指引至年增 91%(Earnings Call 全文翻譯)
站長
來源說明:財務與營運數字取自 Palantir 官方 Q3 2026 新聞稿與 Q3 2026 Business Update 簡報(investors.palantir.com,2026-11-02 發布)。Palantir 未在 IR 網站提供官方文字逐字稿,earnings call 內容譯自 Quartr 提供、刊於 Stock Analysis 的逐字稿,並以官方新聞稿與簡報校正數字;官方 webcast 回放可在 investors.palantir.com 收看。earnings call 於美東時間 2026-11-02 收盤後舉行(台灣時間 2026-11-03 清晨)。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
- 營收年增 96%、季增 20%,皆為上市以來最高:3Q26 營收 US$2,313M,首度單季突破 US$20 億;商業與政府兩大部門營收都首度各自超過 US$10 億。美國營收 US$1,937M,年增 119%、季增 23%,占總營收 84%。
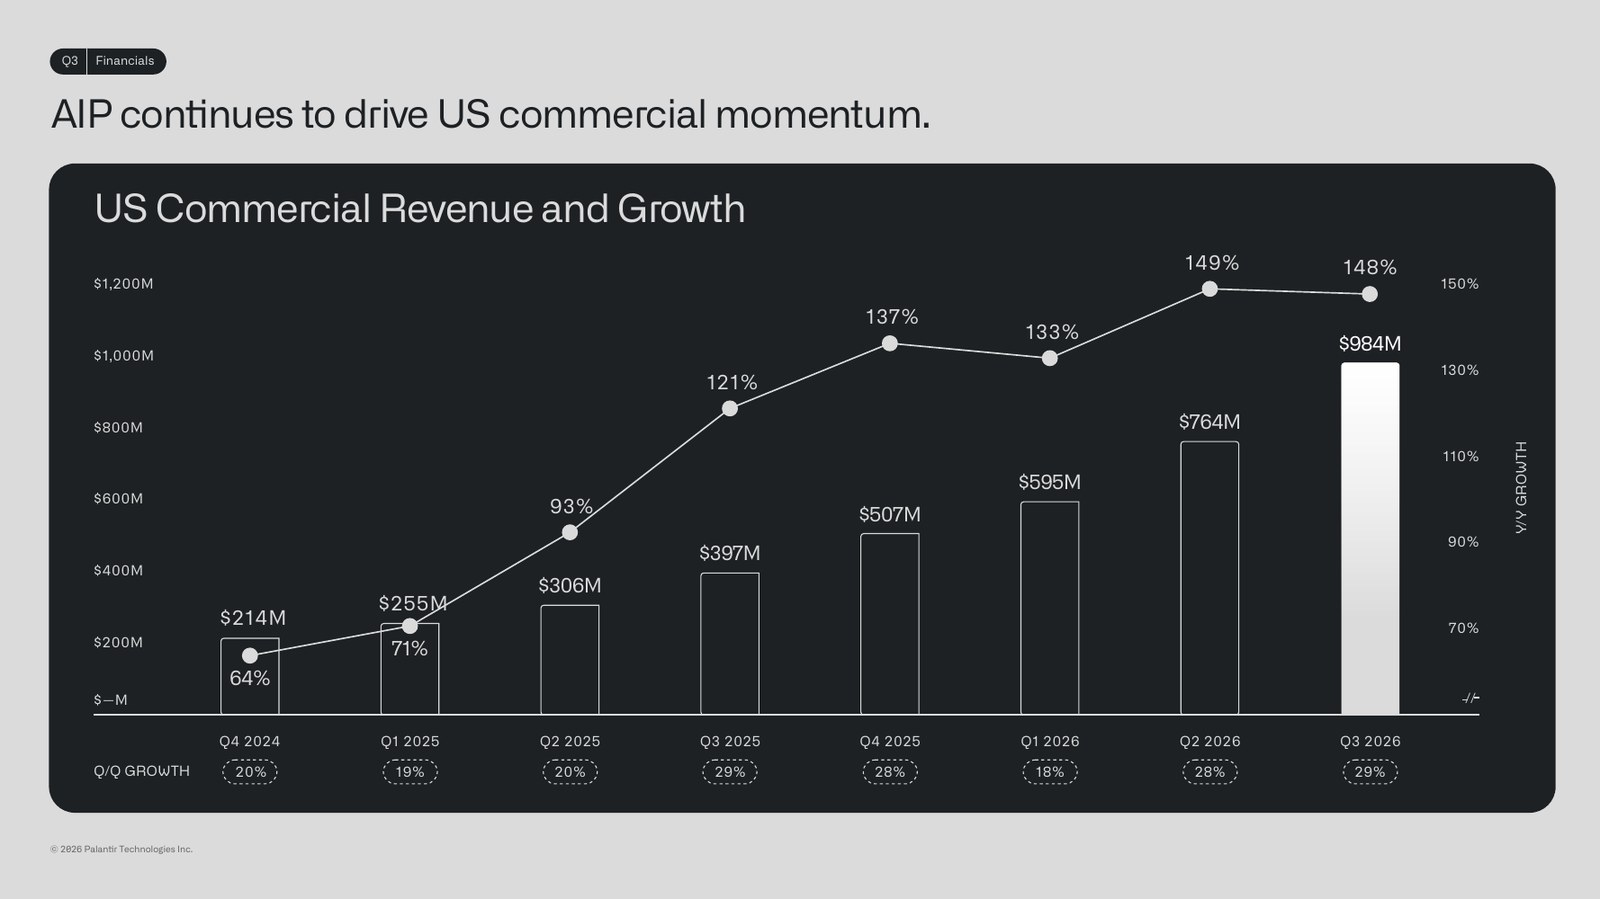
- 美國商業營收首度超越美國政府:美國商業營收 US$984M,年增 148%、季增 29%(一年前為 US$397M,一年多了 US$587M);美國政府營收 US$953M,年增 96%、季增 18%。執行長 Alex Karp 說,三年前還被視為「錦上添花」的業務,如今已是公司最大的業務。
- Sovereign AI 成為新主軸:管理層把上一季推出的 Sovereign AI(讓客戶在自己的 Ontology 資料上對開放權重模型做後訓練,模型權重由客戶掌握)視為本季加速的主因。L3Harris 的主權模型在 48 小時內勝過原本使用的前沿模型、初步成本降低 95%;McCarthy Building Companies 以後訓練的 NVIDIA Nemotron 每年可省 30,000 小時;Tampa General 模型表現提升 7%、延遲降低 22 倍。
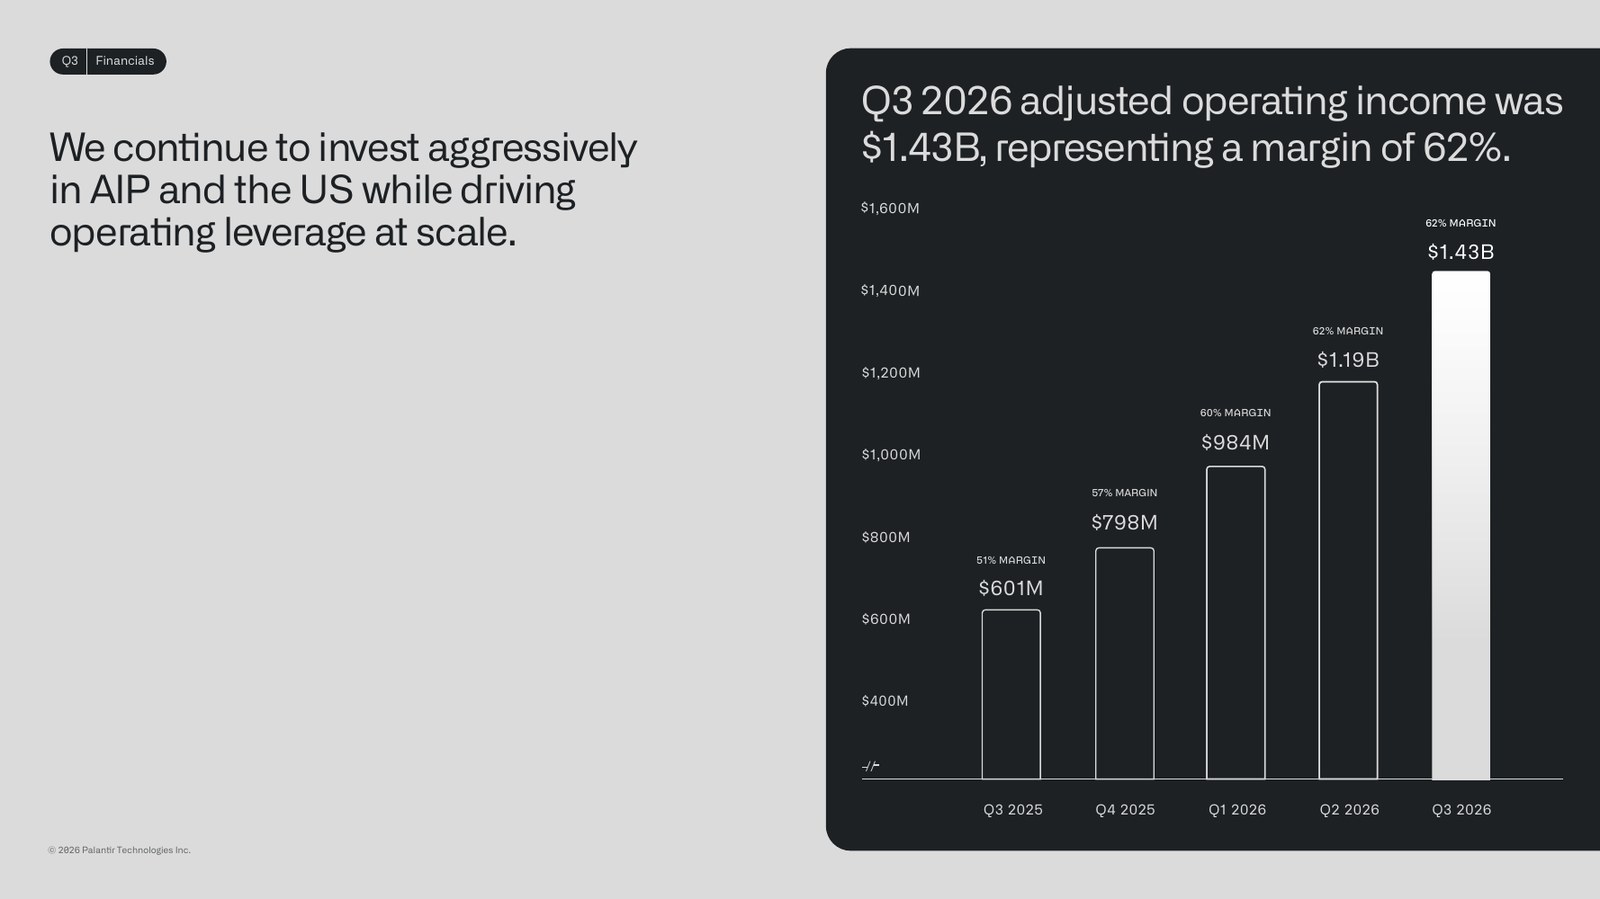
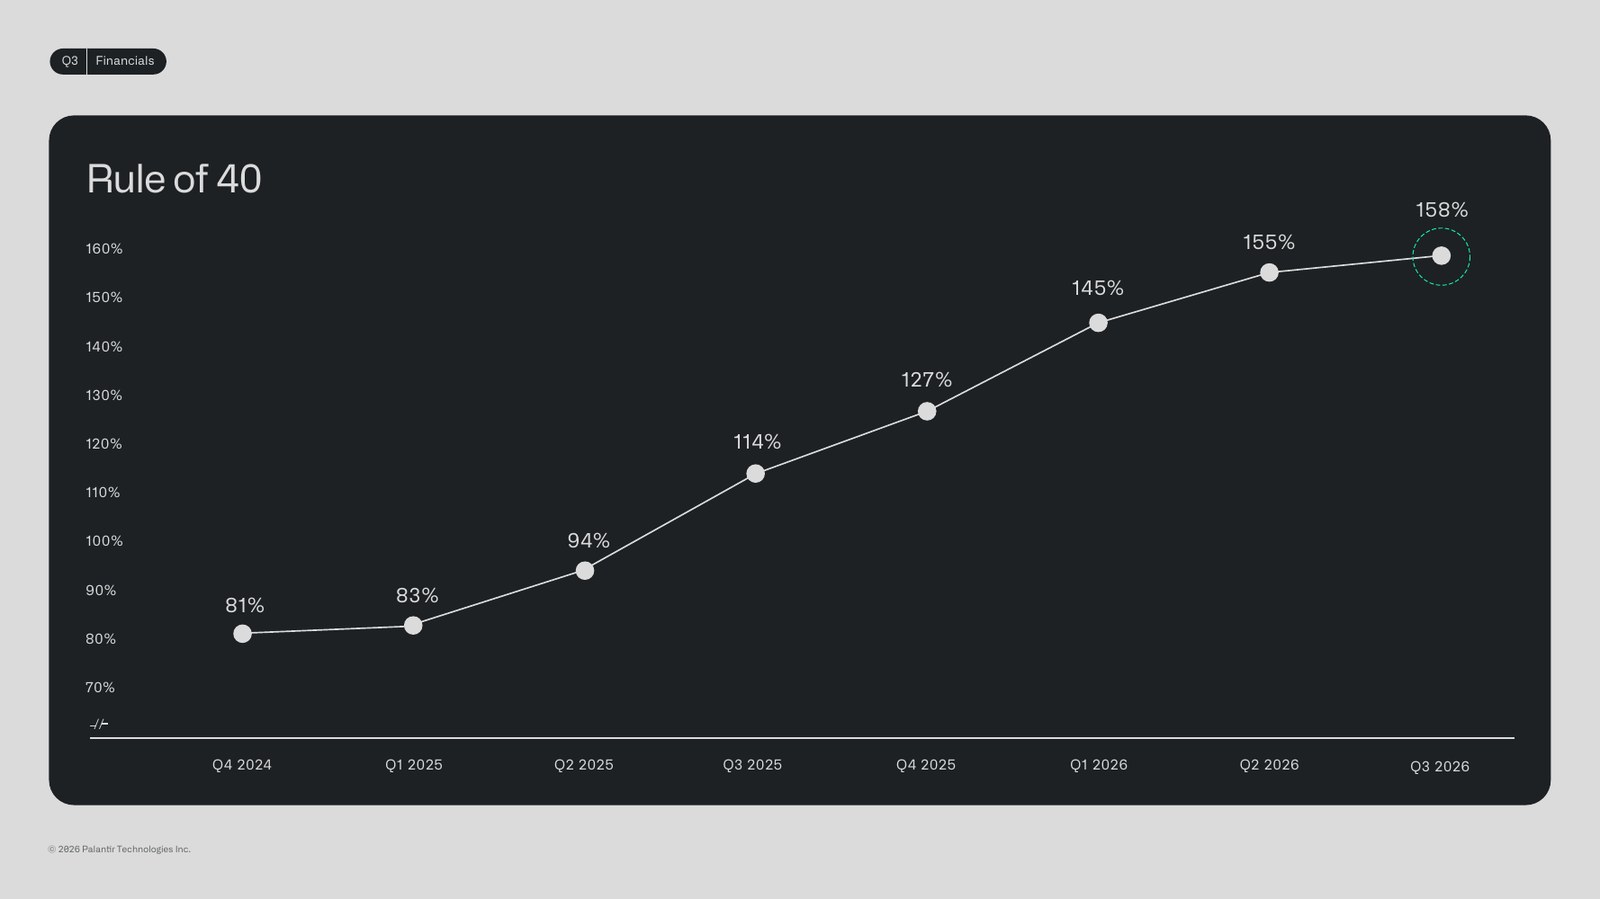
- 獲利與現金流創新高:調整後營業利益 US$1,427M,利潤率 62%;GAAP 營業利益 US$1,085M(47%),首度突破 US$10 億;GAAP 淨利 US$1,128M(49%),兩年前(3Q24)只有 US$144M,約成長 8 倍。Rule of 40 分數 158%,連續第 13 季擴張。調整後自由現金流 US$1,216M(53%),帳上現金與美國國庫券 US$10.4B,無負債。
- 合約較短、續約擴大,TCV 年增放緩:總 TCV(合約總價值)US$2,918M,年增僅 6%;美國商業 TCV US$1,463M,年增 11%,但過去 12 個月美國商業 TCV 為 US$6,114M,年增 62%。財務長 Dave Glazer 說,本季多筆八位數合約的期間比平常短,因為客戶快速導入初期 Sovereign AI 功能,預期之後合約期間與規模都會增加。RPO(剩餘履約義務)US$4.9B,年增 88%、季持平;淨美元留存率 165%,比上季高 8 個百分點。
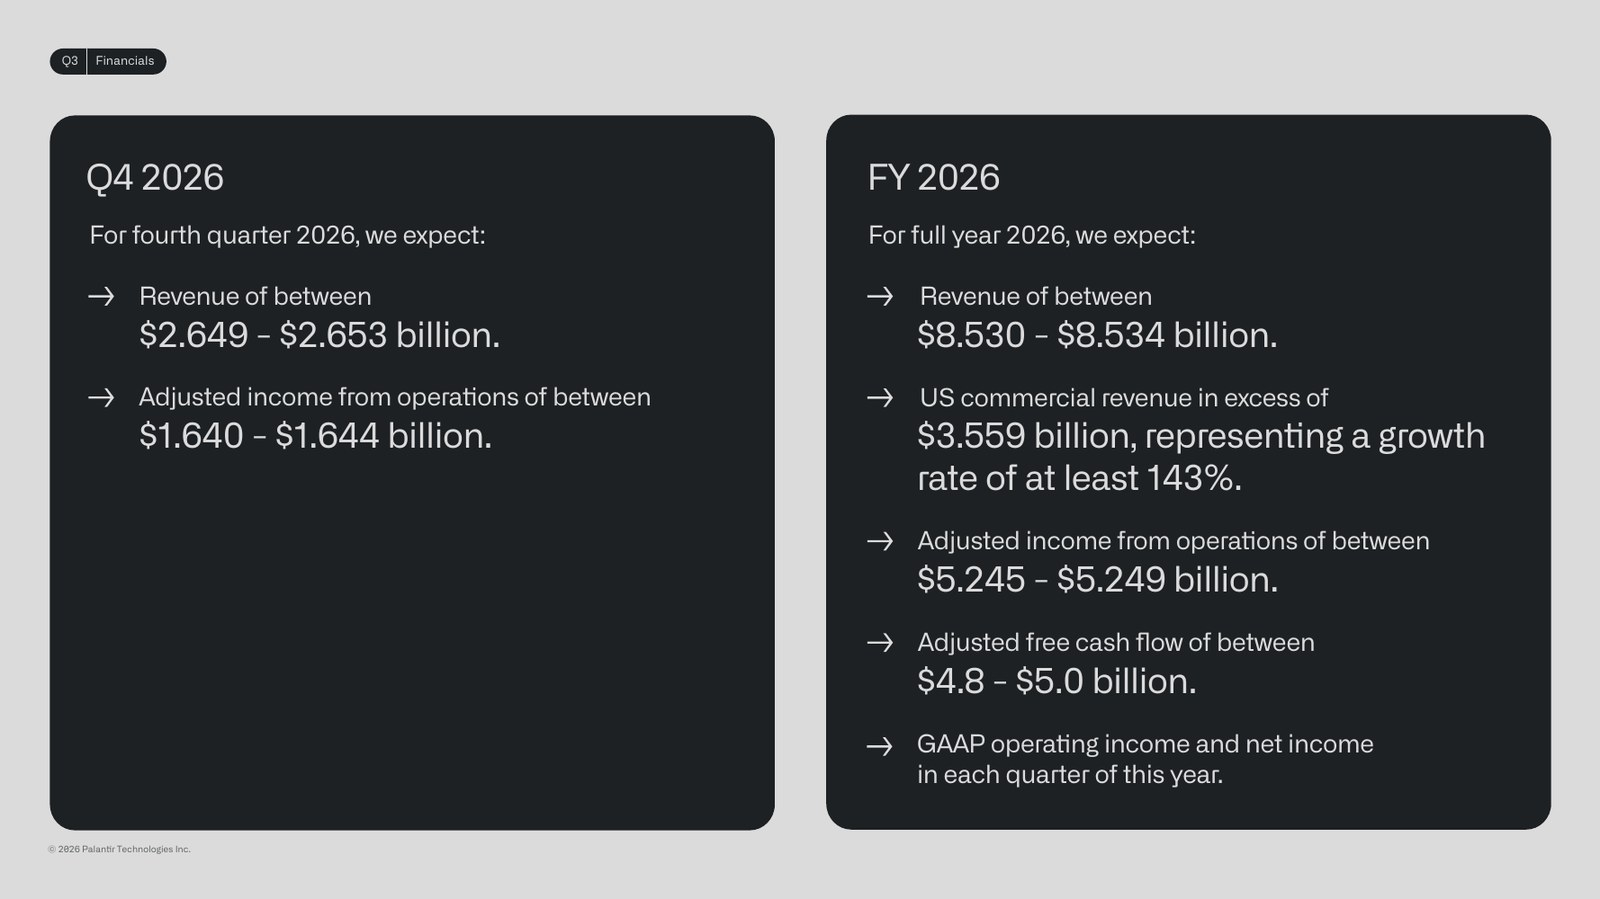
- 上修全年指引(管理層預期):2026 全年營收 US$8,530–8,534M(中位數年增 91%,比上季指引高 9 個百分點);美國商業營收超過 US$3,559M(年增至少 143%);調整後營業利益 US$5,245–5,249M;調整後自由現金流 US$4.8–5.0B。第四季營收 US$2,649–2,653M,調整後營業利益 US$1,640–1,644M。
- 市場反應:CNBC 引述的市場預期為 EPS US$0.41、營收 US$2.18B,Palantir 兩者都超過(調整後 EPS US$0.44)。但 Investing.com 報導,股價 2026-11-02 正常交易時段收在 US$178.44(下跌 3.08%),盤後再跌約 4% 至 US$171.52。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| 營收 | US$2,313M | 3Q26;年增 96%、季增 20%(3Q25 約 US$1,181M) |
| 美國營收 | US$1,937M | 年增 119%、季增 23%;占總營收 84% |
| 美國商業營收 | US$984M | 年增 148%、季增 29%(3Q25 為 US$397M) |
| 美國政府營收 | US$953M | 年增 96%、季增 18% |
| 商業部門營收 | US$1,168M | 年增 113%、季增 24% |
| 政府部門營收 | US$1,146M | 年增 81%、季增 16% |
| 國際商業營收 | US$184M | 年增 21%、季增 1% |
| 國際政府營收 | US$192M | 年增 31%、季增 6% |
| 總 TCV | US$2,918M | 年增 6% |
| 商業 TCV | US$1,652M | 年增 17% |
| 美國商業 TCV | US$1,463M | 年增 11%;過去 12 個月 US$6,114M,年增 62% |
| 美國商業剩餘合約價值(RDV) | US$6,517M | 年增 79%、季增 4% |
| 總剩餘合約價值(RDV) | US$13.4B | 年增 55%、季增 2% |
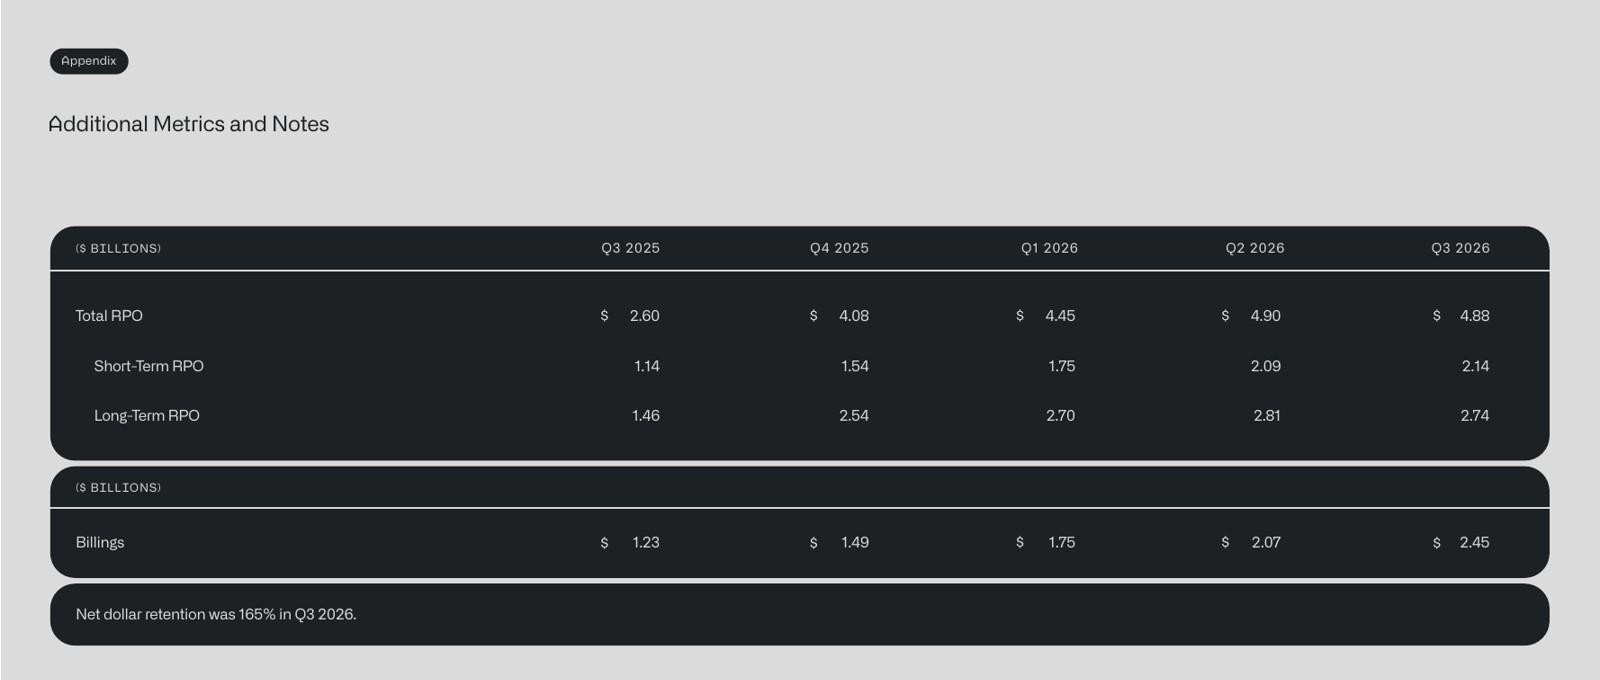
| RPO | US$4.88B | 年增 88%、季持平(短期 US$2.14B、長期 US$2.74B) |
| Billings | US$2.45B | 3Q25 為 US$1.23B、2Q26 為 US$2.07B |
| 淨美元留存率 | 165% | 比上季高 8 個百分點 |
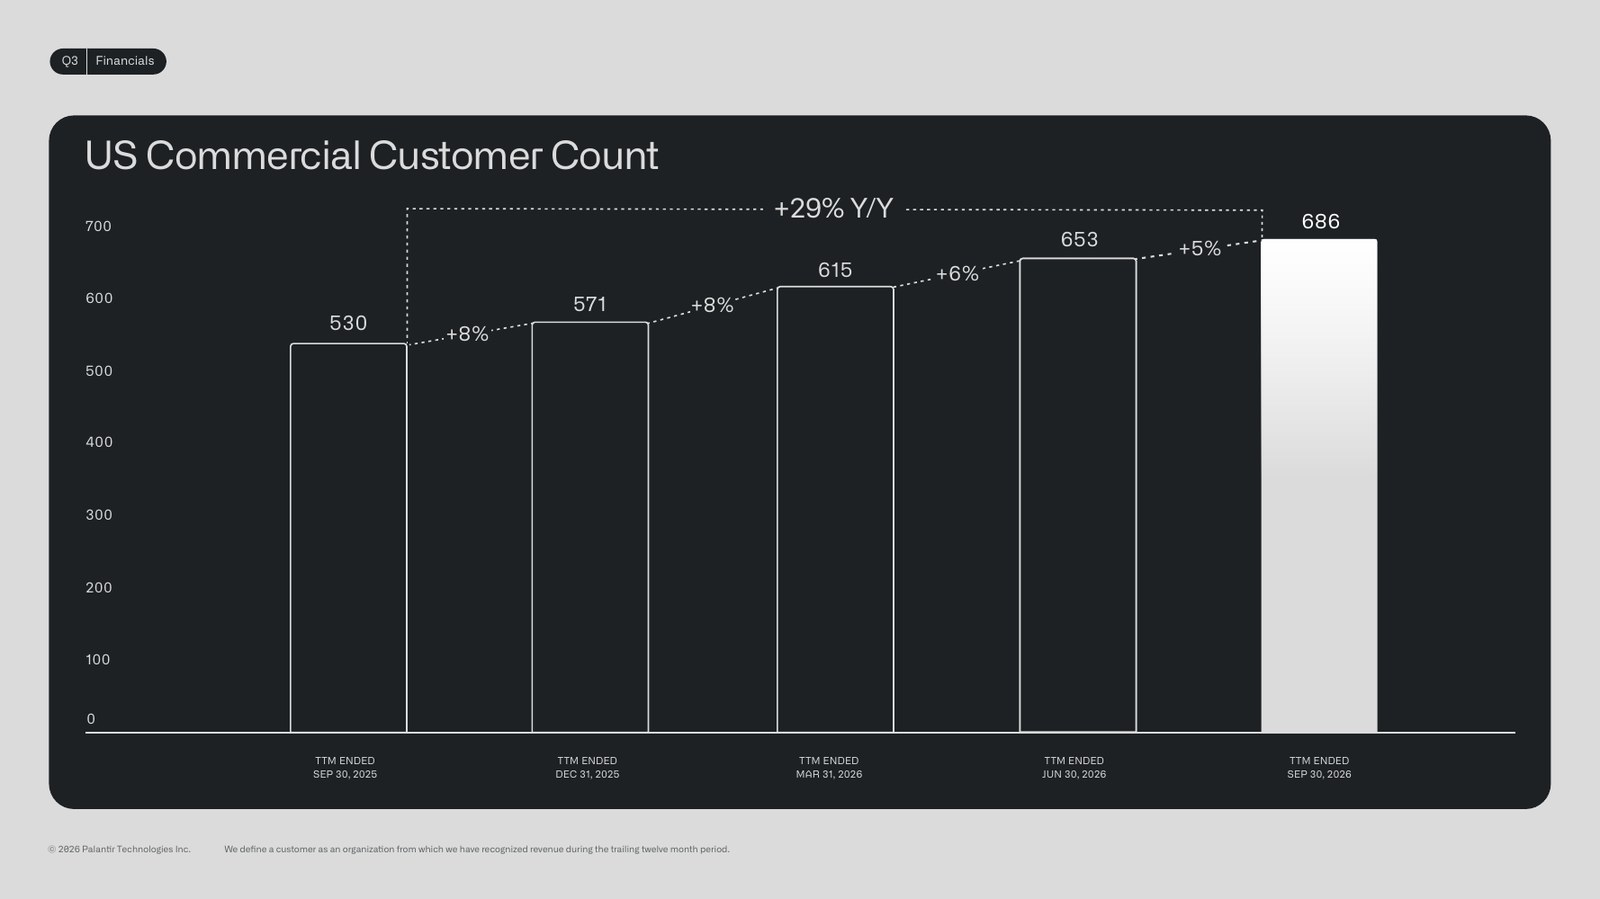
| 美國商業客戶數 | 686 | 過去 12 個月口徑;年增 29%、季增 5% |
| 總客戶數 | 1,090 | 年增 20%、季增 4% |
| 前 20 大客戶平均過去 12 個月營收 | US$146M | 年增 76% |
| 大額成交筆數 | 212 筆 ≥ US$1M;107 筆 ≥ US$5M;64 筆 ≥ US$10M | 3Q26 |
| 調整後毛利率(非 GAAP) | 85% | 排除股票薪酬 |
| 調整後營業利益(非 GAAP) | US$1,427M | 利潤率 62%(3Q25 為 US$601M、51%) |
| GAAP 營業利益 | US$1,085M | 利潤率 47% |
| GAAP 淨利 | US$1,128M | 利潤率 49%(3Q24 為 US$144M) |
| EPS | GAAP 與調整後皆為 US$0.44 | 稀釋 |
| 股票薪酬 | US$319M | 另有股權相關雇主薪資稅 US$23M |
| 調整後費用 | US$887M | 年增 53%、季增 20% |
| Rule of 40 | 158% | 營收年增率 96% + 調整後營業利益率 62%;季增 3 個百分點 |
| 營業現金流 | US$1,205M | 利潤率 52% |
| 調整後自由現金流 | US$1,216M | 利潤率 53% |
| 現金、約當現金與美國國庫券 | US$10.4B | 期末;無負債 |
| 4Q26 營收(管理層預期) | US$2,649–2,653M | 中位數季增約 15%、年增約 88% |
| 4Q26 調整後營業利益(管理層預期) | US$1,640–1,644M | 利潤率約 62% |
| 2026 全年營收(管理層預期) | US$8,530–8,534M | 中位數年增 91%(上季指引約 82%) |
| 2026 全年美國商業營收(管理層預期) | 超過 US$3,559M | 年增至少 143%;隱含第四季至少約 US$1,216M |
| 2026 全年調整後營業利益(管理層預期) | US$5,245–5,249M | 上修 |
| 2026 全年調整後自由現金流(管理層預期) | US$4.8–5.0B | 上修;每季維持 GAAP 獲利 |
註:「隱含第四季美國商業營收」為本文依前三季(US$595M、US$764M、US$984M)推算,非公司揭露。

Earnings Call 全文翻譯
開場:財務團隊 Ana Soro
午安。我是 Palantir 財務團隊的 Ana Soro,歡迎參加我們 2026 年第三季的 earnings call。我們將討論今天收盤後發布、並已張貼在投資人關係網站上的新聞稿所公布的業績。
在這次電話會議中,我們會發表一些在相關證券法下可能被視為前瞻性陳述的內容,包括對第四季與 2026 財年業績的陳述、管理層對未來財務與營運表現的預期(除非隨附書面資料中另有註明,否則不構成正式指引),以及有關我們的計畫、前景、預期、目標與抱負的其他陳述。這些陳述不是承諾或保證,並受到風險與不確定性影響,實際結果可能有重大差異。相關風險資訊請見今天收盤後發布的新聞稿與我們向 SEC 提交的文件。除法律要求外,我們不負有更新前瞻性陳述的義務。
此外,今天會提到某些調整後財務指標。這些非 GAAP 指標應作為 GAAP 指標的補充,而不是替代。非 GAAP 指標的更多資訊,包括與 GAAP 指標的調節表,都在今天提供的新聞稿與投資人簡報中,可在 investors.palantir.com 取得。除非另有說明,會中提到的成長率都是年增率。
今天與我一同出席的有執行長 Alex Karp、技術長 Shyam Sankar、財務長 Dave Glazer,以及營收長暨法務長 Ryan Taylor。現在交給 Ryan 開場。
營收長暨法務長 Ryan Taylor:開場談話
人類在如何面對 AI 這件事上,正站在一個具有歷史意義的十字路口。一路走來,我們定義了這個類別的技術一直走在最前面,重新定義了整個產業。我們從一開始就在塑造 AI 革命,而儘管 Sovereign AI 革命才剛起步,我們已經看到它如何改變市場規模。
我們的營收年增 96%、季增 20%,是我們上市以來最高的成長率。這些成果是我們為客戶帶來轉型影響的財務呈現,也反映在客戶關係的深度上:第三季前 20 大客戶的平均過去 12 個月營收年增 76%,達到每家 US$1.46 億。
我們的美國業務正全速運轉。美國營收 US$19 億,年增 119%、季增 23%,占總營收 84%。帶頭的是美國商業業務,年增 148%、季增 29%,單季營收首度超過美國政府業務。在美國商業,每位客戶的平均過去 12 個月營收年增 88%、季增 20%。
美國仍是 AI 革命的震央。上一季說過的話我就不再重複,因為我們前所未見的成果已經說明一切。兩年前,我們率先提出「認知能力商品化」(commoditized cognition)的論點;今天,市場才剛開始認識 Sovereign AI 的全部力量。它充斥在我和客戶的每一場對話中,也明明白白地呈現在他們分享的成果裡。
Optum Serve 的營運長說:「主權並不代表一切都要自己打造。它的意思是保護讓我們與眾不同的東西,同時保有演進、調整、擴大解決方案的能力,因為客戶的需求會變,而且常常在變。它也代表知道在哪裡找對的夥伴,幫我們走得更快。」
L3Harris 指出,用自己的資料對開源模型做微調後,一個主權模型在不到 48 小時內就勝過它原本使用的前沿模型,初步結果顯示成本降低 95%。
NVIDIA 表示,透過評估並後訓練自家的開放模型,它讓最小、最有效率的模型大幅勝過最大的模型,而且現在只用一張 GPU、花幾個小時就能重新訓練這個模型,因此只要有能改善決策智慧的資料,隨時都能重訓。他們說:「我們抓住了我們的 alpha,把它訓練進了模型。如果沒有先在 Palantir 裡把工作流程建好,我們根本無法開始這個過程。」
客戶正以驚人的速度選擇 Palantir 與我們的 Sovereign AI 來轉型:
- 一家工業材料公司在 2026 年第二季試行一個將近 US$300 萬的專案,上一季轉成年度合約價值(ACV)US$2,900 萬的合約。
- 一家全球運動用品公司把 2026 年第一季開始的 US$160 萬試行專案,上一季轉成約 US$2,100 萬 ACV 的合約。
- 一家全球家電公司把 2026 年第二季開始的 US$100 萬試行,在同一季就轉成 US$300 萬 ACV,第三季再擴大將近五倍,成為橫跨商業、財務與供應鏈工作流程的 US$1,500 萬 ACV 合約。
- 一家服飾公司在 2026 年第二季參加 AgentCamp 後簽下 US$250 萬的試行,上一季轉成 US$1,150 萬 ACV 的合約。
這些承諾來自我們與客戶一起交付的可衡量成效。透過 Palantir Sovereign AI,McCarthy Building Companies 使用後訓練的 Nemotron,把複雜的專案要求轉成分配風險、明確定義分包商義務的合約文字,每年可省下 30,000 小時。
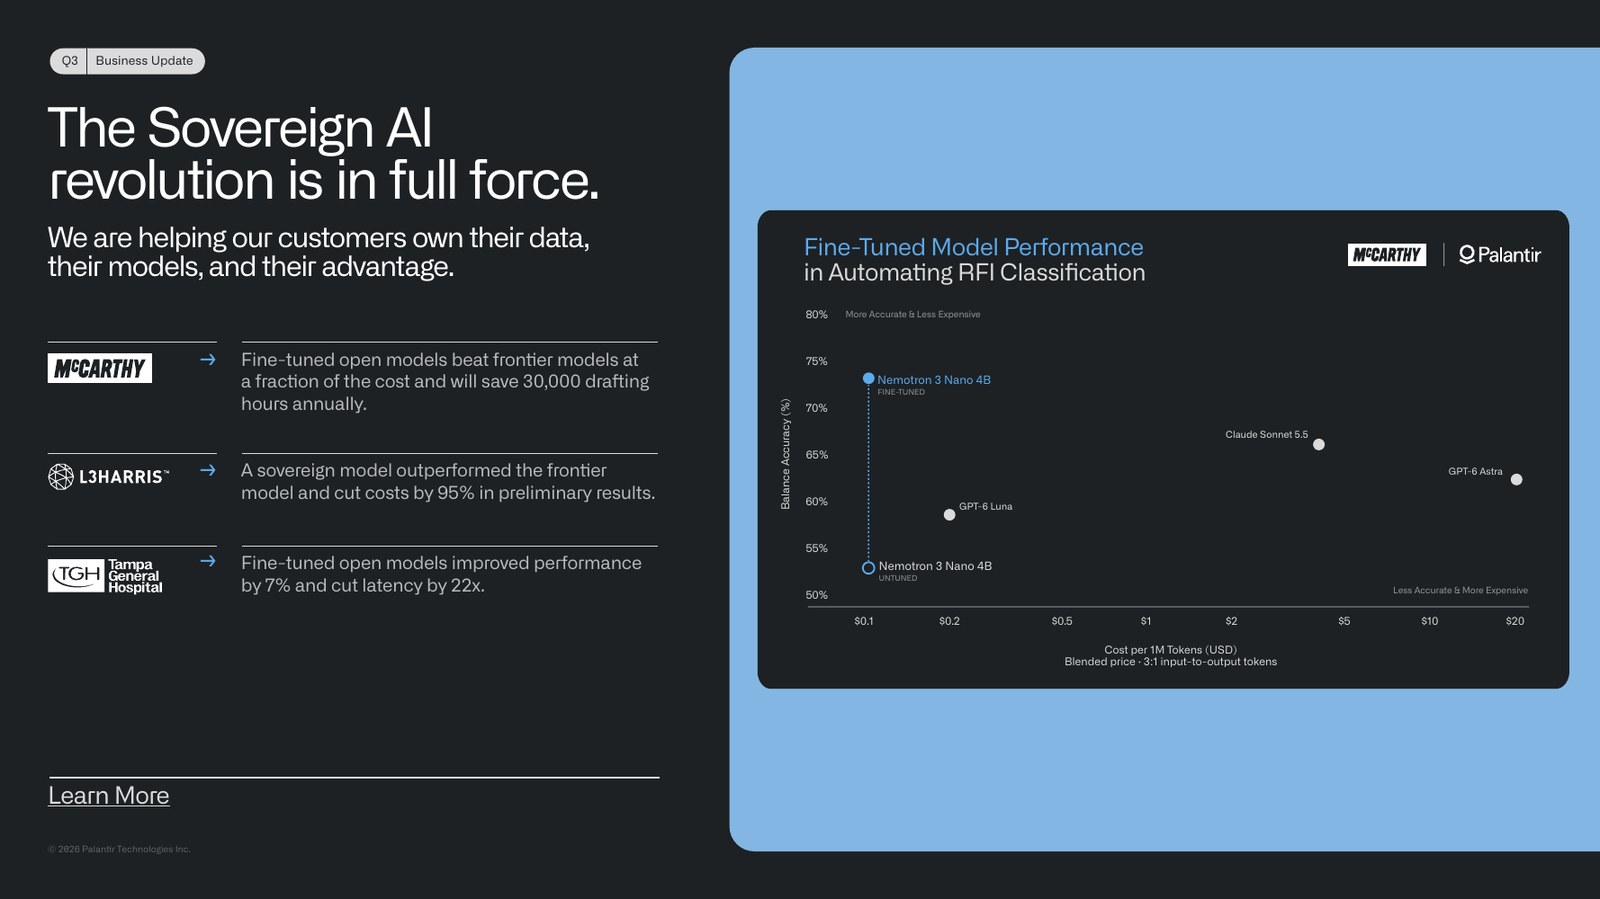
Tampa General 部署 Sovereign AI,讓敏感資料與模型運算留在本地,同時對大型語言模型的流量執行自己的風險與隱私標準,並支援 Tampa General 想自己定義的細部控管。我們一起用微調並後訓練的 Nemotron 達成這個目標,模型表現提升 7%,延遲降低 22 倍。
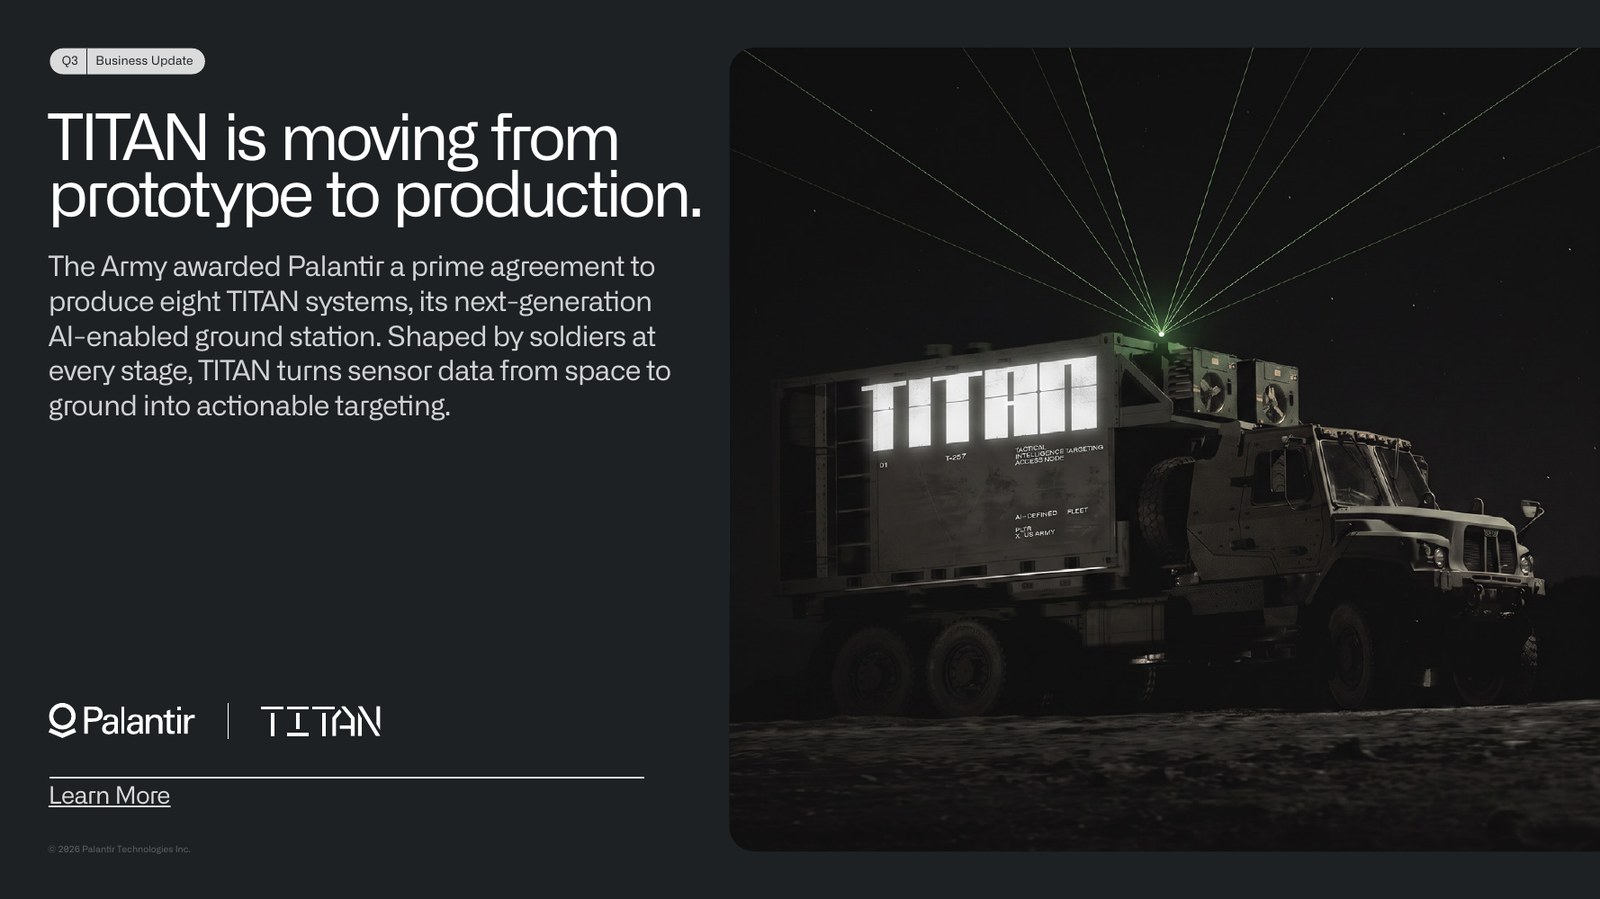
轉到美國政府業務,營收年增 96%、季增 18%,顯示我們在民政與國防領域持續帶來非凡的影響,而 Maven 是我們的基礎工作。第三季,美國陸軍授予 Palantir 一份生產八套 TITAN 系統的主約。
上一季,美國聯邦航空總署(FAA)也公開談到我們合作的影響:「從分散的資料轉向內嵌的 Ontology,正是改變遊戲規則的地方。這是以營運形式呈現的現代化,改變了安全工作的做法。」他們還說,沒有 Palantir 的話,現在能做的工作需要數百名分析師。
回顧這季的成果,我看到這股驚人的速度仍在持續、毫無減緩。客戶的雄心與他們對 Sovereign AI 的需求,讓我前所未有地振奮;而我們要記得,這場革命才誕生大約一季。成果雖然驚人,但只是 Sovereign AI 的第一章。現在交給 Shyam。
技術長 Shyam Sankar:AIP 與 Sovereign AI
謝謝 Ryan。Palantir 執著於把 token 轉成經濟價值。很明顯,大型語言模型能解決的、具經濟價值的問題,絕大多數只需要等於或低於前沿水準的智慧就能解決。那是什麼阻礙了這件事?
一端是模型商,他們無法想像除了改進模型之外還有別的解法,所以根本不去嘗試。另一端是「擴散」(diffusion)這項苦工,聽起來很被動,其實一點也不。所有價值都來自 AI、軟體與人的優雅整合。這需要的不是模型的 harness,而更像是企業的 harness,而這正是 AIP。
AI 實驗室最根本的錯誤假設,是以為企業的基本單位是個別的知識工作者。不是。企業的基本單位是工作流程。你可以讓任何一群員工更有生產力,卻產生不了任何實際的投資報酬。有些事情,例如寫程式,知識工作者本身就是工作流程,所以產品與市場完全契合;但對企業的絕大部分來說並非如此。所以,AIP 能實作企業工作流程,並以產生客觀、可量化價值的方式把 AI 帶進去,價值非常高。
舉例來說,Anthropic 的 S-1 第 209 頁談到 AIG 把複雜商業險種的核保流程自動化。整個工作流程,以及其中 AI、軟體與人的優雅運用,都是在 AIP 上執行,由 Palantir 與 AIG 一起實作。我們是擴散層,不只是首選,而是必需。
在從 AI 取得最多價值的客戶身上,有一個清楚的模式:他們有巨大的雄心。他們的目標不是削減營運費用這種乏味的事,而是主宰市場。反過來,最掙扎的客戶,就是那些狹隘地專注於降低成本的人。AI 是一種新型態的智慧,只想把它硬塞進取代人力的框架,就完全錯過了這個時刻。把人類與機器智慧混為一談,會讓你鎖定一個選錯的目標,既限制了雄心,又依然達不到。
我們做的,是處理企業知道應該做、但過去缺乏經濟資源或能力去做的所有工作:一群代理(agent swarm)盯著 ICU 病房的每一位病人,協助臨床人員更早發現可能的敗血症徵兆、改善病人預後;在 Permian 盆地的每一口井口配置一群代理,把產量最大化;為客戶的每一位客戶配置一群代理,推動成長。
這不是用更便宜的方式做同樣的事,而是定義超越過去前沿的生產性工作,掌握並複利累積它創造的新經濟價值,而且是用 Sovereign AI 來做。案例現在隨處可見。很清楚的是,在 Ontology 中用你特定的營運資料做後訓練,能在你掌控的權重上達到優於前沿的表現,保護你的 alpha。是的,它更便宜,但更關鍵的變數是:當它優雅地整合進企業時,有更多使用情境能跨過機器智慧產生經濟價值的可行門檻。
我們在 AIP 上打造閉環「模型工廠」的產品投資,讓這件事變得簡單又快速。特定的後訓練模型是商品;真正會複利累積價值的,是後訓練管線:它持續吸收你的營運產出(operational exhaust),記錄在 Ontology 中,驅動自動化的後訓練、模型檢查點、評估與部署,橫跨過去、現在與未來的開放權重生態系。我們新推出的 auto research 功能,以及對 AIP Evolve 的持續投資,讓我們越來越接近一個能持續針對投資報酬建構、部署、評估智慧的自動化迴圈。在 AIP 與 Sovereign AI 裡,帕累托最適前緣不再是遙不可及的學術理想,而是一次簡單的函式呼叫,而且我們可以替你自動呼叫。
在最近一次美軍印太司令部(PACOM)的演習中,我們把一個 300 億參數的後訓練模型部署到空間、重量、功率與散熱都受限的運算環境,為斷網作戰做好準備,在特定任務上的表現優於 3 兆參數的 GPT-5.6 Sol。L3Harris 用 Sovereign AI 降低了 95% 成本。McCarthy 每年將在分包合約起草上省下 30,000 小時,在 40 億參數的後訓練 Nemotron 模型上,於 RFI(資訊請求)分類與分包合約起草都達到優於前沿的表現;而真正的價值,同樣在於他們現在能處理的需求事件大幅增加。
Maven 持續為聯合部隊交付成果,使用者超過 100,000 人。Maven 現在除了作戰司令部與許多戰鬥支援機構之外,已開放給所有軍種。我們剛辦完一場 Maven 黑客松,聯合部隊共有 46 隊參加,由我們 25,000 人的開發者社群打造出許多出色的專案。前兩名都是陸軍團隊:第一名打造了用於部隊防護的邊緣規劃與模擬能力,第二名則是一個分析無人機入侵、產出部隊防護洞察的出色平台。
我們持續感受到 Maven 一路延伸到戰術邊緣、在岸上與海上斷網環境中的需求。DORA(Disconnected Ontology Resilient Architecture)非常成功,包括在陸軍的 Jailbreak 計畫中。DORA 是一個嵌入式運算裝置,把 Maven 的能力帶到斷網作業中。透過 AI FDE,軍人可以在數小時內、完全不需協助,就把舊有感測器與效應器建成可讀寫的整合並上線。接下來交給 Dave。
財務長 Dave Glazer:財務說明與展望
謝謝 Shyam。我們的第三季表現出色。年增率 96% 是我們有史以來最高的營收年增率,季增 20% 也是有史以來最高的季增率。季營收首度突破 US$20 億,商業營收、政府營收與 GAAP 營業利益也都跨過了 US$10 億的里程碑。
美國業務營收再度加速,年增 119%、季增 23%。美國商業年增 148%,季增率加速到 29%;美國政府年增 96%、季增 18%。Sovereign AI 的需求推升了美國商業的動能,讓這季成為美國商業營收首度超越美國政府營收的一季,是公司歷史上關鍵的里程碑。
此外,我們把全年美國商業營收指引上修到超過 US$35.59 億,代表至少 143% 的成長率。我們也把 2026 全年營收指引中位數上修到 US$85.32 億,代表年增 91%,比上一季的全年指引高 9 個百分點。
全球營收。 第三季營收年增 96%、季增 20%,達 US$23.13 億。美國營收年增 119%、季增 23%,達 US$19.37 億。最大客戶的營收持續擴大:前 20 大客戶的過去 12 個月營收年增 76%,達每家 US$1.46 億。
商業部門。 第三季商業營收年增 113%、季增 24%,達 US$11.68 億,首度跨過 US$10 億。第三季商業 TCV 成交額 US$16.52 億,年增 17%。我們的 AI 平台持續主導美國市場,是把大型語言模型落地營運的唯一真正選擇,同時讓客戶完全掌控企業的資料、邏輯、行動與安全。
第三季美國商業營收年增 148%,季增率加速到 29%,達 US$9.84 億。2025 年第三季美國商業營收是 US$3.97 億,也就是一年內增加了 US$5.87 億。美國商業 TCV 成交額 US$14.63 億,年增 11%。過去 12 個月,美國商業 TCV 成交額達 US$61.14 億,比前 12 個月增加 62%,顯示市場對能創造真實營運價值、同時把權力從 AI 實驗室移回企業手中的 AI,需求正在加速。
美國商業的總剩餘合約價值年增 79%、季增 4%。我們相信 Sovereign AI 是我們這一代最新、也最大的科技革命。本季我們簽下多筆八位數合約,期間比平常短,因為客戶快速在企業中導入初期的 Sovereign AI 能力。要記得,Sovereign AI 革命才一季大。隨著我們持續以 Sovereign AI 交付價值,我們預期這些合約的期間與規模都會隨時間增加。
美國商業客戶數成長到 686 家,年增 29%、季增 5%。第三季國際商業營收年增 21%、季增 1%,達 US$1.84 億。策略性商業合約本季營收約 US$40 萬,不到總營收的 0.02%。我們仍預期這些合約第四季營收少於 US$50 萬,第四季之後不再有營收。
政府部門。 第三季政府營收年增 81%、季增 16%,達 US$11.46 億,首度跨過 US$10 億。美國政府營收年增 96%、季增 18%,達 US$9.53 億,成長來自既有計畫的持續執行,以及反映政府對我們 AI 平台需求增加的新合約。國際政府營收年增 31%、季增 6%,達 US$1.92 億。
合約與留存。 我們本季 TCV 成交額 US$29.18 億,年增 6%。淨美元留存率 165%,比上季增加 800 個基點。期末總剩餘合約價值 US$134 億,年增 55%、季增 2%;剩餘履約義務 US$49 億,年增 88%、季持平。提醒一下,RPO 主要由商業業務構成,因為它不計入初始期間少於 12 個月的合約,也不計入超過「便利終止」條款期間的合約義務,而這兩種情況在我們大部分政府業務中都很常見。
利潤率與費用。 排除股票薪酬的調整後毛利率為 85%。排除股票薪酬及相關雇主薪資稅的調整後營業利益,第三季為 US$14.27 億,調整後營業利益率 62%。第三季調整後費用 US$8.87 億,季增 20%、年增 53%,主要來自對 AI 平台的持續投資與技術人才招募,包括迎接最新一屆的新鮮人。我們仍致力於投資最頂尖的技術人才,以及產品線與 Sovereign AI 的研發,同時達成持續 GAAP 獲利的目標。
第三季 GAAP 營業利益 US$10.85 億,利潤率 47%,首度突破 US$10 億。GAAP 淨利 US$11.28 億,利潤率 49%。淨利在過去 24 個月成長將近八倍,2024 年第三季是 US$1.44 億。第三季股票薪酬費用 US$3.19 億,股權相關雇主薪資稅費用 US$2,300 萬。GAAP 每股盈餘 US$0.44,調整後每股盈餘也是 US$0.44。
此外,營收成長率加上調整後營業利益率在第三季加速到 158%,Rule of 40 分數比上一季增加 3 個百分點,也是連續第 13 季擴張。
現金流。 第三季營業現金流 US$12.05 億,調整後自由現金流 US$12.16 億,利潤率分別為 52% 與 53%。期末現金、約當現金與美國國庫券為 US$104 億。
展望(管理層預期)。 2026 年第四季,我們預期營收介於 US$26.49 億至 US$26.53 億,調整後營業利益介於 US$16.40 億至 US$16.44 億。2026 全年,我們把營收指引上修到 US$85.30 億至 US$85.34 億;美國商業營收指引上修到超過 US$35.59 億,代表至少 143% 的成長率;調整後營業利益指引上修到 US$52.45 億至 US$52.49 億;調整後自由現金流指引上修到 US$48 億至 US$50 億。我們仍預期今年每一季都有 GAAP 營業利益與淨利。
接下來請 Alex 說幾句話,之後由 Ana 開始 Q&A。
執行長 Alex Karp:談話
歡迎參加我們的 earnings call。很多很多年來,我們的 earnings call 真的就是在談我們的財報。現在它成了科技、社會與整體趨勢的焦點。我想很多人,甚至大多數正在看的人——這是全世界收看人數最多的 earnings call——是來搞清楚第一線到底發生了什麼事。AI 與 Sovereign AI 正在改變世界,在我們身上是帶來極大的正面改變,也反映在數字上,所以大家真的想知道,世界在政治、社會、人類學,當然還有財務上,到底發生了什麼。
很多投資人看這場會議,坦白說是想搞清楚自己的投資發生了什麼事,甚至主要不是 Palantir。還有一個更大的問題:一家圍繞我們過去相信、現在也相信是世上最重要的使命——支援我們的作戰人員、讓他們平安回家——所建立的公司,意味著什麼?就在一兩年前,甚至 Palantir 內部的人,看待業務的核心經濟價值,都是用 Glazer 的眼光。坦白說,他是一股非常有幫助的「貪婪力量」。過去幾年,Glazer 對我們業務的看法就是:「能不能多談一點商業?」
這一季,我們的商業業務超越了政府業務。事實上,光是這塊的市場價值,在整體業務成長 96% 的情況下,大概就足以支撐我們目前的估值。美國商業這台巨獸,這些數字遠遠超出你能預期的範圍,甚至超出最樂觀的人認為像我們這樣的公司能做到的範圍,而且我們用的是完全獨樹一格(sui generis)的上市方式。我們的產品是獨特的,進入市場的方式也是獨特的。
我們領導了一場就在眼前、但誰都沒能為它命名的革命:主權革命。意思是,大家需要了解 AI 如何創造價值、如何從 token 中創造價值、如何保住自己的 alpha、不讓它轉移給任何人,以及如何擴大它。這場革命當然正在美國發生。這些超出常軌的成果,其實是一個隱喻,讓你看到未來正在變成現在,而現在就是此刻。你在歐洲也看得到,我人生有一半時間待在那裡。現在我們大概應該避免多談,因為當地的狀況,一直踩他們也沒有幫助。但你在全美國都看得到。
你看得到大家對 AI 的反應,看得到政治上的兩極化。這是因為市場上所有的價值,實際上都在流向少數幾個載體:在這裡是 Palantir,以及極少數其他公司,Anthropic、OpenAI、我們,還有一些其他公司,也就是那些真的能說自己有在創造價值的地方。再說一次,這太極端了:一塊晚至三年前還被視為「錦上添花」的業務,現在是我們的主要業務。這塊業務季增 29%,年增將近 150%,把我們的美國成長率拉到 100% 以上。這些數字非常驚人。而我們是用我們的方式攻市場,業務人員非常少;除非你把它看成一個全新、不同的時刻,否則無法理解我們如何拿下這台巨獸。
大家看著這場會議會想:「市場發生了什麼?社會發生了什麼?」實際情況是,大多數的劇本、產品、上市方式都行不通,但行得通的東西會立刻活起來。我們那個有點瘋狂、想拿下整個市場的抱負,現在看起來沒那麼瘋狂了。在這家公司,以及許多正在看的人,我們相信拿下整個市場不只有財務上的理由——那是 Glazer 垂涎的部分——在使命上,我們也有拿下市場的理由:我們支持你的 alpha,支持你的主權。我們做這件事超過 20 年了。我們支持作戰人員。
我們很高興能因為賺了這麼多錢,更有能力支持作戰人員。我們相信自己有道德上的責任,成為廣義產業中的主導者,包括所有 AI 應用、開放與封閉模型的使用,特別是開放權重模型的訓練。這份道德責任驅動我們業務的每一部分。我們內部動態有趣的地方,不只是整體加總更強,這很明顯,成長 96%;看看我們的 Rule of 40,158,幾乎令人瞠目結舌。而是各個部分,公司裡的人負責的每一塊,都比以前更強,每一塊都是。這就是你在數字裡看到的。
對大多數正在看的人來說,你在更廣的社會中看到的大概也是這件事。這種從未來走到現在的轉變,正是許多傳統經營方式行不通的原因,過去有人以為它們會在五年後失敗,現在那套行不通了。你必須在當下執行。Palantir 這家公司、所有參與的人,以及許多正在收看、站在我們這邊的人,都是這場運動的一部分。這就是為什麼我們對未來真的很開心,也老實說相當樂觀,特別是在美國。
Q&A 1:Dan Ives(Yorkville Ives)|回答:Alex Karp
Ana Soro: 謝謝 Alex。第一個問題來自 Yorkville Ives 的 Dan Ives。Dan,請打開攝影機,之後會收到取消靜音的提示。
Dan Ives: 好,謝謝。又是一個非凡的季度。我的問題是關於 Sovereign AI Bootcamp,我去過幾場,它們似乎在轉換客戶上變得非常重要。Alex,你跟這麼多客戶談過,可以從你的角度說明一下嗎?他們是來參加 bootcamp、想了解自己的 AI 路徑,離開時就真的成為客戶了嗎?
Alex Karp: 第一線真正改變的是:以前要走很長一段路,才會有人跟我們談,然後做試行,再試著拿到長期試行,然後把它鎖定下來,就像其他公司雇一大堆業務,好讓市場相信你會有業績那樣。現在則是非常多元。基本上每個人都落在這個光譜上:「我現有的東西沒用,而我聽說你們的東西有用。」通常就是從這裡開始。
他們也強烈相信、而且受夠了他們認為的現實:「我的智慧財產有危險,而我沒得到任何價值。」我們開始談主權時,這是他們感受到、卻不知道怎麼說出口的東西。現在他們說得出來了,從憤怒走到了行動。就像從「我的婚姻不太好」走到了「我在辦離婚」。他們來了之後,現在很特別的是,身邊都是走過同樣歷程的人。從接觸到購買試行或進入量產的時間線,完全改變了。
Ryan 和我在商業第一線看到的是:互動快很多、部署快很多、合約期間較短,但接著有能力大幅擴大合約。因為只要你進去,向他們展示你可以,例如,在我們的 Ontology 裡訓練開放權重模型,這些模型很有價值,而且你擁有超越前沿的能力又不會失去 alpha,他們就上癮了。我們內部要做的,是想辦法重新分配公司資源,專注在這些人身上,因為我們連處理的頻寬都不夠。每次我們去參加會議,以前是溫名單變熱名單,現在則是第一次見面就直接成交的那種節奏。
換個說法,我們從物理系最有魅力的人,變成了美式足球隊隊長。我不是說我自己當過,但現在完全是另一回事。我們這邊也不一樣,因為我們知道自己能交付別人做不到的使用情境。就在今天,我們還跟一家最重要的公司逐一討論使用情境,我也要去拜訪他們。基本上是這樣說:「我們就開始吧。你的業務有這個關鍵問題,我們知道幾週內就能交付,這會改變你們業務的軌跡。」
奇妙的是,這很像我們當年在美國政府的起步,那時我們說:「我們就開始做吧。」我們知道可以用 PG(Palantir Gotham)證明,但現在規模大得多:以前起步是 25 萬美元,現在是 2,500 萬美元起跳。老實說,整體氛圍就是:如果這真的有效,它的價值是無限的,而它會有效。坦白說,我看不出其他方案要怎麼有效,因為這既是產品也是藝術。這就是為什麼這些數字這麼驚人。當 Shyam Sankar 在第一線做導入,或 Ryan Taylor 在架構這些合約時,事情不是靜態的。上一季最後幾天 Ryan 忙到一路在車上講電話、連下車都沒辦法,有一次在上班途中還得把車停到路邊處理。第一線就是這樣,我沒有誇張。
再說一次,我知道你們主要關心的是財務,但還有另一面:其他東西沒有效。不只是我們的東西獨特,市場上也有很強烈的感受,覺得其他做法——假的部署、看 token 原始用量、轉售 token 的輕量公司、把轉售 token 算成營收的軟體公司——大家受夠了。最後,市場的品味正在改變。人們真的會愛上有效的東西。看看我們在戰爭部(Department of War)的成功,我們改變了品味。這就是美國商業正在發生的事,也是這些數字的原因。如果你喜歡,各位觀眾應該來參加我們的 AIP Sovereignty Bootcamp,有點像搖滾演唱會。
Q&A 2:Gil Luria(D.A. Davidson)|回答:Alex Karp
Ana Soro: 謝謝。下一個問題來自 D.A. Davidson 的 Gil Luria。
Gil Luria: 謝謝,午安。我想延續你跟 Dan 的對話。你談的是一種執行長,帶著主權急迫感來找你們的那種。但從 Anthropic 的 S-1 可以看到,大約一半的客戶是直接和 Anthropic 合作,代表還有很多執行長沒接收到這個訊息。照你說的,這場對話才在第一局。遇到還沒被說服的執行長時,你會用什麼類比或比喻,幫他們理解這個擴散層、編排與 harness 由你們提供、而不是直接來自 AI 實驗室的重要性?你會給他們看什麼例子來理解風險?
Alex Karp: 你的問題有兩部分:還沒被說服的人,以及我們怎麼做。但奇怪的是,我們真的無法滿足需求。這個市場成長得太快了,我們不需要那些還沒被說服的人,真的不需要。順帶一提,我每次都這麼說,我和 Dario 處得非常好。我認為他是我這一代、甚至好幾代裡最重要的企業家之一。他們其實也在幫我們賣產品,因為大家會跟他們互動,而有些人就是想要那種方式。很多人非常擔心自己的 alpha 被轉移給他們,而且即使是他們談到的成果,往往也已經在我們的應用層裡了。
我們在戰爭部、在 AIG、在各個地方都和 Anthropic 合作得很好。他們做的是擴大市場,我們做的是服務那個已經玩真的的市場。我們在商業上其實是共生關係,因為他們正在把市場做大,大概會比今天大很多很多,而我們抓住的是真正需要交付的那塊市場。在政府領域,我們確實會去說服,我們一直在第一線。某些機構不想採用,而我們知道如果他們不採用,作戰人員會因此喪命,所以我們會去說服他們。
在商業領域,我們真正的態度是:「先跟你現在的對象好好相處,直到你發現那不是你想要的。」我們很少、很少去跟他們競爭、搶他們的客戶,真的沒有。反過來說,一旦用了 Palantir,你就不會回頭。就是這樣,你在數字裡看得到。
我不知道我們什麼時候會變成彼此競爭,但目前在美國,市場對我們的需求是填不滿的,而且還在一直成長。看我們的數字有兩種方式:一種是說我們做得無比出色;另一種是說我們非常獨特,而市場在我們周圍爆發。我比較偏向後者。我們是一個創作者聚落,我們並不完美,但市場在我們周圍爆發,而他們也在幫忙讓它爆發。
唯一看起來有點競爭的地方,是我們花很多時間教育客戶、夥伴,以及還不是夥伴的人,讓他們了解在沒有應用層的情況下使用封閉模型的風險。這是我們唯一主動在做的事。價值是誰創造的,大家都知道是我們,在產業界尤其如此。我覺得在華爾街就比較沒那麼清楚。老實說,我不是指你,但我覺得華爾街發生的事是,大家都很早就投資了這些公司——祝福你們——當你正靠著某個東西致富,而它的運作方式其實跟你想的不一樣時,很難看清現實。但產業界的現實是,大家都知道,一旦玩真的,就需要我們。那個市場遠比我們能服務的大。
Q&A 3:Brad Zelnick(Deutsche Bank)|回答:Alex Karp
Ana Soro: 謝謝。最後一個問題來自 Deutsche Bank 的 Brad Zelnick。
Brad Zelnick: 好的,非常感謝讓我提問,恭喜又一個火箭般的季度。Alex,你在致股東信中說,你把 Palantir 視為一場真正且可行的反戰運動的先驅。可以展開說明這是什麼意思,以及對你們的政府業務可能有什麼意義嗎?
Alex Karp: 我會讓 Shyam 也談談。我先回到 Palantir 的起點,PG。我們打造的產品要保護公民自由、同時阻止恐怖主義,理由很簡單:你不會只想要其中一個。如果你不阻止恐怖主義,就會出現右翼的激進邊緣;如果你阻止恐怖主義卻沒有權利保障,我們都不想要那樣。我們的產品是為了避免戰爭而打造的,意思是讓對手知道他們會承受極大的代價,所以根本不值得開戰;同時也創造社會凝聚力,因為我們會讓部隊更健康、更安全、不受損傷地回家,這會讓我們的社會更有效能。
以我個人而言,不是代表 Palantir,我是左派長大的。我其實不喜歡戰爭,我想避免戰爭,我不支持戰爭。有時候戰爭是必要的;當它必要時,美國和盟友需要最好、最好的工具。外面有競爭者、對手與敵人,他們需要知道我們的東西有效。阻止戰爭的方式,就是讓他們知道這些東西有效。
另外,我們國內 AI 討論的部分問題在於,我們在戰場上確實有一個對手,中國。我其實相當尊重他們的文化,但這是我們或他們的問題。他們有一個充滿活力、有趣、非常聰明而且規模龐大的文化,在 AI 上做得非常好。我們必須確保自己是領先者,而且要設法把歐洲和其他盟友一起拉上來。這會很難,因為他們也得學會這些東西怎麼運作,而這大概意味著要真正跟主權運動的領導者互動,而不是一些根本不懂、以為可以像管電信業那樣管這些東西的人編出來的官僚把戲。事實上,這是一項正在激發的新型轉型技術,正在改變社會的每一部分、改變我們的數字,以及它觸及的一切。
結語
Ana Soro: 謝謝。Alex,跟往常一樣,線上有很多個人投資人。在結束之前,有人想說些什麼嗎?
Alex Karp: 你們幾位可以說幾句。Shyam,你要說嗎?
Shyam Sankar: 你把嚇阻講得很好。我只補充一點:目標當然是嚇阻衝突。嚇阻不是靠希望達成的,你必須一磚一瓦地把它建起來。一端是在散兵坑裡,也就是擁有比對手好 10 倍、100 倍的能力,如果他們選擇開戰就會輸,所以他們不該選擇開戰。另一端則在工廠的生產線上。從俄羅斯與烏克蘭可以看到,嚇阻衝突其實取決於你生產軍需物資的能力。我們正處在一個必須重新發明生產方式的時期。整個國家經歷了 30、40 年的去工業化,不只是國防工業基礎。我們在 War Machine 上的工作,以及與商業、民間與公部門公司合作,用現代美國製造技術堆疊實現生產,是同一枚硬幣的兩面。歸根究柢,是從散兵坑推動的自由,也是建立在其上的繁榮與美國經濟成長。
Ryan Taylor: 我補充一點:Sovereign AI 革命是我們上一季推出的,在第一線的實際感受,以及我們在 Sovereign AI Bootcamp 上「實際展示、而不是只用說的」時看到的,是那些懂了、看到了的客戶的動能與急迫感,他們快速採用、快速推進,帶著急迫感,因為他們了解這有多重要。我們在第一線感受到這一點,而且我們才剛開始,只會看到它持續擴大。
Shyam Sankar: 因為忍不住,我再回到 Gil 的問題說一件事。我前面提過,AI 實驗室搞錯的一個假設,或許也是那些還沒意識到報酬不在那裡的客戶搞錯的,就是以為企業的基本單位是知識工作者。你可以讓人更有生產力,卻產生不了任何實際的投資報酬。如果你衡量的是投入,看到員工生產力提升會感覺很好。但基本單位是工作流程。如果你有 AIP 這樣的平台,已經在上面管理供應鏈、產銷協調(S&OP)或關鍵企業流程,這些流程的產出就能讓你走過後訓練迴圈,得到在該任務上優於前沿的模型。我們給你工具,優雅地整合你的人、你的 AI 與軟體,針對工作流程產生客觀、可量化的價值。這就是來參加 Sovereignty Bootcamp 的客戶真正理解的複利迴圈。就在我們最近於邁阿密舉辦的 DevCon,有一位客戶在他們生產環境的技術堆疊上,把它當成黑客週專案,在 DevCon 的 48 小時內,一個人就打造出一個可投入生產、在他們的使用情境上優於前沿的模型。證據到處都是。
Dave Glazer: 我想留下兩個財務指標:兩年前到今天,我們的淨利成長了 8 倍,我非常自豪,其他各位說的我也同樣自豪。另外,今年全年自由現金流的指引接近 US$50 億,我想這是大家都可以感到興奮的事。
Alex Karp: 最後,早期投資我們的人,很多是拿自己的錢投資,也就是一般所說的散戶,而很多人最近又再加碼投資我們。主權革命正是你與 Palantir 互動的一個隱喻:我們能幫助你、你也能幫助我們,在你自己的財富創造與我們的旅程中都是如此。你們曾經為我們辯護,對抗那些現在看起來荒謬又惡意、難以理解的攻擊,我們永遠不會忘記。我在交付成果上的部分動力,就是確保我們在為你們而戰;坦白說,也是要讓那些曾經嘲笑你們、嘲笑我們的人嘗到苦頭。我對此非常自豪,也很自豪有你們一路同行,謝謝你們的支持。
Ana Soro: 謝謝。今天的電話會議到此結束。
長期解讀(以下為個人觀點,非管理層說法)
跟 2026Q2 earnings call(2026-08-03)相比,改變了什麼
- 成長再加速:上一季營收年增 93%,已是當時的紀錄;這一季拉到 96%,季增 20% 也是上市以來最高。美國商業季增率從 28% 再升到 29%,絕對增量約 US$220M,是單季最大的一次。
- 美國商業正式成為第一大業務:上一季美國商業 US$764M 仍低於美國政府;這一季 US$984M 超過美國政府的 US$953M。這是管理層口中公司歷史上的「關鍵里程碑」,也是 Karp 認為光這塊就足以支撐估值的原因。
- 指引上修幅度:全年營收成長指引從上季約 82% 提高到 91%;美國商業全年指引從上季約 US$3.42B(CNBC 報導)上修到超過 US$3.559B。依前三季推算,第四季美國商業至少要約 US$1,216M,季增約 24%。
- Sovereign AI 從新口號變成財報解釋變數:上一季剛推出 Sovereign AI,這一季管理層幾乎把所有加速都歸因於它,並舉出 L3Harris、NVIDIA、McCarthy、Tampa General 的量化成果。客戶從試行到大額年度合約的轉換時間,以季計算而非以年計算。
- 新的訊號:合約變短:總 TCV 年增只有 6%,RPO 季持平,Billings 則季增約 18%。管理層解釋為 Sovereign AI 導入初期合約期間較短。這代表營收認列很快,但未來可見度相對依賴續約與擴約;淨美元留存率從 157% 升到 165%,目前支持「先短後擴」的說法。
長期論述的三個支點
- 「擴散層」的位置能否守住:Shyam Sankar 的核心論點是,企業的基本單位是工作流程,不是知識工作者,而 AIP 是把模型接進工作流程的「企業 harness」。只要多數企業 AI 價值確實需要資料、權限、流程與人機協作的整合,Palantir 就處在模型商與企業之間的必經位置。風險在於模型商自己往應用層與企業整合延伸;Gil Luria 引用的「約一半 Anthropic 客戶直接與 Anthropic 合作」就是這個張力。3–7 年的關鍵,是 Palantir 和模型商的關係能維持 Karp 說的「共生」多久。
- 開放權重模型的商品化:Sovereign AI 的經濟學建立在「後訓練的小型開放模型在特定任務上勝過前沿模型,而且便宜一到兩個數量級」。如果開放權重生態(例如 NVIDIA Nemotron)持續進步,模型本身越商品化,掌握營運資料與後訓練管線的 Ontology 就越有價值;反過來,如果前沿模型在特定任務上的優勢重新拉大、價格又快速下降,主權模型的成本優勢就會縮小。
- 國防與再工業化的長期預算:美國政府業務仍年增 96%,Maven 使用者超過 10 萬、開放給所有軍種,TITAN 進入生產、DORA 把能力帶到斷網邊緣。Shyam 把嚇阻延伸到「工廠生產線」與 War Machine 的製造堆疊,意味著 Palantir 想把國防軟體延伸到國防製造與供應鏈。這一塊的長期變數是美國與盟友的國防預算、採購制度改革,以及歐洲是否願意採用美國的主權 AI 架構。
下一季要追蹤的事
- 第四季營收是否落在 US$2,649–2,653M,以及美國商業是否至少達到約 US$1,216M(全年指引隱含)。
- 合約期間與 TCV:短期合約能否如管理層所說在續約時拉長、放大;總 TCV 與 RPO 是否恢復季增,Billings 是否維持強勁。
- 淨美元留存率與客戶數:165% 能否維持;美國商業客戶數季增 5% 的速度是否回升,或成長主要來自既有客戶擴大。
- 國際業務:國際商業僅季增 1%,Karp 也刻意避談歐洲。國際是否出現 Sovereign AI 帶動的加速,是成長能否擴散到美國以外的關鍵。
- 費用與人才:調整後費用季增 20%,與營收同速;第四季調整後營業利益率指引約 62%,需觀察大量招募後利潤率能否維持。
- 股票薪酬與稀釋:第三季股票薪酬 US$319M,需追蹤占營收比重與流通股數變化。
- 與 AI 實驗室的關係:Anthropic 等模型商在企業應用層的動作,以及 Palantir 在 AIG、戰爭部等共同客戶上的合作是否延續。
資料來源
- Palantir 官方 Q3 2026 新聞稿與 Q3 2026 Business Update 簡報(investors.palantir.com,2026-11-02 發布)。
- earnings call:Quartr 提供、Stock Analysis 刊載的 Palantir Q3 2026 earnings call 逐字稿。
- 2026Q2 對照:Stock Analysis 刊載的 Palantir Q2 2026 earnings call 摘要(2026-08-03)。
- 市場預期:CNBC 報導(EPS US$0.41、營收 US$2.18B;上季美國商業指引約 US$3.42B)。
- 股價:Investing.com 報導(2026-11-02 美東時間)。
延伸閱讀
- Microsoft FY27Q1:Azure 年增 48%、Microsoft Cloud 加速至 30%,資本支出因第三方產能延遲低於預期(Earnings Call 全文翻譯)
- Apple FY26Q4:營收年增 12%、iPhone 年增 17% 高於預期,記憶體成本壓低毛利率指引至 45–46%,iPhone Duo 供不應求(Earnings Call 全文翻譯)
- onsemi 2026Q3:AI 資料中心營收年增 175%、毛利率連五季擴張,收購 Ferric 上修 2030 年 AI 目標至 US$3B 以上(Earnings Call 全文翻譯)
- Intel 2026Q3:資料中心營收年增 78% 創 15 年最快,PC 修正與以色列 Fab 28 事故壓低第四季展望(Earnings Call 全文翻譯)
- Amazon 2026Q3:AWS 年增 39.3% 連六季加速、backlog 達 US$578B,管理層預期 2027、2028 年 AWS 皆成長超過 40%(Earnings Call 全文翻譯)
- Alphabet 2026Q3:Google Cloud 年增 103%、Gemini app 破 1B 用戶,TPU 庫存與資本支出讓自由現金流轉負(Earnings Call 全文翻譯)