
Amazon 2026Q3:AWS 年增 39.3% 連六季加速、backlog 達 US$578B,管理層預期 2027、2028 年 AWS 皆成長超過 40%(Earnings Call 全文翻譯)
站長
來源說明:財務與營運數字取自 Amazon 官方 Q3 2026 新聞稿與 Conference Call Slides(ir.aboutamazon.com)。Amazon 不在 IR 網站提供完整官方逐字稿,earnings call 內容譯自 Quartr 提供、刊於 Stock Analysis 的逐字稿,並對照 Investing.com 逐字稿與官方新聞稿校正專有名詞;官方 webcast 回放可在 IR 網站收聽至少三個月。earnings call 於美東時間 2026-10-29 17:00(台灣時間 2026-10-30 05:00)舉行。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
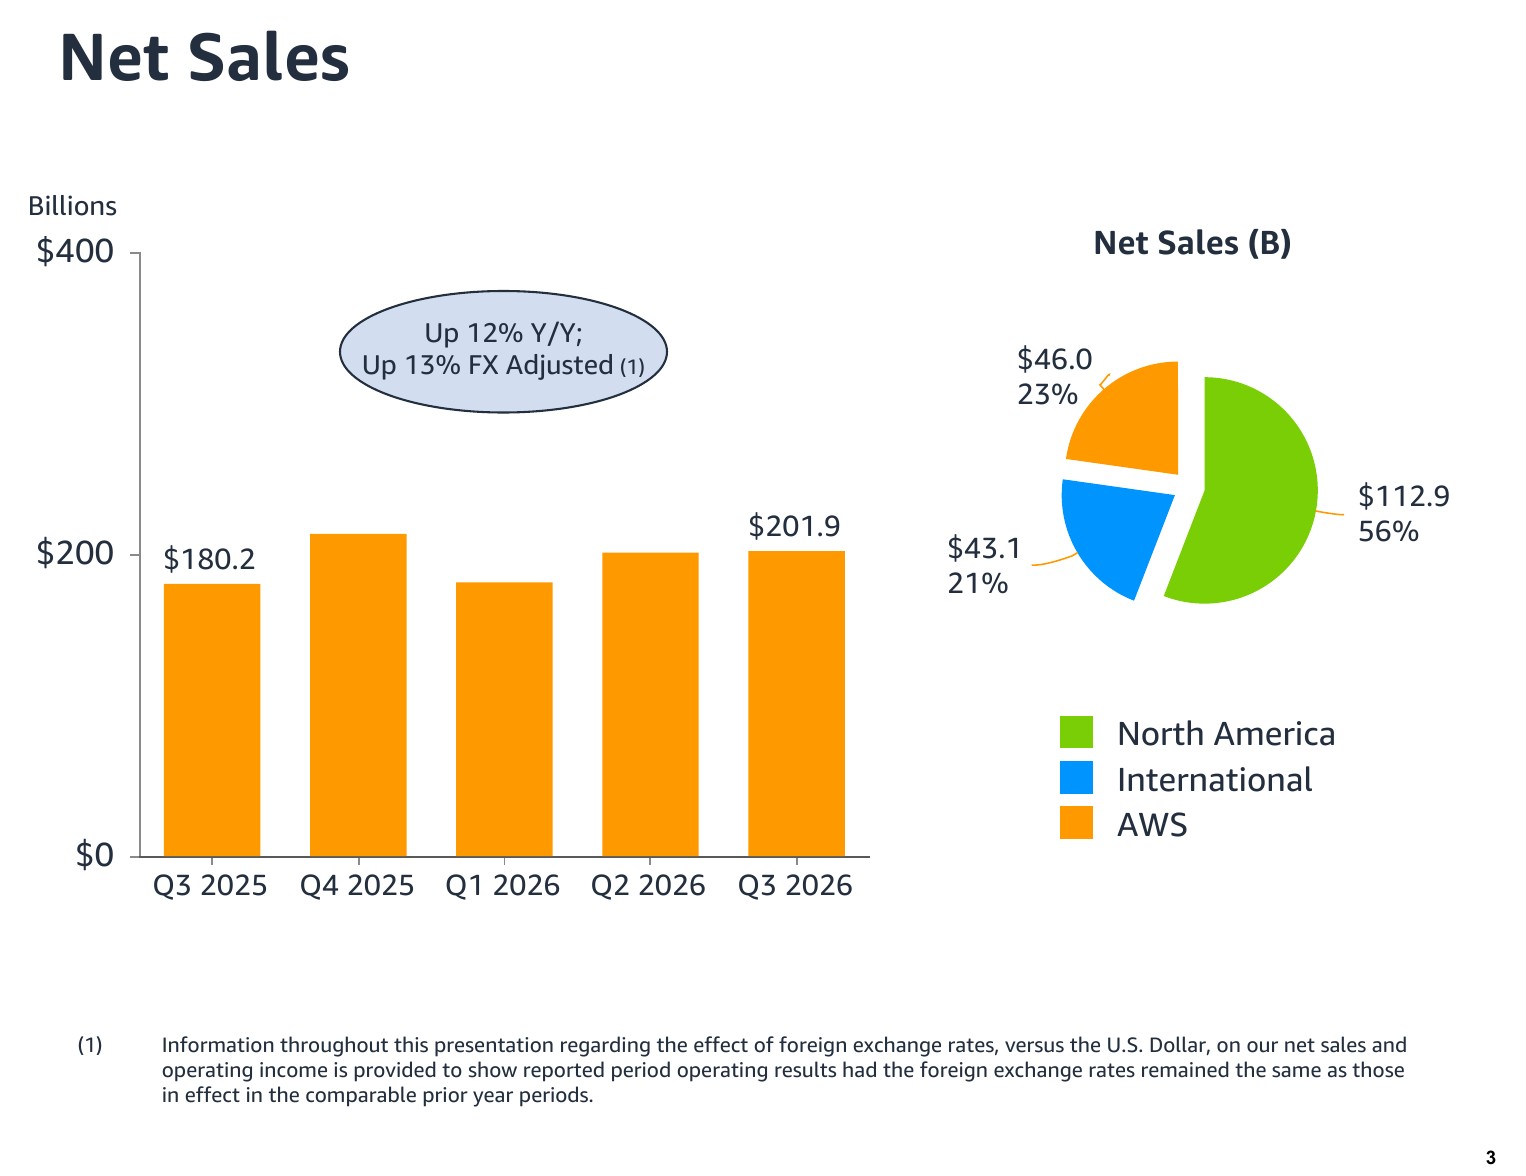
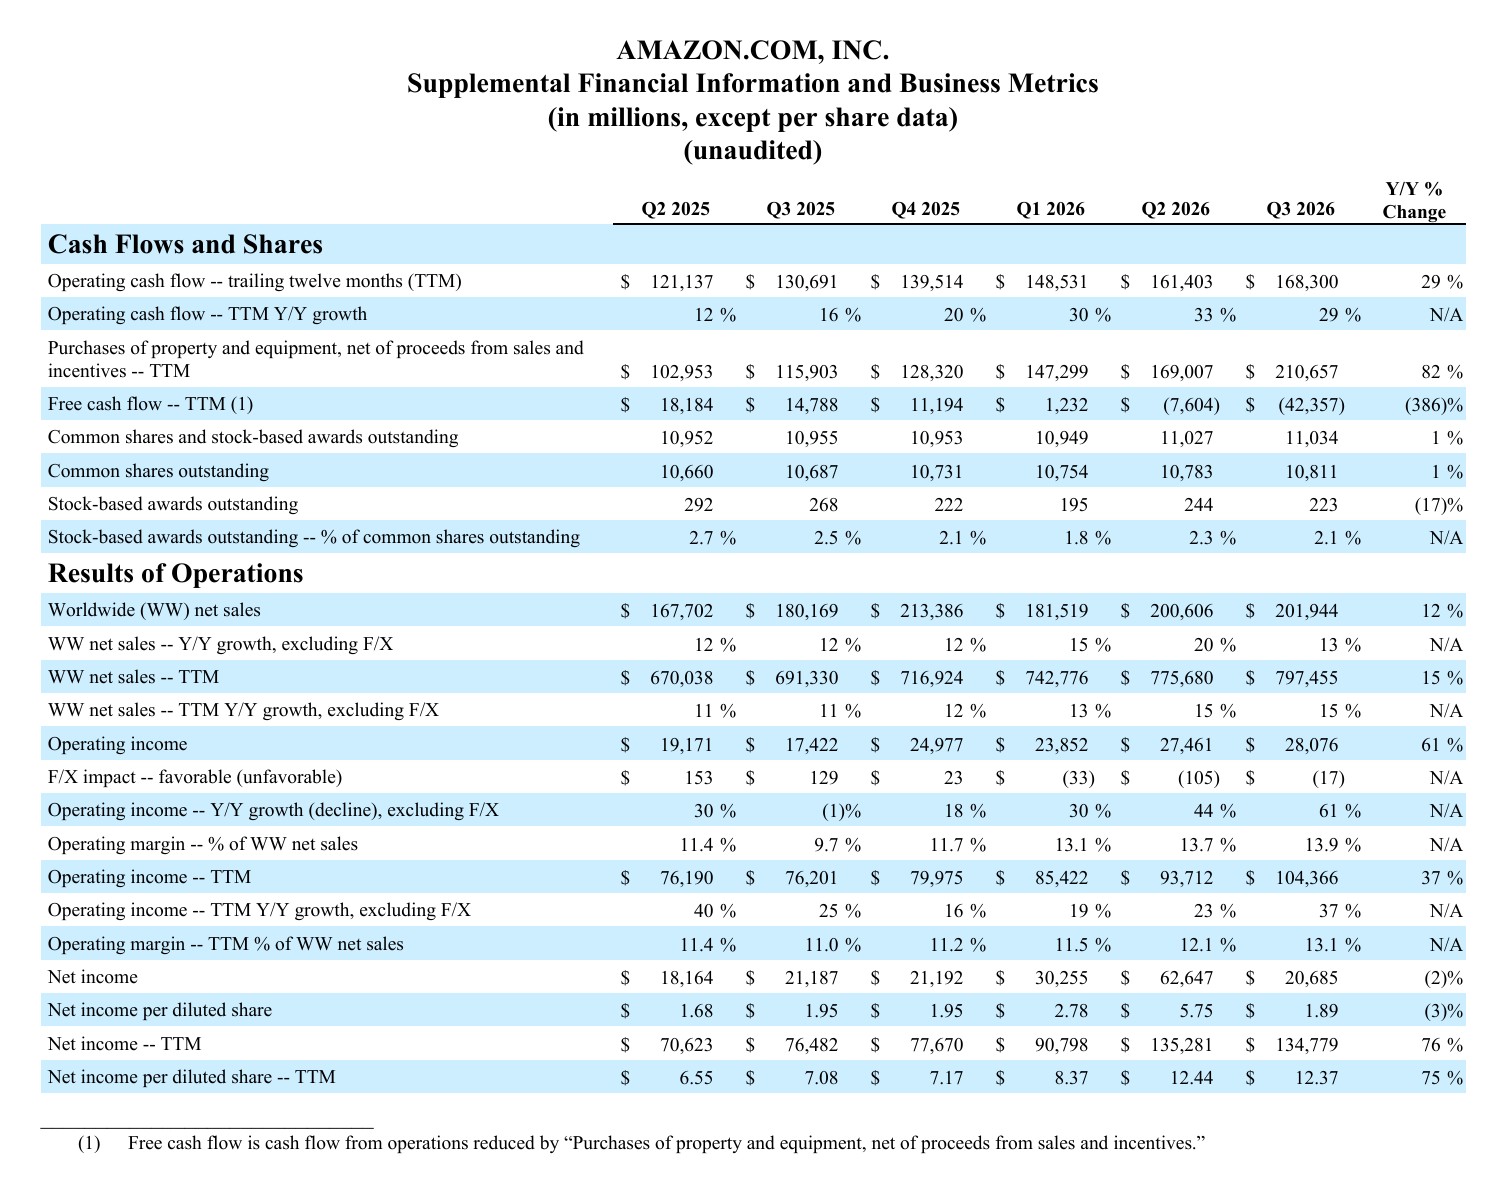
- 營業利益率創歷史新高:3Q26 合併營收 US$201.94B,年增 12%(排除匯率年增 13%);Prime Day 今年大部分國家移到第二季,排除這個時點差異,年增率約再高 400 個基點(bp,basis points)。GAAP 營業利益 US$28.08B,年增 61%,營業利益率 13.9%,是 Amazon 史上最高。
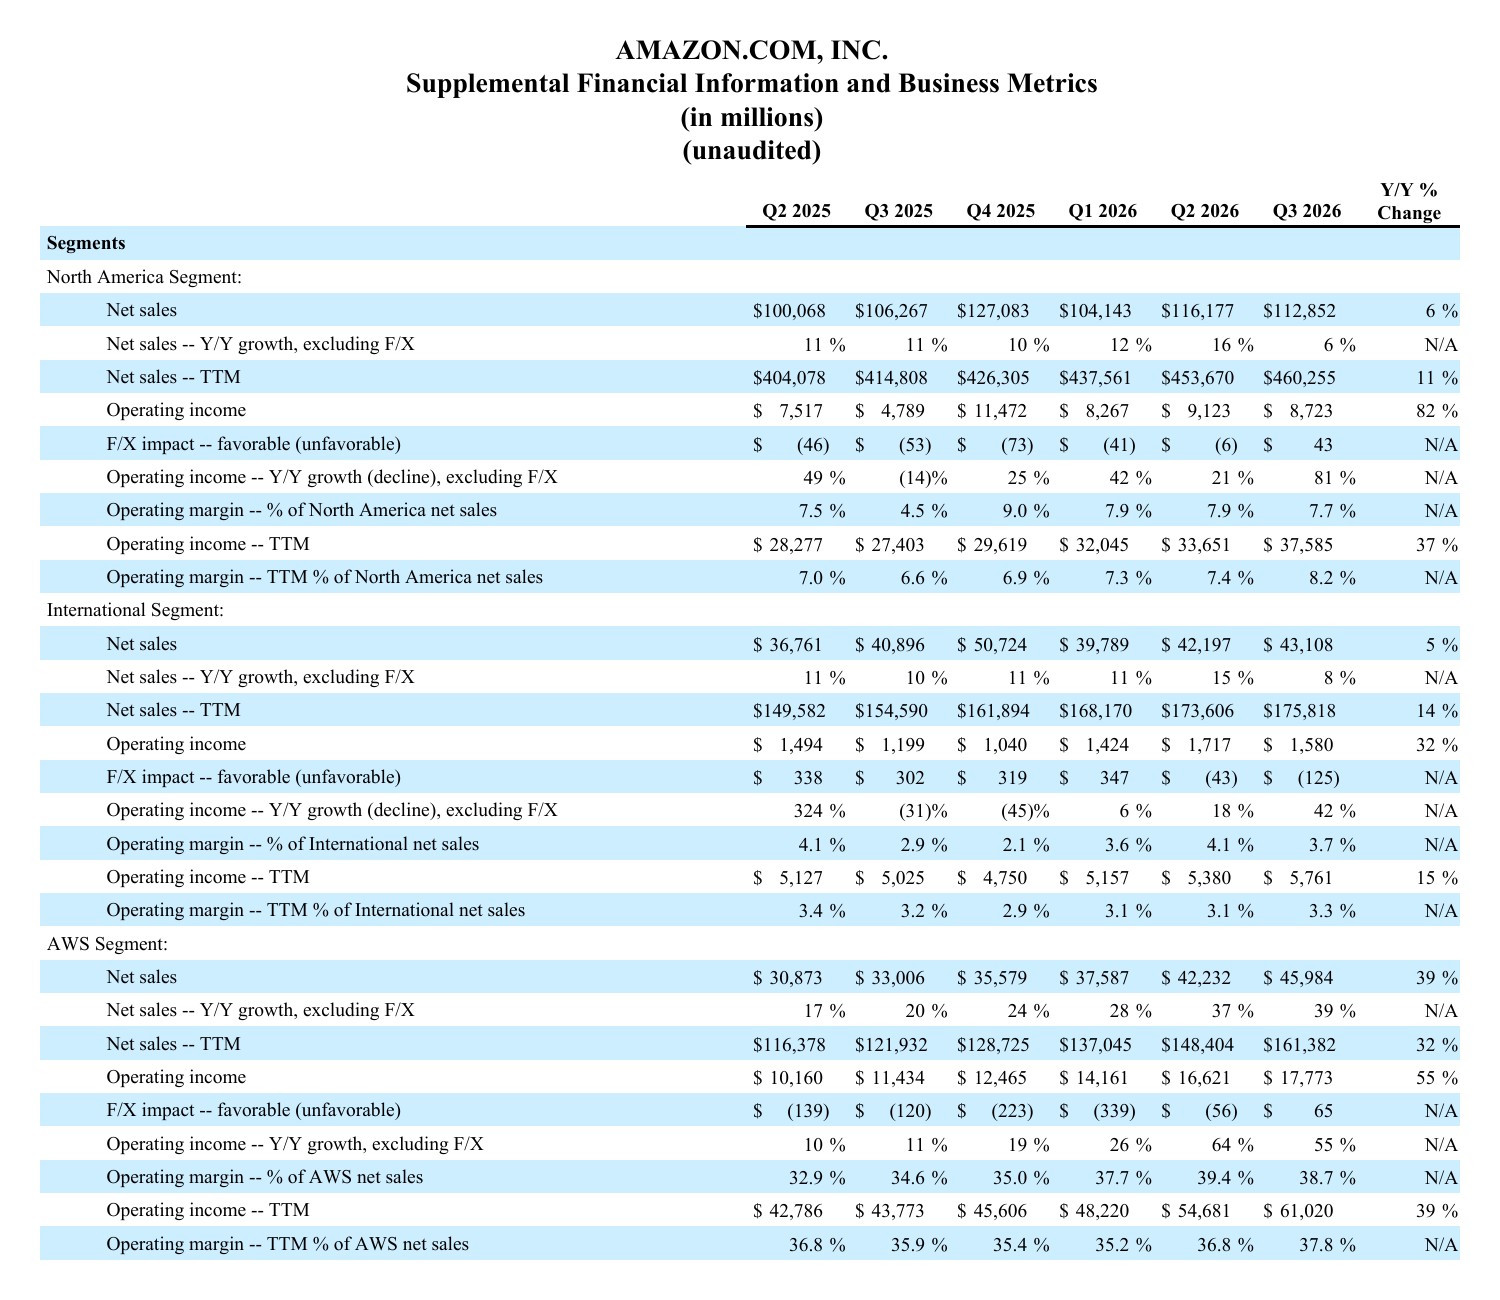
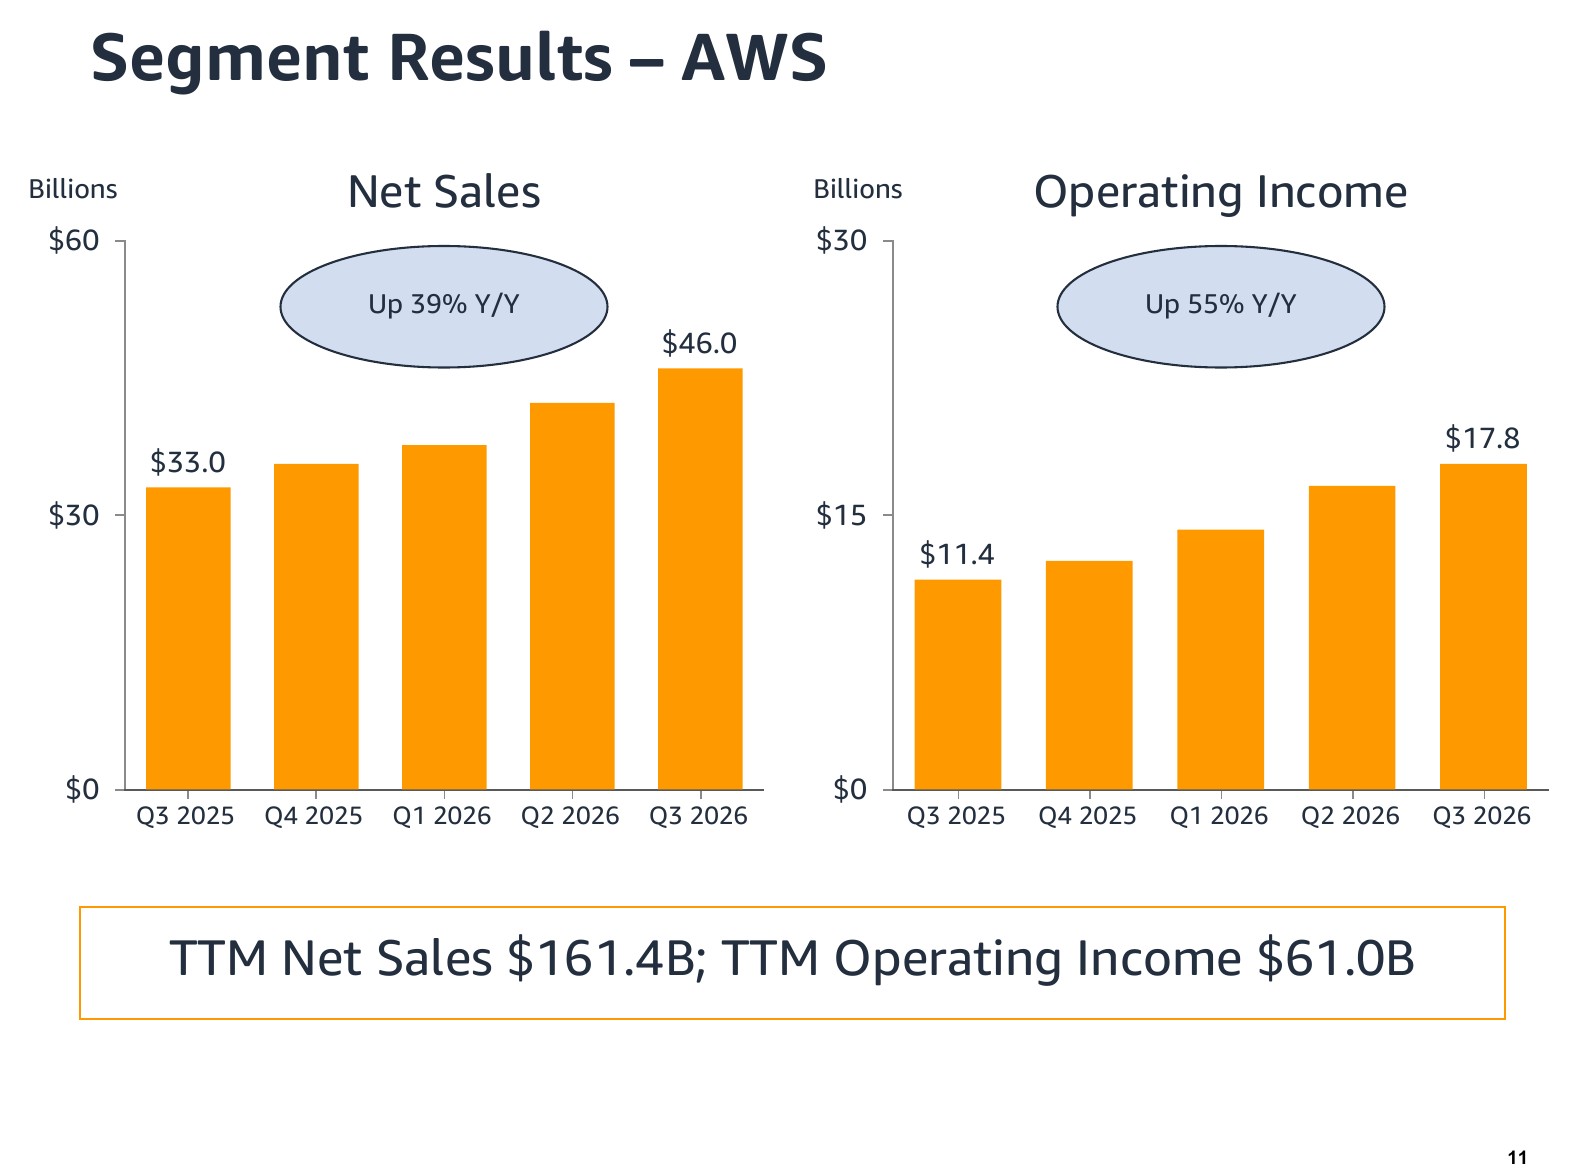
- AWS(Amazon Web Services)連續第六季加速:AWS 營收 US$45.98B,年增 39.3%,是近五年最快,單季營收季增 US$3.8B,年化營收規模 US$184B;營業利益 US$17.77B、營業利益率 38.7%(上季 39.4%)。backlog(未認列合約)US$578B,年增三位數。
- 管理層預期 AWS 2027、2028 年都成長超過 40%:Andy Jassy 首度表示 AWS 有機會在未來 5 到 10 年成為年營收 1 兆美元的業務,並說 Amazon 可能同時擁有 AWS 與零售兩個兆元營收業務。
- 自研晶片與 Bedrock:晶片業務年增三位數,Graviton 與 Trainium 的營收承諾各自年增超過 20 倍;Trainium 預計 2027 年底開始對 AWS 以外銷售。推論服務 Amazon Bedrock 的 token 量年增近 17 倍,是 AWS 史上成長最快的數十億美元級服務,多數 Bedrock 工作負載跑在 Trainium 上。
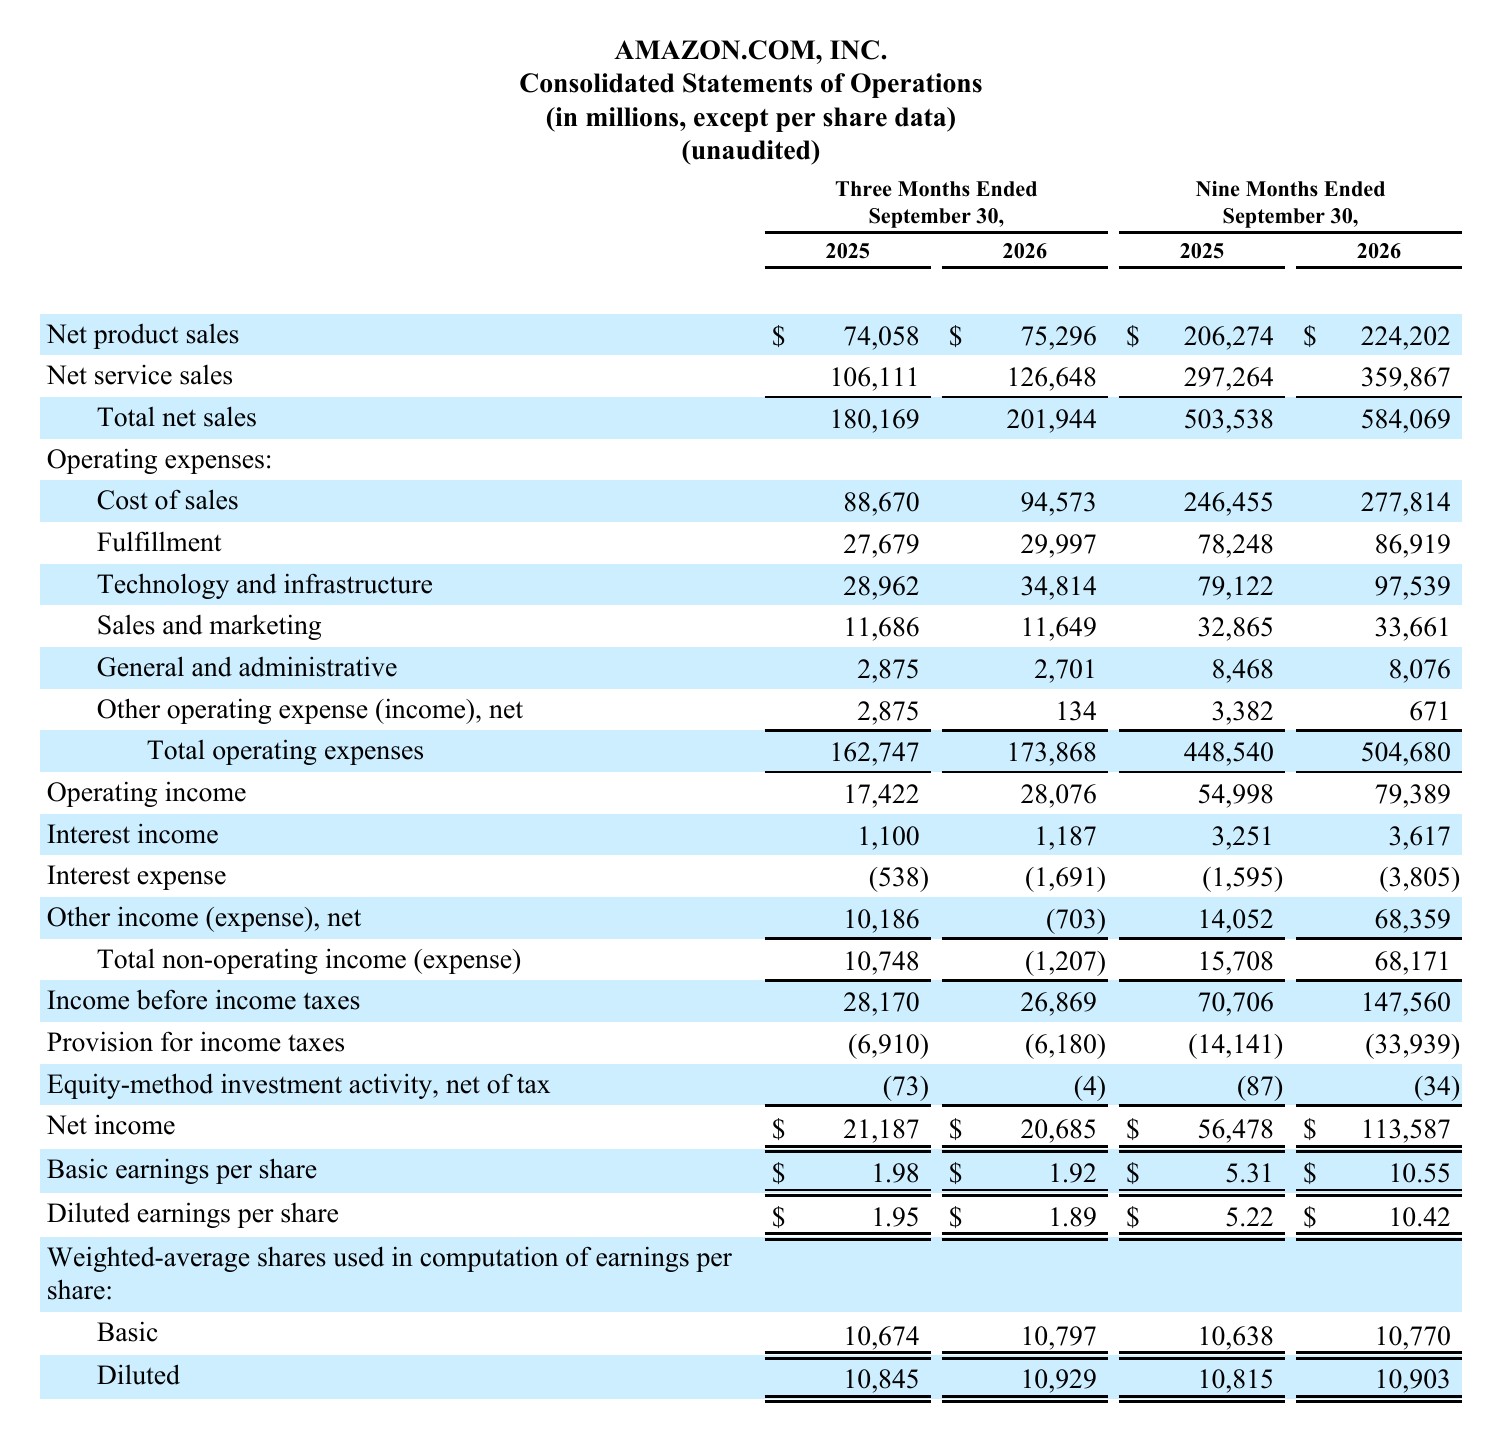
- EPS 年減 3%,主因去年同期 Anthropic 評價利得:營業外收支為 -US$1.21B(去年同期 +US$10.75B,含 Anthropic 投資稅前利得 US$9.5B);淨利 US$20.69B(年減 2%),稀釋 EPS(每股盈餘)US$1.89。
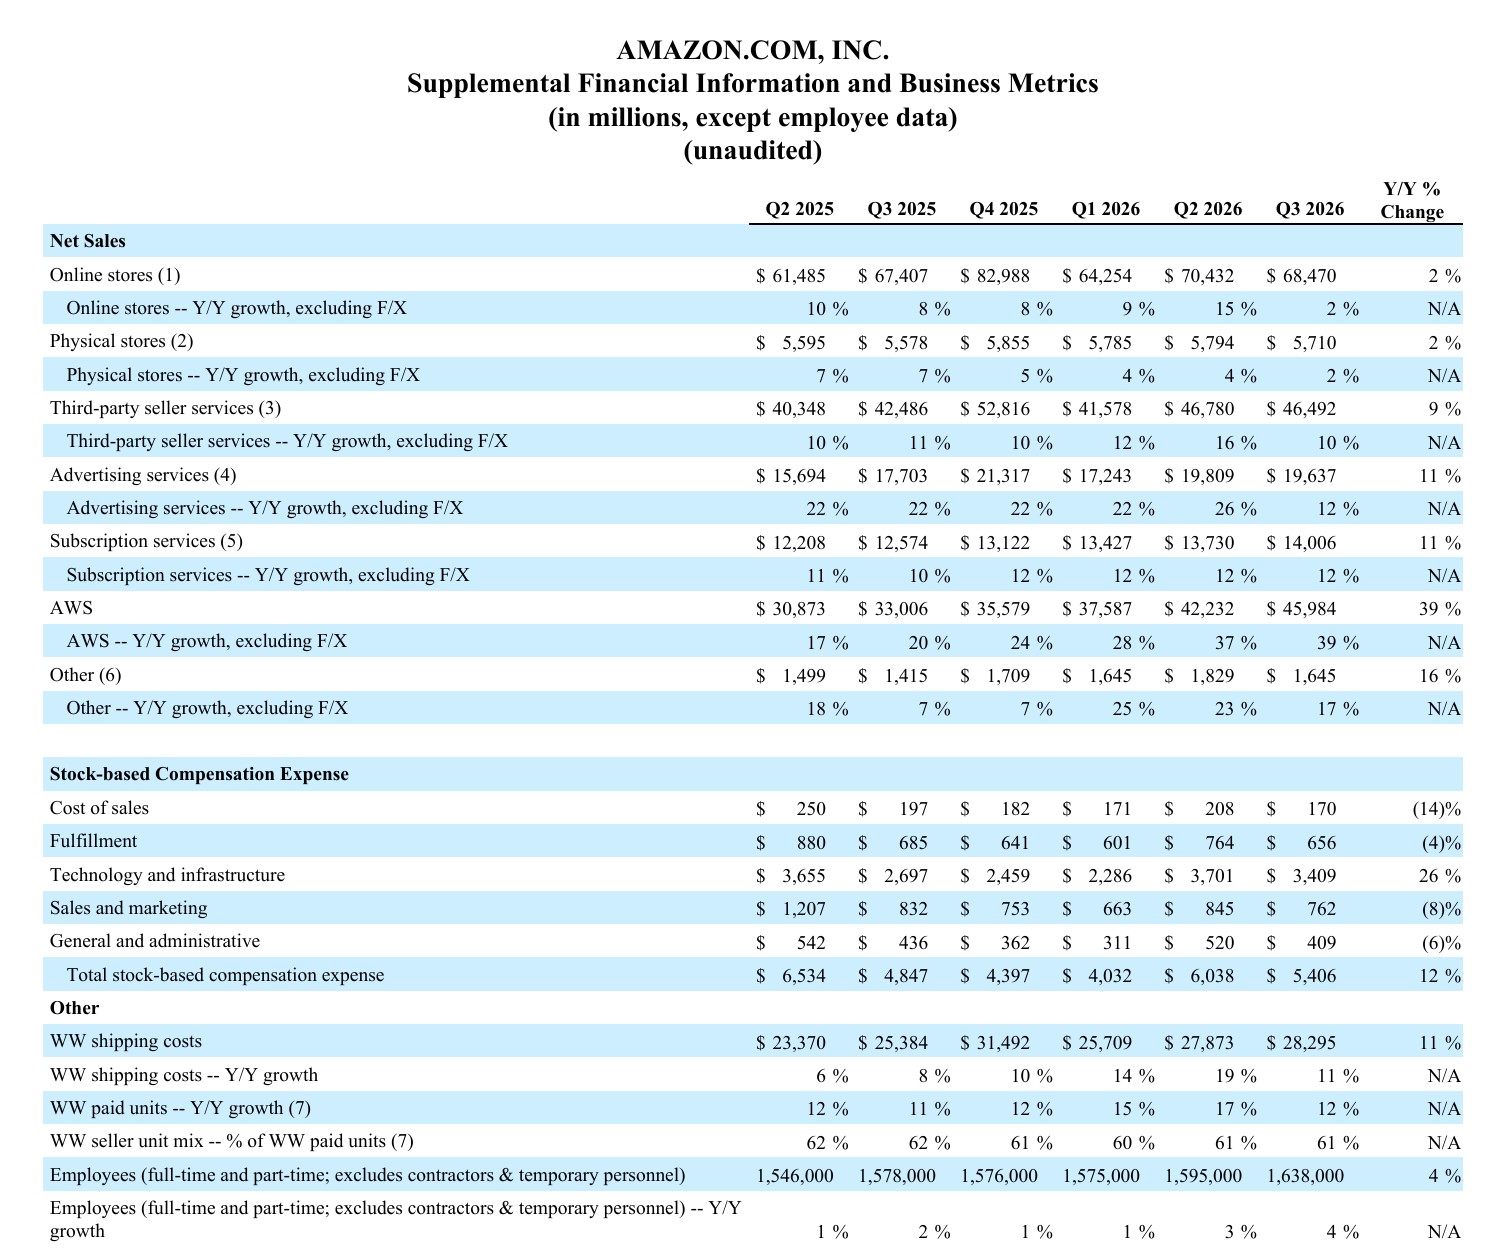
- 廣告成長被時點因素壓低:廣告營收 US$19.64B,年增 11%(排除匯率 12%,上季 26%);Prime Day 移到第二季造成 850 個基點的季比影響,管理層預期第四季回到高十幾 %(high teens)成長。
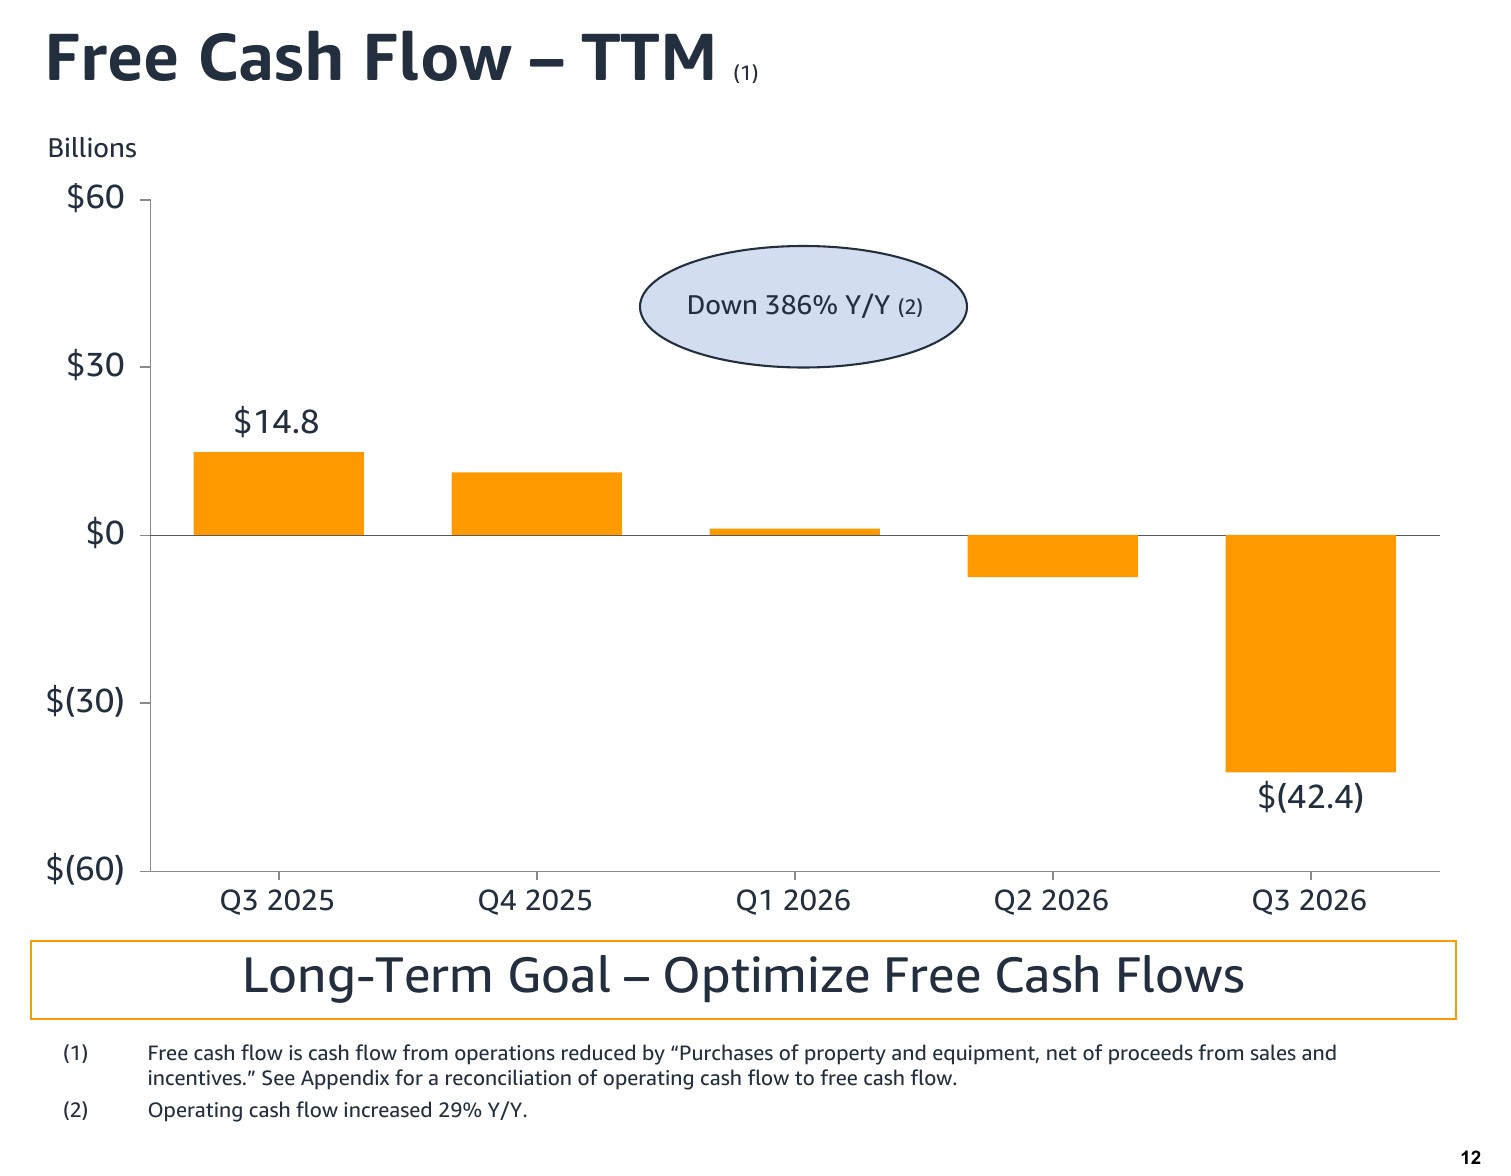
- 自由現金流轉為大幅流出:單季現金資本支出 US$75.9B(去年同期 US$34.2B);近 12 個月(TTM,trailing twelve months)營業現金流 US$168.3B(年增 29%),自由現金流 -US$42.4B。長期債務從 2025 年底 US$65.6B 升至 US$173.1B。
- 管理層預期:4Q26 營收 US$240–247B(年增 12–16%,匯率逆風約 60 個基點),營業利益 US$28.5–33.5B(4Q25 為 US$25.0B);2026 全年現金資本支出約 US$220B 不變,2027 年將「明顯更多」。Amazon Leo 衛星服務將於今年開始初期服務,相關成本延後到 2027 年第一季才開始資本化,第四季仍大部分費用化。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| 合併營收 | US$201,944M | 3Q26;年增 12%,排除匯率 13%(3Q25 為 US$180,169M) |
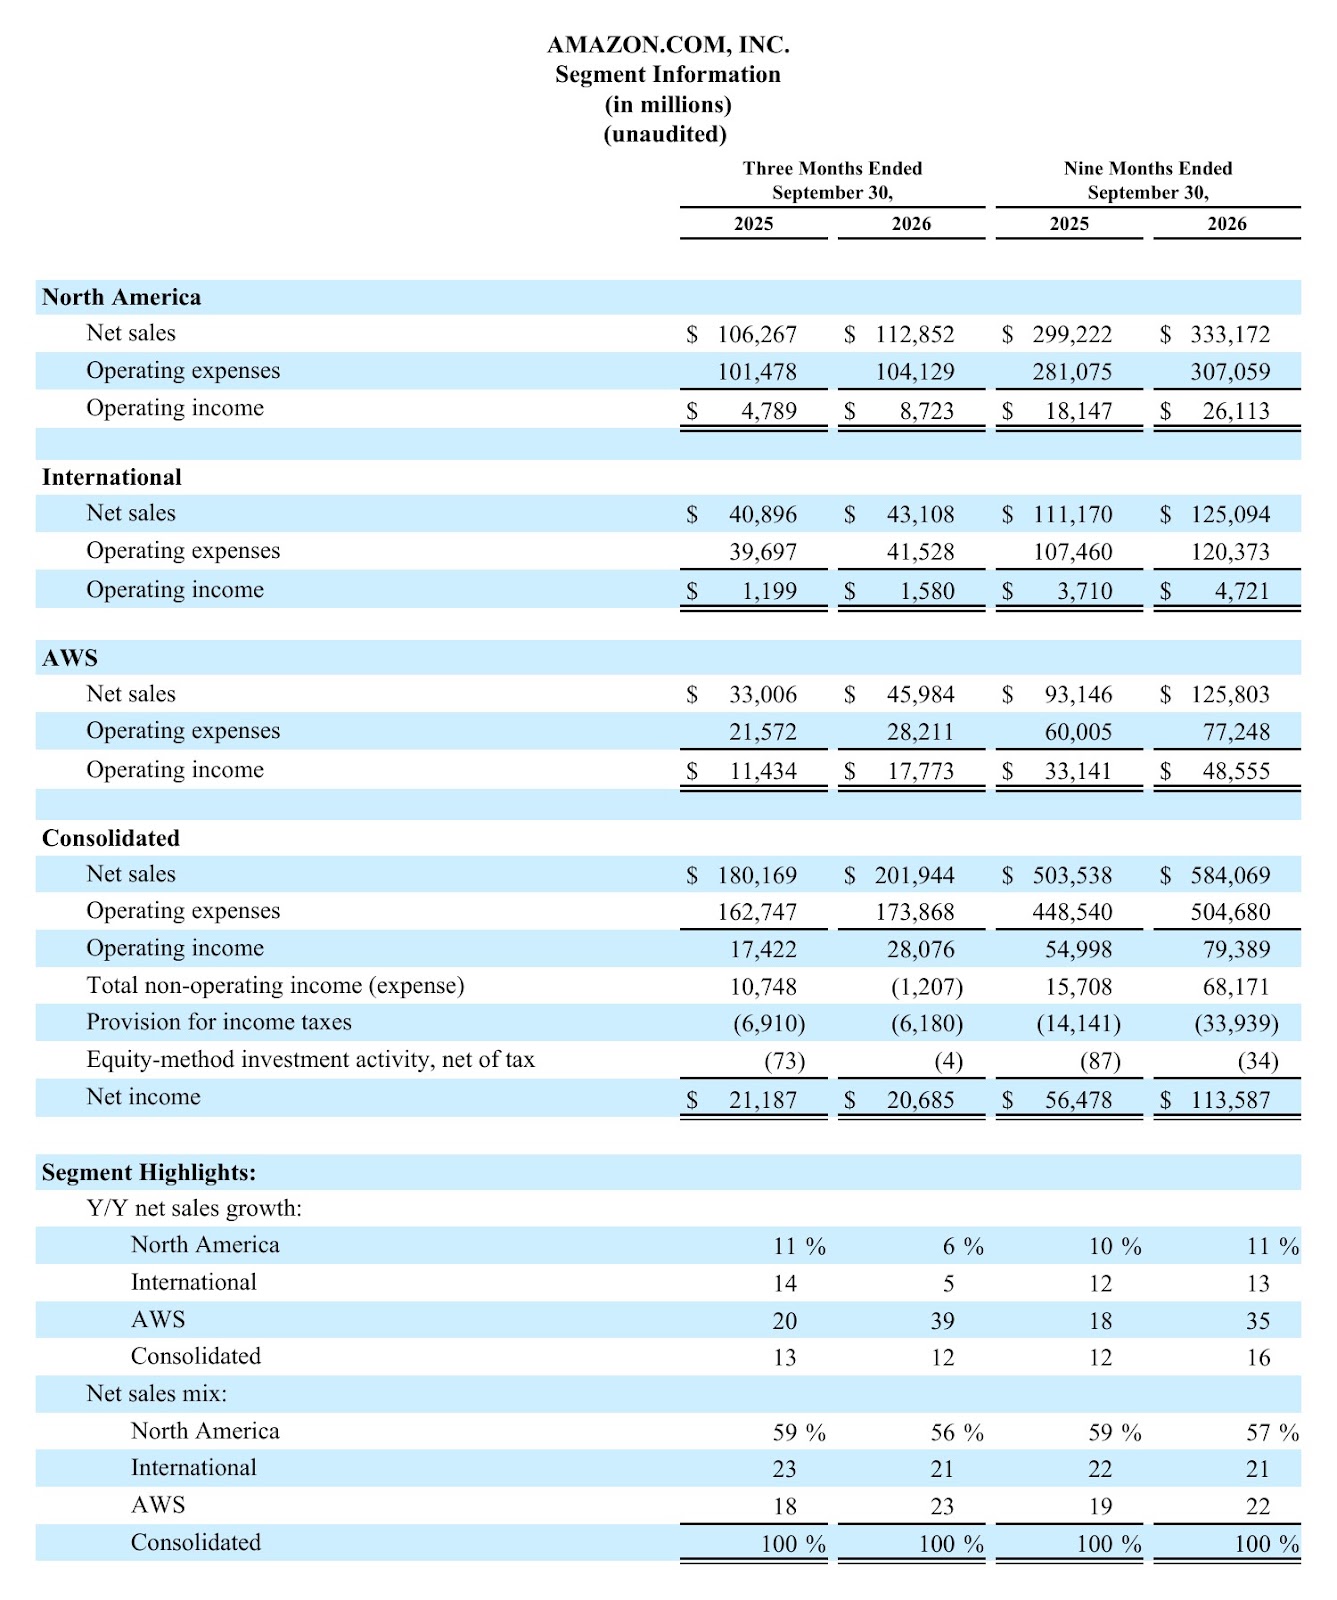
| 北美(North America)營收/營業利益 | US$112,852M/US$8,723M | 3Q26;營收年增 6%,營業利益年增 82%,營業利益率 7.7%(3Q25 為 4.5%) |
| 國際(International)營收/營業利益 | US$43,108M/US$1,580M | 3Q26;營收年增 5%(排除匯率 8%),營業利益年增 32%,營業利益率 3.7% |
| AWS 營收/營業利益 | US$45,984M/US$17,773M | 3Q26;營收年增 39%(季增 9%),營業利益年增 55%,營業利益率 38.7% |
| 線上商店營收 | US$68,470M | 3Q26;年增 2%(受 Prime Day 移期影響) |
| 第三方賣家服務營收 | US$46,492M | 3Q26;年增 9%(排除匯率 10%) |
| 廣告服務營收 | US$19,637M | 3Q26;年增 11%(排除匯率 12%;2Q26 為 26%) |
| 訂閱服務營收 | US$14,006M | 3Q26;年增 11%(排除匯率 12%) |
| 營業利益/營業利益率 | US$28,076M/13.9% | 3Q26 GAAP;年增 61%(3Q25 為 9.7%),2Q26 為 13.7% |
| 營業外收支 | -US$1,207M | 3Q26(3Q25 為 +US$10,748M,含 Anthropic 利得) |
| 淨利/稀釋 EPS | US$20,685M/US$1.89 | 3Q26 GAAP;分別年減 2%、3% |
| 營業現金流(TTM) | US$168.3B | 截至 3Q26 近 12 個月;年增 29% |
| 現金資本支出(扣除出售與補助) | US$75.9B | 3Q26 單季(3Q25 為 US$34.2B);TTM US$210.7B,年增 82% |
| 自由現金流(TTM,非 GAAP) | -US$42.4B | 截至 3Q26(3Q25 TTM 為 +US$14.8B) |
| AWS backlog | US$578B | 2026-09-30;年增三位數 |
| 長期債務 | US$173.1B | 2026-09-30(2025 年底 US$65.6B) |
| 全球付費件數 | 年增 12% | 3Q26;年初至今約年增 15% |
| 員工人數 | 1,638,000 人 | 2026-09-30;年增 4% |
| 4Q26 營收(管理層預期) | US$240.0–247.0B | 年增 12–16%,匯率逆風約 60 bp |
| 4Q26 營業利益(管理層預期) | US$28.5–33.5B | 4Q25 為 US$25.0B |
| 2026 全年現金資本支出(管理層預期) | 約 US$220B | 維持不變;2027 年明顯更多 |
Earnings Call 全文翻譯
開場:投資人關係副總裁 Dave Fildes
主持人:感謝各位耐心等候,大家好,歡迎參加 Amazon.com 2026 年第三季財務業績電話會議。目前所有與會者都處於僅聆聽模式,報告結束後會進行問答。今天的電話會議全程錄音。開場致詞由投資人關係副總裁 Dave Fildes 先生主持,請開始。
Dave Fildes:大家好,歡迎參加 2026 年第三季財務業績電話會議。今天和我一起回答各位問題的是執行長 Andy Jassy 與財務長 Brian Olsavsky。在聆聽今天的電話會議時,建議各位手邊備有我們的新聞稿,其中包括財務結果,以及本季的指標與說明。請注意,除非另有說明,本次電話會議的所有比較都是與 2025 年同期相比。我們的評論與對各位問題的回答,僅反映管理層截至今天,也就是 2026 年 10 月 29 日的看法,並包含前瞻性陳述,實際結果可能有重大差異。可能影響財務結果的因素,詳見今天的新聞稿以及我們向美國證券交易委員會(SEC)提交的文件,包括最近一份 10-K 年報與後續申報。
本次電話會議可能討論部分非 GAAP(一般公認會計原則)財務指標。我們的新聞稿、本次 webcast 的投影片以及向 SEC 提交的文件都已放在 IR 網站上,其中有這些非 GAAP 指標的補充揭露,包括與相應 GAAP 指標的調節。我們的財測反映了目前為止看到的訂單趨勢,以及我們今天認為合適的假設。我們的業績本質上難以預測,可能受到許多因素的重大影響,包括匯率與能源價格波動、全球經濟與地緣政治情勢變化、關稅與貿易政策、資源與供給波動(包括記憶體晶片)、客戶需求與支出(包括對經濟衰退的擔憂)、通膨、利率、區域勞動市場限制、全球事件、網路、線上商務、雲端服務與新興技術的成長速度,以及我們向 SEC 申報文件中詳述的各項因素。財測假設,除其他事項外,我們不會完成任何額外的企業併購、重組或法律和解。我們無法準確預測商品與服務的需求,因此實際結果可能與財測有重大差異。現在請 Andy 發言。
執行長 Andy Jassy:開場談話
謝謝 Dave。本季營收 US$201.9B,年增 12%;營業利益 US$28.1B,年增 61%。第三季對 Amazon 又是強勁的一季。
在 AWS,我們的計畫正在奏效。儘管比較基期是我們增加大量容量的去年同期,AWS 仍年增 39.3%,連續第六季加速,是近五年來最快的成長。backlog 達 US$578B,年增三位數,而且客戶非常分散。我們大約每 14 秒就安裝一顆 AI 加速器,而容量幾乎一裝好就被客戶用掉。核心的運算與儲存營收,成長率是幾年來最快。我們核心服務的營業利益率一向很強,而 AI 這一側也在快速改善,遠遠領先核心業務在相同發展階段時的水準,即使記憶體等元件成本上升、資本支出帶來大量折舊也是如此。我們持續加快資本支出的回收速度,而且比以往更有信心:我們在 AWS 的投資,會造就一個營收與自由現金流規模遠比幾年前想像更大的業務,並且有強勁的投入資本報酬率(ROIC,Return on Invested Capital)。
AWS 有一個強而有力的飛輪在轉動。借用 Jim Collins 在《從 A 到 A+》(Good to Great)中對飛輪的定義:只要做了 A,幾乎必然帶動 B;做了 B,幾乎必然帶動 C,依此類推。在 AWS,擁有領先的功能、安全性與營運表現,必然吸引客戶把應用程式與資料放在 AWS;這必然帶動 AWS 的 AI 需求,因為客戶希望正式上線的推論(inference)靠近其他資料與應用;這又必然帶動 AWS 核心服務的需求,因為 AI 在強化學習、後訓練(post-training)與工具調用等工作上要用到核心服務;而這又必然帶動我們把資源再投入更廣泛的 AWS 功能。這和主要靠出租 GPU(圖形處理器)或短期資料中心容量的模式不同。這是一個長期的平台策略,廣泛地幫助客戶發明並演進他們的客戶體驗、穩定營運,並建立可以持續成長多年的可靠夥伴關係。不論供給是否稀缺,它也為我們帶來非常有吸引力的長期經濟效益。
有很多例子可以說明我們在 AWS 的進展,我舉幾個。在核心服務方面,要記得全球 IT 支出的絕大部分,大約 85%,仍在企業自建機房(on-premises),我們正處在一個 10 到 20 年的週期中,這個比例會翻轉到雲端。過去的普遍看法是,大型主機(mainframe)或儲存區域網路(SAN)這類關鍵工作負載永遠不會搬上雲端,但隨著 AWS 打造出獨特的雲端替代方案與 AI 驅動的遷移能力,讓轉移容易得多,這些工作負載正在移動。企業因此享有更少的資本支出、更低的營運成本、更快的創新、更好的開發者生產力,以及更容易運用 AI 的資料可及性。我們的核心業務利潤率有吸引力,因為過去 20 年我們學會了非常有效率地經營它。
隨著核心業務成長,我們持續把資源再投入核心與 AI 功能。例如,客戶產生的資料越來越多,並希望透過分析與 AI 從中取得價值,但在資料儲存與分析引擎之間搬移資料既繁重又昂貴。透過收購 DuckLabs,DuckDB 將成為 AWS 儲存與分析服務通用的 SQL 方言。它以快速、易用又無所不在的現代分析引擎簡化資料處理,客戶只要寫一次 SQL 查詢,就能在任何 AWS 分析服務上執行。這是分析領域第一次,客戶在不同查詢引擎之間零遷移、零移植成本。這是件大事,你也可以想像它會如何幫助代理(agent)更有效率地查詢。
在 AI 方面,我們持續擴充推論服務 Amazon Bedrock 的能力,帶來驚人的成長:財星 500 大企業在 Bedrock 上的支出年增近 7 倍,Bedrock 的總 token 量年增近 17 倍。Bedrock 是 AWS 史上成長最快的數十億美元級服務。我們最近把 OpenAI 的模型加入 Bedrock,使用量成長很快;也剛加入由 Bedrock 託管的 Kimi、GLM 與 SpaceXAI 模型。
今天談 AI 不可能不談安全,這也是客戶持續選擇 Bedrock 的另一個原因。我們設計 Bedrock 時,就確保客戶資料安全且保密:輸入與輸出永遠不會分享給模型供應商,也不會用來訓練基礎模型。客戶微調基礎模型時,我們會建立一份專供他們使用的私有副本,資料在傳輸與靜態儲存時都完整加密。隨著前沿模型越來越強,它們正以前所未有的速度找出過去沒被發現的軟體漏洞。我們打造了 AWS Continuum,以機器速度發現、排序、驗證並修補程式碼漏洞。Capital One、IBM、Infor、Luminate 與 Robinhood 等客戶已經在使用。第三季我們宣布會把它整合到撰寫程式碼的工具中,包括 Anthropic 的 Claude Code、OpenAI 的 Codex,以及 AWS 的 Kiro。客戶的興趣超過我們過去任何一項新資安服務。
代理的部署速度持續加快,其中許多是用 AgentCore 的基礎模組打造。目前有數萬家客戶使用 AgentCore,第三季用它部署的代理數量,是前三季加總的 2 倍。除了打造自家專用代理,多數公司也會使用現成的代理式服務,我們有幾項深受客戶喜愛:寫程式的 Kiro、客服中心代理 Amazon Connect,以及負責遷移的 AWS Transform,都在快速迭代並累積客戶動能。我們的智慧型 AI 工作夥伴 Amazon Quick 也是如此,成長非常快,Mondelez、EchoStar、3M、Southwest Airlines 與 DXC Technology 等大型企業選擇 Quick,因為它是專為工作打造,而且在客戶資料上毫不妥協。
最後,我們的晶片業務持續以三位數百分比年增,Graviton 與 Trainium 的營收承諾都年增超過 20 倍。AI 持續是 Graviton 的順風,因為後訓練的強化學習與代理的工具使用,大多在 CPU(中央處理器)而不是 AI 加速器上進行,而 Graviton 是最強的 CPU 晶片,性價比比其他選擇高出最多 30% 到 40%。光是第三季,使用我們自研晶片的客戶就省下超過 US$2B。我們也剛把 TorchNeuron 開源,讓開發者不必改寫任何程式,就能在 Trainium 上執行多數人已在使用的 PyTorch 程式碼。我們推出新一代晶片後,前幾代的需求依然強勁。推出 Graviton5 之後,前一代 Graviton 執行個體的 backlog 仍季增超過一倍;前一代 Trainium 執行個體的短期容量,售價也比上半年更高。由於 Trainium 需求太強,客戶持續鼓勵我們在 AWS 以外提供 Trainium,我們打算在 2027 年底開始這麼做。
整體而言,AWS 容量的需求依然異常強勁。企業大規模使用推論還處於非常早期,但推論已經占 AWS AI 營收的一半以上,而且比重還在上升;我們也有很多訓練營收。我們仍預期 2026 年現金資本支出約 US$220B,大部分用於 AWS,並預期 2027 年支出會明顯更多,而且如我上次電話會議所說,我們清楚看得到有吸引力的財務報酬。
AWS 是年化營收 US$184B 的業務,但機會依然非凡。憑藉持續的創新步調、新的核心與 AI 功能、企業希望把核心與 AI 工作負載都放在 AWS,以及我們每年新增的容量,我們相信 AWS 在 2027 與 2028 年都能成長超過 40%,並在未來 5 到 10 年成為年營收 1 兆美元的業務。我們正處在這個轉折的極早期。我們的策略正在奏效,我預期在可見的未來都會如此。
在零售商店方面,我覺得有些人有點低估了這個業務的進展,以及過去幾年它變成了什麼樣子。據我所知,沒有另一個零售業務在營收規模接近 Amazon、達到數千億美元的同時,還有含廣告在內的雙位數營業利益率,並以這樣的速度成長。年初至今,件數年增近 15%,而這是在去年賣出超過 300 億件商品的龐大基礎上。以絕對金額計算,過去 12 個月我們增加了超過 US$90B 的總銷售額(gross sales),成長明顯快於其他零售競爭對手,每季新增的總銷售額大約是美國第二大競爭對手的兩倍,並持續拿下零售市占。過去幾年,我們的北美與國際分部營業利益率各自提升近 10 個百分點,讓我們能再投資,讓客戶體驗更好。
要記得現在還很早。零售的絕大多數,接近 80%,目前仍發生在實體商店,這最終會隨時間翻轉到電商。我們透過快速擴建高效率、高速的物流網絡來推動這個轉變,在提供令人愉悅的客戶體驗的同時,創造可觀的自由現金流與投入資本報酬率。我們的每一項優先事項,從更快的配送、服務成本(cost to serve)、生鮮雜貨與藥局,到 AI 購物,都是力量倍增器,而我們正全速運轉。
隨著我們投資當日送達網絡,以及 Amazon Now 與 Amazon Prime Air 等超快速服務,配送速度持續變快。我們締造了史上最快的第三季全球配送速度,第三季有超過 15 億件商品以當日或隔夜送達 Prime 客戶。我們對 Amazon Now 在全球快速推出後的客戶反應感到振奮,目前已在超過 450 個城鎮提供服務,透過 Amazon Now 訂購的件數年增 10 倍。我們有望連續第四年降低每件服務成本,讓我們能持續做到價格持平或低於競爭對手,並以具成本效益的方式提供種類豐富的生鮮雜貨與日常必需品(Everyday Essentials)。
更快的速度正在推動雜貨業務,包括生鮮與日常必需品,過去 12 個月總銷售額成長到接近 US$250B。第三季,生鮮雜貨與日常必需品的成長速度大約是商店其他品類的三倍,占所有售出件數的一半左右。使用當日送達購買生鮮的客戶,購買的日常必需品件數是其他客戶的近七倍。活躍的雜貨客戶購買家居、服飾等非雜貨品類的頻率是非雜貨客戶的近四倍,在這些品類的花費也是兩倍以上。
Amazon Pharmacy 也成長快速,使用人數年增超過 60%,而且 2026 年每一季都在加速;回購客戶年增超過 50%。J.D. Power 最近連續第三年把 Amazon Pharmacy 評為第一名的郵購藥局,我們也持續改善,目前在超過 350 個城市提供三小時處方藥送達。
過去 12 個月,有超過 4 億名客戶使用過我們的代理式購物助理 Alexa for Shopping,客戶互動次數年增 570%。使用 Alexa for Shopping 的美國客戶,每筆訂單花費比不使用的客戶多 50%。它會研究商品、比較選項、檢查一整年的價格紀錄、提供個人化的送禮建議,並代客戶追蹤優惠與降價。雖然我們預期會和水平型代理(horizontal agents)合作,但我們相信 Alexa for Shopping 會是客戶在 Amazon 購物時主要使用的購物代理。當你瀏覽、尋找靈感、在商品頁有問題時,身邊隨時有一位購物助理,而且你可以直接請它依照過去的購買紀錄下單,它已經知道你的歷史、收件地址與付款資訊,這對客戶來說格外有幫助又方便。
接著是 Amazon Ads。第三季廣告營收 US$19.6B,年增 12%。雖然本季有一些時點上的異常,我們對各項廣告產品的整體動能仍然滿意。我說明三項影響成長率的因素。第一,我們在多數國家把 Prime Day 移到第二季,把原本在 2025 年第三季的大量銷售與廣告營收移到 2026 年第二季,這對 2026 年第二季的成長率是順風,對第三季是逆風;對廣告而言,這對第三季年增率造成 850 個基點的季比影響。第二,2026 年第二季包含 NBA on Prime 的第一個球季,而去年第二季沒有;第三季沒有任何 NBA 賽事,要到第四季才開始。第三,2025 年第三季我們調整了搜尋引擎行銷計畫,把更多流量導向 Amazon 的搜尋頁面,這對客戶是更好的體驗,我們也能以更高的比率將這些流量變現。這從一年前開始幫助廣告營收加速成長,而我們在第三季開始面對這個比較基期。我們預期第四季年增率會回到高十幾 %。
大家自然會問,外部水平型代理的代理式購物,是否明顯衝擊 Amazon Ads?答案是沒有。目前很少客戶用這種方式大量購物,因為這種體驗還不夠好,也沒有比直接到零售商那裡研究或一鍵下單更方便。
第三季廣告團隊推出大量創新,我們預期會在未來幾個月產生影響。重點是 Amazon Ads Agent,它把我們完整的廣告產品整合到單一 AI 優先的平台。它以數兆個購物、瀏覽與串流訊號為基礎,在每一步都以洞察、解答,以及代為優化和執行的能力支援廣告主。我們也在 Amazon Ads Agent 推出全漏斗廣告活動(full-funnel campaigns),把贊助廣告、展示廣告、影音與串流電視廣告整合到單一活動。廣告主只要提供預算與期間等初始設定,其餘由 Amazon 的 AI 規劃、執行並持續優化。
我們在其他幾個領域也持續看到動能,我只提幾個。Prime Video 已成為重要業務,營收年化規模達數百億美元,而且本身已經獲利。我們有熱門影集帶動的動能,例如《Carrie》、《The Summer I Turned Pretty》、《The Boys》、《Off Campus》、《Reacher》與《Fallout》;也有《Project Hail Mary》這樣的突破性電影,以及吸引人的運動直播,包括 2026 年創下史上最佳開局的 Thursday Night Football、NBA on Prime、NASCAR、名人賽(the Masters)與 UEFA 歐洲冠軍聯賽。我們最近推出史上最強的裝置陣容,橫跨 Echo、Kindle、Alexa 平板、Fire TV、Ring 與 Bee 共 34 款新產品。雖然還早,但開局非常強勁,我們很期待在假期季讓更多客戶用到。最後,Amazon Leo 仍按計畫在今年開始初期服務。
我們即將進入一年中最令人興奮的時段之一,有 re:Invent,也有假期購物季。我要感謝同仁們辛勤工作、持續發明,讓客戶的生活每天都更好、更輕鬆。我們在 Amazon 打造的東西,前所未見。從來沒有一個業務達到每年 1 兆美元的營收,而 Amazon 正走在擁有兩個這種業務的路上:AWS 與零售商店。這很罕見,我們對未來充滿幹勁。Brian,交給你。
財務長 Brian Olsavsky:財務說明與展望
謝謝 Andy。先從營收開始。全球營收 US$201.9B,年增 12%,排除匯率影響年增 13%。全球營業利益 US$28.1B,營業利益率 13.9%,是我們史上最高。
先看北美與國際分部。首先提醒,今年 Prime Day 時點改變,在包括美國在內的多數主要國家,活動都在第二季舉行;2025 年的 Prime Day 則完全在第三季。排除 Prime Day 時點改變的影響,2026 年第三季的年增率約會高出 400 個基點。第三季客戶參與度強勁,延續上半年的趨勢。北美分部第三季營收 US$112.9B,年增 6%。國際分部營收 US$43.1B,排除匯率影響年增 8%。全球付費件數年增 12%。
Prime 仍是我們業務的關鍵支柱。數億名 Prime 會員對我們豐富的選擇、低價與創紀錄的配送速度給予回應。過去一年,Prime 會員以免運當日送達方式下單的生鮮雜貨月訂單數,增加超過兩倍。
接著看獲利。北美分部營業利益 US$8.7B,營業利益率 7.7%;國際分部營業利益 US$1.6B,營業利益率 3.7%。在物流網絡方面,團隊因應了燃油通膨與幹線運輸(line haul)費率上升帶來的較高運輸成本。即使面對這些逆風,我們仍透過更好的庫存配置、更短的運送距離與包裹合併,在第三季降低整體服務成本。運費年增 11%,件數年增 12%;排除燃油與幹線運輸通膨,運費成長 8%,比件數成長慢約 400 個基點。
機器人與 AI 正透過生產力與員工安全帶來可衡量的效益,我們預期這些效益未來會持續累積。2026 年,我們讓 Cardinal 與 Sparrow 等機械手臂的數量翻倍。我們也在開發機器人基礎模型,讓程式設計更快,並教機器人執行越來越複雜的實體任務,目標是大規模提供實用的機器人。展望未來,我們看到在全球物流網絡提升生產力、降低服務成本的可觀機會,同時持續更快把商品送到客戶手中。營業利益率可能每季波動,但我們專注於持續、長期改善每件服務成本。
接下來是 AWS 分部。營收 US$46B,年增 39.3%,由核心與 AI 服務共同帶動,季增 US$3.8B。AWS 目前年化營收規模 US$184B。客戶持續遷移到雲端並擴大使用 AWS 核心服務,而且越來越多希望充分享受 AI 好處的客戶,正在加速轉移到雲端。我們看到 AI 支出與核心服務營收成長之間有很強的連動:客戶投資 AI,核心服務的使用量也相應增加,我們預期隨著更多 AI 工作負載進入正式上線、帶動對運算、儲存與網路的額外需求,這個關係會更強。AWS 營業利益 US$17.8B,營業利益率 38.7%,反映強勁成長以及我們對提升效率的重視。我們在自研晶片與自研網路上的投資,加上軟體與流程改善,幫助我們優化容量,建立更具成本效益的基礎設施。如我們長期以來所說,我們預期 AWS 營業利益率會波動,部分取決於我們在不同時點的投資規模。我們的 AI 產品正獲得客戶青睞,AI 營收年增三位數,Bedrock 是重要的成長動力。
現金資本支出方面,第三季為 US$75.9B,主要與 AWS 和 AI 有關,是為了支援強勁的客戶需求。我們持續大舉投資,特別是 AI,因為我們相信這是一個巨大的機會,有潛力帶來長期營收、自由現金流與投入資本報酬率。
最後是第四季財測。管理層預期第四季營收介於 US$240B 到 US$247B。依目前匯率估算,匯率變動在本季的年比影響約為 60 個基點的逆風。第四季營業利益預期介於 US$28.5B 到 US$33.5B。我說明一項影響第四季財測的因素:Amazon Leo 商業服務仍按計畫在今年開始初期服務,我們預期從明年第一季開始,將生產與發射成本等特定成本資本化。這比我在之前幾次電話會議中預估的時間晚,因此第四季仍會把大部分 Leo 相關成本列為費用。我們已準備好服務這個假期季的客戶,並支援數百萬在 AWS 上打造產品的客戶。
Andy Jassy:我要感謝 Amazon 各團隊的辛勤工作與對客戶的專注。持續提升客戶體驗,仍是為股東創造長久價值唯一可靠的方法。接下來進入問答。
主持人:現在開放提問,請每位提問者限一個問題。
Q&A 1:Justin Post(Bank of America)|回答:Andy Jassy、Brian Olsavsky
Justin Post:好的,謝謝。Andy,雲端業務持續加速,這很好,但季增的金額放緩了。想請問在客戶端、token 成本或其他方面,有沒有什麼因素造成這個現象?你們怎麼看第四季的容量增加?Brian,燃油成本對第四季財測有什麼影響嗎?謝謝。
Andy Jassy:我先回答成長的問題。我們對成長非常滿意。年化營收 US$184B 的業務成長 39.3%,這相當不尋常,是大約五年來最快的成長,也是連續第六季加速。我們正在增加相當多的容量。看目前驅動成長的因素,是幾件事的組合。第一,在 AI 方面,我們有罕見的、從上到下完整的技術堆疊:如果你要自己打造模型,可以用 SageMaker AI,這是打造自有模型最簡單的方式;如果你想用領先的前沿模型,並享有高安全性與很強的性價比,可以用 Amazon Bedrock。如果你要自己打造代理,我們有 Strands 與 AgentCore 等能力,讓你安全、可擴展地打造與執行代理;或者你會使用現成的代理,大多數公司都會這麼做。看看寫程式的 Kiro、客服中心的 Amazon Connect、負責遷移的 AWS Transform,以及成長快得驚人的工作 AI 夥伴 Amazon Quick,大家採用得非常快。
我們每季都會增加大量容量,但每季增加的量不相等,各季不同。看我們今年已經增加的量,以及未來大約 8 季的規劃,我們大約能看到 8 到 10 季那麼遠,接下來還有很多容量要上線。
在這之上,再疊加晶片的影響。我們在 AI 的發展上處於非常有利的位置,因為現在越來越明顯的是,每一個大規模使用 AI 的客戶,特別是開始把更多推論放進正式環境的企業,都非常渴望在性價比上省錢。Trainium 在性價比上相對其他選擇有明顯優勢,對客戶非常有吸引力。隨著越來越多人廣泛使用 AI,強化學習、後訓練與工具調用等工作也大量帶動核心服務,而我們有領先的 CPU 晶片 Graviton,性價比比其他 x86 供應商高約 30% 到 40%。這些都在驅動非常可觀的成長。每季新增的容量會有變化,但在這種規模下,預期 2027 與 2028 年都年增超過 40%,相當驚人;而我們相信它能在 5 到 10 年內成為年營收 1 兆美元的業務,這是非凡、罕見的機會,我們非常興奮能去追求。
Brian Olsavsky:Justin,關於燃油與幹線運輸通膨,我手邊沒有精確數字,但第四季會比第三季高。你可能記得,我們在年初對 FBA(Fulfillment by Amazon)賣家開始收取燃油附加費,可以回收這些貨件部分、但不是全部的燃油成本。其餘部分在零售的進貨與出貨運輸上。所以這已經反映在財測中,會比第三季略高一些。
Q&A 2:Brian Nowak(Morgan Stanley)|回答:Andy Jassy
Brian Nowak:謝謝接受提問,我有兩個問題。Andy,你對 AWS 的興奮溢於言表,你很少對 5 到 10 年後的 1 兆美元營收發表看法,這比你平常說的多。能否說明你們如何得出 1 兆美元這個數字?是由上而下,還是由下而上?是什麼讓你有信心,能在未來 5 到 10 年交出這樣的營收成長、達到這個數字?第二個問題給你們任何一位:在機器人方面,展望 2027 年,你們在零售業務的機器人上,最關注的關鍵里程碑是什麼?
Andy Jassy:好。在 AWS 方面,Brian,你看看我們的成長率,看成長率乘上目前的營收規模,再看我們對 2027 與 2028 年的預期。如我說過幾次的,不論我們提供多少容量,客戶拿走的大塊容量,也就是數百 MW(百萬瓦)甚至高達 1 GW(十億瓦)的容量,都是很早就預留的,因為你不可能讓 1 GW 的容量閒置在那裡。所以對於客戶在 2027、2028 年以及部分 2029 年想要的這些大塊容量,我們有非常好的能見度。我們也會一直保留相當多的容量給 EC2(Elastic Compute Cloud)或 Bedrock 上的隨需(on-demand)使用,並與客戶密切合作,他們在 AWS 會有充足的容量可用。所以我們對未來幾年 AWS 的樣貌有很好的能見度。用這樣的成長率乘上我們的營收與營收規模去計算,數字很快就會往上攀升。
此外,我不認為今天看到的大量使用會很快減弱;而且企業在正式上線的應用中全面使用推論,還非常非常早期。部分原因是企業還沒有足夠懂得操作 AI、針對適當應用做模型後訓練與微調的人才;部分原因是推論的成本。如果我們都希望企業能以我們相信的方式使用推論,就必須持續壓低推論成本,這是 AWS 的重大使命,也是我們打造自研晶片 Trainium 的重要原因之一:我們真心相信,讓客戶以更具成本效益的方式使用推論非常重要。過去幾年推論成本已經大幅下降,我認為還會再明顯下降。
再想想你正在看到的情況。以資安為例,光是這一項,今天的模型已經先進到能找出人類一直沒發現的漏洞。如果你能使用這些模型,你會用它們來找出漏洞,最終也用來協助修補與部署。有些人認為,未來一兩年使用的 token 總量中,可能有 20% 左右,也就是相當大的比例,最後會用在資安上。這是一個相對新的使用情境,疊加在持續成長的程式設計,以及各種 AI 夥伴之上,不論是消費端或像 Quick 這樣的工作場域。這些只是最初的大型使用情境。再疊加企業端將會發生的事:我相信幾乎每一個現代企業的正式上線應用,都會被改寫成具備代理能力,因為如果你想快速前進,或想以正確方式防範部分資安風險,就必須這樣部署。接下來的 AI 實在太多了。在這樣的成長率下,你無法確定地預測 5 到 10 年後的事,但對我們來說,想像它成為超過 1 兆美元的業務並不牽強。
機器人方面,我會說現在機器人領域發生的事相當驚人,整體如此,在 Amazon 尤其如此。我們的物流網絡現在有超過 100 萬台機器人,對我們的成本結構、生產力與安全都有非常可觀的影響。看物流網絡的安全數據,已經是歷史最低。過去四、五年我們有巨大進展,而機器人是其中很重要的一部分。但我要說,不論是我們已經打造部署的,還是正在開發的,我們都還非常早期。你會看到,我們的物流中心永遠會有很多同仁,但我認為許多目前由人類執行、較重複性的工作,會由機器人完成。我們正在投資各種不同形態的機器人,也有機會協助完成送到客戶門口的最後 100 碼。接下來還有很多。我們衡量機器人的方式是:它能否帶來相當或更好的生產力、安全、成本結構與送達時間?當我們喜歡這個經濟效益組合,就會在物流網絡中大規模部署。看我們物流網絡即將推出的新設計,包括擴大中的當日送達設施,都大量使用機器人。我們認為機器人已經產生很大的影響,但和未來五年相比,現在還很小。
Q&A 3:Mark Mahaney(Evercore ISI)|回答:Brian Olsavsky
Mark Mahaney:兩件事。首先,非常感謝你們對 AWS 成長的前瞻評論。能否也談談利潤率?我知道利潤率每季會上下波動,但你認為未來兩年,目前的利潤率結構是否相對穩定?AWS 營業利益率大致維持在 30% 後段到 40% 之間?第二,關於生鮮結帳(perishable checkout),看著它在我家附近與其他地區推出,我對這個機會非常興奮。你們的生鮮結帳覆蓋率有多少?換句話說,你認為已經覆蓋多少 Prime 家庭?對用過的家庭,這帶來多大的提升?考量生鮮雜貨品類這麼大,這會讓每個 Prime 家庭的支出增加 20%、50%,還是 100%?非常感謝。
Brian Olsavsky:Mark,我先談 AWS 的營業利益率展望。我們完全不對 AWS 利潤率提供指引,但可以分享我的看法。本季營業利益率 38.7%,看起來非常強。我要補充的是,你最近看到的獲利能力不是隨機的結果,而是大量有紀律的效率提升、容量優化、嚴格管理固定成本的結果,以及如 Andy 所說,隨著時間在成本結構中納入越來越多自研晶片。不過,也有其他因素在變動。事實上,AI 的超高成長會對整體業務的利潤率造成壓力,因為 AI 的利潤率比較低。我們對核心與 AI 利潤率的進展都很滿意,而且如 Andy 稍早所說,AI 利潤率領先核心業務在相同發展階段時的水準,但仍然比較低,所以會有組合(mix)的問題。另外還有我們談過的元件價格逆風。我們無法預測,但總會有多項因素交互作用,我們會在成本與效率面非常努力,同時處理投資,以及新產品在起步、推出與達到規模過程中的利潤率。
關於生鮮結帳,Mark,我和你一樣興奮。如你所知,我們的雜貨業務已經很大一段時間了,但主要集中在雜貨店的中間貨架,也就是消耗品、罐頭食品、藥品、美妝產品。我們也有領先的有機雜貨店 Whole Foods Market,它的營收與獲利都比雜貨市場其他部分成長更快,在都會區也有新店型 Daily Shop,表現非常好,我們正在未來幾年陸續推出。我們一直都知道,如果想以我們認為客戶希望、也是我們想要的方式服務他們,就必須有大眾化的產品組合,而這要從生鮮開始。
看每個家庭的總支出,我們比較消費者花在我們能提供的品項上的總金額,以及他們實際花在我們這裡的金額,差距最大的就是雜貨。很多人的購物行程,雜貨是從生鮮開始,所以我們真的很興奮,覺得從當日送達設施出貨生鮮這件事找到了方法。我們的日常必需品成長速度約是商店其他品類的三倍,如果把所有日常必需品算進來,現在約占我們件數的一半。我們發現,透過當日送達購買生鮮的客戶,購買的日常必需品件數約是沒有購買生鮮客戶的七倍。再說一次,如果你想縮小消費者在我們能提供的品項上的總支出,與他們在我們這裡實際花費之間的差距,生鮮有巨大的影響。我們也看到,雜貨客戶購買家居、服飾等非雜貨品類的頻率約是其他客戶的四倍,在這些品類的花費約是兩倍。這是很大的差異,我們相信在生鮮與雜貨上的進展,最終會讓我們在客戶更多的購物任務中變得更重要。
Q&A 4:Eric Sheridan(Goldman Sachs)|回答:Andy Jassy
Eric Sheridan:非常感謝接受提問。我想問 AWS 市場機會的兩部分問題。第一,關於 Bedrock,你們對 Bedrock 的市場機會、以及它未來幾年可能如何持續擴大,學到哪些關鍵心得?第二,關於對外銷售 Trainium 的決定,你們如何權衡外部銷售的市場機會,與這個機會所需的運算資源,以及內部使用情境和 AWS 本身等其他廣泛機會之間的平衡?非常感謝。
Andy Jassy:好。在 Bedrock 方面,你過去幾年大概聽我們說過很多次,我們在超過 20 年提供技術給客戶的過程中學到的一課,就是沒有一種工具能統治世界。大家總是假設早期領先的東西會是唯一被使用的,但從來不是這樣。資料庫不是,分析也不是。AI 剛開始時,大家都說唯一會用的框架是 TensorFlow,結果現在 PyTorch 大得多。模型也不會例外。我會說,未來兩到三年,會有 6 到 8 個模型彼此差不多好,或至少足以應付 95% 以上的工作負載。有些擅長推理,有些擅長寫程式,有些擅長視覺,有些延遲較低,有些成本較低。多數客戶會使用多個模型,很多客戶甚至會在同一個生成式 AI 應用中使用多個模型。我們和客戶溝通時一再驗證,客戶真正想要的是一個服務:前沿模型選擇非常廣、性價比非常好、安全與存取控管非常強。他們想要這樣的服務,好決定要用哪些模型組合,並在模型彼此超越、或應用條件改變時來回切換。這就是我們在 Bedrock 看到的,大家非常興奮。我們有封閉模型,像 Anthropic 與 OpenAI 的模型;也有開放模型,像 Kimi、GLM 等等。我認為西方世界非常渴望更多西方的開放模型,我相信這也會隨時間發生。我認為 Bedrock 的機會非常巨大,可能成為和 EC2 一樣大的服務,而 EC2 現在是 AWS 裡非常大的服務。所以我認為它非常大。
關於晶片對外銷售與在自家雲端使用之間的平衡,這是很好的問題,也是我們此刻仍在持續評估的問題。我會說,同時擁有大型雲端業務、又有足以對外銷售的強大晶片的公司,實際上只有兩家,所以真的沒有多少公司要在這種規模上處理同樣的問題。目前大家都在同一家供應商生產先進晶片,這家供應商每年能提供的晶片有限,每個人都分到一定配額。你必須決定這些配額有多少要對外銷售、有多少要用在自家雲端,這中間有取捨。如果對外銷售,短期內能實現更多營收,因為晶片一離開庫存就能認列營收。反過來,如果決定用在自家雲端,以 EC2 執行個體或 Bedrock 的形式提供,實際上能從這些晶片創造更多的絕對營收與自由現金流,因為你能使用它們五到六年,在更長的期間產生營收。你必須仔細想清楚要怎麼做。到目前為止,我們使用晶片的方式,和另一家面臨同樣平衡問題的供應商不同。如我稍早提到的,我們相信對外銷售晶片會成為非常可觀的業務,我們會在 2027 年底開始。我想我們大概每年都會重新思考這個平衡。兩者都會非常可觀。我們打造高性價比、可擴展晶片的能力,在規模化後會是非常重要的策略優勢,不論是對我們自己的成本結構,還是建立一個獨立的對外晶片銷售業務。對外銷售晶片,確實是和雲端基礎設施非常不同的業務。
Q&A 5:Doug Anmuth(J.P. Morgan)|回答:Andy Jassy
Doug Anmuth:謝謝接受提問。想到未來兩年 AWS 每年 40% 以上的營收成長,以及之後的多年發展路徑,能否談談未來幾年及更長期,要推動這樣的營收需要多少資本支出?另外,Andy,你對伺服器與網路設備、以及資料中心的報酬期間,看法有沒有更新?謝謝。
Andy Jassy:好,我倒過來回答。關於基礎設施的損益兩平點,如我在開場時提到的,我們持續把它往前移,持續縮短。核心服務和 AI 有點不同,資金安排的方式也有點不同,所以要看你談的是哪一種。但我們持續有進展,如同 AWS 歷來很擅長的,找出方法延長耐用年限、讓損益兩平更早到來,這方面我們也有不錯的進展。
至於要以我們說的速度成長需要的資本支出,那是可觀的。Doug,我們的看法是,這是一生一次的機會。我認為我們在 AI 看到的是我們這輩子最大的轉型。如果能在年化營收 US$184B 的基礎上成長 39%,在此之上未來兩年每年再成長 40%,最終成為超過 1 兆美元的業務,我們會投資以持續保持領先。今天我們在基礎設施與 AI 領域是領導者。如果這種加速與機會分散在 25 年裡發生,讓你能把資本支出分攤到 25 年,會不會比較方便?是的,也許比較方便,但那不是我們所處的世界,也不是這個機會的樣貌。我們有能力為這個計畫籌資。我認為這會永久改變 Amazon 的規模,永久改變我們的營收,永久改變我們的自由現金流。我們會投資、會全力追求,以持續像今天一樣保持明顯的領先。
Q&A 6:Ross Sandler(Barclays)|回答:Andy Jassy
Ross Sandler:好的。我想加碼追問 Bedrock。Bedrock 上的 token 市集似乎是目前 AI 領域最熱門的服務之一,我們的理解是這些工作負載大多跑在 Trainium 上。Andy,如你剛才所說,隨著這部分在 AWS 整體故事中變得更重要,當你們從銷售裸機(bare metal)轉向銷售更多推論即服務(inference as a service),這對 AWS 的營收成長,特別是利潤率會有什麼影響?能否談一下?謝謝。
Andy Jassy:好。你說得對,今天 Bedrock 絕大部分是跑在 Trainium 上。我們這麼做很大一部分原因,是我們非常滿意它的性價比,它讓我們既能讓客戶的價格盡可能低,我們也喜歡它帶來的利潤率。
如果你思考雲端領域的利潤率,看不同業者的成本結構,有幾件事要注意。第一,他們的資料中心有多少是自有或長期租賃,相對於使用主機代管(colocation)或 neocloud(新興 AI 雲端業者)?使用 neocloud 的營業利益率,比長期租賃差約 3,500 個基點。接著看他們運行的硬體:如果用的是大家都在用的硬體,成本結構就會和大家差不多;如果能用不同的硬體,就會有優勢。看我們的做法,我們大部分容量是自有或長期租賃,這比主要使用、或大量使用主機代管與 neocloud 的業者有更好的營業利益率。而且我們跑在自家晶片上,它既提供性價比優勢,又因為是我們自有的而對我們更具成本效益。我認為這給了我們一些結構性的成本優勢,當我們把這些優勢回饋給客戶時,會對客戶很有幫助,也有助於 AWS 的整體經濟效益。
結語
主持人:感謝各位今天參加電話會議並提問。回放會在我們的投資人關係網站上提供至少三個月。感謝各位對 Amazon 的關注,期待下一季再與各位交流。
我的解讀(以下為個人觀點,非管理層說法)
跟 2026Q2 earnings call(2026-07-30)相比,改變了什麼
- AWS 從「加速」走到「給出兩年成長目標」:AWS 年增率從上季 37% 再升到 39.3%,連續第六季加速;更大的變化是 Andy Jassy 首次把 2027、2028 年各超過 40% 的成長與「5 到 10 年 1 兆美元營收」說出口,並以大塊容量提前數年預訂、對 2029 年部分需求也有能見度作為依據。backlog US$578B 約是目前年化營收的 3 倍。
- AWS 利潤率小幅回落,但仍高於去年:營業利益率從上季 39.4% 降到 38.7%,去年同期為 34.6%。Brian Olsavsky 點出三股力量:自研晶片與效率提升往上推,AI 營收占比上升(利潤率仍低於核心)與記憶體等元件漲價往下拉。Andy Jassy 在最後一題把 neocloud 與自有、長期租賃資料中心的利潤率差距量化為約 3,500 個基點,等於直接回應「AI 雲端是否壓縮利潤率」的疑慮。
- 晶片從成本優勢延伸為新業務:Trainium 預計 2027 年底對外銷售,Andy Jassy 也公開談到對外賣晶片與自用之間的取捨:對外銷售可以提早認列營收,自用則能在五到六年內創造更多營收與自由現金流。多數 Bedrock 工作負載已跑在 Trainium 上,這是 AWS 利潤率能撐住的關鍵之一。
- 零售的營收成長被時點扭曲,但獲利結構在改善:Prime Day 移到第二季,讓北美營收年增率從上季 16% 降到 6%、廣告從 26% 降到 12%(皆排除匯率);但北美營業利益率 7.7%、年增 82%,管理層也強調零售含廣告已是雙位數營業利益率。燃油與幹線運輸成本是第四季的已知逆風。
- 資本支出與資產負債表:單季現金資本支出 US$75.9B,TTM 自由現金流 -US$42.4B,長期債務今年增加約 US$107B,本季發行長期債 US$48.1B。2026 年約 US$220B,2027 年「明顯更多」,Andy Jassy 對 Doug Anmuth 的回答很直接:機會不會分散在 25 年發生,Amazon 有能力為這個計畫籌資。
長期解讀
這一季的主軸是 Amazon 把自己定位成兩個兆元營收業務的組合:AWS 靠核心雲端遷移(全球 IT 支出約 85% 仍在自建機房)加上 AI 推論,零售則靠當日送達、生鮮與藥局,把仍有約 80% 留在實體店的零售市場往線上搬。兩條線的共同點是長週期、重資本、靠規模壓低單位成本。AWS 的長期利潤率,取決於自研晶片(Trainium、Graviton)與自有資料中心能抵銷多少 AI 組合與元件漲價的壓力;零售端則要看機器人與當日送達網絡能否持續降低每件服務成本。短期內最大的取捨是現金流:在 2027 年資本支出還會再增加的前提下,自由現金流何時回正,取決於 backlog 轉為營收的速度。
下一季要追蹤的事
- 2027 年資本支出數字:管理層只說「明顯更多」,第四季 earnings call 應會給出更具體的方向,以及自由現金流的回正路徑。
- AWS 能否延續加速:第四季 AWS 年增率是否站上 40%,季增營收是否回到 US$4B 以上,以及 backlog 的成長速度。
- AWS 利潤率:AI 占比上升與記憶體成本壓力下,38.7% 的營業利益率能否守住;Trainium 在 Bedrock 與自家容量中的占比變化。
- 廣告回到高十幾 % 成長:第四季開始有 NBA on Prime、Amazon Ads Agent 與全漏斗廣告活動,觀察廣告年增率是否如管理層預期回升,以及外部購物代理是否開始影響 Amazon 的廣告流量。
- Amazon Leo:年底前開始初期服務的時點、與 AT&T 的企業與公部門合作進度,以及 2027 年第一季起成本資本化對營業利益的影響。
- Trainium 對外銷售的準備:2027 年底開賣之前,是否公布首批外部客戶、銷售模式與供給配置。
- 零售成本結構:燃油與幹線運輸通膨對第四季的影響、每件服務成本能否連續第四年下降,以及超過 100 萬台機器人與新一代當日送達設施的擴張速度。
延伸閱讀
- Alphabet 2026Q3:Google Cloud 年增 103%、Gemini app 破 1B 用戶,TPU 庫存與資本支出讓自由現金流轉負(Earnings Call 全文翻譯)
- Microsoft FY27Q1:Azure 年增 48%、Microsoft Cloud 加速至 30%,資本支出因第三方產能延遲低於預期(Earnings Call 全文翻譯)
- Meta 2026Q3:營收年增 26%、Muse 個人代理破 10M 用戶,法律費用壓低獲利並新設 Class C 股(Earnings Call 全文翻譯)
- CFTC 主席提出「認識你的代理人」等監管問題;Coinbase 稱代理人交易量每週增約 20%,MoonPay 讓 AI 代理人在 Whop 購物
- Intel 2026Q3:資料中心營收年增 78% 創 15 年最快,PC 修正與以色列 Fab 28 事故壓低第四季展望(Earnings Call 全文翻譯)
- X10|2026-10-30:亞馬遜資本支出暴衝、英特爾指引轉弱;記憶體熱潮延續