onsemi 2026Q3:AI 資料中心營收年增 175%、毛利率連五季擴張,收購 Ferric 上修 2030 年 AI 目標至 US$3B 以上(Earnings Call 全文翻譯)
站長
來源說明:財務與營運數字取自 onsemi 官方 Q3 2026 新聞稿與 Quarterly Investor Presentation(investor.onsemi.com,2026-11-02 發布;本文使用 Quartr 收錄的同一份官方文件)。onsemi 不在 IR 網站提供完整官方逐字稿,earnings call 內容譯自 Quartr 提供、刊於 Stock Analysis 的逐字稿,並對照 Investing.com 逐字稿與官方新聞稿校正數字;官方 webcast 回放可在 investor.onsemi.com 收聽。earnings call 於美東時間 2026-11-02 17:00(台灣時間 2026-11-03 06:00)舉行。onsemi 第三季結束於 2026-10-02。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
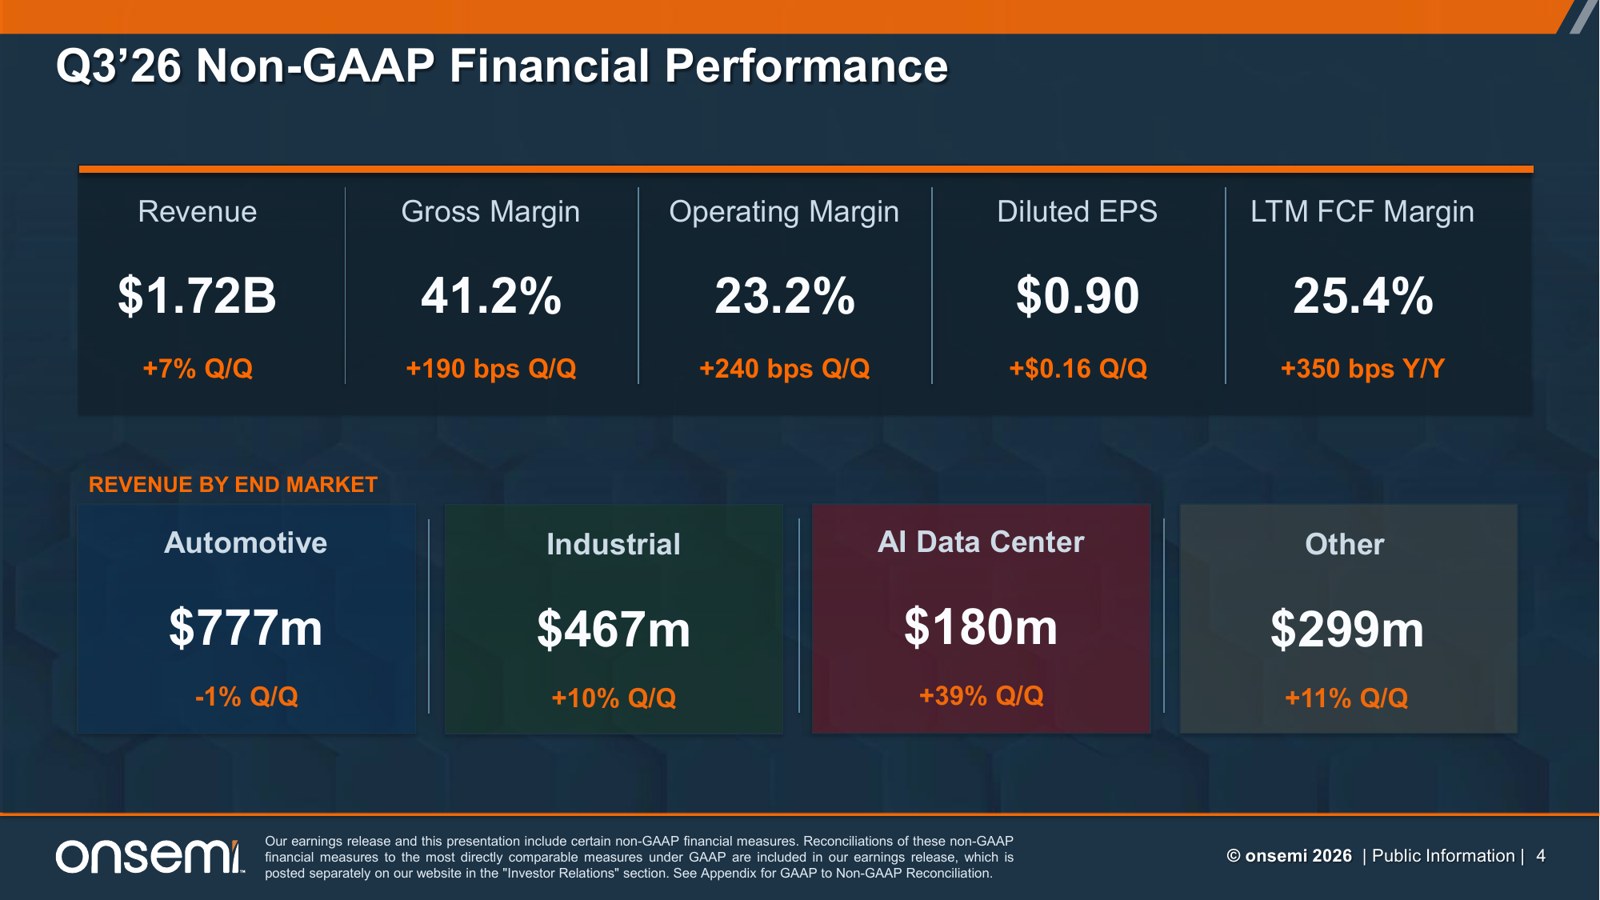
- 營收、毛利率、EPS 都高於財測中位數:3Q26 營收 US$1,722M,年增 11%、季增 7%,比財測中位數多 US$22M;非 GAAP(一般公認會計原則)毛利率 41.2%,連續第五季擴張、季增 190 個基點;非 GAAP 稀釋 EPS(每股盈餘)US$0.90,年增 43%,成長速度約是營收的四倍。GAAP EPS 為 US$0.79。
- AI 資料中心成為獨立揭露的第四個市場:AI 資料中心營收 US$180M,季增 39%、年增 175%。管理層預期 2026 全年約 US$620M(年增約 140%),2027 年在更高的基期上「再翻倍」。onsemi 已開始對包括 Google 在內的多個大型平台量產出貨,產品涵蓋從電源供應器(PSU)到處理器旁低壓功率級的整個電源樹(power tree)。
- 汽車因供給重新分配而短期走弱:汽車營收 US$777M,季減、年減各 1%;管理層預期第四季汽車營收再季減高個位數百分比,原因是把受限產能優先配給需求更強的 AI 資料中心與工業。onsemi 支援車廠的終端需求,但暫不支援補庫存,預期 2027 年第一季供給上線後恢復,2027 年汽車成長回到長期目標。
- 收購 Ferric,上修 2030 年 AI 資料中心目標:以 US$600M 現金加最高 US$175M 里程碑付款收購整合式電壓調節器(IVR)公司 Ferric,預計第四季完成;AI 資料中心 2030 年營收目標上調 US$500M 至超過 US$3B。另把 Synaptics 收購條件從約 US$7B 換股改為約 US$5.7B 現金,管理層說交易可立即增厚非 GAAP EPS。
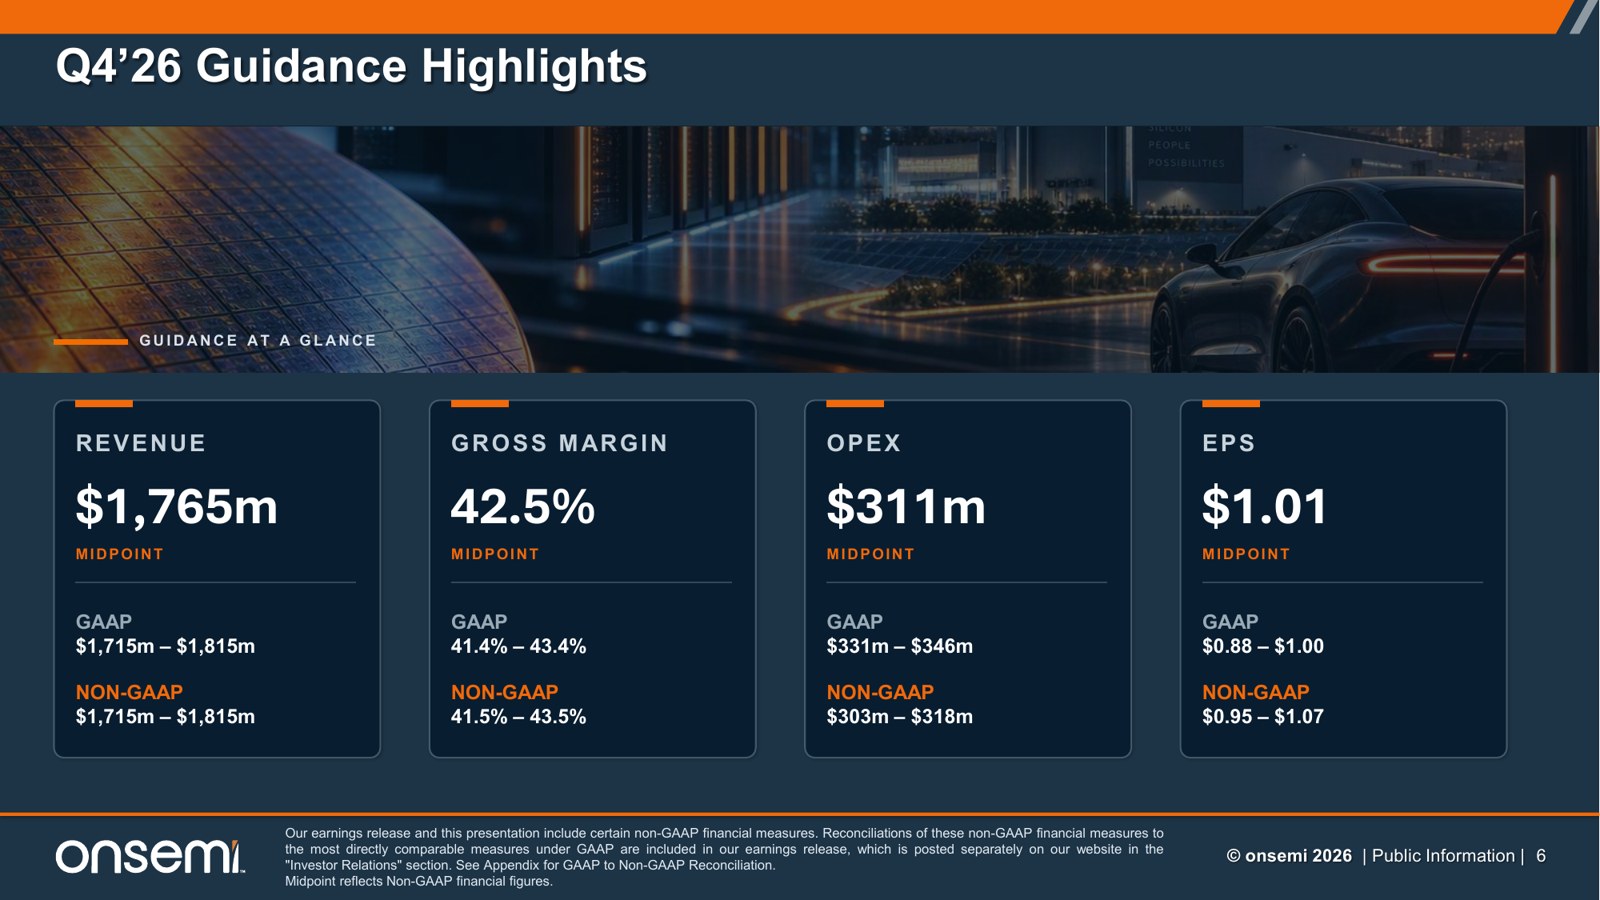
- 第四季管理層預期:營收 US$1,715–1,815M(中位數季增 2.5%,高於季節性),非 GAAP 毛利率 41.5–43.5%(中位數再擴張 130 個基點),非 GAAP EPS US$0.95–1.07。工業預期季增十幾個百分比,AI 資料中心季增十幾個百分比(mid-teens)。
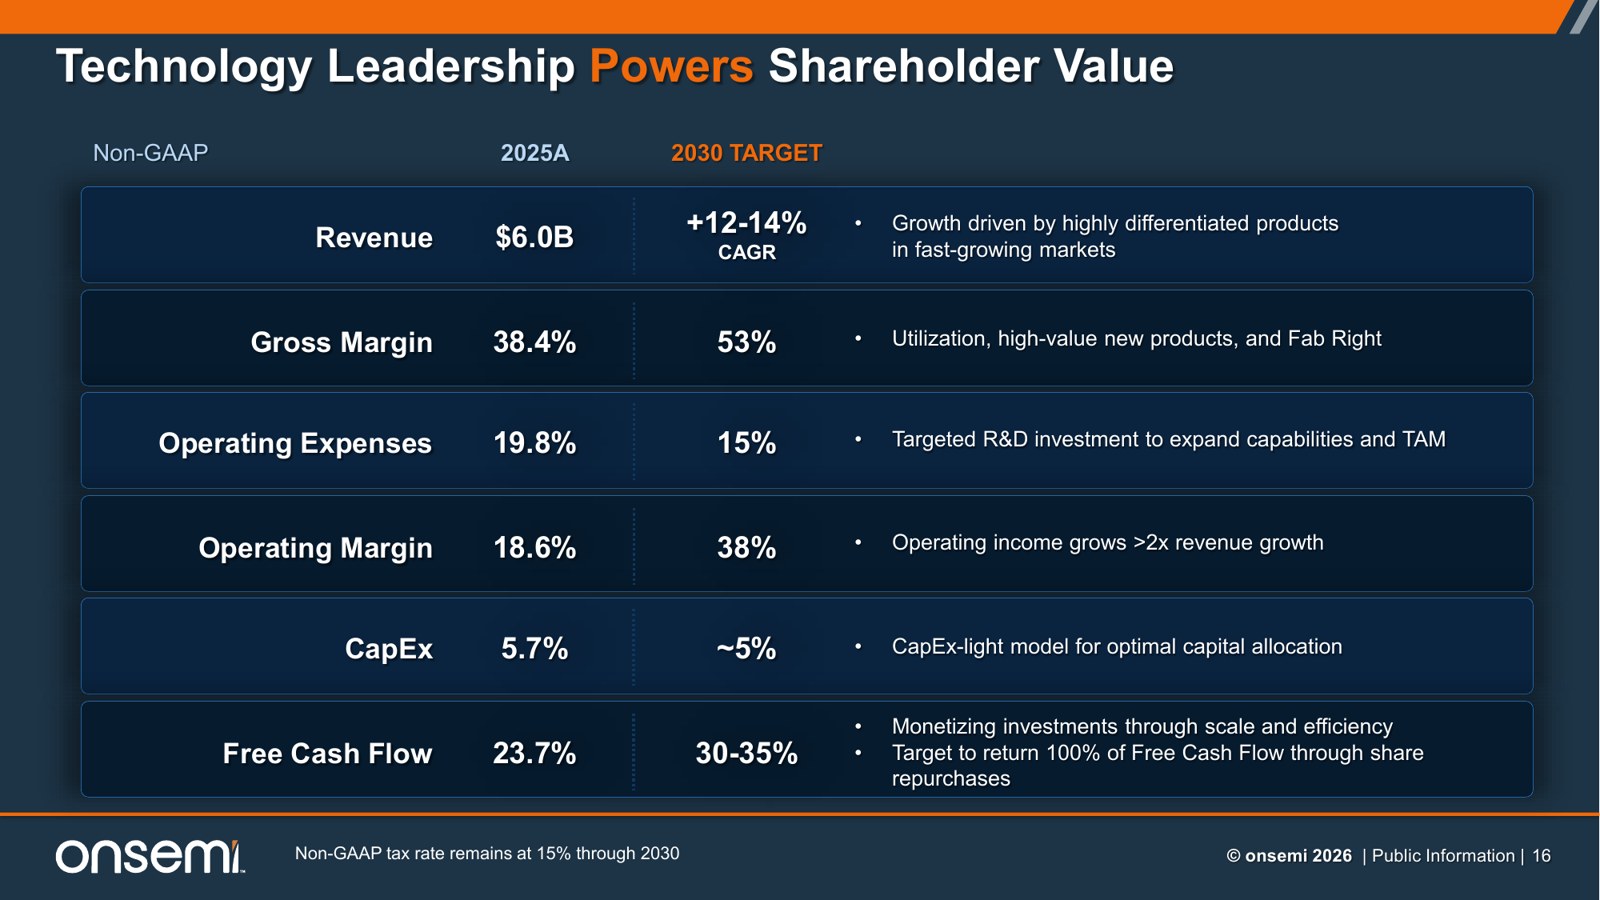
- 毛利率通往 53% 長期目標的路徑:財務長 Thad Trent 拆解:產能利用率約 450 個基點、Fab Right 工廠整併約 225 個基點、新產品組合約 400 個基點,加上尚未完全反映的漲價。每提升 1 個百分點利用率,約帶來 25–30 個基點毛利率。第三季利用率持平在 83%。
- 市場反應:Investing.com 報導,股價在 2026-11-02 盤後下跌約 3%,至 US$68.03(正常交易時段收盤 US$70.11);市場焦點是第四季汽車營收再走弱。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
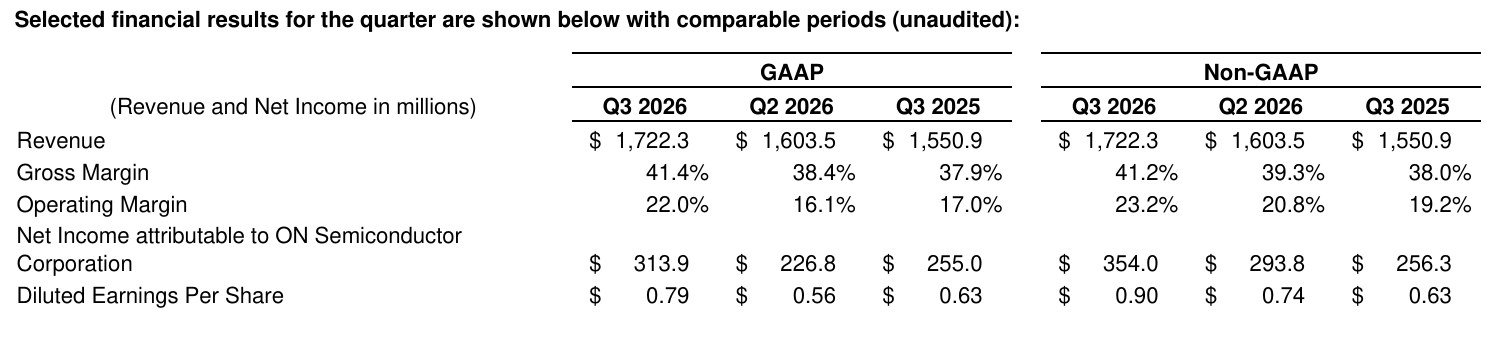
| 營收 | US$1,722.3M | 3Q26;年增 11%(3Q25 為 US$1,550.9M),季增 7%(2Q26 為 US$1,603.5M) |
| 毛利率(GAAP/非 GAAP) | 41.4%/41.2% | 3Q26;非 GAAP 季增 1.9 個百分點(2Q26 為 39.3%)、年增 3.2 個百分點(3Q25 為 38.0%) |
| 營業利益率(GAAP/非 GAAP) | 22.0%/23.2% | 3Q26;非 GAAP 2Q26 為 20.8%、3Q25 為 19.2% |
| 營業利益(GAAP/非 GAAP) | US$378M/US$400M | 3Q26 |
| 歸屬 onsemi 淨利(GAAP/非 GAAP) | US$313.9M/US$354.0M | 3Q26;非 GAAP 年增 38%(3Q25 為 US$256.3M) |
| 稀釋 EPS(GAAP/非 GAAP) | US$0.79/US$0.90 | 3Q26;非 GAAP 年增 43%(3Q25 為 US$0.63)、季增 22%(2Q26 為 US$0.74) |
| 汽車營收 | US$777M | 3Q26;季減 1%、年減 1% |
| 工業營收 | US$467M | 3Q26;季增 10%、年增 9% |
| AI 資料中心營收 | US$180M | 3Q26;季增 39%、年增 175%(本季起獨立揭露) |
| 其他營收 | US$299M | 3Q26;季增 11%、年增 10% |
| PSG/AMG/ISG 營收 | US$889.9M/US$597.3M/US$235.1M | 3Q26;年增 21%/2%/2%,季增 7%/9%/3% |
| 營業現金流/自由現金流 | US$516M/US$489M | 3Q26;營業現金流年增 23%,自由現金流年增 31%、占營收 28% |
| 資本支出 | US$28M | 3Q26,占營收 1.6%;2026 全年約占營收 2% |
| 現金與短期投資 | 約 US$4.4B | 2026-10-02;總流動性 US$5.9B(含 US$1.5B 未動用循環信用額度) |
| 庫存天數/通路庫存 | 186 天/9.9 週 | 2026-10-02;庫存天數季減 6 天,通路庫存 2Q26 為 10.1 週 |
| 產能利用率 | 83% | 3Q26,與 2Q26 持平 |
| 4Q26 營收(管理層預期) | US$1,715–1,815M | 中位數季增 2.5% |
| 4Q26 毛利率(管理層預期) | GAAP 41.4–43.4%/非 GAAP 41.5–43.5% | 非 GAAP 中位數季增 130 個基點 |
| 4Q26 營業費用(管理層預期) | GAAP US$331–346M/非 GAAP US$303–318M | |
| 4Q26 稀釋 EPS(管理層預期) | GAAP US$0.88–1.00/非 GAAP US$0.95–1.07 | 非 GAAP 稅率 15%,稀釋股數約 392M 股 |
| 2026 AI 資料中心營收(管理層預期) | 約 US$620M | 年增約 140%;2027 年預期再翻倍 |
| 2030 AI 資料中心營收目標 | 超過 US$3B | 因 Ferric 收購上調 US$500M |
Earnings Call 全文翻譯
開場:企業發展與投資人關係副總裁 Parag Agarwal
主持人:您好,感謝各位耐心等候,歡迎參加 onsemi 2026 年第三季 earnings call。目前所有與會者都處於僅聆聽模式,簡報結束後會進行問答。提醒各位,今天的會議正在錄音。現在請今天的主講人、企業發展與投資人關係副總裁 Parag Agarwal。
Parag Agarwal:謝謝 Daniel。大家午安,感謝參加 onsemi 第三季財報電話會議。和我一起的有總裁暨執行長 Hassane El-Khoury,以及財務長 Thad Trent。本次會議在公司網站 www.onsemi.com 的投資人關係專區同步 webcast。會議結束約一小時後,網站上會提供 webcast 回放與第三季財報新聞稿,錄音回放約保留 30 天。其他資訊也公布在投資人關係專區。我們的財報新聞稿與這份簡報包含部分非 GAAP 財務指標,這些指標與最直接可比的 GAAP 指標之間的調節,以及使用非 GAAP 指標的限制,都載於另外公布在網站上的新聞稿。
會議中我們會對未來事件或公司未來財務表現做出預測或其他前瞻性陳述。這些陳述受風險與不確定性影響,實際結果可能與預測有重大差異。可能影響我們業務的重要因素,包括可能讓實際結果與前瞻性陳述產生重大差異的因素,都載於最新的 10-K 年報、10-Q 季報與其他向 SEC(美國證券交易委員會)申報的文件,以及第三季財報新聞稿。除法律要求外,公司不承擔更新前瞻性陳述的義務。現在交給 Hassane。
總裁暨執行長 Hassane El-Khoury:開場談話
謝謝 Parag,也謝謝大家今天下午參加。第三季的成果反映出我們業務的持續強勁,以及我們在各策略成長市場累積的動能:成長高於季節性、AI 資料中心持續加速,工業需求也在改善。我們在功率密度成為關鍵差異點的地方看到特別強的需求,從 AI 資料中心與支撐它們的電網基礎設施,到儲能與下一代車輛架構。這些都是我們集中投資的策略市場,如今這套策略正轉化為營收成長、利潤率擴張、市占提升與新客戶。AI 資料中心仍是我們成長最快的市場,擴張速度比我們年初預期的更快,新拿到的案子也開始量產爬坡。
汽車方面,我們持續在每個區域增加單車含量並拿下新平台;工業需求則在電力基礎設施與能源應用帶動下持續改善。第三季營收 US$1.72B,非 GAAP 毛利率約 41.2%,非 GAAP 稀釋 EPS US$0.90,全部高於財測中位數。更強的需求、更好的產品組合加上紀律的執行,正在我們的營運模式中產生明顯的營運槓桿,獲利成長遠快於營收成長。我們在某些技術領域仍受供給限制。第三季到第四季,我們做了短期決定,把產能分配給終端需求強勁的市場,例如 AI 資料中心與工業,這兩個市場的表現都遠超原先規劃。
汽車方面,我們支援所有終端需求的交貨,但不支援補庫存的積壓訂單。隨著供需重新平衡,我們預期 2027 年汽車成長會符合長期目標。AI 資料中心方面,我們的營收涵蓋完整的電源樹,從電源供應器(power supply unit,PSU)到處理器旁的低壓智慧功率級(smart power stage);運算量增加推升功率密度需求,也提高半導體含量。第三季 AI 資料中心營收季增 39% 至 US$180M,我們現在預期 2026 年營收約 US$620M,年增 140%。2027 年,隨著新產品持續爬坡出貨,我們仍預期 AI 資料中心營收比 2026 年翻倍。
第三季我們開始對多個指標性平台量產出貨,包括 Google,產品包括用於 PSU 以及 54V、12V 應用的碳化矽與矽 MOSFET。轉向 800V 架構是 onsemi 下一個含量成長機會,把 AI 資料中心的電源直接帶進我們的強項。我們從低壓到高壓、涵蓋碳化矽與垂直氮化鎵(vertical GaN)的完整功率產品組合仍是競爭優勢,讓我們能處理從 800V 直接轉換到 AI 機櫃所需的 54V、12V 與 6V 電壓軌。隨著電源系統變得更複雜,客戶越來越需要超越單一元件的解決方案。在上個月的 OCP Summit 上,我們展示了 800V 轉 6V 的解決方案,結合我們差異化的垂直氮化鎵技術與閘極驅動器、MOSFET,在 AI 機櫃中最具挑戰性的一段轉換上,達到業界領先的效率與全球領先的功率密度。
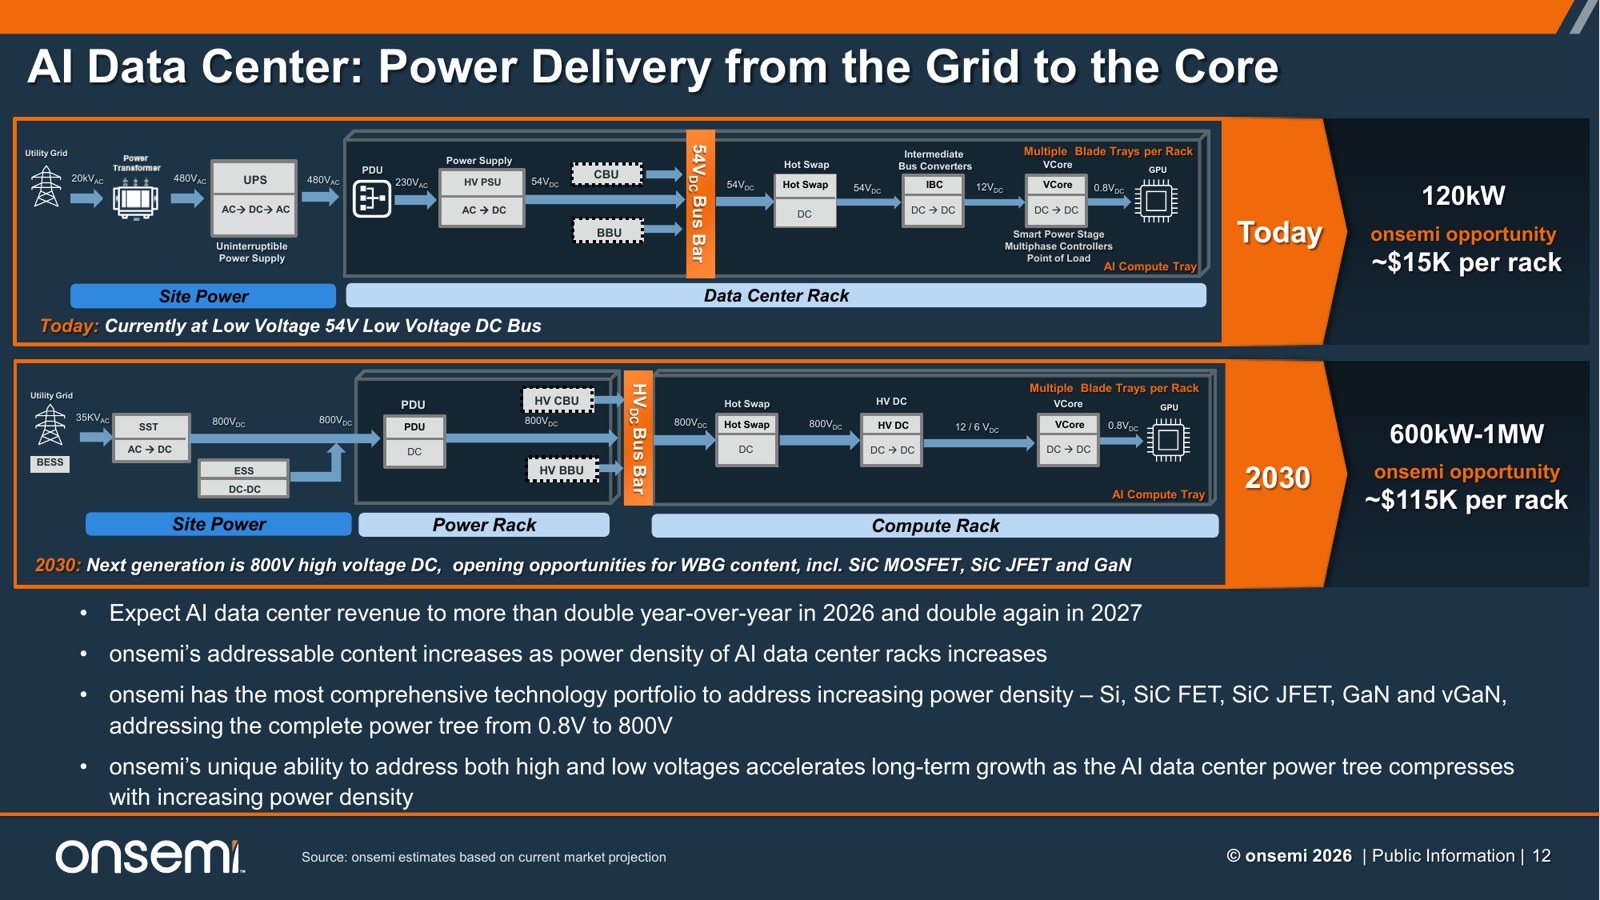
轉向 800V 高壓直流也加速了從機械式到固態電源斷路的轉換,應用範圍從固態變壓器、斷路器到熱插拔(hot swap)都需要快速關斷。我們的碳化矽 JFET 產品組合具備優異的散熱表現,已經被設計採用,並開始貢獻資料中心營收。我們在投資人日談過,我們在市場轉折點之前就投資建立差異化能力,隨著功率密度在 AI 資料中心、汽車與工業越來越關鍵,我們會持續這麼做。一個例子是我們在投資人日推出的嵌入式功率平台(Embedded Power Platform,EPP)。EPP 用矽晶圓本身作為封裝,同時解決電氣、散熱與機構上的限制。
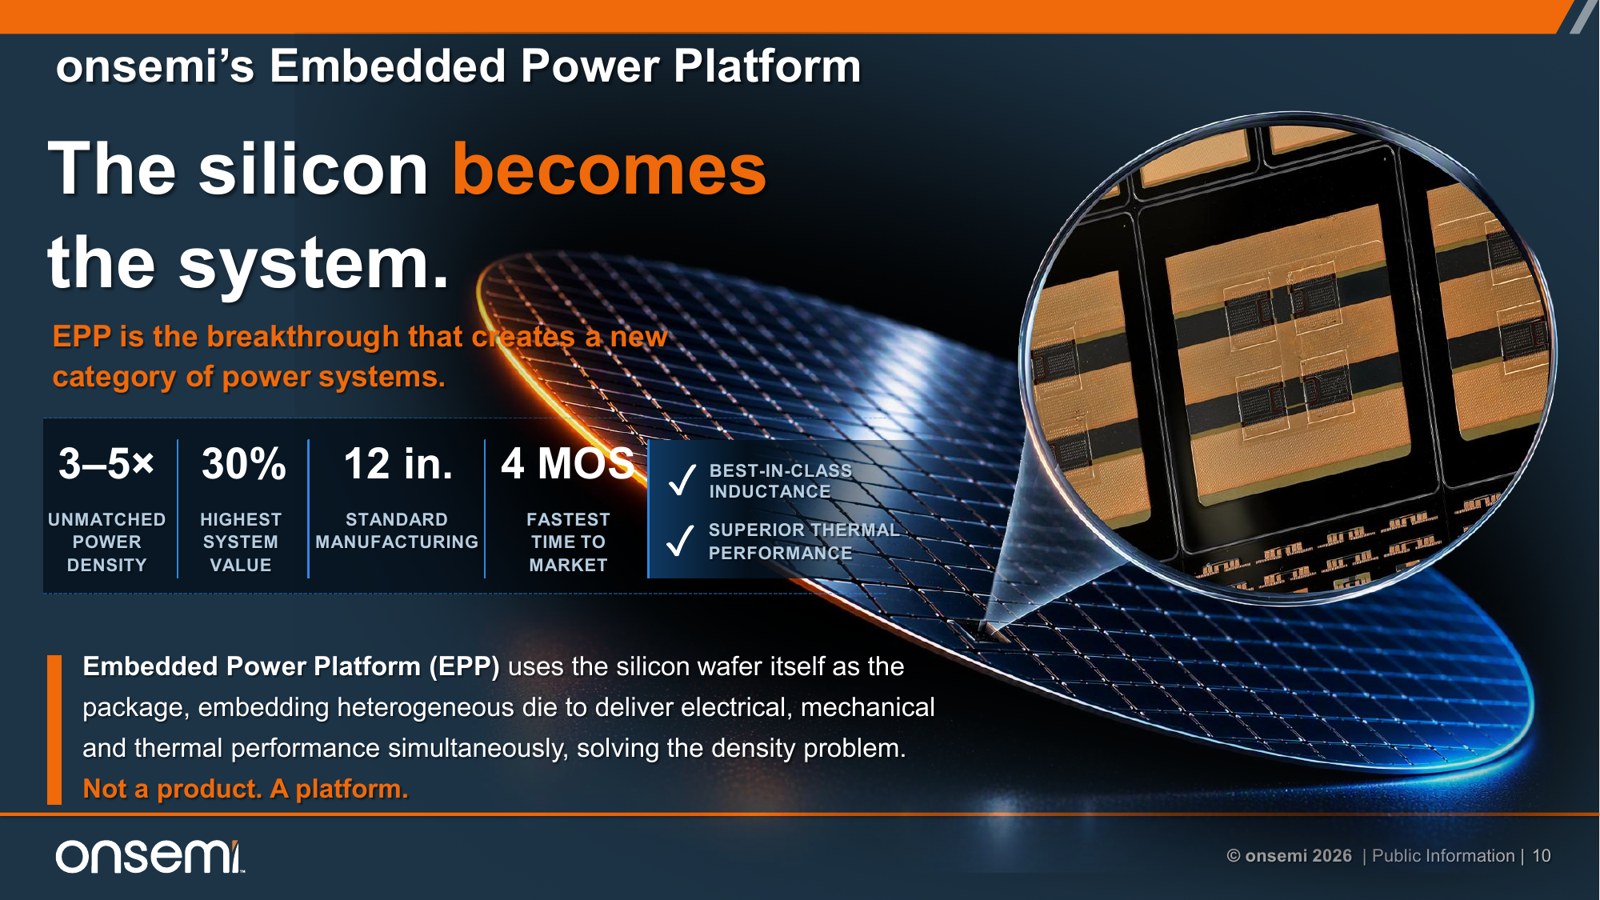
發表之後客戶對這個平台的興趣讓我們很滿意,也加強了我們的信念:功率密度在汽車、AI 資料中心與工業應用上會是越來越重要的差異點。EPP 已經對這些市場的 alpha 客戶送樣,採用我們在 East Fishkill 的 12 吋矽製程生產。今天我們也很高興宣布收購 Ferric,把我們的能力延伸到整合式電壓調節器(integrated voltage regulator,IVR),讓我們在下一代 AI 處理器的供電上居於領先地位。隨著 AI 處理器功率需求持續提高,IVR 把完整的電源調節器,包括控制器、功率開關、電容與磁性元件,整合在一個很薄的封裝裡,並放在更靠近 GPU 的位置,減少功率損耗,從核心解決功率密度問題。
Ferric 擁有業界最具吸引力的 IVR 方案,效率與暫態響應表現業界領先,體積非常精巧,Z 軸高度(Z-height)同級最佳。我們預期 Ferric 會提升我們在 AI 資料中心電源樹中 Vcore 這一段的市占。這對 onsemi 是延續到 2030 年以後的多年機會,我們把 2030 年 AI 資料中心營收目標上調 US$500M,至超過 US$3B。
接著談工業業務,AI 的光環效應(AI halo)正把動能帶到資料中心本身之外。我們與包括 Sungrow(陽光電源)、Sineng(上能電氣)在內的多家領先客戶擴大了碳化矽 EliteSiC 與 IGBT 混合模組的設計採用,帶動因素是我們上一季推出、效率達 99.3% 的平台。工業業務中,我們也在機器人與實體 AI(physical AI)看到越來越強的動能,我們在功率與感測上的能力和 Synaptics 高度互補。
第一人稱視角(first-person view,FPV)無人機的需求,帶動我們 2MP 與 8MP Hyperlux 影像感測器出貨增加,我們正與超過 10 家領先的無人機製造商合作。我們持續在機器人市場分散布局,已在功率、連接與感測上拿下多家美國領先人形機器人廠商的新設計。感測方面,我們正推進間接飛時測距(indirect time-of-flight,iToF)技術,提供 1 毫米的世界級深度解析度,比競爭方案好最多 10 倍,讓機器人具備與實體世界互動所需的精準深度感知。隨著實體 AI 規模化,這些應用把我們在功率與感測的多項核心能力結合在一起,為 onsemi 創造可觀的新含量機會。
接著談汽車,我們持續在所有區域贏得新的客戶設計。隨著產業走向電動化、更高階的自動駕駛與軟體定義汽車,我們在新產品上的投資讓單車含量隨架構演進最高可達 US$2,000。這些轉變為 onsemi 帶來多個含量成長方向,即使在 SAAR(季節調整後年化汽車銷售量)相對持平的情況下也是如此。在北美電動車市場,我們持續在牽引逆變器(traction inverter)設計與新的車載充電器平台上提升市占,另外以 Treo 平台為基礎的 10BASE-T1S 也已開始量產爬坡。在歐洲車廠,隨著他們開始轉向 48V 區域架構(zonal),我們擴大了整個功率產品組合的設計採用。在中國,我們持續擴大在高階車廠 900V 電動車上的領先地位,新拿下 NIO 旗艦轎車,以及 Geely 旗下 ZEEKR 快速成長的出口車款的 1,200V 碳化矽牽引逆變器案子。
展望未來,我們對業務軌跡越來越有信心。AI 資料中心持續快速擴張,汽車與工業需求改善,加上含量提升與新平台,形成多個成長方向。這些趨勢都匯聚在 onsemi 具差異化的智慧功率與感測領域,而紀律的執行讓我們能把成長轉化為更強的獲利與現金產生能力。感謝全球員工持續的專注與執行,他們的努力讓我們能為客戶交付成果、為股東創造價值。接下來請 Thad 說明財務結果與第四季財測的細節。
財務長 Thad Trent:財務說明與展望
謝謝 Hassane。我們相信復甦的動能正在增強,我們的體質也比前幾季根本性地更強:更多的含量、更大的市場機會,以及明顯更高的獲利能力。大部分的重活與投資已經完成,我們有條件把營收成長轉化為獲利與自由現金流成長。第三季的財務結果持續反映這一點。第三季營收 US$1.72B,高於財測中位數,季增 7%。非 GAAP 毛利率季擴張 190 個基點至 41.2%,非 GAAP EPS US$0.90,年成長速度是營收的四倍。我們在投資人日談過,我們一貫在主要市場轉折點之前投資,以內部方式建立能力,再透過策略性併購補強,加快上市時間。
AI 資料中心就是明顯的例子。隨著架構演進,我們持續強化在整個電源樹上的能力,讓 onsemi 能掌握更多機會。今天我們宣布以 US$600M 收購 Ferric,另有最高 US$175M 與營收里程碑掛鉤的盈利能力付款(earnout)。如 Hassane 所說,Ferric 讓我們在下一代 AI 處理器的供電上居於領先地位。我們預期 Ferric 會提升我們的營收成長與毛利率目標,規模化後增厚 EPS,近期沒有重大財務影響。這是多年的機會,讓我們把 2030 年 AI 資料中心營收目標上調 20% 至超過 US$3B,之後還會持續加速。交易預計在第四季完成,仍需符合一般成交條件。收購的更多細節已公布在投資人關係網站。
接著談第三季營收。第三季營收 US$1.72B,季增 7%、年增 11%,比財測中位數多 US$22M,成長來自工業與 AI 資料中心。汽車營收 US$777M,季減與年減各 1%,季減主要是因為供給重新分配到 AI 資料中心與工業。我們預期第四季汽車營收季減高個位數百分比,反映供給持續重新分配,以及客戶交貨的時程安排。隨著供給上線,第一季預期會回到正常水準。工業營收 US$467M,季增 10%、年增 9%,強勁來自能源基礎設施、工廠自動化與整體工業市場。
我們預期第四季工業營收季增十幾個百分比。AI 資料中心營收 US$180M,季增 39%、年增 175%。需求持續加速,我們現在預期 2026 年 AI 資料中心營收約 US$620M,第四季季增約十幾個百分比(mid-teens)。2027 年,我們預期在更高的基期上翻倍。請注意,從本季開始,我們強化揭露,把 AI 資料中心營收列為第四個市場分部單獨報告,讓這個 onsemi 的重要成長動力更透明。各位可以在投資人關係網站的補充資料與 10-Q 中看到。
排除 AI 資料中心之後,其他終端市場分部營收 US$299M,季增 11%、年增 10%,原因是無線通訊分部的正常季節性。我們預期第四季其他營收分部季增高十幾個百分比。依事業群來看,電源方案事業群(Power Solutions Group,PSG)營收 US$890M,季增 7%、年增 21%;類比與混合訊號事業群(Analog and Mixed-Signal Group,AMG)營收 US$597M,季增 9%、年增 2%;智慧感測事業群(Intelligent Sensing Group,ISG)營收 US$235M,季增 3%、年增 2%。
毛利率方面,GAAP 毛利率 41.4%,非 GAAP 毛利率連續第五季擴張至 41.2%,原因是今年稍早的產能利用率改善,以及有利於新產品的組合。利用率持平在 83%。我們預期第四季維持類似水準,進入 2027 年後隨需求訊號改善而提高。我們的 Fab Right 策略仍是長期利潤率機會的重要來源。第三季我們完成先前宣布的菲律賓一座後段廠出售,Mountaintop 晶圓廠的出售也按計畫在 2027 年底前完成。我們的營運據點更聚焦、更有效率,隨時間創造更多毛利率擴張空間。GAAP 營業費用 US$335M,非 GAAP 營業費用約 US$310M。GAAP 營業利益 US$378M,占營收 22%。
非 GAAP 營業利益 US$400M,占營收 23%。GAAP 淨利 US$314M,非 GAAP 淨利約 US$354M。GAAP 稅率 21%,非 GAAP 稅率 15%。GAAP 股數約 397M 股,GAAP EPS US$0.79;非 GAAP 股數約 392M 股,非 GAAP EPS US$0.90。資產負債表方面,季末現金與短期投資約 US$4.4B,總流動性 US$5.9B,包括 US$1.5B 未動用的循環信用額度。營業現金流 US$516M,自由現金流 US$489M,占營收 28%。資本支出 US$28M,占營收 1.6%,我們預期全年資本支出約占營收 2%。
庫存季增 US$22M,但以天數計季減 6 天至 186 天。策略性庫存持續消化,第三季減少 7 天;基礎庫存增加 1 天,以支援更高的需求。通路庫存週數從第二季的 10.1 週降到 9.9 週,終端銷售(sell-through)持續支撐健康的通路與大眾市場成長。第三季我們買回 US$20M 股票,受限於與 Synaptics 收購及重新議約相關的交易限制,買回活動有限。
接著提供第四季非 GAAP 財測的重點。提醒各位,今天的新聞稿附有 GAAP 與非 GAAP 財測的明細表。我們預期第四季營收介於 US$1.715B 到 US$1.815B,以中位數計季增 2.5%,高於季節性。我們預期非 GAAP 毛利率介於 41.5% 到 43.5%,其中包含約 US$8M 的股票薪酬,以中位數計季擴張 130 個基點。非 GAAP 營業費用預期介於 US$303M 到 US$318M,包含約 US$34M 的股票薪酬。我們預期非 GAAP 其他收入約為有利的 US$27M。我們預期非 GAAP 稅率維持 15%,非 GAAP 稀釋股數約 392M 股。由此得到非 GAAP EPS 介於 US$0.95 到 US$1.07,資本支出預期介於 US$40M 到 US$50M。第四季展望反映持續的需求動能,也是我們營運模式再向前邁進的一步。
依目前的能見度,我們預期這股動能會延續到 2027 年,隨著差異化產品規模化,以及更有效率的營運模式效益顯現,營收持續成長、毛利率持續擴張。展望未來,這個機會不只是需求復甦。我們建立了一個獲利與現金流潛力明顯更大、體質更強的業務:產品組合更聚焦,製造據點更有效率,成長路徑也更節省資本。邁向年底,我們的優先順序很清楚:執行眼前的需求、讓差異化平台規模化,並掌握前方的大型市場機會。我們相信我們有條件實現持續成長與利潤率擴張,為股東創造長期價值。接下來請 Daniel 開放提問。
主持人:提醒各位,請每人限一個問題和一個追問。
Q&A 1:Vivek Arya(Bank of America Securities)|回答:Hassane El-Khoury、Thad Trent
主持人:第一個問題來自 Bank of America Securities 的 Vivek Arya。
Vivek Arya:謝謝回答我的問題。Hassane,你們在第二季、第三季,甚至第四季,某種程度上合理地降低了汽車的比重,我聽到第四季是季減高個位數。但你們又說明年汽車會回到長期目標的成長,我想大約是 9% 或 10%。我好奇的是,少供應這個市場,長期會不會有市占上的影響?明年要讓這個市場重新成長,額外的供給從哪裡來?
Hassane El-Khoury:好。首先我想更正你用的字眼。我們沒有降低汽車市場的比重。汽車仍是策略性的終端市場,即使在投資人日提出的五年展望中,汽車仍是最大的市場,這一點不會改變。你現在看到的,也就是本季與下一季我們提示的情況,是短期性質,而且是供給驅動的,不是策略驅動的。意思是我們沒有失去市占,因為如我在開場談話所說,我們和車廠密切合作,支援他們所有終端需求。
我們暫緩的,是在和他們溝通並取得共識之後,他們原本希望在這幾季進行的補庫存。隨著供給上線,我們會在第一季恢復出貨。
我們在受限的技術上一直都有供給上線或增加供給的計畫,但各位也看到,工業與 AI 資料中心的表現甚至超過我們的財測與預期。短期內我們決定稍微調整組合,但那不是策略性決定。我們的策略和投資人日說的一樣。這就是為什麼我們重申 2027 年恢復成長,這也說明沒有市占流失。這純粹是補庫存,不是終端需求,而且是短期的。
Vivek Arya:了解。追問一下,Thad,能不能說明第三季到第四季毛利率的正反因素,包括量、組合與利用率?然後概念上,如果明年汽車與工業依你們設定的長期成長率成長,資料中心可能翻倍,2027 年毛利率擴張的潛力該怎麼看?謝謝。
Thad Trent:Vivek,我們的毛利率拆解沒有改變。第四季毛利率擴張最大的驅動因素是利用率提升。請記得,這是兩季前的利用率改善,所以現在才開始看到。另外也開始看到一點漲價的效果:投入成本上漲的逆風我們已經吸收了,所以接下來會看到部分漲價效果反映出來。但每提升 1 個百分點利用率,帶來 25 到 30 個基點毛利率改善,這個算法依然成立,進入 2027 年也一樣。如我在開場談話所說,我們預期進一步成長、進一步提升利用率,這會在全年持續帶來利潤率擴張。
營收成長當然也有幫助。另一個真正開始發揮作用的是新產品,帶來有利的組合,我們在第三季已經看到,新產品以較好的利潤率開始爬坡,這會是很好的順風。還有一點來自 Fab Right,也就是我們宣布出售的那座後段廠,2027 年會看到一點效果,2028 年 Mountaintop 廠的效果會更多,這也是往後很好的順風。
Q&A 2:Blayne Curtis(Jefferies)|回答:Hassane El-Khoury
主持人:下一個問題來自 Jefferies 的 Blayne Curtis。
Blayne Curtis:嗨,謝謝讓我提問。延續上一題,我假設汽車在 12 月這一季本來應該是成長的,現在卻是季減高個位數。我想了解 12 月這一季原本可能已經發生多少補庫存,也好奇你們是否看到這些趨勢在增加。
Hassane El-Khoury:是的,趨勢在增加。因為這是補庫存,不是終端需求,所以之後會有一次追趕。終端需求我們都在支援,這部分沒有變化,你可以在上面再加一些季節性。但補庫存的需求不會消失,所以隨著供給上線,你會在第一季看到它恢復。你可以把它想成純粹是季度間的時間差。我們沒有提供第一季財測,但到第一季時你會看到,如果正常化來看,其中一部分原本會在第四季出現。我一向說,不論是汽車還是我們服務的其他市場,我不看季比,也不會從中解讀什麼。
我看的是趨勢,以及我們做的決定。所以我對我們在汽車上的決定完全沒有疑慮。這些是公司為了服務第三季與第四季在工業與 AI 資料中心增加的需求,所應做的正確決定。從 2027 年開始,我們會回到正常的供需,2027 年接下來的時間,你會看到我們再度達成長期目標。
Blayne Curtis:謝謝。資料中心業務 2027 年再翻倍相當驚人,想知道你們能否大致說明背後的驅動因素。
Hassane El-Khoury:大方向就是整個電源樹。我已經講了好幾季,我們在電源樹上從高壓一路到核心都在拿設計案。這些案子已經開始上線並產生營收,我們已經從設計導入(design-in)走到設計採用(design win),現在變成營收。客戶廣度方面,我們過去提過一些客戶,有些客戶各位大概猜得到是誰;這涵蓋整個電源樹,包括我們直接在運算廠商的主機板上,也包括 PSU 等供應鏈,我們在過去幾次 earnings call 都提過。這些都開始成熟。
我們在第三季又讓幾個案子開始爬坡,我們在投資人日也暗示過,現在都實現了。這真的就是執行、執行,但更重要的是,我們過去幾年推出的新產品開始交付,這波爬坡會延續到 2027 年;此外還有我們現在正在拿設計案、會在 2027 年轉為營收的新產品。我要強調,2027 年翻倍是以我們今天說的更高基期為基礎,所以 2027 年比我們 90 天前的預期還要高。
Q&A 3:Joe Quatrochi(Wells Fargo)|回答:Hassane El-Khoury、Thad Trent
主持人:下一個問題來自 Wells Fargo 的 Joe Quatrochi。
Joe Quatrochi:謝謝回答我的問題。延續剛才的話題,你們上調 2030 年營收目標的那 US$500M,全部來自收購,還是也有部分來自 90 天前以來基礎業務的增加?
Hassane El-Khoury:這和收購有關。
Joe Quatrochi:好,謝謝。追問一下,考量這次收購和 Synaptics 收購的現金支出,你們也在為此籌措部分債務,自由現金流的運用與資本回饋該怎麼看?
Thad Trent:Joe,Ferric 收購我們會用資產負債表上的現金。Synaptics 收購完成後,我們會專注在降低槓桿,那會是第一優先,當然是在投資業務之後。我們會專注在這裡,也會隨時間伺機買回股票,但目標是快速降低槓桿。
Q&A 4:Tom O'Malley(Barclays)|回答:Hassane El-Khoury、Thad Trent
主持人:下一個問題來自 Barclays 的 Tom O'Malley。
Tom O'Malley:嗨,謝謝回答我的問題。第一個問題是工業。9 月這一季看起來遠高於季節性,進入 12 月這一季看起來又是非常強的結果。工業裡有沒有哪個垂直領域表現特別好?下半年的數字相當亮眼。
Hassane El-Khoury:我會點出我們常說的 AI 光環效應,也就是任何與能源相關的東西,從電網到 AI 資料中心。AI 資料中心圍牆之外的所有東西都非常強,比我們預期的更好。整體工業也因 PMI(採購經理人指數)改善而好轉一些。但如果你問超出預期與展望主要來自哪裡,真正的原因是我們在投資人日強調的 AI 光環效應如預期出現,而且短期內更高,這就是我說要優先服務它、先於其他市場的原因。
Thad Trent:補充一下,整體工業大約占工業總營收的 40%,我們在那裡也看到強勁表現,我想就是因為 PMI 在改善。
Tom O'Malley:了解。Thad,第二個問題,你們說汽車營收稍弱是因為供給重新分配,以及客戶交貨的時程安排。但看起來利用率持平。你們是缺外部零組件嗎?因為如果拿不到更多供給,我會預期利用率繼續上升,你們卻說要等到明年。能不能說明一下這個動態,限制在哪裡?
Thad Trent:請記得,今天從產線出來的,是兩季前、我們利用率還在 77% 時的產出。上一季我們在 83%,進入第四季也是 83%。所以這是我們隨著晶圓廠與後段的生產週期,追上那批供給的過程,也就是供給上線的地方。供給限制在特定區域的特定產線,不是全面的,不然我們當然會把利用率再往上拉。但展望明年,隨著所有終端市場的需求持續增強,我們會提高利用率。
Q&A 5:Garv Saini(代表 StoneX 的 Gary Mobley)|回答:Thad Trent、Hassane El-Khoury
主持人:下一個問題來自 StoneX 的 Gary Mobley。
Garv Saini:嗨,我是 Garv Saini,代表 StoneX 的 Gary Mobley 提問,謝謝回答我的問題。我想具體問毛利率拆解中的利用率槓桿。你們設定的 53% 毛利率目標,大約一半的路徑來自利用率。考量重組與折舊的變化,從現在開始每一塊錢營收的增量毛利率該怎麼看?
Thad Trent:第三季的結果可以這樣看:裡面大約有 450 個基點的產能利用不足費用。同樣要回到第一季 77% 的利用率來看。如果從那裡提升到我們大概的高點 92%、93% 左右,用每 1 個百分點 25 到 30 個基點去算,就得到那 450 個基點。幫大家走一遍從這裡到 53% 的路徑:大約 450 個基點來自利用率提升,225 個基點來自 Fab Right,我剛才談過我們在那方面的行動。
另外 400 個基點來自組合與新產品,我已經說過我們開始看到它反映在損益表上,明年會看到更多。最後一塊是我們一直在漲價,但還沒有完全反映在損益表上,所以那裡還有一點順風。全部加起來,就差不多是 53% 的長期目標。
Garv Saini:了解,謝謝。你們剛才也談到 2027 年的新產品爬坡,想深入了解它們在明年的貢獻。垂直氮化鎵、EPP 與 Treo 這幾層過去不存在的新營收該怎麼看?
Hassane El-Khoury:你會看到 Treo 持續爬坡,Treo 今年已經在貢獻營收。我們已經說過垂直氮化鎵會在 2027 年貢獻營收,之後在後段再加上 EPP。除了去年開始爬坡的 Treo,我們已經從較小的基期每年成長超過一倍,其他產品也會開始爬坡,並走類似的軌跡。
所以你可以把 2027 年的基礎想成:2025 年與 2026 年推出的新產品開始有實質貢獻,而 EPP 與垂直氮化鎵這些新推出的產品從 2027 年開始並持續往前,最後在 2030 年左右形成更成熟的新產品組合,汽車與工業的時程會有所不同。
Q&A 6:Chris Caso(Wolfe Research)|回答:Hassane El-Khoury、Thad Trent
主持人:下一個問題來自 Wolfe Research 的 Chris Caso。
Chris Caso:謝謝,晚安。第一個問題是 Ferric 收購。能不能談談這次收購在營收與設計採用方面的現況?我知道你們用它來上調 2030 年目標,但看 2027、2028 年,這個業務可以期待什麼?
Hassane El-Khoury:我現在不會提供這次收購或 2027 年的營收指引。我可以說的是,在我們的盡職調查中,從我們自己對市場的了解,各位也知道 IVR 的發展軌跡,它是 AI 運算功率越來越高的解決方案,這是第一點。我們知道整合、功率密度與 Z 軸高度的關鍵性都很重要,而 Ferric 已經在設計與平台架構層面和所有超大規模雲端業者合作。這是他們帶來的技術與能力;我們帶來的是規模、可製造性,當然還有我們在超大規模雲端業者以及運算平台的廣泛觸角。這樣的結合讓這次收購具有策略意義。
就合作進度而言,根據我們的接觸與對團隊的盡職調查,他們與所有超大規模雲端業者都有合作,而且處於非常好的位置。當然,這也帶來一支高水準的人才團隊,和我們內部的努力互補,這是雙贏。
Chris Caso:了解,謝謝。追問一下明年的資本支出與產能。如果我說錯請更正:聽起來你們現在面臨的部分供給限制,只是因為今年稍早沒有提早投片,現在正在追趕。如果是這樣,進入明年你們的產能狀況如何?你們認為有足夠產能滿足明年看到的市場嗎?從這裡出發,明年應該預期多少資本支出?
Thad Trent:Chris,我覺得這樣描述很公允,這是一次追趕,這也是 Hassane 說這是暫時性的原因。我們會在第一季追上。依我們目前的展望,我們有需要的產能,甚至還能因應高於展望的需求。所以進入 2027 年,我不認為我們會接近產能上限。今年我們的資本支出強度約占營收 2%,我預期明年約 5%,符合我們的長期模型。這讓我們不只能投入維護性資本支出,也能在某些可以提高產出的特定產線增加一些產能。
我們相信,面對一個 2027 年及之後都會成長的市場,就上線產能來說,我們處於非常好的位置。
Hassane El-Khoury:補充一下,我們說會在第一季幫助追趕的那些產能,你可以把它想成產能已經到位、投資已經完成。它只是會上線,並在 2027 年交付。這不是我們還要往前規劃的東西,而是我們已經做完、只是因為時間差才剛要取得效益的東西。
Q&A 7:Jim Schneider(Goldman Sachs)|回答:Hassane El-Khoury、Thad Trent
主持人:下一個問題來自 Goldman Sachs 的 Jim Schneider。
Jim Schneider:午安,謝謝回答我的問題。Hassane,能不能描述一下 OEM 客戶在補庫存上的意願或興趣?你在開場談話中提到,對汽車客戶你們不支援補庫存,只支援終端需求的增加。能不能大致說明這些客戶的狀況,以及更廣泛的 OEM 客戶在資產負債表上增加庫存的情形?謝謝。
Hassane El-Khoury:首先,我會說這是特定 OEM 的情況,不是所有 OEM 的行為都一樣,所以我只能談我們接觸過、而且有需求的那些。他們看見了形勢:AI 與工業在復甦,他們試著先下單,避免在產能與產能限制上被卡住,因為他們看到的是全面性的狀況,不只是我們看到的功率半導體,還包括類比、運算,當然還有記憶體。所以他們在看 2027 年的計畫,想要有一套業界所說的營運持續計畫(business continuity plan,BCP)。
這些是我們和策略性 OEM 一起制定的策略計畫,坐下來弄清楚他們的產能與拉貨速度,我們再提前生產。這是在量產爬坡之前補庫存的標準程序。這就是為什麼我們和他們溝通,我們不會在第三季和第四季把它全部生產出來,這是我們做的決定。我們會持續依需求出貨,知道他們的積壓訂單已經入帳,我們會服務這些訂單,這也是我們建立新產能模型的依據。所以這是暫時性、短期的,我們會在 2027 年追上。
Jim Schneider:謝謝。追問一下,剩下的「其他」類別,即使把資料中心拿出來重新分類,成長看起來依然非常好。能不能談談剩下這個類別的驅動因素,這個成長率能否延續到 2027 年,為什麼?謝謝。
Thad Trent:其他類別我們是以伺機的方式參與。開場談話中我們說過,第三季是無線通訊終端市場的季節性,它也在這個類別裡。看第四季,我們有一個大客戶在爬坡一個專案,所以有點不平均,這就是第四季季增高十幾個百分比的原因。進入明年,不,我不預期它會以那個速度成長。我認為 AI 資料中心、汽車與工業會成長得快很多,而其他類別會回到比較接近歷史正常的成長率,因為我們會聚焦在其他市場。
順帶一提,我說的第四季爬坡是在外部代工生產的,所以不會對我們的產能有影響,這也是我們能支援它的原因。
Q&A 8:Tyler Bomba(代表 Baird 的 Tristan Gerra)|回答:Hassane El-Khoury
主持人:下一個問題來自 Baird 的 Tristan Gerra。
Tyler Bomba:嗨,我是 Tyler Bomba,代表 Tristan 提問,謝謝回答我的問題。工業的強勁裡有沒有包含補庫存?你們說汽車不允許補庫存,我們好奇工業看到的情況。
Hassane El-Khoury:沒有。工業的強勁真的來自 AI 光環效應,如我在先前的回答所說。AI 光環效應方面,我們看得到終端產品出貨到市場上。我們看到的不只是我們賣給客戶的出貨,還有客戶賣給他們終端客戶的出貨。各位看那些做「電網到資料中心」的大型工業公司,已經公布的都交出了非常好的一季,我們從他們在建置的東西上也看到這一點。所以當我說產能分配給真正的終端需求,指的是實際部署到現場的東西。那不是補庫存,純粹是需求增加,而且正以最快速度安裝到終端現場。
Tyler Bomba:好的。追問一下,2027 年碳化矽成長的地域組合該怎麼看?新平台與含量提升的貢獻,相對於電動車產量本身的復甦,各占多少?
Hassane El-Khoury:我認為非常廣泛。電動車方面,中國當然仍是碳化矽的強勁需求來源。但碳化矽的大幅成長與新產品,也來自北美的 AI 資料中心,尤其是我在開場談話中特別點出的 JFET,主要用在 AI 資料中心。所以我會說,在電動車已經做到地域與終端客戶分散之後,我們現在又為碳化矽加上一個非常廣、以 AI 為主的分散市場,橫跨應用、客戶與地域。
Q&A 9:Tore Svanberg(Stifel)|回答:Hassane El-Khoury
主持人:下一個問題來自 Stifel 的 Tore Svanberg。
Tore Svanberg:謝謝。Hassane,我想回到你提到的營運持續計畫。我們都知道 AI 資料中心的產能會緊一段時間。我好奇是什麼讓汽車 OEM 現在願意補庫存?這一定代表他們的需求真的開始加速,還是我理解錯了?
Hassane El-Khoury:我不知道是不是加速,但我認為他們確實有在推進的需求。請記得,對我們來說重要的不只是 SAAR,而是含量。如各位在開場談話聽到的,歐洲正轉向 48V 與區域架構,這從含量的角度創造更高的需求機會,不一定是車輛數量。電動車占比更高,含量也更多。所以我們所說的需求是含量。當我們說回到長期模型,也就是比 SAAR 高出高個位數的成長,指的就是這個。OEM 就是依此下單:他們看到的是新平台的含量成長,不一定是 SAAR 或車輛數。這一點我想說得很清楚。
對我們來說,庫存就是車上的含量。
Tore Svanberg:這很有幫助。追問 Ferric,現在很多公司都在 IVR 卡位,能不能分享一下 Ferric 的獨特之處?我知道你們的簡報提到更好的磁性元件、更小的面積等等。還有什麼可以分享的,說明他們的技術為什麼相對於其他公司是勝出的組合?謝謝。
Hassane El-Khoury:如果想想一個 IVR 方案要可行,最終需要什麼:散熱、機構與電氣三方面。電氣方面,我們知道 Ferric 的暫態表現優於市場上任何方案,這涵蓋了電氣。這很重要,因為高階處理器帶來動態負載,暫態很多,電壓必須跟著調節或反應。所以它的電氣表現優於同業或競爭者。接著是機構面,也就是功率密度,這方面有其他不一定採用磁性元件的方案。
市場上也有其他創新的方案,但 Ferric 的方案結合電與磁性元件再加上控制器,在面積上密度最高,Z 軸高度也最精巧。大家的 Z 軸高度大約在 2.5 毫米,Ferric 遠遠勝過。這在談真正的整合,特別是 IVR,而不是放在封裝外面等等的時候極為重要,這是關鍵。最後是散熱。有了前兩項帶來的效率,散熱就變成 GPU 或運算廠商比較不需要煩惱的問題。把這三個條件畫成文氏圖,Ferric 就在正中間。這就是我們喜歡它的原因,也是我們想要這個資產,而不是去和其他方案比較的原因。
結語
主持人:問答時間到此結束,現在請總裁暨執行長 Hassane El-Khoury 做結語。
Hassane El-Khoury:謝謝各位的提問。我們專注在挑戰越來越難、而我們的差異化最重要的領域。功率密度在 AI 資料中心、汽車與工業都變得關鍵,我們在高壓技術、以 Treo 為基礎的方案與 EPP 上的投資,讓我們能在元件、平台與系統層級解決這些挑戰。結合營運模式中的槓桿,我們相信這讓我們能推動有獲利的成長、更強的現金產生能力與長期股東價值。謝謝大家今天參加。
主持人:今天的會議到此結束,感謝參與,現在可以離線。
長期解讀(以下為個人觀點,非管理層說法)
跟 2026Q2 earnings call(2026-08-03)相比,改變了什麼
- AI 資料中心從「成長最快」變成「獨立揭露的第四個市場」:第三季 AI 資料中心營收 US$180M、季增 39%,2026 年預期上修到約 US$620M,2027 年在更高基期上再翻倍。管理層用 Google 平台的量產出貨、OCP 上的 800V 轉 6V 垂直氮化鎵方案,以及已開始貢獻營收的碳化矽 JFET,說明 onsemi 從 PSU 走到處理器旁 Vcore 的電源樹布局。
- 汽車成為短期的調節閥:汽車營收季減 1%,第四季再季減高個位數。Hassane El-Khoury 在問答中三次強調這是供給驅動、不是需求或市占問題,並把 2027 年恢復長期目標當作「沒有市占流失」的證明。這個說法要在 2027 年第一季汽車營收是否明顯回升時驗證。
- 毛利率靠利用率回補,下一段靠組合與定價:非 GAAP 毛利率從 2Q26 的 39.3% 升到 41.2%,第四季中位數 42.5%。Thad Trent 把通往 53% 的路徑拆成利用率約 450 個基點、Fab Right 約 225 個基點、新產品組合約 400 個基點,再加上漲價。這代表毛利率擴張的前半段相對機械化,後半段要看 Treo、垂直氮化鎵與 EPP 是否如期成為有規模的營收。
- 資本配置從買回轉向併購與降槓桿:第三季只買回 US$20M 股票;Synaptics 改為約 US$5.7B 現金收購,加上 Ferric 的 US$600M,管理層明說交易完成後第一優先是降槓桿。2027 年資本支出強度從約 2% 回到約 5%。
長期論述的三個支點
- 功率密度是 AI 基礎設施的下一個瓶頸:簡報估計 AI 機櫃從今天約 120kW、onsemi 每機櫃約 US$15K 的機會,走到 2030 年 600kW–1MW、每機櫃約 US$115K 的機會;這是公司自己的估計,會受 800V 高壓直流的導入速度影響。如果 800V 架構如期普及,碳化矽、氮化鎵與固態斷路器的含量會從電動車延伸到資料中心,onsemi 在電動車累積的碳化矽產能就有第二個大型市場。
- Vcore 與 IVR 是最難、也最有價值的一段:處理器旁的供電競爭者多、技術門檻高。Ferric 的 IVR 若能在 2028–2030 年進入主流 GPU 或客製化加速器封裝,onsemi 就從「電源樹外圍」走進「封裝內部」;若 IVR 被其他架構取代,上調的 US$500M 目標就有落空風險。管理層沒有提供 Ferric 2027、2028 年的營收指引。
- 汽車與工業的含量邏輯沒有改變:單車含量最高 US$2,000、48V 區域架構、900V 與 1,200V 碳化矽牽引逆變器,以及機器人與無人機的感測需求,都是「量不一定成長、含量成長」的故事。加上 Synaptics 的邊緣 AI 運算,onsemi 想把自己定位成實體 AI 的功率加感測加運算供應商,整合成效要等交易完成後幾季才看得出來。
下一季要追蹤的事
- 汽車是否在 2027 年第一季回升:第四季季減高個位數之後,第一季能否回到正常水準,以及車廠補庫存的節奏。
- AI 資料中心第四季是否季增十幾個百分比,以及 2027 年「再翻倍」的具體客戶與產品組合。
- 毛利率與利用率:第四季非 GAAP 毛利率是否落在 41.5–43.5%,2027 年利用率從 83% 往上的速度,以及漲價反映到損益表的幅度。
- Ferric 與 Synaptics 交易完成:Ferric 預計第四季完成,Synaptics 的完成時點、融資結構與降槓桿速度。
- 新產品營收化:垂直氮化鎵 2027 年開始貢獻營收、EPP alpha 客戶(包括 Subaru)的進度,以及 Treo 的成長速度。
- 資本支出:2027 年資本支出強度是否如預期回到約 5%,以及新增產能落在哪些產線。
資料來源
- onsemi 官方 Q3 2026 新聞稿與 Quarterly Investor Presentation(investor.onsemi.com,2026-11-02 發布)。
- earnings call:Quartr 提供、Stock Analysis 刊載的 onsemi Q3 2026 earnings call 逐字稿,並對照 Investing.com 逐字稿。
- 盤後股價:Investing.com 報導(2026-11-02 美東時間)。
延伸閱讀
- Intel 2026Q3:資料中心營收年增 78% 創 15 年最快,PC 修正與以色列 Fab 28 事故壓低第四季展望(Earnings Call 全文翻譯)
- Apple FY26Q4:營收年增 12%、iPhone 年增 17% 高於預期,記憶體成本壓低毛利率指引至 45–46%,iPhone Duo 供不應求(Earnings Call 全文翻譯)
- SK hynix 2026Q3:營收首破 KRW 100 兆、營業利益率 80%,HBM4 第四季成主力、長約鎖定 2027–28 年過半產能(Earnings Call 全文翻譯)
- Palantir 2026Q3:營收年增 96%、美國商業營收年增 148% 首度超越美國政府,上修全年營收指引至年增 91%(Earnings Call 全文翻譯)
- X10|2026-11-03:Marvell 併 Lumentum、Anthropic 交出財報;AI 算力需求續熱
- Amazon 2026Q3:AWS 年增 39.3% 連六季加速、backlog 達 US$578B,管理層預期 2027、2028 年 AWS 皆成長超過 40%(Earnings Call 全文翻譯)