AMD 2026Q3:資料中心營收年增 97%、Helios 開始放量,管理層預期 2027 年營收成長超過 80%(Earnings Call 全文翻譯)
站長
來源說明:財務與營運數字取自 AMD 官方 Q3 2026 新聞稿、財報簡報與 GAAP/非 GAAP 財務報表(ir.amd.com,2026-11-03 發布)。AMD 未在 IR 網站提供官方文字逐字稿,earnings call 內容譯自 Quartr 提供、刊於 Stock Analysis 的逐字稿,並對照 Investing.com 逐字稿與官方新聞稿校正數字;官方 webcast 回放可在 ir.amd.com 收聽。earnings call 於美東時間 2026-11-03 17:00(台灣時間 2026-11-04 06:00)舉行。AMD 第三季結束於 2026-09-26。產品照片取自 AMD Newsroom 官方媒體庫。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
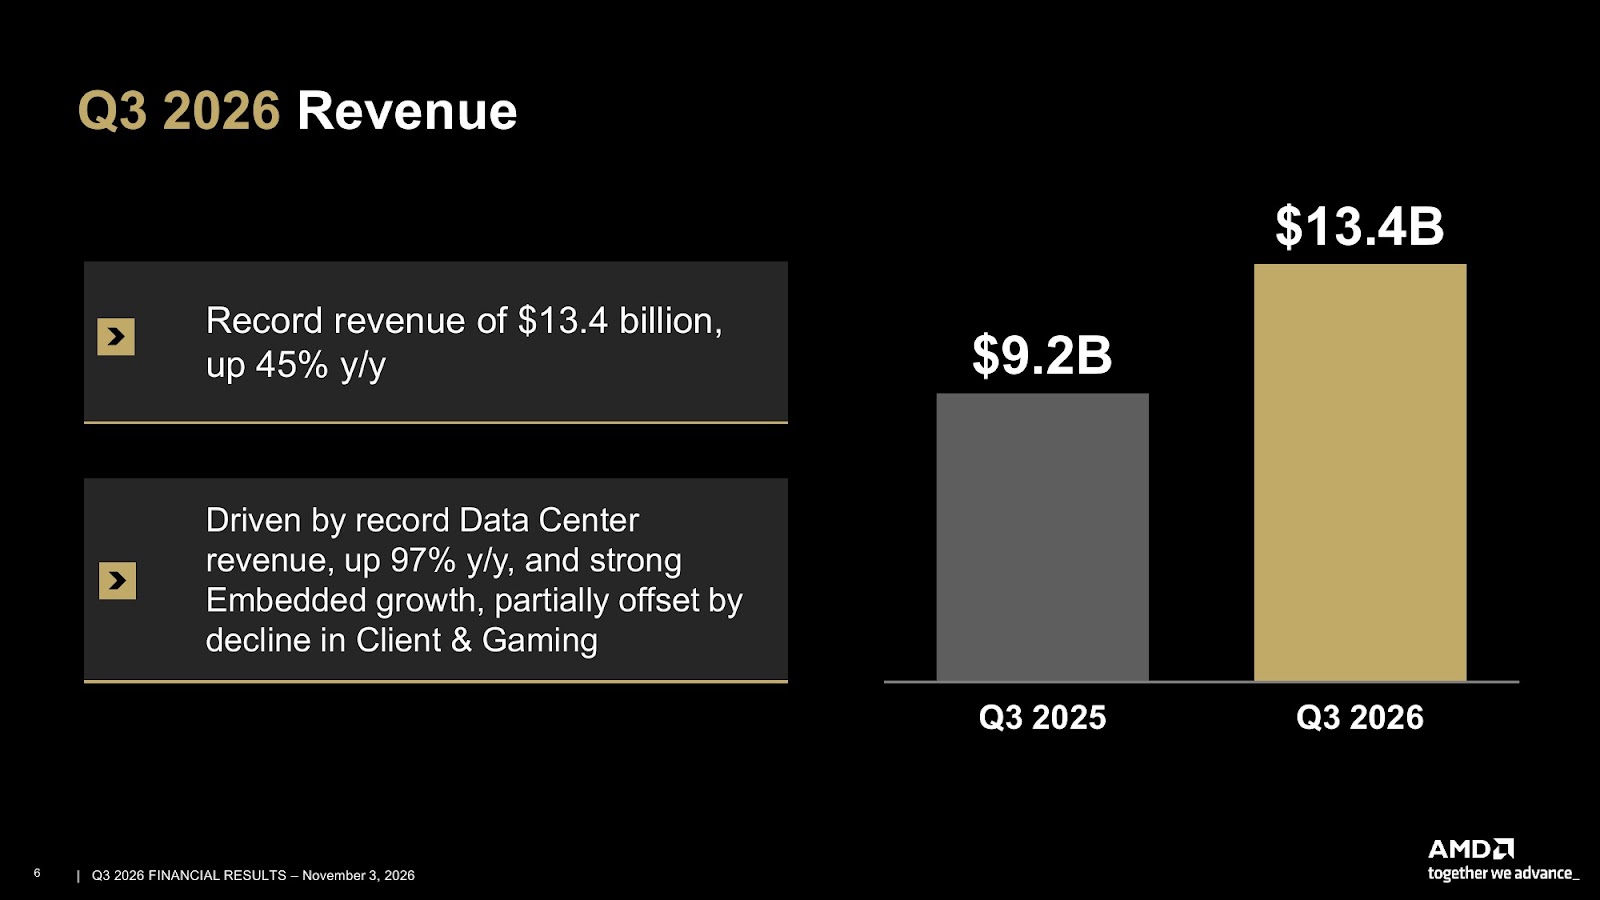
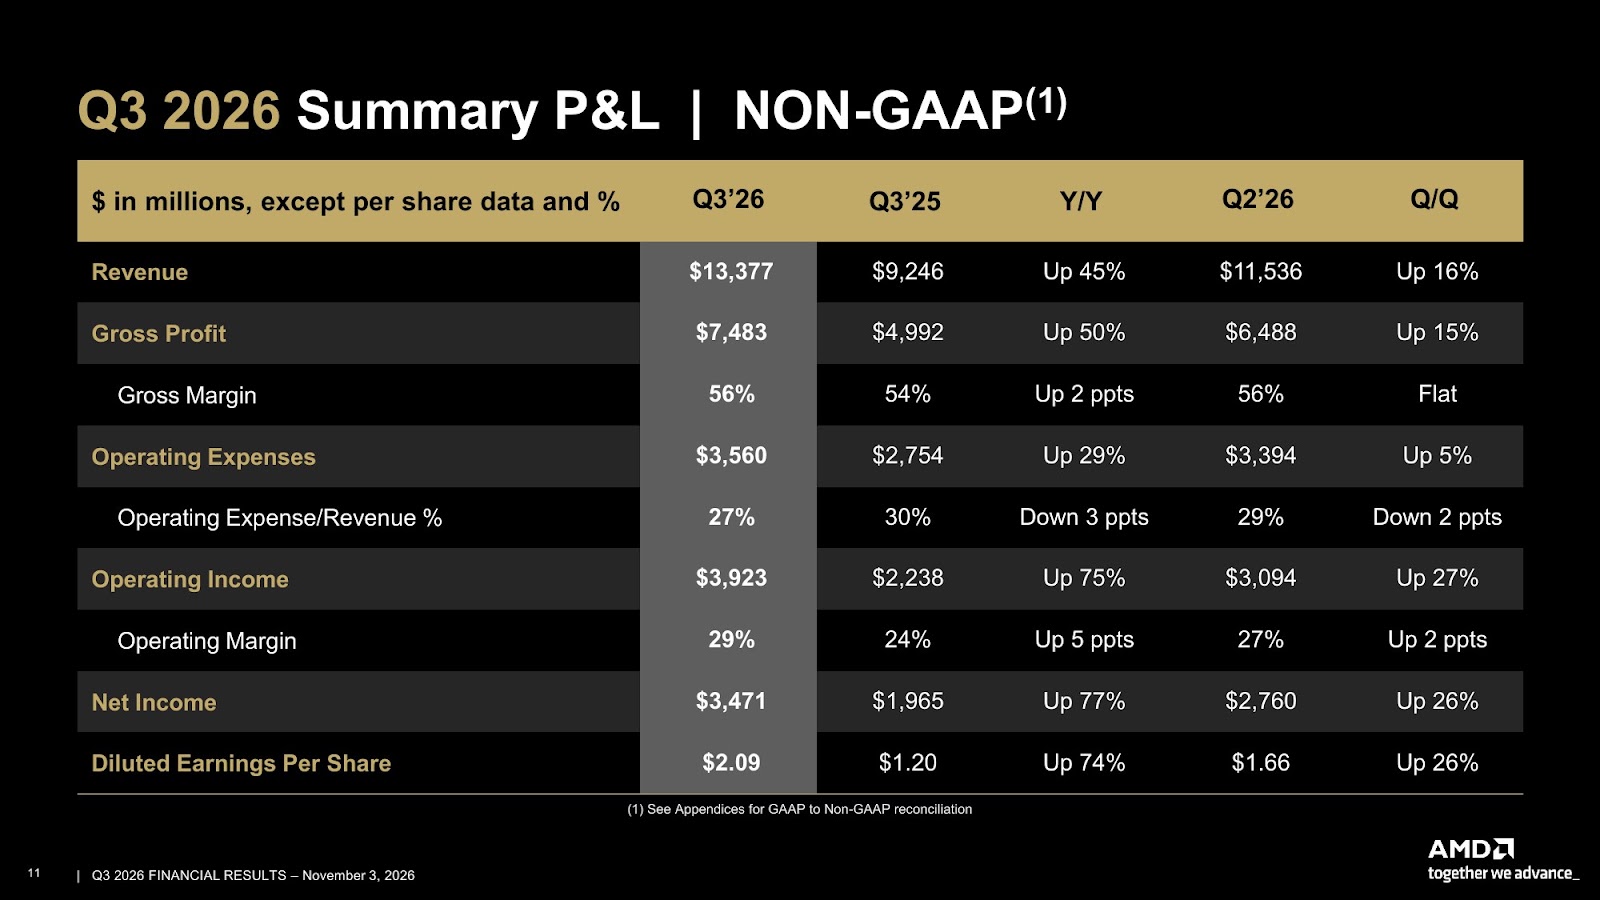
- 史上最大、最賺錢的一季,營收與 EPS 都超過財測高標:3Q26 營收 US$13,377M,年增 45%、季增 16%,高於財測區間上緣;非 GAAP 毛利率 56%,年增約 190 個基點;非 GAAP 營業利益 US$3,923M,年增 75%,營業利益率 29%(年增 5 個百分點以上);非 GAAP 稀釋 EPS(每股盈餘)US$2.09,年增 74%。GAAP EPS 為 US$1.46,含客戶認股權證(warrant)公允價值變動的非現金費用 US$1,097M。
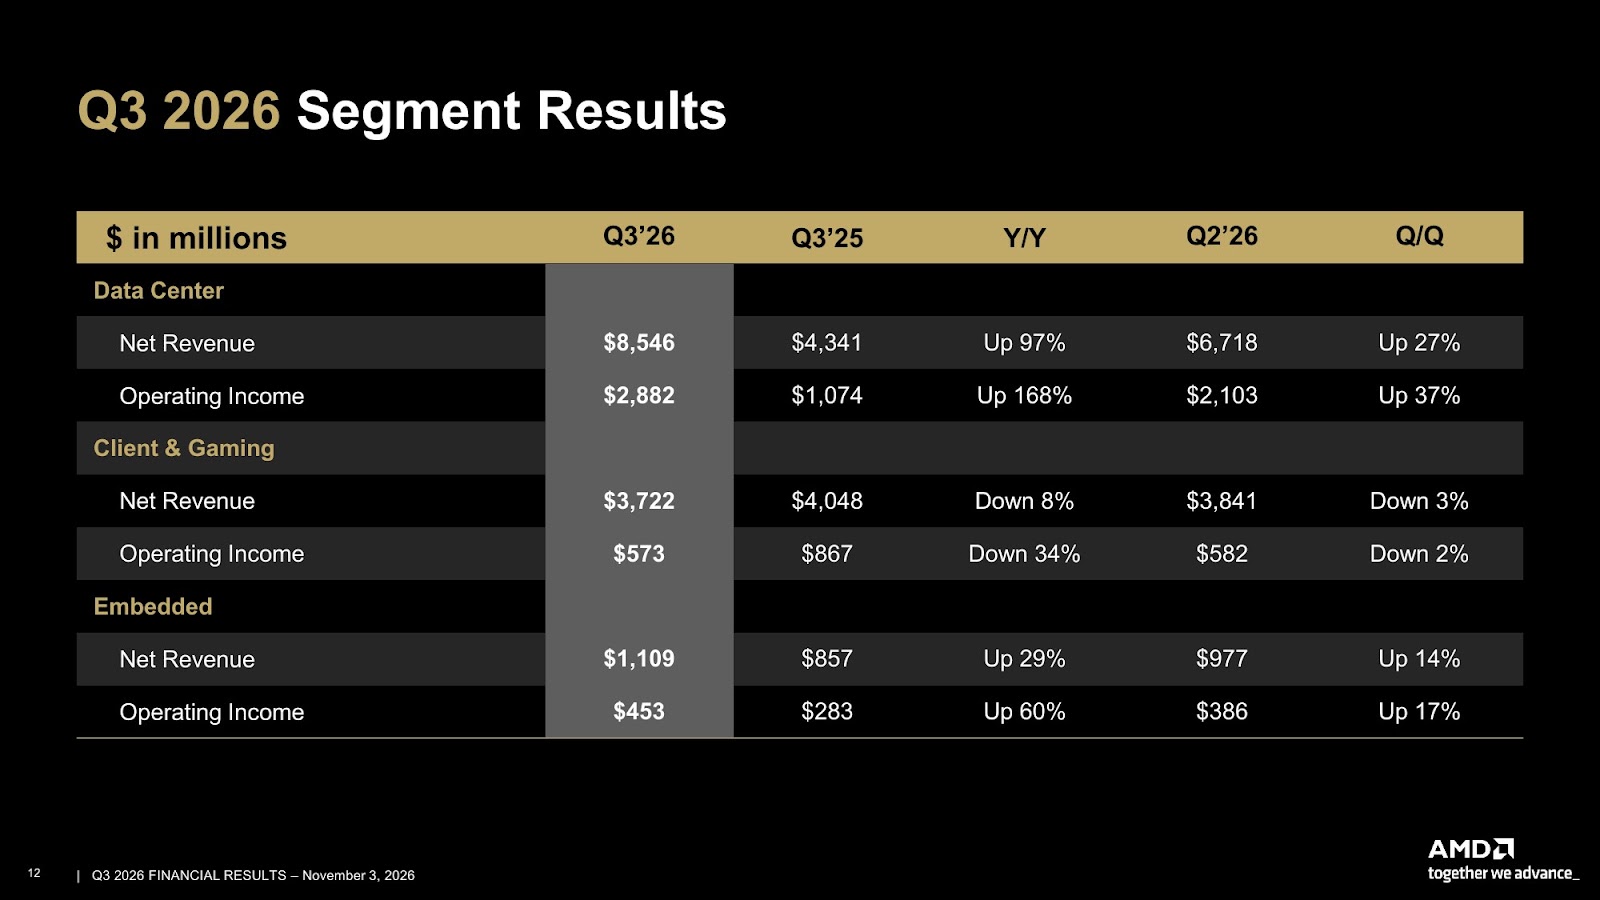
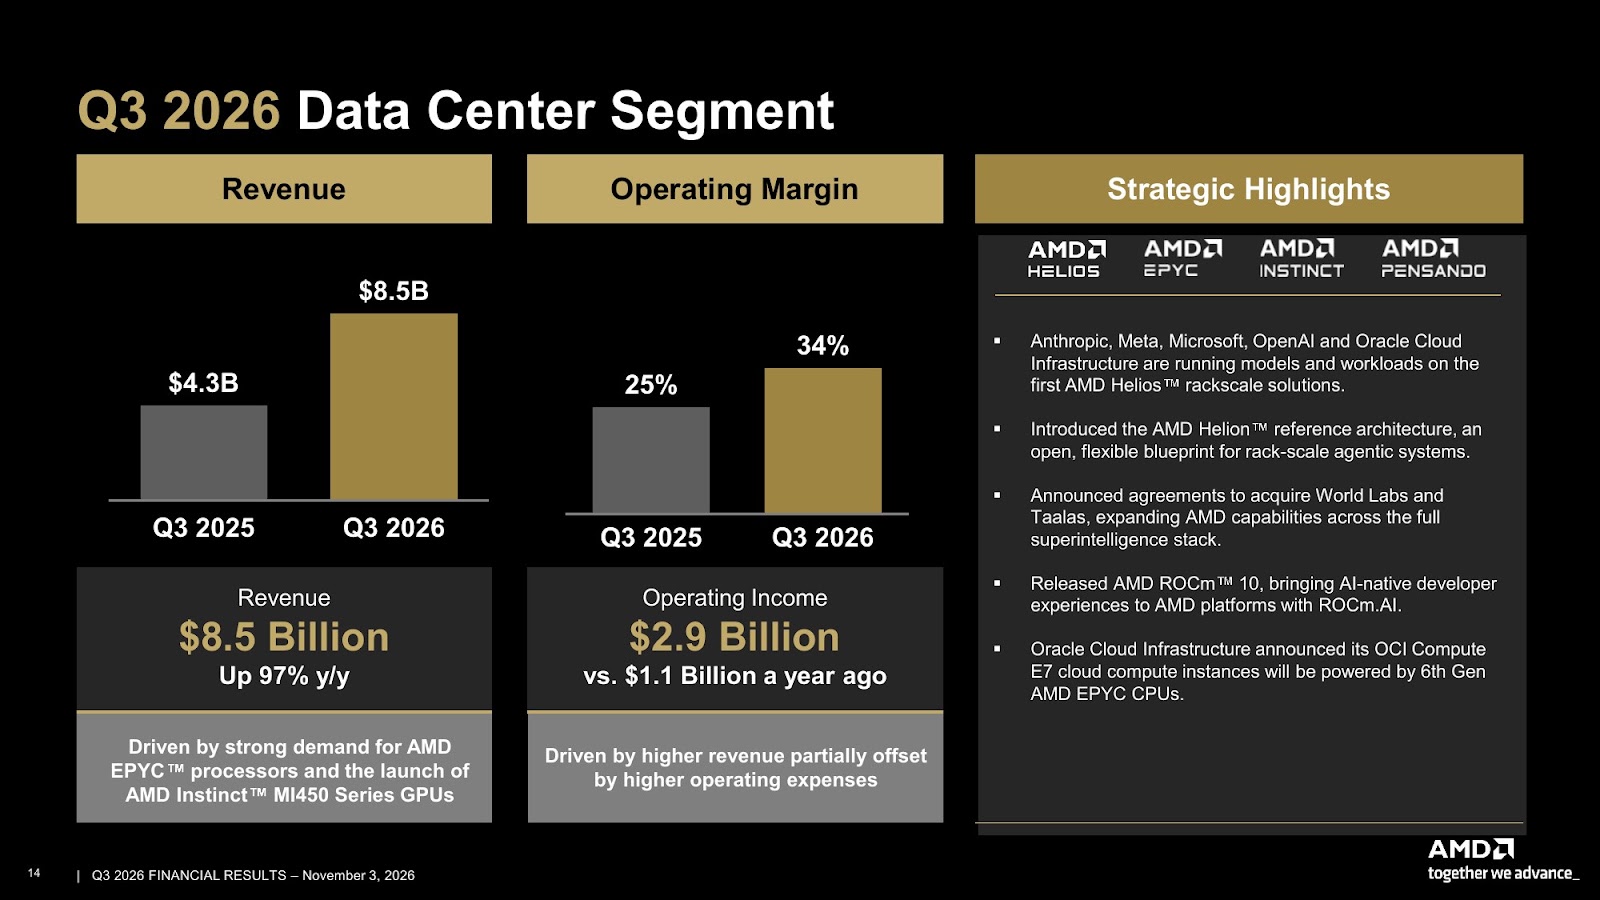
- 資料中心年增 97%,占營收 64%:資料中心部門營收 US$8,546M 創新高,年增 97%、季增 27%;部門營業利益 US$2,882M,年增 168%,利潤率從 25% 升到 34%。伺服器的雲端與企業銷售都年增一倍以上,明顯超過上一季「成長 80% 以上」的展望。一年前資料中心只占營收 47%。
- Helios 開始放量,MI455X 第三季量產出貨:Anthropic、Meta、Microsoft、OpenAI 與 Oracle 已讓第一批 Helios 機櫃上線。第三季是 MI455 與 Helios 機櫃首度認列營收的一季,第四季會大幅增加,HPE、Dell、Lenovo、Supermicro 等 OEM/ODM 也開始出貨。財務長 Jean Hu 說,第四季資料中心 AI 營收會首度超過伺服器 CPU,而且「高出很多」。
- Agent 帶動 CPU 需求,推出 Helion 參考架構:Lisa Su 說個人與企業 agent 正快速成為雲端 CPU 的「下一個殺手級應用」,Meta 的 Muse agent 前六週就有超過 1,000 萬人啟用。AMD 推出以 Venice 為核心的 Helion 參考架構,全 CPU 配置每個機櫃最多 144 顆 Venice、近 74,000 個執行緒。OpenAI 選用 Turin EPYC 作為其第一個客製化加速器平台的主控 CPU。
- 2027 年展望大幅上修(管理層預期):AMD 整體營收 2027 年成長超過 80%,是去年 11 月 Financial Analyst Day 長期模型的兩倍以上;伺服器營收約翻倍(上一季說成長 70% 以上);資料中心 AI 營收成長「明顯超過一倍」,比 90 天前預估更快;資料中心將占 2027 年營收 80% 以上。營業費用成長率預期低於營收成長率的一半。
- PC 走弱、遊戲大減:用戶端營收 US$2,949M,年增 7%、季減 4%,記憶體與零組件漲價在季末壓抑 PC 銷售。遊戲營收 US$773M,年減 40%。AMD 以 2027 年 PC 出貨量「雙位數百分比下滑」做規劃。嵌入式營收 US$1,109M,年增 29%,連續第四季加速。
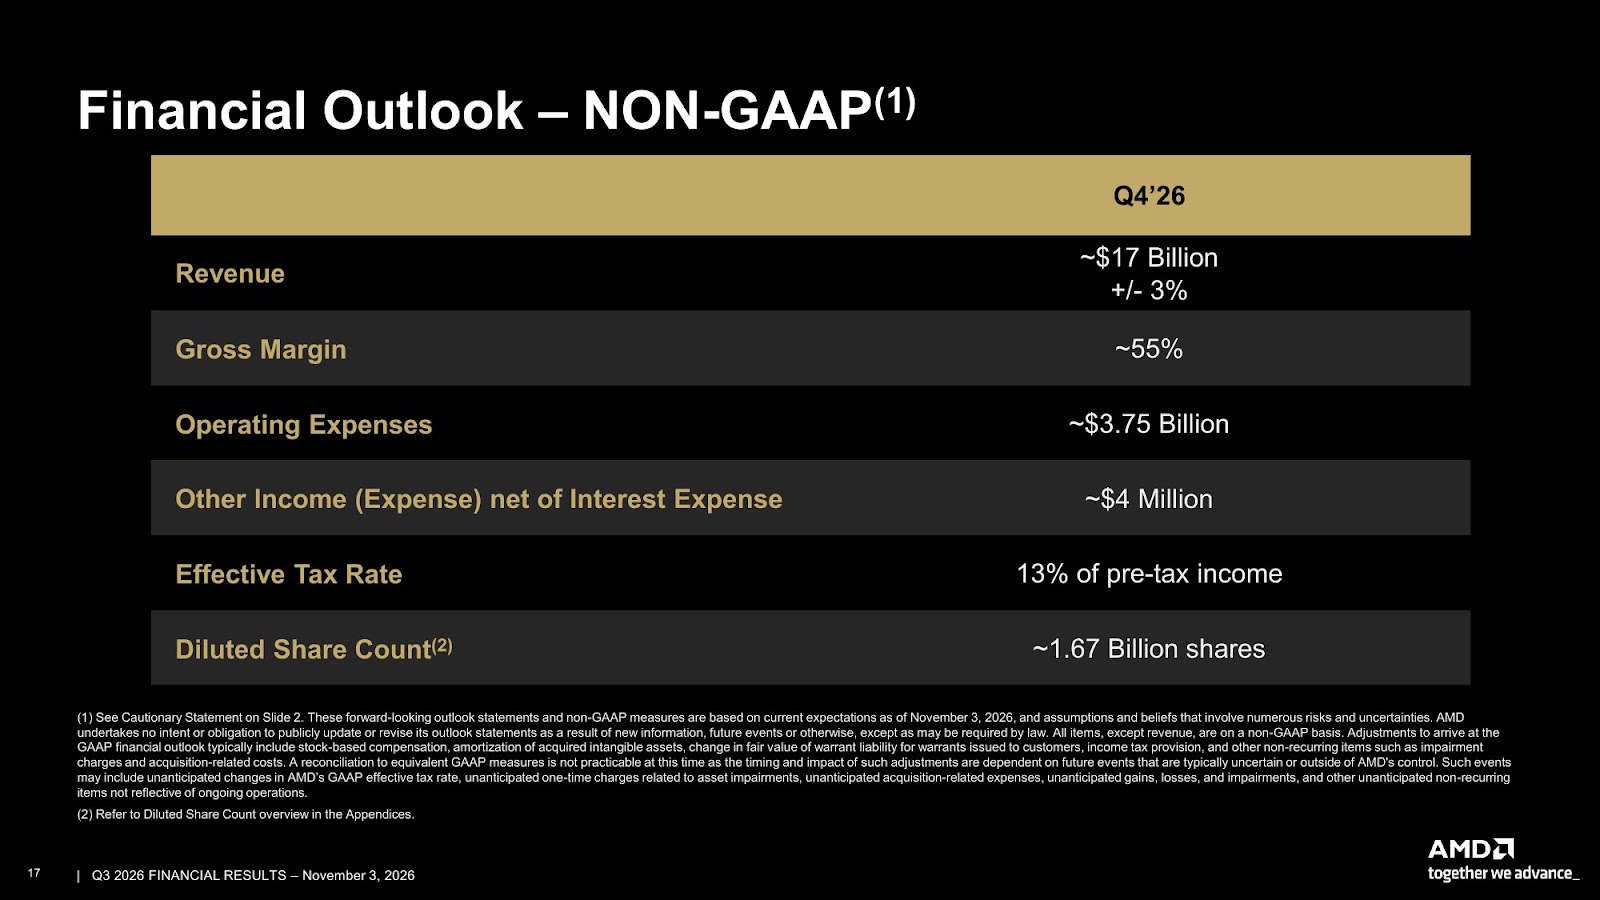
- 第四季管理層預期:營收約 US$17B(±3%),中位數年增約 66%、季增約 27%;資料中心季增約 50%,用戶端與遊戲季減超過 20%,嵌入式季增雙位數;非 GAAP 毛利率約 55%,非 GAAP 營業費用約 US$3.75B。
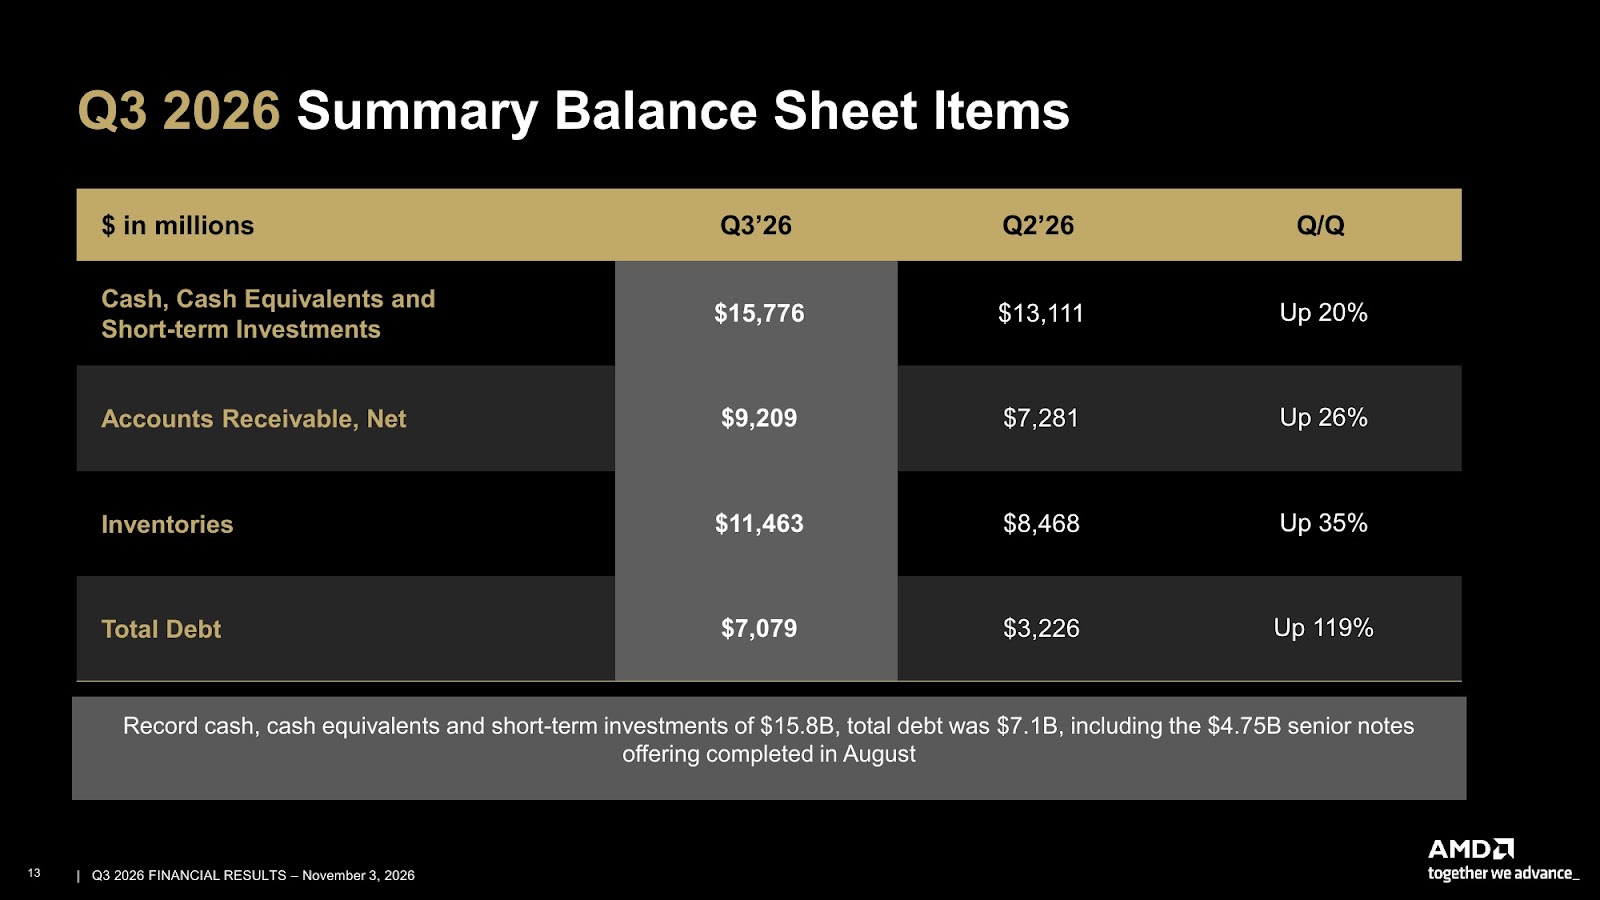
- 現金流因備貨轉弱:庫存季增約 US$3B 至 US$11.5B,第三季自由現金流只有 US$554M(利潤率 4%)。8 月完成 US$4.75B 優先票據發行,期末總負債 US$7.1B,現金與短期投資 US$15.8B。另宣布收購 Taalas(低延遲推論晶片)與 World Labs(李飛飛將出任 AMD 首席科學家),預計年底前完成。
- 市場反應:Investing.com 報導,市場預期為 EPS US$1.94、營收 US$13.06B,AMD 兩者都超過。股價 2026-11-03 正常交易時段上漲 3.65% 收在 US$483.90,盤後再漲約 7.5% 至 US$520.40。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| 營收 | US$13,377M | 3Q26;年增 45%、季增 16%(3Q25 為 US$9,246M、2Q26 為 US$11,536M) |
| 資料中心部門營收 | US$8,546M | 年增 97%、季增 27%;占營收約 64%(上季 58%、一年前 47%) |
| 資料中心部門營業利益 | US$2,882M | 利潤率 34%(3Q25 為 US$1,074M、25%) |
| 用戶端與遊戲部門營收 | US$3,722M | 年減 8%、季減 3% |
| 用戶端營收 | US$2,949M | 年增 7%、季減 4% |
| 遊戲營收 | US$773M | 年減 40%、季減 1% |
| 用戶端與遊戲部門營業利益 | US$573M | 利潤率 15%(3Q25 為 US$867M、21%) |
| 嵌入式部門營收 | US$1,109M | 年增 29%、季增 14% |
| 嵌入式部門營業利益 | US$453M | 利潤率 41%(3Q25 為 US$283M、33%) |
| 毛利率(非 GAAP) | 56% | 年增約 2 個百分點、季持平;GAAP 為 54% |
| 營業費用(非 GAAP) | US$3,560M | 年增 29%、季增 5%;GAAP 為 US$4,378M |
| 營業利益(非 GAAP) | US$3,923M | 年增 75%、季增 27%;利潤率 29% |
| 營業利益(GAAP) | US$2,832M | 年增 123%;利潤率 21% |
| 淨利(非 GAAP) | US$3,471M | 年增 77% |
| 淨利(GAAP) | US$2,428M | 年增 95%;含認股權證公允價值變動費用 US$1,097M |
| 稀釋 EPS | 非 GAAP US$2.09;GAAP US$1.46 | 非 GAAP 年增 74%、季增 26% |
| 調整後 EBITDA | US$4,162M | 3Q25 為 US$2,430M |
| 營業現金流(持續營運) | US$1,202M | 3Q25 為 US$1,788M |
| 資本支出 | US$648M | 3Q25 為 US$258M |
| 自由現金流 | US$554M | 利潤率 4%(3Q25 為 US$1,530M、17%) |
| 庫存 | US$11,463M | 季增約 US$3.0B |
| 現金、約當現金與短期投資 | US$15,776M | 期末 |
| 總負債 | US$7,079M | 含 8 月發行的 US$4.75B 優先票據 |
| 前三季營收 | US$35,166M | 年增 44% |
| 4Q26 營收(管理層預期) | 約 US$17B ±3% | 中位數年增約 66%、季增約 27% |
| 4Q26 部門展望(管理層預期) | 資料中心季增約 50%;用戶端與遊戲季減超過 20%;嵌入式季增雙位數 | |
| 4Q26 非 GAAP 毛利率(管理層預期) | 約 55% | 資料中心 AI 比重升高 |
| 4Q26 非 GAAP 營業費用(管理層預期) | 約 US$3.75B | 稅率 13%、稀釋股數約 1.67B 股 |
| 2026 全年資料中心營收(管理層預期) | 比 2025 年成長一倍以上 | |
| 2027 全年營收(管理層預期) | 成長超過 80% | 伺服器約翻倍;資料中心 AI 明顯超過一倍;資料中心占營收 80% 以上 |
註:依第四季部門展望推算,資料中心營收約 US$12.8B、用戶端與遊戲低於約 US$3.0B、嵌入式約 US$1.2B 以上,合計與 US$17B 指引一致;2026 全年營收約 US$52B。以上為本文推算,非公司揭露。
Earnings Call 全文翻譯
開場:財務策略暨投資人關係副總裁 Matt Ramsay
主持人:歡迎參加 AMD 2026 年第三季電話會議。目前所有與會者都處於僅能收聽模式,正式簡報後會進行問答。本次會議全程錄音。現在把會議交給財務策略暨投資人關係副總裁 Matt Ramsay。
Matt Ramsay:謝謝,歡迎參加 AMD 2026 年第三季財務業績電話會議。各位現在應該已經看過我們的財報新聞稿與隨附簡報;如果還沒看過,可以在 amd.com 的投資人關係頁面找到。今天的電話會議主要會談非 GAAP 財務指標,完整的非 GAAP 與 GAAP 調節表都在今天發布的新聞稿與簡報中。今天參加會議的有董事長暨執行長 Lisa Su 博士,以及執行副總裁、財務長暨財務主管 Jean Hu。這是一場現場直播的會議,之後會在我們的網站上提供 webcast 回放。
開始之前,我想說明本季 AMD 會參加的投資人活動:12 月 1 日(週二)的 UBS Technology and AI Conference,以及 12 月 9 日(週三)的 Barclays 第 24 屆 Global Technology Conference。今天的討論包含前瞻性陳述,基於我們目前的看法、假設與預期,包括財務預測與產業趨勢,只代表今天的狀況,因此涉及風險與不確定性,實際結果可能與目前預期有重大差異。相關因素請參閱新聞稿中的警示性聲明。接下來把時間交給 Lisa。
董事長暨執行長 Lisa Su:開場談話
Lisa Su:謝謝 Matt,各位午安。第三季是我們史上規模最大、獲利最高的一季,同時我們開始量產下一代資料中心產品。營收年增 45% 至 US$134 億,動力來自創紀錄的 EPYC 與 Instinct 銷售,以及嵌入式業務的強勁成長。EPS 成長得更快,年增 74% 至 US$2.09。本季執行得非常好:Helios 依計畫量產爬坡,EPYC 在雲端、企業與超級智慧(superintelligence)工作負載上的採用持續擴大。今年資料中心營收的季增幅度每一季都在加速,第三季資料中心占總營收 64%,一年前只有 47%。我們預期第四季會繼續加速,動力來自推論與 agent 工作負載的需求增加,以及最新產品的爬坡。
資料中心:伺服器 CPU
來看各部門。資料中心營收年增 97%,達到創紀錄的 US$85 億。伺服器方面,雲端與企業銷售都年增一倍以上。我們大幅超越先前「成長 80% 以上」的展望,營收市占也持續提升。客戶把 EPYC 部署到更多應用上,其中 agent 工作負載貢獻了顯著成長。雲端方面,超大規模雲端業者本季部署了大量 EPYC 伺服器,用來執行更多內部服務並擴大公有雲產品。Turin 現在是公有雲中部署最廣的 EPYC 世代,全球最大的雲端業者已推出超過 540 種執行個體。雲端業者本季也為個人與企業 agent 增加了大量 EPYC 產能,agent 正快速成為雲端 CPU 的下一個殺手級應用。
Meta 的 Muse 與 OpenAI 的 Dots 說明個人 agent 成長得有多快,Muse agent 在推出後前六週就有超過 1,000 萬人啟用。企業的動作也很快,把 agent 投入軟體開發、供應鏈與 IT 維運。這些 agent 跨應用程式與企業系統持續、平行地工作,在增加加速器需求的同時,也讓 CPU 需求大幅增加。採用才剛開始,隨著 agent 更廣泛部署、承擔更複雜的工作,我們預期需求會急遽成長。在主控節點(head node)方面,我們本季拿下數家最大模型開發商與雲端業者的大型部署,會在接下來幾季爬坡。EPYC 的領先效能與經過大規模驗證的成熟生態系,讓它成為客製化加速器首選的主控 CPU。
舉例來說,OpenAI 選用 Turin EPYC 處理器作為其第一批客製化加速器平台的主控 CPU。企業方面,EPYC 伺服器的終端銷售(sell-through)創新高,新舊客戶需求都很強。本季新增了數十家首次採用 EPYC 的客戶,包括大型金融服務、通訊、零售與醫療業者。既有客戶也把 EPYC 當成主要運算平台,從特定工作負載擴大到整體基礎設施中更大的比例。我們在第三季開始認列 EPYC Venice 處理器的出貨營收,第一批 OEM 系統預計本季推出。早期需求是所有 EPYC 世代中最強的。OEM 與 ODM 夥伴已承諾推出超過 240 款 Venice 平台,比 Turin 多 20%;雲端業者本季就開始部署 Venice,執行個體預計 2027 年初上線。
我們最近推出 Helion,這是以 Venice 為核心的參考設計,讓客戶可以導入一站式的 EPYC 機櫃級系統,用於 agent 基礎設施。客戶可以依工作負載配置 Helion,從超大規模業者的全 CPU 機櫃,到結合 Venice 與 Instinct GPU、能同時執行 agent 與模型的企業系統。在全 CPU 配置下,單一 Helion 機櫃最多有 144 顆 Venice 處理器、近 74,000 個執行緒,是業界最高的 agent 密度。所有主要伺服器 OEM 與 ODM 都計畫提供 Helion,第一批系統本季出貨。更廣泛地看,雲端、企業、agent 與超級智慧基礎設施對伺服器運算的需求都在加速。EPYC 是業界涵蓋最廣的產品組合,橫跨所有這些市場:雲端與 agent 有每插槽效能領先、企業與主控節點有每核心效能領先,記憶體與 I/O 選項也針對各種工作負載調整。
Venice 在這個領先基礎上更進一步,每瓦效能、每核心效能與每美元效能都明顯優於任何其他 x86 或 Arm 伺服器 CPU,讓我們在 2030 年 TAM(總潛在市場)成長到約 US$2,200 億的過程中,能提升市占並大幅擴大伺服器業務。
資料中心 AI:Instinct 與 Helios
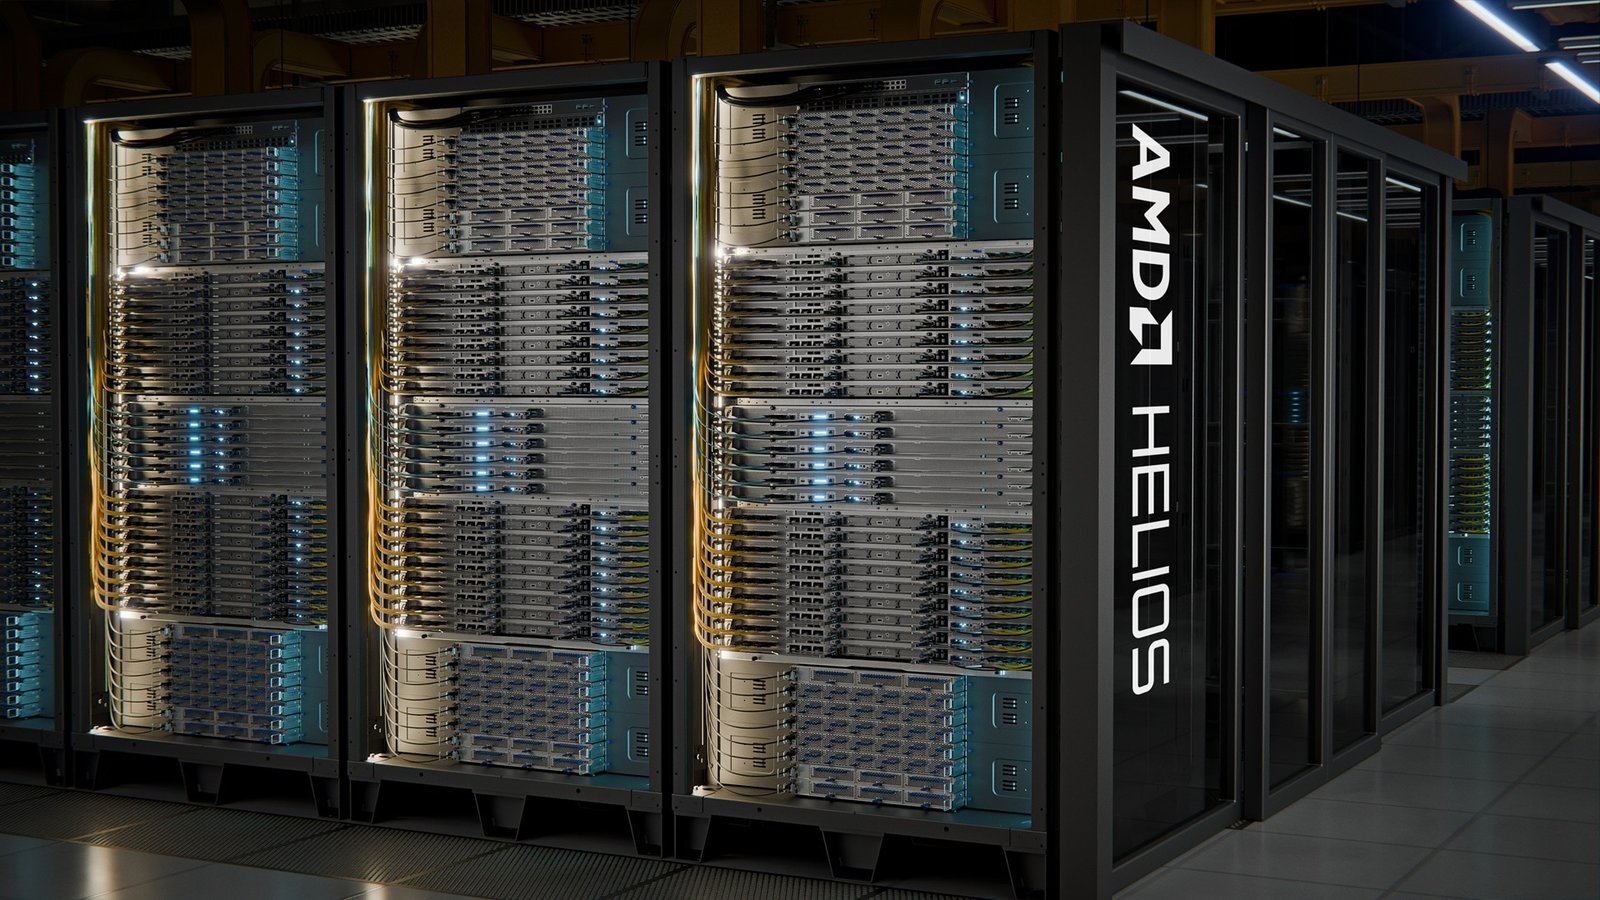
接著談資料中心 AI 業務。前沿實驗室、超大規模雲端業者與雲端服務商擴大部署 Instinct 用於推論與訓練,帶動營收創新高。我們本季開始大量出貨 MI455X,Anthropic、Meta、Microsoft、OpenAI 與 Oracle 等領先客戶很快就讓第一批 Helios 機櫃上線。客戶現在已在 Helios 上執行最新的模型與工作負載,初期部署的效能非常強。隨著生產持續爬坡,以及 HPE、Dell、Lenovo、Supermicro 與其他 OEM、ODM 夥伴開始出貨系統,我們預期第四季 Helios 部署會大幅增加。
我們對機櫃層級的整體效能非常滿意。MI455X 在運算 FLOPS、記憶體容量與 scale-out 頻寬上都領先。Helios 上市後,在記憶體頻寬上的領先會更大,scale-up 頻寬也高於競爭對手。我們正與製造及 OEM 夥伴密切合作,隨客戶擴大部署而擴大產能。超級電腦方面,EuroHPC 選用 Instinct MI430X GPU 與第六代 EPYC 處理器打造 LUMI-AI,這是歐洲下一台旗艦超級電腦,預計 2027 年下半年上線。MI430X 的雙精度效能接近競爭對手的九倍,這對科學模擬至關重要。因此 MI430X 已被選為全球多套下一代系統的運算核心,隨著各國政府與研究中心規劃下一輪重大投資,我們很有機會贏得更多設計案。
軟體與併購
軟體方面,我們推出 ROCm 10,針對大規模生產部署做了重大強化,包括大型 GPU 叢集更快的啟動速度,以及長時間執行工作負載的更高韌性。ROCm 10 也透過 ROCm.AI 加入 agent 式效能調校:它會剖析工作負載、找出瓶頸、套用並驗證改善,把數週的工程優化縮短為數小時。客戶也用自己的 agent 在我們的開放軟體堆疊上優化模型。例如 Anthropic 提到,一位工程師用 Claude 在一個週末內,就把他們最新的模型在 Instinct MI355X 機櫃上跑起來,而且效能很強。我們與前沿實驗室的合作,已經讓他們的模型能處理 Instinct 上複雜的軟體開發與效能調校;隨著這些能力持續提升,AMD 生態系中的每個人都會受益。
本季我們宣布兩項併購,以強化超級智慧產品組合。Taalas 帶來經驗豐富的工程團隊,以及專為低延遲、高效率推論打造的特化晶片,我們計畫把它的技術整合到整個解決方案組合中,因應低延遲超級智慧應用快速成長的需求。World Labs 由共同創辦人暨執行長李飛飛博士(Dr. Fei-Fei Li)領導,擁有世界級研究團隊,專長是空間智慧與理解物理世界的模型,讓我們更深入了解前沿模型與工作負載如何演進。李飛飛將加入 AMD 擔任首席科學家,領導模型研究,並協助形塑我們未來的硬體、軟體與系統藍圖。我們預期兩項併購都在年底前完成。
資料中心展望
展望未來,我們的重點是大規模執行。Venice、MI450 系列與 Helios 的爬坡都還在早期,三者都有望大幅成長。我們現在預期第四季資料中心營收成長會加速,全年資料中心營收比 2025 年成長一倍以上。我們對 2027 年的能見度也持續提高。上一季我們說,預期 2027 年伺服器營收成長超過 70%、資料中心營收成長一倍以上。此後客戶擴大了 EPYC 與 Instinct 的部署計畫,我們也取得更多供給來支撐這個成長。我們現在預期 2027 年伺服器營收年增一倍,資料中心 AI 營收成長也會比 90 天前的預估更快。因此,我們預期資料中心會占 2027 年總營收 80% 以上,並貢獻大部分的營收與獲利成長。再往後看,MI500 的客戶合作進展非常好,詢問度很高,因為它又是一次效能上的重大躍進。我們正與多家前沿實驗室密切合作,針對他們的工作負載優化 MI500,他們正在規劃數 GW 等級的部署。
用戶端與遊戲
接著是用戶端與遊戲。部門營收年減 8% 至 US$37 億。用戶端營收年增 7% 至 US$29 億,動力是 Ryzen 行動處理器的強勁銷售。隨著大型企業在全體員工中導入 Ryzen PRO PC,商用正成為用戶端業務中更大的一部分。全球前 10 大銀行中有 8 家、前 10 大醫療與汽車公司中各有 7 家,現在都使用 Ryzen PRO PC。OEM 持續擴大以 AMD 為基礎的商用產品線,從日常商用 PC 到高階工作站都有。HP、Lenovo 等廠商推出第一批搭載最新 Ryzen AI Max PRO 400 系列處理器的商用筆電與小型桌機。這些系統提供工作站等級的效能,可以在本機執行最多 3,000 億參數的超級智慧模型。
市場方面,季末因記憶體與零組件成本上升壓抑需求,PC 終端銷售放緩。我們據此管理業務,讓出貨(sell-in)與終端銷售保持一致,維持客戶與通路庫存健康。2027 年我們以 PC 市場出貨量雙位數百分比下滑做規劃。在這樣的環境下,我們預期隨著 Ryzen 藍圖推出與商用版圖擴大,表現會優於市場。遊戲營收年減 40% 至 US$7.73 億,主因是半客製化(semi-custom)銷售下滑,這在遊戲主機週期的這個階段是預期中的事。遊戲顯示卡營收年減,但 Radeon GPU 通路終端銷售季增。在遊戲之外,越來越多開發者選擇 AMD 在本機執行與微調模型,Radeon AI PRO 營收較上一季大幅成長。憑藉領先的每美元效能,以及針對最新開源模型優化的開放軟體堆疊,我們預期 Radeon AI PRO 會持續強勁成長。
嵌入式
嵌入式部門營收年增 29% 至 US$11 億,是連續第四季成長加速。所有終端市場需求都非常強,其中航太與國防、汽車、通訊與工業客戶成長最強。資料中心建置也推升了我們嵌入式 CPU 與自適應 SoC 在控制平面與光通訊網路應用上的需求。我們仍有望在 2026 年拿下超過 US$180 億的設計案(design win),連續第三年創紀錄。自從收購 Xilinx 以來,自適應產品的設計案每年都在增加,嵌入式 x86 與半客製化的設計案成長得更快。隨著這些設計案在未來幾年量產,我們預期嵌入式業務每年會有強勁的雙位數營收成長,並持續成長得比市場快。
總結
總結來說,我們交出了出色的第三季,並預期第四季會更強,資料中心與嵌入式的成長將抵銷用戶端 CPU 銷售的下滑而有餘。我們帶著史上最強的產品組合與顯著的客戶動能進入 2027 年。我們已經在整個供應鏈中取得支撐明年更高成長所需的晶圓、基板、先進封裝、記憶體與其他關鍵零組件。
依目前的能見度,我們現在預期 2027 年營收成長超過 80%,是去年 11 月 Financial Analyst Day 所提長期財務模型的兩倍以上。資料中心會是最大貢獻者,動力來自持續擴大的 Helios 部署與 EPYC 市占持續提升。我們也預期明年嵌入式成長會加速,動力是自適應與 x86 解決方案的採用。2027 年之後,我們正增加矽晶片、軟體與系統藍圖的研發投資,並與最大客戶密切合作,支援他們未來三到五年的大規模基礎設施計畫。我們也在深化與供應鏈夥伴的合作,與他們一起投資,確保成長所需的長期產能。綜合來看,這讓我們很有信心能在未來多年維持非常出色的營收成長,而且獲利成長得更快。接下來把時間交給 Jean,進一步說明第三季業績。
財務長 Jean Hu:財務說明與展望
Jean Hu:謝謝 Lisa,各位午安。我先回顧財務結果,再提供 2026 財年第四季的展望。我們交出了出色的第三季。營收年增 45% 至創紀錄的 US$134 億,高於財測區間上緣,主因是資料中心部門年增近一倍。營收季增 16%,來自資料中心與嵌入式部門的強勁成長,部分被用戶端與遊戲部門的下滑抵銷。資料中心部門約占總營收 64%,上一季為 58%,凸顯業務組合持續轉移,以及資料中心對 AMD 成長的貢獻越來越大。毛利率 56%,年增 190 個基點,反映產品組合更好。
營業費用 US$36 億,年增 29%,因為我們持續投資研發,擴大資料中心晶片、系統與軟體能力。營業利益年增 75% 至創紀錄的 US$39 億,成長速度遠高於營收。營業利益率 29%,年增超過 5 個百分點,凸顯業務擴大過程中的營運槓桿。
第三季隨著 MI450 系列 GPU 出貨,我們開始認列先前宣布的客戶協議中所發行認股權證的會計影響。GAAP 稀釋 EPS 為 US$1.46,其中包含列在其他收入與費用中的 US$11 億非現金費用,主要反映我們股價上漲,以及達成認股權證條件的估計機率變化。未來隨著我們與客戶在協議下的進展,這項每季的非現金公允價值調整預期會增加,金額每季會隨 AMD 股價與其他評價假設而變動。這些非現金調整不會影響我們的非 GAAP 結果或自由現金流。非 GAAP 稀釋 EPS 為 US$2.09。
接著看各報告部門,先從資料中心開始。資料中心部門營收創紀錄的 US$85 億,年增 97%,動力是第五代 EPYC 處理器強勁需求帶來的伺服器營收新高,以及 AMD Instinct MI450 系列 GPU 推出帶動的資料中心 AI 營收新高。資料中心營收季增 27%,主要來自 MI450 系列的初期銷售與伺服器營收的強勁成長。資料中心部門營業利益 US$29 億,年增 168%,營業利益率從一年前的 25% 升到 34%,展現資料中心業務強大的營運槓桿。
用戶端與遊戲部門營收 US$37 億,年減 8%,因為半客製化與顯示卡銷售下滑,部分被最新一代 Ryzen 行動處理器的較高需求抵銷。用戶端營收 US$29 億,年增 7%,動力是 Ryzen 行動處理器銷售增加。季比較方面,用戶端營收季減 4%,因為記憶體成本上升壓抑 PC 出貨需求,部分被高階處理器比重提高抵銷。遊戲營收 US$7.73 億,年減 40%,原因是半客製化營收下滑與顯示卡需求降低;季比較大致持平。用戶端與遊戲部門營業利益 US$5.73 億,占營收 15%,一年前為 US$8.67 億、21%。
嵌入式部門營收 US$11 億,年增 29%、季增 14%,多個終端市場需求轉強,以航太與國防、汽車、通訊與工業市場成長最多。嵌入式部門營業利益 US$4.53 億,占營收 41%,一年前為 US$2.83 億、33%。
接著是資產負債表與現金流。本季庫存季增約 US$30 億至 US$115 億,以滿足強勁的資料中心需求。持續營運的營業活動現金流為 US$12 億。自由現金流 US$5.54 億,反映營運資金投入增加,以及為資料中心業務快速成長取得設備與產能的持續資本支出,包括專門支援資料中心需求的後段產能。我們預期會持續投資庫存與產能,支撐 2027 年的強勁成長。期末現金、約當現金與短期投資為 US$158 億。總負債 US$71 億,包括 8 月完成的 US$47.5 億優先票據發行。
接下來是 2026 年第四季展望。我們預期營收約 US$170 億,上下 3%。中位數代表營收年增約 66%,主要由資料中心部門加速帶動。季比較方面,我們預期營收季增約 27%,其中資料中心部門大幅成長約 50%,用戶端與遊戲部門下滑超過 20%,嵌入式部門雙位數成長。此外,我們預期第四季非 GAAP 毛利率約 55%,非 GAAP 營業費用約 US$37.5 億。非 GAAP 淨利息與其他費用預期為約 US$400 萬的收益。非 GAAP 有效稅率預期為 13%,稀釋股數預期約 16.7 億股,已包含第四季完成 Taalas 與 World Labs 併購的估計影響。我們預期第四季股數不會受到客戶認股權證影響。
總結來說,第三季對 AMD 是出色的一季,營收創紀錄、營業利益率大幅擴張、獲利成長,反映全公司紀律嚴明的執行。隨著資料中心業務持續擴大,我們非常有條件提升獲利能力與長期股東價值。接下來交給 Matt 開始問答。
Matt Ramsay:非常感謝。
主持人:現在開始問答。請每位限提一個問題和一個追問。
Q&A 1:Tom O'Malley(Barclays)|回答:Lisa Su
主持人:第一個問題來自 Barclays 的 Tom O'Malley。
Tom O'Malley:晚安,謝謝回答我的問題,恭喜交出很好的成績。Lisa,先從你們對 2027 年給了更多說明開始。營收看起來成長 80%,但資料中心成長得更快,明年資料中心會占你們業務 80% 以上。首先,這有供給支撐嗎?不論是晶圓、封裝、基板還是記憶體。再者,看背後的需求,如果你們能拿到更多供給,需求會超過供給嗎?
Lisa Su:好的,Tom,謝謝你的問題。我們進入第四季與 2027 年時動能非常強。需求非常強勁,整個資料中心業務都看得到,包括 CPU 業務與資料中心 AI 業務。以這樣的成長速度來說,我們已經規劃了好幾年。我們花了大量時間與客戶一起規劃他們的部署需求與時程,也與供應鏈夥伴合作,確保我們有晶圓、基板、先進封裝、記憶體,以及所有其他相關零組件。
需求確實高於供給,所以我們持續與供應鏈夥伴合作增加供給。我相信我們有很好的機會做到,因為我們在整個生態系中有很強的關係。但以我們今天的位置,能夠說全公司會成長超過 80%,尤其伺服器業務會從 2026 年相當高的基期再約翻倍,而資料中心 AI 業務我們持續有很好的能見度,看到客戶很強的需求,也看到基礎設施其他各個面向都有良好的配套進展。整體來說,我們對 2027 年的資料中心成長非常正面。
Tom O'Malley:非常有幫助。追問用戶端:你們說第四季下滑超過 20%,這跟我們從市場上其他公司聽到的大致一致。但看 2027 年,困難的是第一季通常季節性下滑,之後要到第二、三季才會回升。能不能談談這次修正會持續多久、為什麼你們到目前為止能表現得比較好,以及明年怎麼走出谷底?
Lisa Su:好的,Tom。PC 市場對我們仍然重要。過去幾次電話會議我們一直在預告,下半年會低於季節性,實際情況也是如此。我們的看法是,這是零組件價格上漲影響整機價格的時期之一。消費市場對此會更敏感,所以我們看到終端銷售有些放緩。我們非常審慎地管理業務,確保整個通路與客戶的庫存保持健康。我們對 2027 年的規劃假設是市場會有雙位數百分比的下滑。
我們會專注在最能創造價值的區塊,例如我們仍然占比偏低的企業市場、高階消費市場、桌機通路,這些對我們都是很好的市場。在目前環境下,我們以 2027 年是下滑的一年做規劃,並會設法度過。好的一面是,我們的供應鏈在 PC 業務與資料中心業務之間相當可以互相調度,這讓我們能隨市場訊號移動供給。整體來說,如我先前所說,我們的需求多於供給,所以在接下來幾季我們會持續從各方面努力增加供給。
Q&A 2:Vivek Arya(Bank of America Securities)|回答:Lisa Su
主持人:下一個問題來自 Bank of America Securities 的 Vivek Arya。
Vivek Arya:謝謝回答我的問題。Lisa,市場上對資料中心的融資,以及土地、電力、廠房外殼(shell)等的可得性有很多爭論。分兩部分問:AMD 對於主要客戶有足夠融資與實體基礎設施,來支撐規劃到 2027 年、大約 3 GW 的 AMD 部署,有多少信心?再往後看,很多競爭對手在投資生態系、提供殘值保證之類的安排,並宣稱他們的產品可移轉性更高。這會對 AMD 形成競爭壓力嗎?想聽你對 2027 年就緒程度與 2028 年競爭格局的看法。
Lisa Su:好的,Vivek,謝謝你的問題。如我先前所說,我們看到資料中心 AI 主要客戶的需求非常強。各位可以看到市場對更多算力有強烈需求,而 MI455 的定位非常好。看 Venice、MI455、Helios,我們對競爭力感覺非常好。我們與客戶一起規劃這次爬坡,所以對 2027 年有很好的能見度,包括你提到的土地、電力、廠房外殼等資料中心基礎設施,我們都與客戶密切合作。我們知道 GPU 會進到哪些資料中心、哪些地點,這些細節都清楚。
至於 2028 年以後,我想這樣說:我們看到整體非常強的成長。我們的業務非常強、資產負債表也非常強。在這個基礎上,我們的首要目標是投資自己的成長,這代表投資研發、投資供應鏈與產能、與夥伴一起投資,確保有足夠產能支撐我們前面談到、這種規模爬坡所需的一切。另外,我們也會在有幫助的地方,選擇性地與主要夥伴一起投資,例如提前多年確定資料中心基礎設施。我認為這是正確的做法,確保在新晶片推出時,雙方都已備妥合適的基礎設施。但我們在這方面是有選擇性、有策略的,第一原則仍是投資自身成長。
Vivek Arya:了解。追問競爭格局:很多前沿實驗室客戶都在開發自己的客製化 ASIC。他們在概念上如何選擇用 ASIC 還是 AMD 產品?是什麼決定配置比例?是每 token 成本、能源效率、軟體彈性,還是部署時間?這個決策中有哪些取捨?有沒有哪些工作負載用 AMD GPU 比其他選擇更好?
Lisa Su:好的,Vivek。我們對 Helios 在效能與總持有成本(TCO)上的定位感覺非常好,這從根本上是決定部署規模與未來部署最重要的因素。我們在機櫃級系統上做了大量投資,確保 Helios 順利爬坡。第三季是我們第一次出貨 MI455 與 Helios 機櫃並認列營收,我認為這是非常重大的里程碑。第四季會大幅增加,並在整個 2027 年持續爬坡。關鍵是我們要持續在各種工作負載上展現 TCO 優勢。確實,以通用 GPU 來說,面對各種不同的工作負載,我們的可移轉性更高。我們也有非常緊密的共同設計(co-design)。在 MI450 系列之後,我們也在開發 MI500 與 MI600,確保我們的技術更貼合前沿實驗室的需求。我認為這些是部署選擇的關鍵因素。
Q&A 3:Joshua Buchalter(TD Cowen)|回答:Lisa Su、Jean Hu
主持人:下一個問題來自 TD Cowen 的 Joshua Buchalter。
Joshua Buchalter:謝謝回答我的問題,恭喜你們的進展。想請你們說明,隨著 Instinct 業務爬坡,HBM 成本會怎麼影響你們的模型。投資人一直在問,過去一年左右,你們每 GW 營收貢獻的展望一直穩定維持在 US$150–200 億這個區間,即使 HBM 價格變化很大。這是因為早期建置案都相當專案化,價格很久以前就談定了嗎?再者,長期來看,你們有能力把較高的投入成本轉嫁出去嗎,即使是對三大客戶?
Lisa Su:好的,Josh。可以這樣看:在爬坡過程中,我們與部分供應商以及部分客戶都有長期協議。但以記憶體市場目前的狀況來說,而且不只是記憶體,其他零組件成本也有一些通膨壓力,因為整個供應鏈投入了更多資本支出。我們也在與客戶合作,確保這些成本在未來能夠分擔。所以,從我的角度,回到 Vivek 的問題,這一切都關乎 TCO,確保以每美元 token 數來看,選擇 AMD Instinct 與整套 Helios 系統持續有很強的優勢。即使有一些通膨壓力,我們仍相信我們在 AI 工作負載上提供領先的 TCO。
Joshua Buchalter:謝謝 Lisa。接著問 Jean:很高興看到第三、四季營業費用低於預期,這一直是投資人在意的點。但考量 2027 年營收成長預期這麼陡,你們的成長是目標模型的兩倍以上,我們有點像在盲飛。2027 年營業費用成長該怎麼看?另外順便問,你們能守住目標毛利率區間嗎,也就是在 Helios 持續爬坡的過程中守住 55% 的下限?
Jean Hu:好的,Josh,謝謝你的問題。營業費用方面,如你所說,我們一直積極投資。你看到的是這些投資正轉化為 2026 年加速的營收成長。我們對 2026 年的營運槓桿相當滿意,營收擴張速度遠快於營業費用成長,推動營業利益率提升。看第四季財測,我們預期營收成長也遠高於營業費用成長。我們相信這個動態會延續到 2027 年。如 Lisa 所說,我們預期全公司成長超過 80%,營業費用成長應低於營收成長率,而且低於營收成長率的一半。這會在 2027 年帶來非常顯著的營業利益率擴張。
回到毛利率,我們對目前的毛利率其實非常滿意。第三季我們在爬坡 MI450,資料中心 AI 業務表現非常好,其實比我們進入第三季時的預期更好。第四季我們預期資料中心營收季增 50%,這會是資料中心 AI 業務超過伺服器業務的一季。大家都知道它的毛利率略低於公司平均,但毛利金額會大幅增加。展望 2027 年,我們認為資料中心會占全公司營收 80% 以上,資料中心內部的組合會是公司毛利率的主要驅動因素。可以這樣看:資料中心 AI 會在整個 2027 年持續爬坡,伺服器業務預期翻倍。各季之間可能會有些變化,因為兩者的組合會有所不同。另外,嵌入式業務在 2027 年會轉強,我認為也會幫助毛利率。整體而言,把整個商業模式放在一起,各位應該預期我們會有顯著的營收成長、顯著的毛利擴張,以及低於營收成長的營業費用成長,帶來非常顯著的營業利益率與獲利擴張。
Q&A 4:Timothy Arcuri(UBS)|回答:Lisa Su、Jean Hu
主持人:下一個問題來自 UBS 的 Timothy Arcuri。
Timothy Arcuri:非常感謝。Lisa,想請你拆解一下明年資料中心的樣貌。你們把伺服器 CPU 從成長 70% 上修到成長 100% 以上,但對資料中心 AI 沒有說得很具體。正確的理解是 GPU 業務的金額仍會大於伺服器 CPU 業務,但差距不大嗎?另外,全年的走勢怎麼看?我知道 GPU 業務比較不平均,但我想它全年應該相當平穩,這樣理解合理嗎?
Lisa Su:Tim,我來拆解幾件事。首先,我們認為 2027 年對 CPU 業務與資料中心 AI 業務都會是動能非常強的一年。我們給的一些指標,請把它們當作指標看待。我們說全公司會成長超過 80%,資料中心 CPU 業務約翻倍,資料中心 AI 業務會明顯超過一倍。從這個角度,各位應該預期,如 Jean 剛才說的,第四季是資料中心 AI 業務規模首度超過 CPU 業務的一季。我們預期兩項業務全年都會有不錯的成長。希望這讓你對全年的走勢有些概念。
Timothy Arcuri:非常感謝。Jean,能不能說明認股權證?它們會怎麼分布在整年?有沒有一些框架,幫我們把它放進到 2027 年的模型裡?
Jean Hu:好的,謝謝你的問題。簡單來看,認股權證有三個部分。第一,我們報告的是淨營收,不論是第三季營收還是第四季財測,我們談營收時永遠是淨營收,已經納入在授予日依公允價值決定的認股權證營收減項。這部分你不用擔心,我們談營收時一定已經包含在內。
第二部分,你可能在問的是股數。可以這樣看:只有在客戶達成所有既得條件與行使條件後,股數才會進來稀釋股本,也就是出貨必須到位,而且要達成部分商業條件。進入 2027 年後,當我們認為既得與行使條件已經達成時,會提供清楚的指引,這部分到時我們會保持透明。
最後一部分,它是非現金費用,是每季的公允價值重新衡量,不影響我們的非 GAAP 財務結果與自由現金流。所以股數的部分,請等我們到時提供清楚的指引。
Q&A 5:CJ Muse(Cantor Fitzgerald)|回答:Lisa Su、Jean Hu
主持人:下一個問題來自 Cantor Fitzgerald 的 CJ Muse。
CJ Muse:午安,謝謝回答我的問題。第一個問題,伺服器 CPU 方面你們顯然上修了展望。想了解該如何看出貨量與組合,包括更高的核心數,以及 Venice 帶來的更高平均售價(ASP)。有沒有辦法拆解,幫助我們理解那 100% 的成長?
Lisa Su:好的,CJ。伺服器 CPU 方面,我們說 100% 成長時,各位應該想像我們出貨的數量明顯增加。當然,進入 Venice 後,部分產品的核心數更高。但我會說,營收成長主要來自出貨量與核心數,ASP 的貢獻較少,雖然隨著核心數增加 ASP 確實會提高。
CJ Muse:很好,謝謝。追問一下,想確認第一季的季節性。根據你們今晚說的,我的理解是第一季用戶端與遊戲會正常季節性下滑,資料中心則大致平穩、高於 12 月那一季。在這個架構下,嵌入式該怎麼看?
Jean Hu:嵌入式業務通常有季節性。整體來看 2027 全年,嵌入式業務會大幅成長,而且全年逐步轉強。但通常第一季嵌入式業務會有一些季節性。
Q&A 6:Stacy Rasgon(Bernstein Research)|回答:Jean Hu
主持人:下一個問題來自 Bernstein Research 的 Stacy Rasgon。
Stacy Rasgon:大家好,謝謝回答我的問題。你們說在第四季資料中心季增 50% 的財測中,GPU 會超過 CPU。能不能說明超過的幅度?是剛好超過,還是明顯高出很多?我想在腦中估算一下進入明年時的起始規模。
Jean Hu:好的,Stacy。我給你一些說明。可以這樣想:MI450 的爬坡從第三季到第四季是非常大幅的季增。相較之下,伺服器也成長得非常好、非常強,但資料中心 AI 在第四季超過伺服器,是非常大的跳升。伺服器業務當然非常強,但第四季資料中心 AI 會比伺服器業務高出很多。
Stacy Rasgon:以金額計嗎?
Jean Hu:對,以金額計。
Stacy Rasgon:好,謝謝。追問一下,Jean,先前有人問到明年的毛利率,我不太確定該怎麼解讀你的回答,特別是相對於第四季的水準。能不能給一些說明,例如 2027 年合理的起始與結束時的毛利率水準?畢竟各種產品都在爬坡。
Jean Hu:好的,Stacy。我們之所以無法提供逐季的毛利率,是因為資料中心的組合是 2027 年的主要驅動因素。資料中心營收占全公司 80% 以上,而在資料中心內部,有趣的是資料中心 AI 業務持續大幅爬坡;伺服器方面,Lisa 也提到 2027 年會翻倍。當然我們也知道目前是供給受限的環境,Lisa 也提到我們正與供應商合作爭取更多供給。所以這兩項業務之間的組合,會決定公司的毛利率。現在我其實沒有那個能見度。我們希望兩項業務都表現很好,而且我們知道它們都會表現很好。第四季其實是一個很好的參考基準,因為第四季資料中心 AI 業務遠高於 CPU 業務,這可以給你一些參考。之後 2027 年不同季度可能會不同,會有一些變化。
Q&A 7:Joe Moore(Morgan Stanley)|回答:Lisa Su
主持人:下一個問題來自 Morgan Stanley 的 Joe Moore。
Joe Moore:好的,謝謝。我們聽到很多對 Helion 機櫃的正面回饋,想請你談談。在純 CPU 版本中,針對 agent 工作負載和傳統機櫃有什麼不同?另外,你們預期很多機櫃會搭配 GPU 刀鋒伺服器嗎?搭配率會有多高?
Lisa Su:好的,Joe。是的,Helion 機櫃引起相當多正面的關注。重點是,這些 agent 機櫃需要針對所處環境做優化。如果是在超大規模業者或大型雲端的機櫃,會採用全 CPU 配置,密度會相當高。Venice 以每插槽效能來說是業界最好的,所以如果全部裝滿 CPU,會是非常強的 agent 機櫃。但在企業場域,也會有混合 CPU 與 GPU 的機會,讓客戶針對自己的工作負載做最佳化。我們已經把它貢獻給 OCP(開放運算計畫),所以它是完全開放的機櫃,我想這被視為一個優點。從這個角度,我們從 OEM、ODM 與客戶那裡都得到非常正面的回饋。
Joe Moore:好,謝謝。追問一下,伺服器成長 100%,你認為這已經滿足需求了嗎?還是明年全年仍會短缺?
Lisa Su:Joe,要成長這麼多,我們確實滿足了大量需求。我們先前談到 TAM 在未來三、四年以約 50% 的年複合成長率成長時,看到三個成長來源:傳統雲端與企業、agent CPU 與 agent 工作負載,以及主控節點。我們相信在給出約 100% 成長預測時,我們在每個區塊都在提升市占。我確實認為還有更多需求,我們正積極與供應鏈夥伴合作滿足額外的需求。當然,我們也必須確保基板、DDR5 以及所有其他零組件都到位。我的看法是,客戶的需求預測大幅上升。我很高興我們的需求是全面性的,幾乎每個客戶都在擴大與 AMD 的合作規模,這是正面的。隨著額外需求實現,我們會持續努力增加供給來滿足它。
Matt Ramsay:John,請再讓一位提問者加入,我想我們還有時間回答最後一個問題。謝謝。
Q&A 8:Harsh Kumar(BMO Capital Markets)|回答:Lisa Su
主持人:最後一個問題原本來自 Goldman Sachs 的 Jim Schneider,但線路未能接通。最後一個問題改由 BMO Capital Markets 的 Harsh Kumar 提出。
Harsh Kumar:嗨,Lisa。問題是關於 Helios。你們是兩家能出貨完整機櫃的公司之一,想問你們的市占目標是什麼?之所以這樣問,是因為你們在伺服器上做得非常好,從一個非常難纏的競爭對手手中拿下市占。問題的第二部分是,你們有意用 Helios 機櫃與相關配置切入企業市場嗎?之後我還有一個追問。
Lisa Su:好的,Harsh。我們對 Helios 的進展非常滿意。機櫃級解決方案需要大量研發投入。我認為 Helios 爬坡得非常好,第三季是不錯的起步,第四季與 2027 年都在順利爬坡。我們的目標是成為最大客戶,包括前沿實驗室與超大規模業者,非常重要的算力供應商。從這個角度,Helios 與 MI450 的爬坡是我們第四季與 2027 年最關注的事。但我們也正與最大客戶就 MI500、MI600 及之後的產品進行非常積極的對話。我們的目標是持續拿下他們越來越大比例的算力需求。從我們看到的一切來說,需求持續上升。這是我們對 Helios 的整體看法。你的問題還有另一部分嗎?
Jean Hu:企業。
Lisa Su:喔,企業。
Harsh Kumar:對,企業。
Lisa Su:好的,當然。我們持續看到,雖然企業市場的發展比最大的前沿實驗室與超大規模業者慢一些,但我們認為企業業務相當重要。我們在企業 CPU 上已有很大進展。很多企業客戶其實在問我們,該如何部署 AI,以及在考量地端與雲端部署時,如何盡可能有效率地部署。所以我們正在擴大產品組合,已經推出一些企業專用的 GPU,這是我們希望擴大版圖的領域,目標同樣是成為最大企業客戶非常策略性的供應商。
Harsh Kumar:了解。追問用戶端:過去你們在類似情況下管理這個業務都做得很好。如果主要競爭對手降價,你們維持市占的策略是什麼?會跟進嗎,還是視情況而定?想了解你們會怎麼管理。
Lisa Su:好,Harsh,我們的看法是,PC 對我們是重要市場,因為我非常相信端到端的 AI 部署,也就是從雲端到邊緣再到用戶端,而我們在這方面有獨特的產品組合。在這個前提下,我們在管理上一向相當有紀律。我們的重點一直放在 PC 市場中價值最高、獲利最好的區塊:企業、高階消費、桌機通路,這些是我們表現非常好的地方。我們也知道低階市場的波動相當大,而坦白說,那正是我們曝險最少的區塊。
結語
Matt Ramsay:好的,謝謝 John 主持問答,也謝謝大家參加今天的電話會議。非常感謝各位撥時間了解 AMD,也謝謝各位的提問與關注。John,請結束會議。非常感謝。
主持人:謝謝 Matt。各位女士先生,感謝參與,今天的電話會議到此結束。
長期解讀(以下為個人觀點,非管理層說法)
跟 2026Q2 earnings call(2026-08-04)相比,改變了什麼
- 2027 年展望全面上修:上一季管理層說 2027 年伺服器營收成長超過 70%、資料中心營收成長一倍以上;這一季改成伺服器約翻倍、資料中心 AI 成長比 90 天前預估更快,並首度給出全公司「成長超過 80%」的數字。管理層的解釋是客戶擴大部署計畫,而且 AMD 取得了更多供給。
- 資料中心季增率逐季加速:依官方前三季數字推算,資料中心營收第一季約 US$5,775M、第二季 US$6,718M(季增約 16%)、第三季 US$8,546M(季增約 27%),第四季指引季增約 50%。這是 Lisa Su 說「每一季都在加速」的具體樣貌。
- GPU 從「準備好」變成「認列營收」:第三季是 MI455 與 Helios 機櫃首度認列營收的一季,五家領先客戶已經上線。第四季資料中心 AI 預期會「遠高於」伺服器 CPU,這是 AMD 史上第一次。
- CPU 敘事從雲端擴大到 agent:管理層把 agent 視為 CPU 需求的新來源,並把伺服器 CPU TAM 拆成三塊:傳統雲端與企業、agent,以及主控節點(OpenAI 自研加速器選用 Turin 就是例子)。上一季的主軸是 Venice 與 Helios 上市;這一季多了 Helion 參考架構,針對全 CPU 的 agent 機櫃。
- 新的財務變數:客戶認股權證:第三季開始認列客戶認股權證的公允價值變動(US$1,097M 非現金費用),GAAP 與非 GAAP EPS 差距因此拉大(US$1.46 對 US$2.09)。Jean Hu 預告這項費用未來會增加,2027 年也會說明何時開始稀釋股數。
- 現金轉換變差:自由現金流利潤率從上一季 14% 降到 4%,庫存季增 US$3B,應付帳款也大幅增加。這是為 2027 年備貨與綁定後段產能的結果,但也代表成長開始消耗營運資金。
長期論述的三個支點
- 機櫃級系統能否變成第二個 EPYC:AMD 在伺服器 CPU 用了七、八年,從個位數市占拿到領先地位。Helios 是 AMD 第一次以完整機櫃和 Nvidia 正面競爭,Harsh Kumar 說 AMD 是「兩家能出貨完整機櫃的公司之一」。3–7 年的關鍵,是 MI455、MI500、MI600 能否維持每年一代的節奏,並在前沿實驗室的「數 GW 等級部署」中拿到穩定的份額。管理層強調 TCO 與每美元 token 數,而不是單晶片效能,這是機櫃級競爭的語言。
- Agent 會不會讓 CPU 回到核心位置:過去兩年 AI 資本支出幾乎都流向 GPU,CPU 被視為配角。AMD 的論點是,agent 長時間、平行地呼叫各種應用與企業系統,這些工作大多跑在 CPU 上,所以 GPU 越多,CPU 需求也越大。如果這個論點成立,伺服器 CPU 會從成熟市場變成高成長市場(管理層稱 TAM 年複合成長約 50%、2030 年約 US$2,200 億),AMD 是最直接的受益者之一。反方的可能性是,雲端業者用自研 Arm CPU 承接 agent 工作負載。
- 供應鏈與資本強度:管理層多次強調需求大於供給,並說要「與供應鏈夥伴一起投資」以確保長期產能。這代表 AMD 的商業模式正從純 fabless 往更重資本的方向移動:自有後段產能、預付或共同投資,以及選擇性地與客戶一起投資資料中心基礎設施(Vivek Arya 問到競爭對手提供殘值保證的做法)。好處是供給確定性,風險是週期反轉時的資產與庫存壓力。
管理層說法、本文解讀與待驗證假設
- 管理層說法:2027 年營收成長超過 80%;伺服器約翻倍;資料中心 AI 明顯超過一倍;營業費用成長低於營收成長的一半;第四季資料中心 AI 金額遠高於伺服器;2027 年 PC 出貨量雙位數下滑。
- 本文解讀:依指引推算,2026 全年營收約 US$52B,若 2027 年成長 80%,代表 2027 年營收超過約 US$94B,資料中心超過約 US$75B。這是 AMD 從「Nvidia 的追趕者」轉為大規模 AI 基礎設施供應商的量級變化。毛利率則可能被資料中心 AI 比重拉低到 55% 附近,獲利成長主要靠營運槓桿,而不是毛利率擴張。
- 待驗證假設:(1) 主要客戶的資料中心融資、電力與廠房能如期到位;(2) HBM 與其他零組件漲價能與客戶分擔,不侵蝕 TCO 優勢;(3) 客戶認股權證觸發的股數稀釋時點與規模;(4) agent 帶動的 CPU 需求是否持續,而不是一次性的建置潮。
下一季要追蹤的事
- 第四季營收是否落在約 US$16.5–17.5B,以及資料中心是否達到約季增 50%(約 US$12.8B)。
- 資料中心 AI 與伺服器的金額比例:第四季是 GPU 首度超越 CPU 的一季,下一次 earnings call 是否會給出更具體的拆分。
- 毛利率:第四季指引約 55%,觀察資料中心 AI 比重升高後毛利率能否守住,以及 HBM 成本轉嫁的進度。
- 2027 年展望是否再上修:特別是全公司「成長超過 80%」與伺服器翻倍的數字,以及供給是否仍是限制因素。
- 客戶認股權證:第四季公允價值變動的金額、2027 年股數稀釋的指引。
- 營運資金與自由現金流:庫存、應付帳款與資本支出能否在出貨後轉回現金。
- PC 與遊戲:用戶端第四季下滑超過 20% 後,2027 年第一季是否進一步走弱;Intel 可能降價對 AMD 市占的影響。
- Taalas 與 World Labs 整合:兩項併購是否如期在年底前完成,以及李飛飛加入後對 AMD 模型研究與產品藍圖的影響。
資料來源
- AMD 官方 Q3 2026 新聞稿、財報簡報與 GAAP/非 GAAP 財務報表(ir.amd.com,2026-11-03 發布)。
- earnings call:Quartr 提供、Stock Analysis 刊載的 AMD Q3 2026 earnings call 逐字稿;並對照 Investing.com 刊載的逐字稿。
- 市場預期與股價:Investing.com 報導(EPS US$1.94、營收 US$13.06B;2026-11-03 美東時間收盤與盤後價格)。
- 產品照片:AMD Newsroom 官方 Helios 媒體庫。
延伸閱讀
- Astera Labs 2026Q3:營收年增 154%、Scorpio 交換晶片年化營收破 US$1B,第四季營收預期再季增 27%(Earnings Call 全文翻譯)
- Intel 2026Q3:資料中心營收年增 78% 創 15 年最快,PC 修正與以色列 Fab 28 事故壓低第四季展望(Earnings Call 全文翻譯)
- onsemi 2026Q3:AI 資料中心營收年增 175%、毛利率連五季擴張,收購 Ferric 上修 2030 年 AI 目標至 US$3B 以上(Earnings Call 全文翻譯)
- Shopify 2026Q3:營收年增 32%、GMV 達 US$119B,AI 代理購物與委託購買起步(Earnings Call 全文翻譯)
- X10|2026-11-04:AMD 上修 2027 展望、AI 硬體財報報喜;Meta 高息發債
- Apple FY26Q4:營收年增 12%、iPhone 年增 17% 高於預期,記憶體成本壓低毛利率指引至 45–46%,iPhone Duo 供不應求(Earnings Call 全文翻譯)