Shopify 2026Q3:營收年增 32%、GMV 達 US$119B,AI 代理購物與委託購買起步(Earnings Call 全文翻譯)
站長
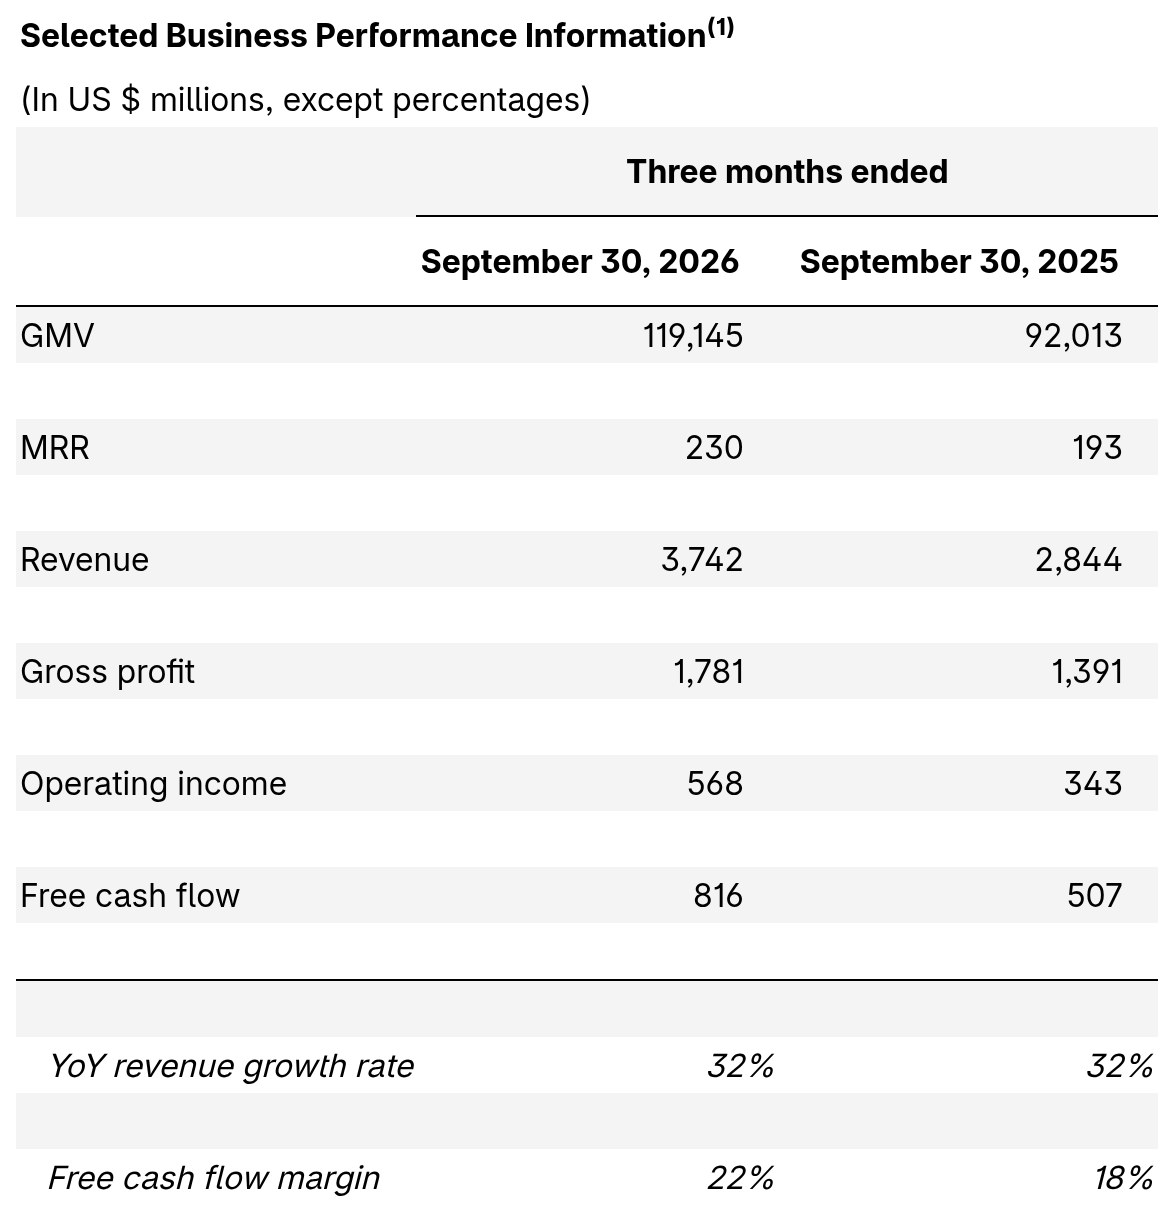
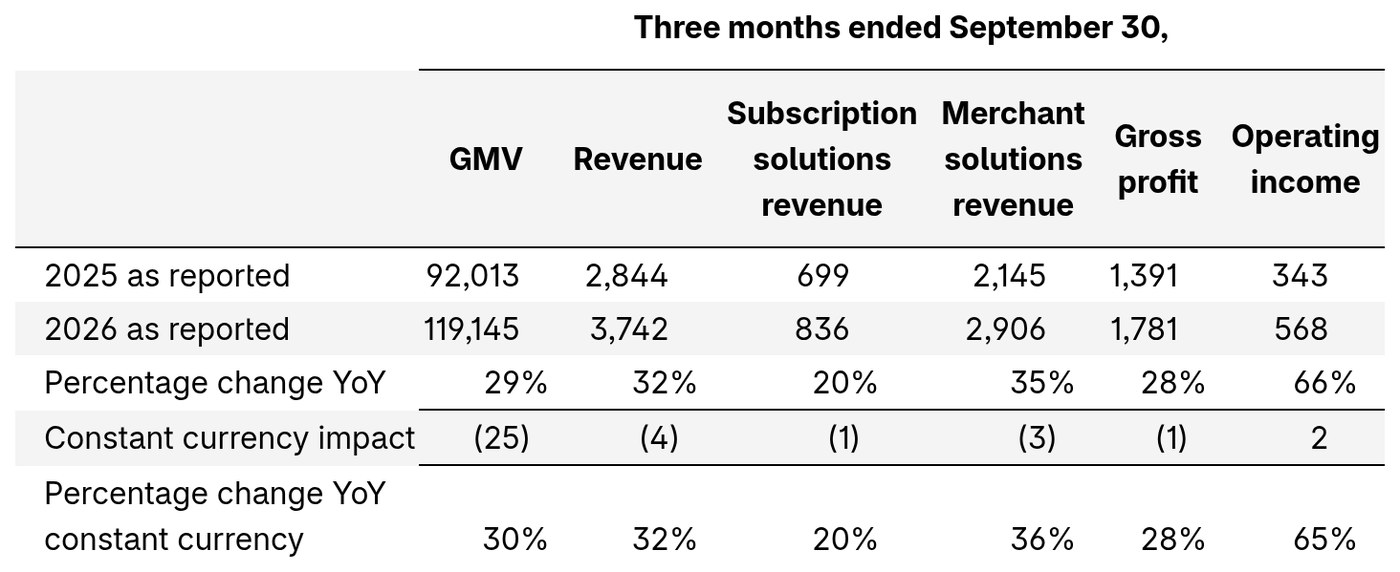
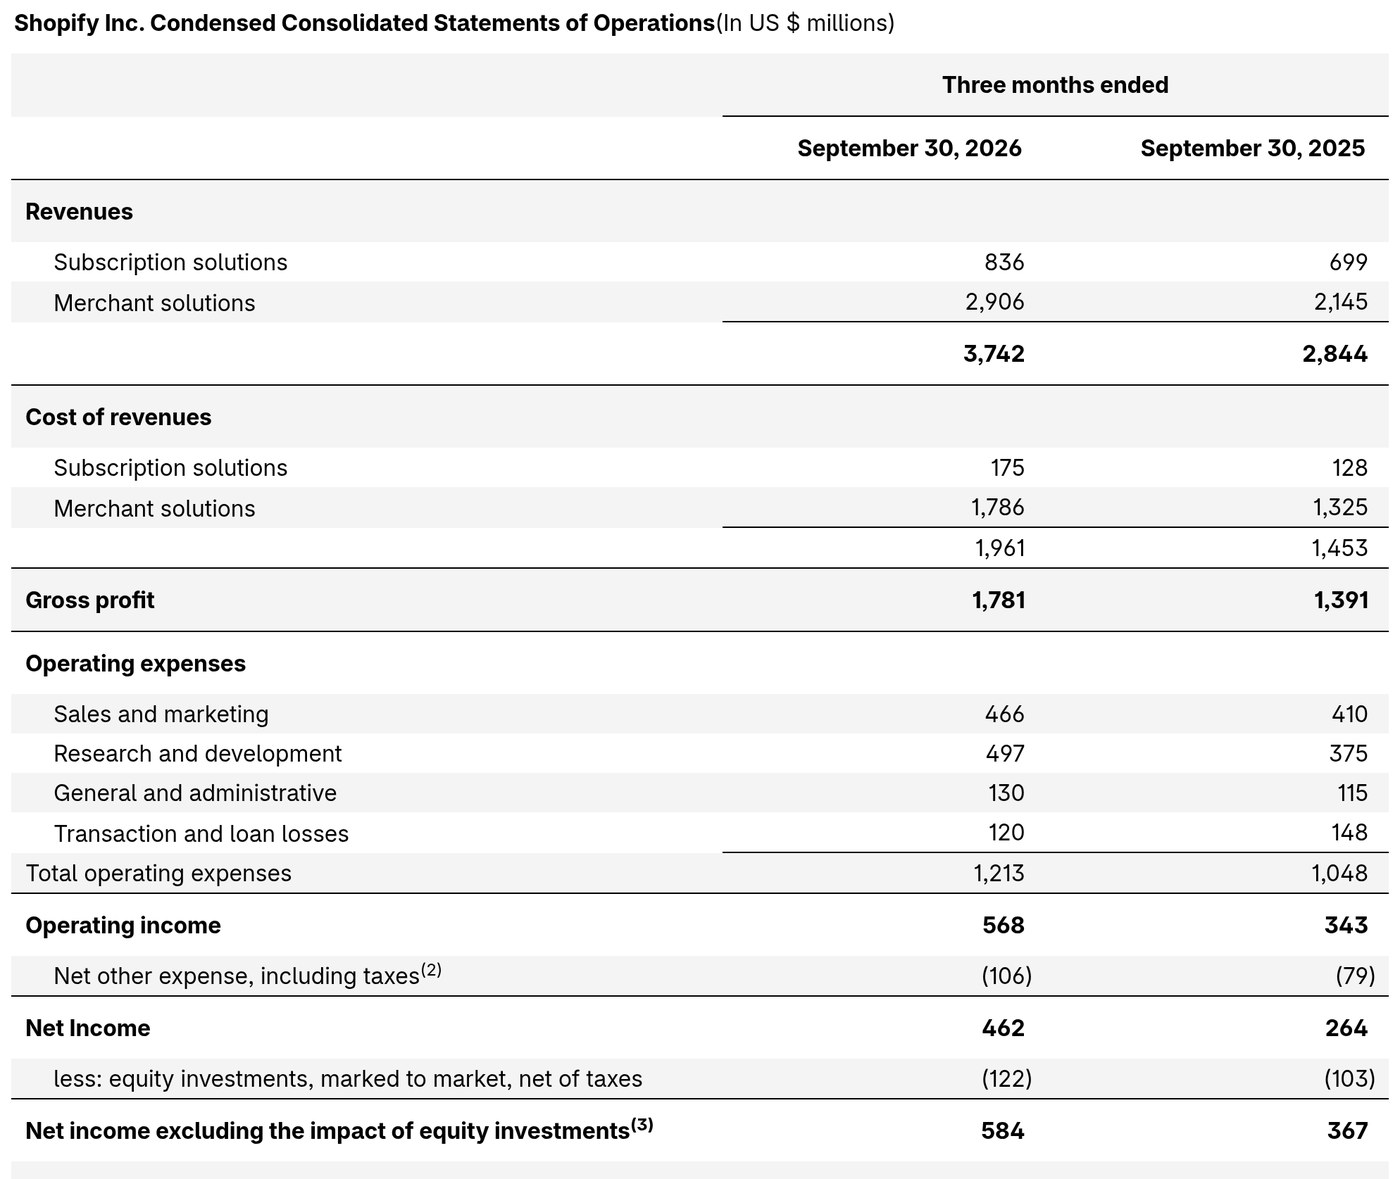
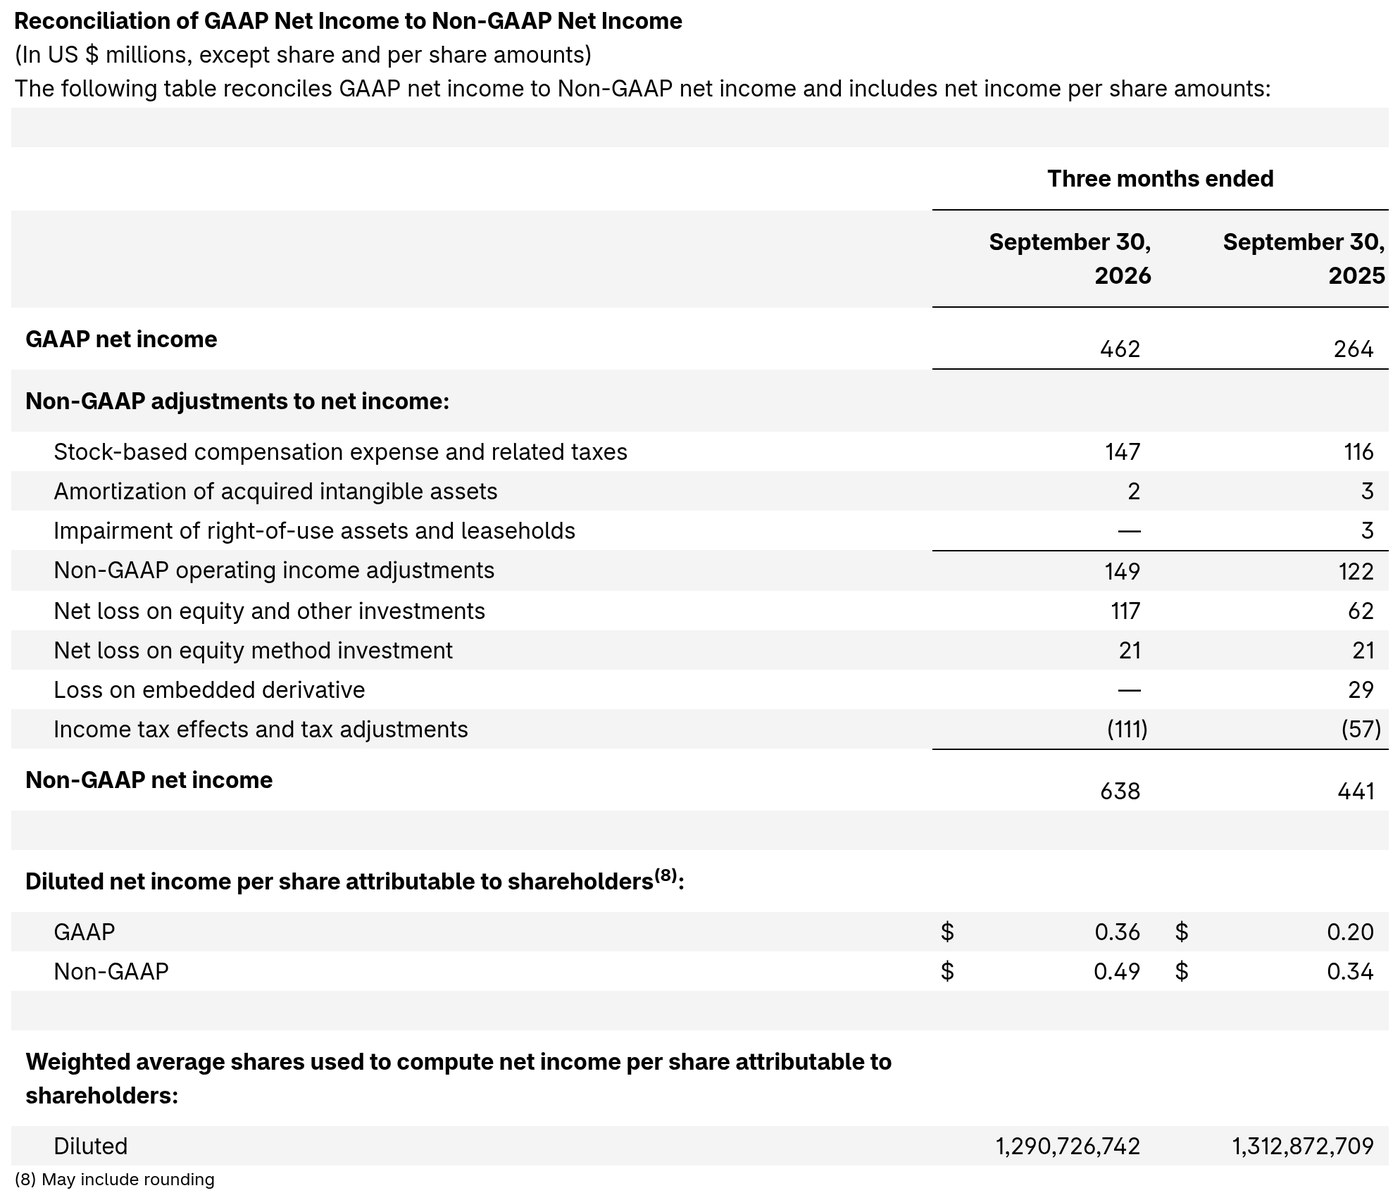
來源說明:財務與營運數字取自 Shopify 官方 Q3 2026 新聞稿與 Q3 2026 投資人簡報(shopify.com/investors,2026-11-03 發布)。Shopify 未在 IR 網站提供官方文字逐字稿,earnings call 內容譯自 Quartr 提供、刊於 Stock Analysis 的逐字稿;會議開頭的商家客服通話錄音,以及部分字句,參照 Benzinga 的逐字稿,並以官方新聞稿校正數字。官方 webcast 回放可在 shopify.com/investors 收看。earnings call 於美東時間 2026-11-03 上午 8:30 開盤前舉行(台灣時間 2026-11-03 晚上 21:30)。內文圖片為官方新聞稿財務表格截圖。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
- 營收年增 32%、GMV 年增 30%,連續第六季維持這個成長水準:3Q26 營收 US$3,742M,年增 32%(固定匯率同為 32%),一年前同期為 31%(固定匯率)。GMV(商品交易總額)US$119.1B,年增 29.5%(固定匯率 30%);財務長 Jeff Hoffmeister 說,單季 GMV 幾乎等於 2020 年全年。
- 商家解決方案帶動,訂閱解決方案放緩:商家解決方案(Merchant Solutions,以支付為主)營收 US$2,906M,年增 35%,Shopify Payments 滲透率超過 68%、年增 3 個百分點,Shop Pay GMV 年增 50%。訂閱解決方案營收 US$836M,年增 20%;MRR(月經常性收入)US$230M,年增 19%。CNBC 引述的 FactSet 預期為訂閱營收 US$848.1M,本季略低於預期。
- AI 代理購物「量小但成長快」:總裁 Harley Finkelstein 說,Muse、Instinct、Claude Duet、Grok Bot 等個人代理都和 Shopify 合作,可用 Shop Pay 當錢包;第三季首次看到消費者透過個人代理進行「委託購買」(delegated purchasing)。AI 流量年增 2.6 倍、訂單年增 3.3 倍;AI 管道把消費者直接帶到商品頁的比率是自然搜尋的 3 倍,轉換率高 64%;由 Shopify Catalog 支援的搜尋,轉換率是一般 AI 搜尋的 2 倍。約四分之三的 AI 導購銷售來自前 100 大品類以外。
- Sidekick 成本下降、用量上升:Sidekick(商家 AI 助手)每日活躍商家年增 3.7 倍、每日工作階段年增 4.2 倍,第三季約三分之二的 Shopify Flow 自動化是由 Sidekick 建立。第二季到第三季,商家對話數增加 14%,每次對話成本下降 28%,Sidekick 總成本下降 18%。新的 AI 商店建置工具 Canvas 上線約一個月,商家開店速度快 20%。
- 毛利率持平,訂閱毛利率承壓:毛利 US$1,781M,年增 28%,毛利率 47.6%,與第二季相同。商家解決方案毛利年增 37%,毛利率連續第三季年增;訂閱解決方案毛利年增 16%,毛利率 79%,年減主因是 Sidekick 的 AI 支出,季減主因是為 BFCM(黑色星期五與網購星期一)預先擴充主機容量。
- 費用槓桿與現金流:營業費用占營收 32%(一年前 37%),GAAP 營業利益 US$568M,年增 66%,營業利益率約 15%。自由現金流 US$816M,利潤率 22%(一年前 18%);Hoffmeister 說其中約 150 個基點的改善是結構性的,其餘來自行銷測試、稅款應收時間與商家預支現金(merchant cash advance)會計變更三項暫時因素,三者規模大致相當。
- 線下、國際、B2B 同步成長:線下 GMV 年增 30%,累計線下 GMV 突破 US$200B;國際 GMV 年增 32%,歐洲固定匯率年增 33%、北美 28%;B2B GMV 年增 74%。品牌方面,lululemon 的北美官網選用 Shop Pay,Balmain、Givenchy、Jacquemus、Chaumet、Acne Studios 在第三季選擇 Shopify。
- 第四季展望(管理層預期):營收年增「三成出頭」(low 30s),含不到 1 個百分點的匯率逆風(一年前固定匯率成長 29%);毛利金額年增「接近三成」(high 20s);營業費用占營收 29–30%;股票薪酬約 US$155M;自由現金流利潤率與 4Q25 相當(19%)。預期年底前累計 GMV 突破 US$2 兆,第一個兆花了 18 年,第二個兆不到 2.5 年。
- 市場反應:CNBC 報導,調整後 EPS US$0.49 優於 LSEG 預期的 US$0.46,但營收 US$3.74B 略低於預期的 US$3.75B,GMV US$119.15B 也低於 StreetAccount 預期的 US$120.03B,訂閱毛利 US$661M 低於預期的 US$680.3M。股價 2026-11-03 收跌 8.74%。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| GMV | US$119,145M | 3Q26;年增 29.5%(固定匯率 30%),3Q25 為 US$92,013M |
| 營收(GAAP) | US$3,742M | 年增 32%(固定匯率 32%)、季增約 4%(2Q26 為 US$3,583M) |
| 訂閱解決方案營收 | US$836M | 年增 20%、季增約 4%(2Q26 為 US$802M) |
| 商家解決方案營收 | US$2,906M | 年增 35%(固定匯率 36%)、季增約 4%(2Q26 為 US$2,781M) |
| MRR | US$230M | 年增 19%;Plus 方案占 34%,Plus MRR 年增 18% |
| 支付滲透率(Shopify Payments) | 超過 68% | 年增 3 個百分點 |
| 毛利(GAAP) | US$1,781M | 年增 28%;毛利率 47.6%,與 2Q26 相同 |
| 訂閱解決方案毛利 | US$661M | 年增 16%;毛利率約 79% |
| 商家解決方案毛利 | US$1,120M | 年增 37%;毛利率約 38.5%,連續第三季年增 |
| 營業費用(GAAP) | US$1,213M | 占營收 32%(3Q25 為 37%);年增約 16% |
| 銷售與行銷費用 | US$466M | 年增 14%(美國暫停部分管道兩週做增量測試) |
| 研發費用 | US$497M | 3Q25 為 US$375M |
| 交易與貸款損失 | US$120M | 3Q25 為 US$148M |
| 營業利益(GAAP) | US$568M | 年增 66%;營業利益率約 15.2%(3Q25 約 12.1%) |
| 淨利(GAAP) | US$462M | 3Q25 為 US$264M;含股權投資未實現損失 |
| 排除股權投資影響的淨利(非 GAAP) | US$584M | 3Q25 為 US$367M |
| 淨利(非 GAAP) | US$638M | 3Q25 為 US$441M |
| 稀釋 EPS | GAAP US$0.36;非 GAAP US$0.49 | 3Q25 分別為 US$0.20、US$0.34 |
| 股票薪酬 | US$140M | 3Q26 |
| 營業現金流 | US$818M | 3Q25 為 US$513M |
| 自由現金流 | US$816M | 利潤率 22%(3Q25 為 18%、2Q26 為 18%) |
| 現金、約當現金與有價證券 | 約 US$4.7B | 期末(現金 US$1,868M、有價證券 US$2,859M) |
| 庫藏股買回 | US$562M | 3Q26 現金流量表 |
| 線下 GMV | 年增 30% | 累計線下 GMV 突破 US$200B |
| 國際 GMV | 年增 32% | 歐洲固定匯率 +33%、北美固定匯率 +28% |
| B2B GMV | 年增 74% | 3Q26 |
| AI 流量/AI 訂單 | 年增 2.6 倍/3.3 倍 | 3Q26 |
| 4Q26 營收成長(管理層預期) | 年增三成出頭(low 30s) | 含不到 1 個百分點匯率逆風;4Q25 固定匯率成長 29% |
| 4Q26 毛利金額成長(管理層預期) | 年增接近三成(high 20s) | — |
| 4Q26 營業費用(管理層預期) | 營收的 29–30% | 含 BFCM 前的行銷活動 |
| 4Q26 股票薪酬(管理層預期) | US$155M | — |
| 4Q26 自由現金流利潤率(管理層預期) | 與 4Q25 相當 | 4Q25 為 19% |
註:商家解決方案毛利由營收減營業成本計算(US$2,906M − US$1,786M);營業利益率與季增率為本文依新聞稿數字計算。
Earnings Call 全文翻譯
開場:一通商家客服電話
會議一開始,Shopify 播放了一段商家 Dylan 與 Shopify 客服專員 Max 的通話錄音。Dylan 剛完成他的第一筆訂單。
Dylan: 所以我就找上你了,Max。
Max: 好,你找對人了。我會確保幫你把事情都搞定。
Dylan: 買家就住在鎮上,大概離我三英里。我不想搞砸。我在想要不要親自送過去,但大概不是個好主意。
Max: 你可以親自送,但有一個前提我希望你了解:如果訂單是親自送達而不是寄送,Shopify Protect 不會提供保障。
Dylan: 喔,對。那我們用寄的。真的很謝謝你,Max,你幫了我大忙。我不想打擾你太久。
Max: 謝謝你。Dylan,你真是個寶,你很棒。
Dylan: 你也是,Max。
Max: 你接下來的生意會很好,繼續加油。
Dylan: 我會的。你讓我都要哭了,謝謝你。
Max: 謝謝。祝你週末愉快。Dylan,隨時打來。
Dylan: 謝謝,再見。
投資人關係總監 Shane Kleinstein:開場
早安,感謝參加 Shopify 2026 年第三季電話會議。我是投資人關係總監 Shane Kleinstein,今天與我一同出席的有 Shopify 總裁 Harley Finkelstein,以及財務長 Jeff Hoffmeister。在他們的準備談話之後,我們會開放提問。
今天的電話會議會包含一些前瞻性陳述,這些陳述基於假設,因此受到風險與不確定性影響,實際結果可能與預測有重大差異,請勿過度依賴這些前瞻性陳述。除法律要求外,我們沒有義務更新或修正這些陳述。這些假設、風險與不確定性,可參閱今天早上的新聞稿,以及我們向美國與加拿大監管機關提交的文件。我們也會提到調整後財務指標與其他非 GAAP 指標,這些不能取代 GAAP 財務指標,兩者的調節表已列在新聞稿中。最後,我們以美元報告,除非另有說明,今天提到的金額都是美元。現在交給 Harley。
總裁 Harley Finkelstein:開場談話
大家早安,一如既往,感謝參加這次電話會議。這是商業世界非常精彩的一季。我們在整個產業看到的開發速度非常驚人。從個人代理(personal agents)的普及、委託購買(delegated purchasing)的開始,到幫創業者一夜之間把任何想法變成生意的新工具,我們看到新介面如雪崩般湧現,但它們全都由同一套承重的商業作業系統驅動,那就是 Shopify。
我稍後會談數字,但想先在會議一開始,把這一切的意義、以及它為什麼對商家這麼重要講清楚。想像一下,你是 2026 年的零售業老闆。以下是你今天可能在想的幾件事:你的網路商店表現如何?ChatGPT 有正確呈現你的商品嗎?你要怎麼提高實體門市的轉換率?是不是該開始考慮拓展新市場了?
別誤會,這些都是很好的煩惱。現在真的是歷史上最適合創業的時代。機會無所不在,而機會越多,複雜度就越高;複雜度越高,我們的價值就越高。一套統一的商業作業系統,連接到消費者想購物的每一個介面、以及團隊想用來打造的每一個工具,這就是這個時刻背後真正的故事。對 Shopify 來說,這才是最重要的。
當世界在這個新時代站穩腳步時,沒有比我們所在的位置更好的地方,而我們的位置就是無所不在。來談數字。第三季又是一個典型的 Shopify 季度。GMV 成長 29.5%,達到 US$1,190 億;營收成長 32%,達到 US$37 億;自由現金流利潤率 22%。我們也看到更多零售業最大的名字上線 Shopify,從 Balmain、MAC、Clinique 到 lululemon。我們再一次做到了我們說過要做的事:穩定、持久的成長。
但真正的故事藏在數字之間,那就是:Shopify 特別擅長同時在兩個現實中運作。一個是我們正在打造、在場每個人都很期待的代理式(agentic)未來;另一個是我們大多數商家今天所處的現實。
實際上是這樣的:自上次 earnings call 以來,個人代理已經進入主流。Muse、Instinct、Claude Duet、Grok Bot 都和 Shopify 合作,我們商家的結帳流程獲得支援,買家也可以用 Shop Pay 當作錢包。我們在所有主要 AI 管道支援商品探索,從 ChatGPT、Microsoft 到 Muse。這些是未來可能帶動商家成功的事。同時,我們也在 Shopify 各處推出了一系列很棒的新產品與功能,擴大國際布局、強化線下業務,並讓我們的網路商店建置工具更強大。這些是今天帶動商家成功的事。
更重要的是,我們在平衡這兩個現實的同時,經營著一個非常強健的業務。以我們的規模,營收成長 32%、自由現金流利潤率 22%,這並不常見,而我每一季都能重複這樣的數字。
我提到了未來的商家成功與今天的商家成功。先從未來談起,特別是代理式購物。雖然這裡的量還很小,但採用正在成長,早期訊號顯示它有潛力成為一個非常強大的介面。我們看到的是:AI 流量年增 2.6 倍,訂單成長更快,達 3.3 倍。AI 管道把消費者直接帶到商品頁的比率是自然搜尋的 3 倍,消費者的轉換率高出 64%。
這些數字當然令人振奮,但更有趣的是哪些商品被呈現出來,而且不是那些顯而易見的品類。AI 管道呈現的是非常特定的商品,適合有特定需求的特定顧客。這就是 Shopify Catalog 發揮作用的地方。由 Catalog 支援的搜尋,轉換率是一般 AI 搜尋的 2 倍。這是因為 Catalog 就是為代理而寫的。它把超過 10 億個商品頁轉成結構化資料集,把尺寸、顏色、材質等細節轉成代理能讀懂的數值。它不只是一個線性的商品資料流,而是一張即時、跨商家的地圖,涵蓋整個 Shopify 上有哪些商品、目前價格與庫存,幫助 AI 管道做出更準確的推薦,這讓它威力驚人。
真正令人興奮的是:AI 不再只是探索管道。如我前面提到,第三季是我們第一次看到消費者嘗試透過個人代理進行委託購買,代理可以在使用者同意下代表使用者行動。要做到這點,代理必須贏得信任。它知道我喜歡什麼嗎?它會選對尺寸嗎?我可以把個人資料交給它嗎?對 Muse、Instinct、Claude Duet 與 Grok Bot 來說,答案是可以,這要歸功於 Shop。透過你的 Shop 帳號,代理知道你的偏好與購物紀錄;透過 Shop app,你可以追蹤代理幫你下的所有訂單,和你其他的訂單列在一起;用 Shop Pay 當錢包,你的付款資料已經存好,你掌控自己的購買,代理永遠看不到你的卡片資料。
在 Claude Duet、Instinct 與 Grok Bot 上,這個觸及範圍甚至延伸到 Shopify 以外的商店,消費者現在可以在任何商家選用 Shop Pay 當錢包,不需要額外設定,直接就能用。對商家來說,這代表觸及,一大群新顧客,而且他們不用費任何力氣;對買家來說,這代表信任,在陌生的管道用熟悉的方式購買;對開發者與 AI 公司來說,這代表能使用世界級的基礎設施。現在他們打造購物體驗所需的所有工具,包括 Catalog、結帳與 Shop 網路,都集中在一個地方。我們稱它為 shop.dev,一站式處理所有商業的複雜度。
換個主題,來談我們如何用 AI 幫助商家更有效地打造與經營。如我們前幾季所預測,商業正在碎片化。AI 不只為買家創造新的購物方式,也為商家創造新的經營方式,而這正是 Shopify 的設計初衷。我們一直是開放的生態系,現在也延伸到代理式工具。我們和 Muse、ChatGPT、Claude、Google Gemini 等代理都有連接器,讓商家在如何經營、在哪裡經營上擁有完整的選擇權。
這不只給現有商家選擇權,也正成為新商家的入口。想像一位有志創業的人和 ChatGPT、Claude 或 Muse 討論要開一家零售店。代理建議他們用 Shopify 開始打造,然後在對話中幫他們建好商店。等他們準備開賣時,就註冊一個 Shopify 帳號。代理實際上可以成為 Shopify 的大使,在剛好的時機把新創業者帶上平台。當然,相對於我們的規模,這目前還是很小的新商家來源,但隨著越來越多人用越來越多工具把想法變成生意,Shopify 從一開始就在這段旅程裡。
說到把想法變成生意,這一季我們推出了 20 年歷史中網路商店建置工具最大的一次更新,叫做 Canvas。Canvas 讓商家只要向 Sidekick 描述想要什麼,就能打造完全客製化的網路商店,不需要寫程式或設計專業。你想像得到的商店,就是你能打造的商店。它才上線大約一個月,但我們看到:商家推出的商店更個人化,而且開店速度快了 20%。
就我個人來說,這是我很久以來看過最令人興奮的推出之一。我請商家在 X 上標記我,分享他們用 Canvas 做了什麼,品質與多樣性真的很驚人,從手工陶器、寵物零食、樂團周邊到復古漫畫。這就是 Tobi 和我將近二十年前想像的 Shopify:任何人、在任何地方、賣任何東西,都能在網路上擁有一個美麗又好用的家。
我想再多談一點 Sidekick。它仍然是商家經營生意時使用最廣泛的工具,遙遙領先,而第三季用量成長得更快。每日活躍商家年增 3.7 倍,每日工作階段年增 4.2 倍。但比採用率更重要的,是 Sidekick 變得多有能力。第三季,大約三分之二的 Shopify Flow 是由 Sidekick 建立的。提醒一下,Flow 是商家用來把重複性工作自動化的工具。
實際上是這樣:我最近見到一家大型家具零售商,他們用 Sidekick 打造了各種客製化 Flow,從倉庫庫存快照、運費分析到區域定價檢查都有。這就是 Sidekick 強大的地方,它可以完全依照商家特定的業務量身打造。現在這些 Flow 也延伸到後台以外、商家用來經營生意的支援應用程式。Sidekick 是唯一一個不需要商家手動設定整合就能連接這些應用程式的 AI 工具。我們希望商家獲得 AI 的好處,而不是花時間研究怎麼獲得這些好處。這讓 Sidekick 真正像是商家團隊的延伸。
市場上顯然有很多工具,也有很多關於誰會勝出的雜音。但真正重要的是:Shopify 的關鍵優勢在於我們不必選邊,因為它們全都連回我們的平台,這讓我們驚人的成長在長期是持久的。
讓我把話題拉回商家今天關注的事。我最近和 Shopify 部分領導團隊一起,為一些最大、最活躍的商家舉辦了一場論壇。你猜怎麼著?商家們沒花多少時間談個人代理、AI 驅動的探索,甚至委託購買。他們談的是基本功:信任、成長與簡單。我們從不忽略這些。
先談我們如何建立信任。我前面提到,在代理式購物中,Shop Pay 為陌生的介面帶來信任。這份信任建立在 20 年的商業經驗上,這也是為什麼我們持續看到很棒的品牌把 Shop Pay 引進他們的生態系,包括我最喜歡的品牌之一 lululemon,他們剛為北美網路商店選用了 Shop Pay。歷史證明,只要我們踏進門,接下來的上行空間就很清楚。更廣泛來看,第三季 Shop Pay 的 GMV 加速,年增超過 50%。使用 Shop Pay 的買家數與每位買家的購買次數都持續成長,Shop Pay 分期付款(Shop Pay Installments)也從美國、加拿大、英國擴展到澳洲。
信任也來自我們在詐欺偵測上的努力。這不性感,但對商家來說是真正重要的事。我們運用數百萬家商家的訊號幫助商家發現風險;第三季,我們新增了在結帳前就自動取消高風險訂單、並說明訂單為何可疑的工具,幫助商家保護庫存與營收。
當然,信任也來自 Shop 以此聞名的連貫購物體驗。無論你是在商家網站、Shop app,還是剛宣布的 shop.com 購物,你的偏好、付款與寄送資訊,甚至購物車和瀏覽過的商品,都會整合在一起,讓購物體驗流暢又個人化。說到 Shop,第三季 Shop 的 GMV 年增超過一倍。這就是 Shop 的網路效應:更多 Shop 買家、更流暢的購物體驗、對商家更多好處。我們會持續投資,讓體驗更好。
我提到商家真正在意的第二件事是成長。這些商家在各個管道成長,而他們成長,我們也跟著成長。先從線下業務開始。這一季我們達成一個重要里程碑,累計線下 GMV 突破 US$2,000 億。光是上一季,Canada Goose、The Body Shop、BevMo! 都推出了由 Shopify 支援的實體門市。SKIMS 和我們一起在倫敦開了第一家國際旗艦店,MAC Cosmetics 在和我們簽約後短短 120 天內就上線了 84 個據點。這速度非常驚人。
第三季,我們在實體零售最古老的問題之一上取得實質進展:不認識自己的顧客。我們正在改變這一點。現在,當顧客在由 Shopify 支援的門市刷卡(感應支付),並選擇收取電子收據時,系統就會建立一份顧客檔案,讓商家掌握這位消費者與他的購買紀錄。商家可以認識他們、了解他們喜歡什麼,甚至可以聯繫符合資格的顧客,讓他們回流。效益是真實的:一位已知的門市顧客,終身價值明顯高於未知的顧客。這是 Shopify 把銷售時點系統(POS)從銷售管道變成成長引擎,對商家來說是非常強大的優勢。
接著談國際成長。我們的目標很簡單:讓全球與跨境銷售變得可行、簡單且在地化。成效很清楚:本季國際 GMV 成長 32%,而這方面的工作還在持續。第三季我們推出了行動優先的解決方案,例如「用 WhatsApp 登入」,以及 WhatsApp 行銷與訊息功能,這在全球都會是重大突破。我們也在日本推出在地化版本的 Shop app,全面推出後一週就成為日本 App Store 第一名的購物 app,我覺得很酷。
我們也在全球推出反映各地重要差異的新支付選項,例如在墨西哥推出 OXXO 作為另一種在地支付方式,讓消費者在網路下單後,可以到 OXXO 便利商店用現金付款。2027 年還會有更多這類動作。
關於成長,我最後要談的是探索。如我在會議開頭所說,購物正擴散到更多管道:更多機會、更多複雜度、更多 Shopify 幫助商家的方式。Shopify Campaigns 提供一種零風險的方式,讓商家在 10 個管道觸及顧客,從 Shop、Instagram 到 ChatGPT。這代表商家擁有完整的選擇權。我們不偏好任何特定管道,商家只有在成交時才付費。這方面的動能確實在累積:今年以來,透過 Shop Campaigns 產生的訂單年增超過一倍,第三季還在加速。這代表更多商家不必成為廣告專家也能被發現,也代表更多流量進入 Shop app。
最後,我說商家真正在意簡單。無論你看的是大多數商家今天的現實,還是我們前進的方向,有一件事都非常清楚:我們簡單、連通、統一的作業系統就是護城河。沒有任何一個商家能管理越來越多的打造與銷售介面,他們也不應該這樣做。這對各種規模的商家都成立,包括大型商家。這些企業希望網路商店與實體門市能協同運作;希望團隊把更多時間花在改善顧客體驗,而不是維護背後的技術;而隨著 AI 創造新的購物方式,他們想要一個能讓他們為下一步做好準備的平台。
這就是為什麼我們持續看到大型商家加入並在平台上擴大規模,例如 Balmain、Givenchy、Jacquemus、Chaumet 和 Acne Studios,這些奢侈品零售的代表性品牌都在第三季選擇了 Shopify。或是 Alice + Olivia,從單一創辦人成長為全球知名的時尚品牌,他們從 Shop Pay 開始用起,看到它成為最常用的付款方式後,剛決定全面轉移到 Shopify。還有 Omaha Steaks,我很喜歡這個故事。這是一家有 109 年歷史的公司,原本跑在由自家執行長打造的客製化系統上。他們想要一個能跟上科技步調、讓他們專注本業的平台。所以,Omaha Steaks 當然也要轉到我們這裡來。
最後我想說的是,Shopify 內部現在有一股很特別的能量,Tobi 也公開談過。我們給大家工具與空間去動手嘗試,試一個想法,把它變成對商家有用的東西。AI 正在改變我們團隊能打造什麼,以及多快能把想法交到別人手上。小團隊可以嘗試更多事、從有效的東西中學習,然後再次打造。這讓品味與判斷力變得更有價值:看見值得解決的問題,知道好的解法長什麼樣子,然後有好奇心去追求它。這種心態遠遠不只在工程部門。在整個 Shopify,我們的團隊都在重新思考他們的工作方式,以及用這些驚人的工具能完成什麼。
Tobi 在最近一份內部信中是這樣說的:「如何讓商業變得普及?早期的答案其實很簡單:就是為他們打造很棒的產品。」這就是我們每一天都在做的事。接下來交給 Jeff。
財務長 Jeff Hoffmeister:財務說明與展望
謝謝 Harley。第三季又是一個執行強勁、穩定的季度。在談業績之前,我想先退一步,分享我們對可服務市場的一些看法,因為我們已經一陣子沒談這個了,而且我相信代理式商業會擴大我們的市場。
全球商業持續成長,但除此之外,關於 Shopify 的角色與未來機會,有兩件重要的事要記住。第一,我們在整體商業中驅動的占比持續擴大;第二,我們正在擴大商業本身,方法是幫助更多商家生存並茁壯、幫他們找到新買家,並降低創業門檻。
先說第一點。我們解決方案的品質與能力,幫助商家在全球商業成長中拿下不成比例的份額。過去三年,我們美國商家的線上銷售年複合成長率是 23%,美國整體電商是 8%。歐洲也有類似模式:我們的商家線上 GMV 年複合成長 37%,市場成長 8%,三年內電商市占率翻倍。而這些趨勢正在加速。三年前,Shopify 商家約貢獻美國電商增量銷售的五分之一、歐洲的四分之一;自 2025 年初以來,他們在美國拿下將近一半,在歐洲超過 40%。
為了說明今天平台的規模:光是第三季,我們的商家就透過 Shopify 賣出超過 US$1,190 億,幾乎等於他們在 2020 年全年的銷售額,那是因為疫情、所有東西都搬到線上的一年。一整年的 Shopify GMV,如今變成了單一季度,而且還不是假期購物季。
再說第二點。用今天存在的市場潛力來衡量我們的機會,會漏掉一個關鍵部分。我們的產品不只幫商家爭奪既有的商業,我們也幫助創造新的商業。AI 是我們市場的加速器,一方面讓創業更容易嘗試,另一方面也提高了成功的門檻。在這樣的背景下,Shopify 是商家公開的秘密武器。我們把複雜變簡單,讓商家專注在重要的事:打造穩健的企業。我們一直在、也會持續改變創業的經濟學。當你小眾、熱情的商品更容易找到它注定要遇見的顧客,你就更可能把這門生意做起來。小眾市場現在不只可以觸及,而且也不再那麼小了。
透過 Shopify Catalog 以及它針對大型語言模型的最佳化,更多長尾商家能把買家特定的需求(無論多獨特)和商家量身打造的解決方案配對起來,進而成功。延伸商業的長尾,正在幫助創造新的商業。第三季,四分之三的 AI 導購銷售再次來自我們前 100 大品類以外的商品類別。
隨著創業變得更容易,這也反映在我們平台上。自 2018 年以來,Shopify 上首次開賣的賣家數增加了 7 倍。此外,我們幫新創業者比以往更快達成這個里程碑:去年和三年前相比,在註冊後一天內完成第一筆銷售的商店多了 43%。我們不只是找到高意願的創業者,我們還在改寫他們多快獲得早期成功的曲線。AI 以及我們打造的 AI 產品,是讓所有船隻一起浮起的漲潮。
我們很早就看到這波浪潮。這就是為什麼我們三年前、在「代理式」還沒出現在商業詞彙之前,就開始打造 Catalog,讓商家的商品資料能以高保真、高一致性的方式在所有 AI 管道被觸及。這也是為什麼我們共同主導制定了 Universal Commerce Protocol(UCP,通用商業協議),因為我們知道,要讓商家把握代理式商業的機會,代理式商業需要一套跨網際網路的共同語言。這也是為什麼我們積極和其他科技與零售夥伴一起推動其他標準,例如 Personal Agent Protocol,以及為什麼我們把 Shopify 嵌入 Instinct、Muse 等個人代理。我們最近也推出了 shop.dev 和 Shop MCP,讓開發者用一個簡單的連接,就能把 Shopify 的 AI 工具、登入與結帳功能加進他們的 app 或代理中。我們正把商業嵌入更多管道與介面。
我們持續成長的買家網路進一步擴大這個領先。有了 Shop Pay,消費者可以透過新管道探索新商家,同時保有他們已經熟悉、信任的錢包的安全性。各種規模的企業都受惠於 Shopify 大規模打造的複雜商業生態系。你可能看到了,我們最新一期 Editions 的主題是「Exponential」(指數級),當你想到我們龐大的商家與買家網路所帶來的複利報酬,這個主題非常貼切。
這些例子都是同一個商業模式的不同表現:我們打造更多商家需要的東西,擴大他們用 Shopify 能完成的事,並與他們一起分享成功。無論商業在哪裡發生、變得多複雜,我們都會持續是背後的推動力。歸根結底,論點很簡單:要相信 Shopify,你其實只需要相信商業。
現在來仔細看第三季業績。第三季 GMV 為 US$1,190 億,固定匯率年增 30%,這是我們連續第六季維持這個成長水準。從各個角度看,趨勢都和最近幾季非常一致。成長廣泛分布在各種商家規模與地區,而且新商家與既有商家(同店)銷售的貢獻仍然各占一半。
先看商家規模,年 GMV US$200 萬到 2,500 萬的族群貢獻最多的 GMV 增量,也是最大的一塊;這個區間的成長主要來自既有商店成長到這個規模。US$2,500 萬以上的區間成長最快,但基期較小。
北美在大規模下持續穩健成長,GMV 固定匯率年增 28%,連續第三季維持這個水準。歐洲 GMV 固定匯率年增 33%,受惠於我們持續在多個市場新增在地支付選項。同樣地,我們也持續擴大在亞洲與拉丁美洲的布局,推出像 Harley 提到的那些更在地化的服務。過去幾個月,我們也在 10 個新國家推出當地貨幣計費,這些市場的商家現在可以用當地貨幣支付 Shopify 訂閱費,讓商家更容易開始使用我們的平台。
最後,從管道來看,不只是線上。線下 GMV 年增 30%,與上一季的固定匯率成長一致。大型、複雜、多據點的商家仍是我們成長最快的族群,他們在 Shopify 上的總據點數年增 52%。重要的是,我們在擴大 POS 商家基礎上越來越成功,不只限於先在線上開始、再採用線下解決方案的商家。第三季,新增使用我們 POS 的商家中,55% 是 Shopify 的新客戶;而在這些原本已經在做生意的商家中,有一半只在實體店面銷售。
B2B GMV 成長 74%。我們把 B2B 視為擴大 Shopify 所涵蓋產業的重要機會。有趣的是,B2B GMV 在各產業的分布比線上分散得多,成長最快的產業包括居家修繕與五金、電子產品,以及供應零售商店、實驗室與醫療、餐飲服務、農業等產業的商業用品。這些品類帶我們走出最主要的線上品類。
接著談營收。第三季營收成長 32%,報告與固定匯率皆然,達成我們先前給出的預期,而且是在去年同期固定匯率 31% 的強勁基期上再加速。商家解決方案營收成長 35%,主要由強勁的 GMV 與支付滲透率提升帶動。本季我們的外匯營收再次有不錯的貢獻,與我們持續擴大的國際規模相稱,一直是支付業務中的成長來源。支付滲透率超過 68%,年增 3 個百分點,Shop Pay GMV 年增 50%。商家在 Shopify 上使用的更廣泛服務也有成長,本季最明顯的是廣告。
訂閱解決方案營收成長 20%,由標準方案訂閱帶動;Plus 訂閱與變動平台費的增幅規模相當,補足了訂閱解決方案的成長。變動平台費的成長,一半來自更多商家超過最低交易量門檻,另一半來自已超過門檻的商家持續成長。第三季 MRR 年增 19%;Plus 方案 MRR 占總 MRR 的 34%,年增 18%。提醒一下,MRR 相對低估了我們從大型 GMV 商家看到的影響。
接著談獲利。毛利成長 28%,符合我們的指引,毛利率 47.6%,與第二季一致。商家解決方案毛利成長 37%,毛利率連續第三季年增。年增與季增的毛利率改善,來自 Shopify Payments 的毛利率擴張,原因是我們和整個支付生態系的夥伴談到了成本節省。我們也看到外匯活動增加與廣告產品帶來的毛利率提升。
訂閱解決方案毛利成長 16%,毛利率 79%。與去年同期相比,訂閱解決方案毛利率下滑,主要是因為 Sidekick 的 AI 支出增加,部分被客服效率提升抵銷。與上季相比,毛利率下滑主要是主機成本增加,因為我們在 BFCM 之前擴充容量,並強化了商店前台的韌性與全球搜尋能力。
雖然 Sidekick 造成毛利率年減的壓力,但與上季相比,我們已經透過 Sidekick 交付方式的效率提升抵銷了這個壓力。我們在模型選擇、蒸餾(distillation)與快取上做了改進,以更低成本支援更多用量。從第二季到第三季,商家對話數增加 14%,每次對話成本下降 28%,Sidekick 總成本下降 18%。
但成本只是 Sidekick 故事的一部分,更重要的衡量標準是商家用它完成了什麼。這是我們的重點,而這當然也會反映在財務上。Sidekick 吸引更多商家來到 Shopify,這會反映在訂閱解決方案;它也推動更多商家成功,這會體現在商家解決方案。上一季我們分享過,使用 Sidekick 的新手引導(onboarding guide),讓商家在 15 天內達成 5 筆銷售的比例提升 8%。
這一季,我們可以展示更多效益。商家完成第一筆銷售後,Sidekick 會提供動態的轉換引導(conversion guide),在商家剛起步的關鍵頭幾個月,提示更多提升轉換的做法,例如協助回答顧客問題、聯繫放棄購物車的顧客等等。結果是,使用引導後在 60 天內達成接下來 5 筆訂單的商家比例提升了 3%。增幅不大,但基數很大。這個效益確實有差,也顯示 Sidekick 在精準、主動的商家溝通上能帶來的價值。
第三季的毛利率反映了我們刻意的努力。我們在支出品質上維持紀律,也在我們相信會累積給 Shopify 的長期價值上維持紀律。
接著談營業費用。我們持續展現營運槓桿,第三季營業費用占營收 32%,去年同期是 37%。今年以來,每一季毛利成長都比營業費用成長高出約 12 個百分點。這種一致性反映了我們在持續投資平台的同時,有效擴大規模的能力。本季研發費用的年增金額,反映了對 AI、基礎設施與員工成本的持續投資。銷售與行銷費用年增 14%。第三季成長率稍慢,是因為我們在美國做的測試:我們在部分管道與地區暫停支出幾週,以測試行銷活動的增量效果,讓我們能更精準地配置支出。部分減少的支出實際上會移到第四季,但我們的行銷方針沒有任何改變。
自由現金流為 US$8.16 億,利潤率 22%。我要特別指出,自由現金流利潤率的年增改善中,大約 150 個基點來自我們一直以來的結構性營運紀律與費用槓桿;其餘改善來自較暫時性的項目:上一季的行銷測試、部分應收稅款的時間點,以及商家預支現金的會計變更,這三項規模大致相當。重點是,這仍是獲利非常強勁的一季。
接下來談第四季展望。我們預期第四季營收年增三成出頭,指引中包含不到 1 個百分點的匯率逆風;相較之下,去年同期固定匯率成長 29%。我們預期毛利金額年增接近三成。我們預期第四季營業費用占營收 29% 到 30%,反映較高的行銷費用,包括 BFCM 前的一些活動。最後,我們預期第四季自由現金流利潤率與去年第四季相當。第四季的自由現金流表現主要延續第三季看到的趨勢,但部分司法管轄區的稅款在第四季繳納,因此稅負較高。我們預期商家預支現金的會計變更在第四季不會有明顯影響。
最後幾點想法。我們的機會仍然很大。我們服務更多商家,打造更多他們成長所需的東西。我們持續驅動更大的商業份額,持續擴大商業本身,持續以可驗證的一致性交出營收成果:GMV 成長的一致性、營收成長的一致性,以及各地區、各商家規模、各管道強勁表現的一致性。最後,我們持續在費用上展現強大的紀律。我們的獲利能力,結合了這份紀律,以及我們為未來打造時經過深思的計畫性投資。
Shopify 花了 18 年才達到第一個 US$1 兆的累計 GMV。我們預期在今年底前突破第二個 US$1 兆,距離第一個兆不到兩年半。這讓你感受到我們商家的業務規模是如何複利成長的。接下來把時間交回給 Shane 主持提問。
Q&A 1:Samad Samana(Jefferies)|回答:Harley Finkelstein
Shane Kleinstein: 謝謝 Jeff。我們現在開放提問,之後再交回給 Harley 做最後的總結。請使用 Zoom 的舉手功能提問;如果是電話撥入,請按星號 9 加入排隊、星號 6 解除靜音。請每人限問一個問題,讓我們能回答更多人。第一個問題來自 Jefferies 的 Samad Samana。Samad,請說。
Samad Samana: 嗨,早安,謝謝讓我提問,恭喜團隊又一個強勁的季度。Harley,我想深入問一下和 Meta 及 Muse 的關係,這是投資人關注的重點。Shop 和 Meta 在開發上是怎麼合作的?依消費者使用 Shop Pay、Meta Pay 或其他選項,對支付的經濟效益有什麼影響?商家在這個管道的轉換率上有看到什麼早期訊號嗎?我們認為這是很大的焦點,會很有幫助。謝謝。
Harley Finkelstein: 謝謝你的問題。具體談個人代理,就像我在談話中提到的,上一季你確實看到了很多,無論是 Muse、Instinct 還是 Claude Duet。我們最興奮的一點是,這感覺像是商家全新的管道,一個他們真的能找到新顧客的新地方。Shop Pay 被整合成錢包,代表代理知道你的尺寸、你的風格、你的購物紀錄,而且所有訂單也都會在 Shop app 中追蹤。
我會說現在還相當早期,但動能確實很強。流量品質真的非常高,我們認為這非常重要。代理其實只是這扇新的前門,門後的一切都是我們。每一個新介面都需要底層運作的商業基礎設施,而這就是我們在做的事。我認為價值在於商業巨大的複雜度。賦予平台力量的數百萬行程式碼,讓這些代理能為新的消費者提供最好的體驗,我認為這只會持續下去。
就整體代理式商業而言,不只是這些代理,你會看到每一兩週就有一個新的代理或個人代理出現,希望你也注意到,Shopify 是它們所有背後的商業基礎設施。我們和它們全部合作。量仍然很小,但上一季流量年增 2.6 倍,訂單成長 3.3 倍,而 Shopify Catalog 幾乎在每一個主要 AI 管道支援商品探索。另一件很酷的事是,來自 Catalog 的轉換率實際上是一般 AI 搜尋(也就是大家說的爬取網頁)的 2 倍。
最後一點,我們看到這些 AI 管道真的在獎勵「具體性」,這對商業的長尾非常重要,而長尾就是我們大部分的商家。如我們所說,第三季 74% 的 AI 歸因購買來自我們前 100 大品類以外。我們真的看到這些更細緻、更小眾的商品正被找到,而 Shopify 上有非常多這類商品。我們的看法是:第三季個人代理進入主流,所有主要的代理都和 Shopify 合作。我們商家的結帳流程獲得支援,而買家能在一個新的介面上,用 Shop Pay 這個非常熟悉的錢包付款,我們認為這對商家和消費者都會是巨大的優勢。
Q&A 2:Andrew Boone(Citizens)|回答:Harley Finkelstein
Shane Kleinstein: 下一個問題來自 Citizens 的 Andrew Boone。Andrew,請說。
Andrew Boone: Harley,我想延續代理式的話題。你談到代理整體的潛力,以及可能走向一種「無頭」(headless)版本的商業,也就是消費者不必進到商家網站。你能談談這會如何改變 Shopify 的護城河嗎?Shop Pay 或基礎設施會怎麼樣?你們怎麼安排產品路線圖的優先順序?非常感謝。
Harley Finkelstein: 謝謝你的問題。讓我說清楚,因為我認為大家可能忽略了一件事:隨著這些個人代理進場,以及委託購買的開始,代理不只推薦商品,也會代表部分使用者購買。我在上一個回答說過,這真的是商業最新的一扇前門,是非常新的行為。量當然還小,但在成長。
在個人代理的新世界裡,Shop 不只是錢包,它是你完整的買家檔案。當你把 Shop 連接到 Muse、Instinct、Claude Duet 或 Grok Bot,代理會得到三樣東西。第一,它得到你在所有 Shopify 商家的完整購物紀錄,所以能提供極度個人化的推薦。第二,透過 Shop Pay,它得到已儲存的付款資料,你可以用想要的方式付款,而且放心,代理拿不到那些資訊。第三,和 Shop app 的連結代表即使在購買之後,你也能追蹤你買的所有東西。我們已經有 4 億名消費者信任 Shop 與 Shop Pay,現在這份信任會跟著他們進入每一個代理。我們認為這非常重要。
所以我們其實認為,在代理的世界、在代理式購物的世界裡,這些工具,特別是 Shop 以及隨之而來的工具組:Shop Pay、Shop app,甚至 UCP(讓你的結帳流程完全符合你的期望,和你網站上的一模一樣),會變得更加重要。
我想把視角拉高一下,因為我猜這場會議會有很多關於代理式的好問題。我們的看法是,代理式最終是商家難得的新機會,是一個原本不存在的新介面。如 Jeff 稍早在談話中所說,我們認為這會是商業的淨增量。自 2025 年初以來,我們拿下了美國將近一半的電商增量,儘管我們的市占率只有 14%。
你看到的部分是一種策略:確保無論消費者在哪裡購買,線上或線下、在代理上、在社群上,Shopify 都能幫商家連接過去。機會越多,複雜度就越高,而這正是 Shopify 價值上升的地方。在前門越來越多的時候簡化更多複雜度,讓我們在使用 Shopify 的商家生意中扮演更重要的角色。所以我們認為,隨著管道與前門越來越多,我們在商家生意中的角色其實會更大。
Q&A 3:Mike Morton(MoffettNathanson)|回答:Jeff Hoffmeister
Shane Kleinstein: 好。下一個問題來自 MoffettNathanson 的 Mike Morton。Mike,請說。
Mike Morton: 早安,謝謝讓我提問。Jeff,想追問一下 Sidekick 的成本。你提到在 token 費用上取得了不錯的槓桿,這在投資人之間常被提起。我想請你給一些方向,不是財務指引那種,而是你過去談過訂閱解決方案毛利率的長期趨勢線在 80%。已經連續兩季低於這個水準,而且在往下走。展望未來,在用 Sidekick 服務商家、同時在 token 費用上取得槓桿的情況下,你對 80% 毛利率趨勢線的看法有任何改變嗎?
Jeff Hoffmeister: 沒有。Mike,從我的角度,我在準備談話中也稍微講過,我會回到幾件事。第一,在訂閱解決方案上,我談到了 Sidekick 的成本,以及這和我們在主機方面做的其他事混在一起。我對我們在訂閱解決方案上的作為感覺很好。我也提供了一些 Sidekick 影響的細節。我真的認為我們在做一些很有意思的事,也就是我談到的每次額外查詢的成本相對於用量的變化。
我們真的在努力推動 Sidekick 的使用,因為我們看到很大的好處。Sidekick 可能是少數這類產品之一,雖然不是唯一的:純粹從會計角度,成本顯然放在訂閱解決方案,但影響其實同時體現在我們業務的兩邊,包括商家解決方案和訂閱解決方案。我在稍早的談話中也試著說明我們看到的好處,以及這個價值會如何隨著時間在業務成功上累積得越來越多。
你也從我給的展望看到,當你看今年第四季的毛利率意涵,並思考季對季與年對年的趨勢,我們對業務核心要素的表現感覺很好。第四季我們會看到的部分,我稍早也提過,是一些基礎設施支出,目的是確保在這個非常重要的第四季,也就是大型假期購物季,我們有極高的韌性,準備好做商家需要的一切。這部分也已經反映在毛利率中。我認為我們對整體方向感覺很好。
Q&A 4:Mark Mahaney(Evercore ISI)|回答:Jeff Hoffmeister
Shane Kleinstein: 好。下一個問題來自 Evercore ISI 的 Mark Mahaney。Mark,請說。
Mark Mahaney: 好。你可能剛剛已經回答了我想問的問題,也就是你們的指引隱含……
Shane Kleinstein: Mark,你可能……
Jeff Hoffmeister: 我想你斷線了。
Shane Kleinstein: 你的線路好像斷了。Mark,如果你重新排隊,我們會讓你回來。Mark,你應該可以……
Mark Mahaney: 好,我回來了。現在聽得到嗎?
Jeff Hoffmeister: 聽得到。
Mark Mahaney: 好,抱歉。我想多問一點第四季的自由現金流利潤率。你們第四季的自由現金流利潤率通常會比第三季高,也許你剛剛在上一題已經回答了,提到第四季多一些基礎設施支出,我也知道第三季的自由現金流利潤率有一些小的一次性項目。但能不能再說明,為什麼第四季不會像往常一樣季增?謝謝。
Jeff Hoffmeister: 好,Mark,我想有幾件事。我稍早提過,有一些行銷支出因為我們做的測試,實際上從第三季移到了第四季。但更重要的是,看我們在成效行銷(performance marketing)上的表現,報酬非常非常好。進入假期購物季有一些機會,我們已經看到把行銷預算以高效方式投入的成果,這就是 Shopify 的做法。我們會積極把握這類機會,我認為這正是你會希望我們做的事。即使有行銷方面的這個機會,加上我提到的基礎設施方面的一些事,我們仍然能達到這樣的利潤率。
所以兩者之間有一點時間差,但在基礎設施與行銷的投資之下,我們仍然交出這樣的利潤率。當你看這對全年最終結果的意涵,我認為從整體費用與獲利能力的角度,基本上沒有改變。我對這個業務目前的狀況感覺非常好。
Q&A 5:Ken Gawrelski(Wells Fargo)|回答:Harley Finkelstein、Jeff Hoffmeister
Shane Kleinstein: 好。下一個問題來自 Wells Fargo 的 Ken Gawrelski。Ken,請說。
Ken Gawrelski: 謝謝。我想問兩個簡短的問題。第一個是產業面:市場上有不少關於水平型(通用型)代理和垂直型代理的辯論。我完全理解 Shop 在這方面基本上保持中立,但你們有獨特的觀察位置,想聽聽 Harley 的看法。第二個很快,關於訂閱解決方案營收:訂閱營收在放緩,GMV 卻依然強勁,能談談這個落差嗎?你們對第四季到明年這一項的展望如何?謝謝。
Harley Finkelstein: 第一個問題我來回答。我想你自己已經回答了:我們的工作就是對管道保持中立。我在稍早的談話中提過,當我們都在談論、期待代理式商業與未來時,這裡有非常多空白。同時,我們的商家仍在線上賣、在線下賣。我們的工作不一定是準確預測哪個管道會是下一個大管道;我們對使用 Shopify 的商家的責任,是確保他們無所不在。
所以顯然,當一些最大的公司推出非常大型的新代理時,我們要確保自己在最前線,這就是 Muse、Instinct、Claude Duet 那一類。但除此之外,我們也在打造 WebMCP,讓代理式結帳成為可能,任何代理都能在任何商店完成結帳。我們也打造了 shop.dev 和 shop.md,這是專門給開發者的,一個檔案就能把任何介面變成商業體驗;在消費者端,shop.md 是一個提示詞,就能把你的代理變成你的個人購物助理。
所以你會看到,我們確保無論出現什麼,只要有商業整合或商業元素,Shopify 不是在第一天就直接整合,就是提供 shop.dev、shop.md 這類工具,讓任何想把商業帶進自家應用程式的第三方開發者,不管做的是垂直型還是水平型代理,都能非常輕鬆地做到。這裡的想法是要好到讓人無法忽視,無論是 UCP、Catalog、Shop app 還是 Shop Pay,讓任何想納入商業功能的代理式工具,第一個就來找 Shopify。
Jeff Hoffmeister: 我補充你關於訂閱解決方案相對於 GMV 的問題。顯然,大部分 GMV 體現在支付營收上,而支付營收是在商家解決方案這一側。我稍早提過,從純會計角度,我們不會只針對業務的某一塊來管理。訂閱解決方案一般反映的是新加入平台的商家,以及變動平台費;而支付、稅務、物流、資金(Shopify Capital)等等,全部都在商家解決方案。
你可以從 MRR 成長看到這一點,我在談話中提過,新聞稿也有,MRR 年增 19%。我們也談了一點行銷的部分,從商家廣告的角度,我們對看到的成果感覺很好。看營收成長,第三季我們交出 32%,指引是三成出頭,這將是營收連續第七季維持在三成出頭。我們對目前的位置感覺很好。
我唯一要補充的是,隨著我們拿到一些較大型的商家,也就是 GMV 較高的商家,價值會更不成比例地落在支付這一側,而不是訂閱解決方案這一側。所以我們把這兩塊放在一起看,我們希望把好的商家帶上平台,然後隨著時間,我們過去也談過世代(cohort)數據,這些商家會為我們持續產生越來越多營收。所以我們對目前的狀況感覺很好。
Q&A 6:Jim Callahan(Piper Sandler)|回答:Jeff Hoffmeister、Harley Finkelstein
Shane Kleinstein: 好。下一個問題來自 Piper Sandler 的 Jim Callahan。Jim,請說。
Jim Callahan: 嗨,謝謝讓我提問。想問一下行銷測試。我了解部分會在第四季回補,但想知道測試的結論是什麼?這會不會對本季營收造成任何影響?謝謝。
Jeff Hoffmeister: 沒有,對營收沒有影響。這是在部分管道、部分地區做的測試。Jim,我會說,我們一直在努力變得更聰明,讓分析更加精準,而這讓我們對看到的報酬很有信心。行銷理念沒有改變,我們倚重成效行銷的方式也沒有改變。我們只是希望永遠在做的事情上更聰明、更好。再說一次,報酬非常有吸引力。所以每隔一段時間,你要確保盡全力分析報酬,確保下一塊錢的行銷支出被非常明智地運用。
Harley Finkelstein: 我認為這個商業模式最了不起的一點,是我們有很廣的成長槓桿。它不是押注在單一成長曲線上。我們有一個組合:核心商業與支付、國際、代理式、企業客戶。在任何一季,有些會比其他的強,但我認為這個故事的持久性,來自整個組合的複利力量。國際 GMV 成長 32%,B2B 成長 74%,線下 GMV 成長 30%,累計線下 GMV 突破 US$2,000 億,還有企業客戶。
我們思考的是這樣一個押注組合,確保無論未來出現什麼,我們都在最前線,同時也確保 Shopify 終究是一家成長型公司,我們要專注推動商家的成長,而這反過來推動我們的成長。我們從來不會把所有雞蛋放在同一個籃子裡,因為我們有這樣的機會組合,我認為這正說明了這個商業模式的持久性。
Q&A 7:Shweta Khajuria(Wolfe Research)|回答:Harley Finkelstein、Jeff Hoffmeister
Shane Kleinstein: 下一個問題來自 Wolfe Research 的 Shweta Khajuria。請說。
Shweta Khajuria: 謝謝讓我提問。我想追問代理式商業。你們認為經濟效益會如何演變?商家會支付某個抽成比例嗎?還是你們會和這些代理分享經濟效益?短期以及中長期會怎麼演變?另外,代理怎麼選擇 Shop Pay?如果我作為消費者設定了 Shop Pay 和其他付款方式,這些代理怎麼會預設用 Shop Pay?謝謝。
Harley Finkelstein: 好,我回答第二部分,第一部分的變現讓 Jeff 回答。這正是 Shop Pay 最棒的地方。因為我們有 4 億名消費者在他們喜愛的品牌間持續使用它,我們希望確保當消費者使用任何他們想要的代理、而 Shop Pay 可用時,他們會選擇它。最終,這是要確保消費者有很棒的體驗,能用對的信用卡資訊、對的尺寸、對的商品,並且順利購買。
我們開始更常把 Shop 談成一整套產品,包括 Shop Pay、你的偏好、你的訂單追蹤,部分原因是我們認為,當消費者有很多不同選項時,他們會選擇對自己最好、體驗最好、安全性高、速度快,而且還知道他們購買紀錄細節的那個選項,而這就是他們用 Shop Pay 得到的。所以這是靠實力,我們相信可以靠實力讓更多消費者使用它。
Jeff Hoffmeister: 對,呼應 Harley 剛才的論點,我們努力的是確保越來越多商家把 Shopify 當作核心平台。Shweta,回到你的問題,假設你從 Muse 開始,作為消費者做了一個搜尋,結果導向一家使用 Shopify 的商家,那麼對我們的經濟效益是完全一樣的。這本質上是另一種探索形式:它把你送到商家的網站,接下來在任何其他探索形式下會發生的一切,帶回給 Shopify 的經濟效益都一樣。然後就像 Harley 說的,我們努力讓 Shop Pay 作為錢包被更廣泛使用,並持續擴大這方面的經濟效益。
Q&A 8:Paul Treiber(RBC Capital Markets)|回答:Harley Finkelstein
Shane Kleinstein: 下一個問題來自 RBC Capital Markets 的 Paul Treiber。請說。
Paul Treiber: 早安,謝謝讓我提問。Shopify 在本季以大約 US$1 億買下 shop.com,這是相當大的金額。你們怎麼看 shop.com 和商家網站及其他管道共存?第二個問題是,為什麼是現在?特別是在 AI 代理興起的情況下,擁有一個集中的入口有什麼重要性?
Harley Finkelstein: 好。在實體零售世界,地點、地點、地點最重要。我們認為網路上也是一樣,而 shop.com 對我們來說是一個絕佳的黃金地址。你應該這樣看:這是一個宣示,我們已經準備好讓 Shop 採取更有企圖心的姿態。我們想做一筆刻意的投資,提升 Shop 作為消費者購物目的地的可信度與能見度,而不只是一個追蹤包裹的工具。
我們認為這是一個非常方便、非常容易的入口,讓消費者發現很棒的品牌與商品。這次轉移不需要商家做任何動作,而 Shop 在網頁上的消費者流量成長得比 app 還快。所以這基本上是我們搬家:我們之前在 shop.app,現在搬到 shop.com。我們認為這是網路上最重要的位置之一,這對我們很重要。我想你可以從這裡看出我們對 Shop 的企圖心。
Q&A 9:Colin Sebastian(Baird)|回答:Harley Finkelstein
Shane Kleinstein: 下一個問題來自 Baird 的 Colin Sebastian。請說。
Colin Sebastian: 謝謝,早安,感謝讓我提問。Harley,是什麼幫助 Shopify 贏得更多不是從線上開始的 POS 商家?這有改變你們爭取這類商家的方式嗎?另外,延續關於代理式變動經濟效益的問題:隨著 Sidekick 承擔更多商家工作流程,而商品目錄現在對支援代理式商業非常關鍵,你們是否考慮把這份價值轉化為更高的變現,還是重點比較在擴大 Shopify 在整體零售中的份額?謝謝。
Harley Finkelstein: 在 POS 與零售方面,這一季對線下來說確實非常精彩。我提到第三季累計線下 GMV 突破 US$2,000 億,線下 GMV 成長 30%。Canada Goose 導入了數十個據點,BevMo! 導入了超過 150 個據點,還有 The Body Shop;MAC Cosmetics 在簽約後 120 天內上線了 84 個據點。所以我們看到的是,線下不是一個獨立的業務,它是同一個平台、同一個商品目錄、同一份買家關係,只是延伸到實體世界。我認為我們看到更多本身擁有成熟實體店面業務的企業,為了這種統一商業(unified commerce)的能力來到 Shopify。能先爭取到只用 POS 的商家,然後再擴展,是很棒的事。
另外正在發生的是新功能。我們最近在 Editions 宣布了一項功能:POS 現在可以透過實體門市中的 Shopify 支付網路,在結帳時自動辨識顧客。這是以前從未有過的。這把數位式的顧客脈絡帶進實體零售,坦白說,這在過去從來不存在。我認為最終,無論是擴大 POS 的顧客辨識,還是擴大據點,我們正成為現代零售業的預設選擇之一,不只是線上,線下也一樣。
在企業客戶方面,因為很多非常大型的 POS 導入都來自企業客戶,企業業務的動能非常驚人。我們不只能拿到一些正在擴張的新興品牌,那些在我們平台上土生土長的成功故事也留在我們這裡;我們還能爭取到像 lululemon、Burton、Balmain 或 Canada Goose 這樣的品牌,他們都在第三季上線。導入企業商家花的時間比較長,但考量到他們的背景與所有整合,我們真的已經摸索出如何盡快讓他們上線。所以我認為 POS 和企業客戶都進行得非常順利。你問題的第二部分是什麼?我想我漏掉了。
Shane Kleinstein: 我想你答到了,Harley,我想你答到了。
Q&A 10:Bryan Smilek(J.P. Morgan)|回答:Harley Finkelstein、Jeff Hoffmeister
Shane Kleinstein: 接下來是最後一個問題,來自 J.P. Morgan 的 Bryan Smilek。Bryan,請說。
Bryan Smilek: 好,謝謝讓我提問。想問 Sidekick,很高興看到它的效能持續提升。能談談到 2027 年的產品路線圖嗎?包括分析、程式碼生成,以及更廣泛的 Canvas。另外,Jeff,比較短期的問題,能說明一下 BFCM 前增加的基礎設施支出會配置在哪裡嗎?會比較偏 Sidekick,還是整體平台流量?謝謝。
Harley Finkelstein: 好,這真的很驚人。對新商家來說,Sidekick 幫助他們更快完成第一筆銷售,並持續成長。第三季,使用引導後在 60 天內達成 5 筆訂單的商家數提升了 3%,而且是在非常非常大的基數上。所以它顯然對新商家越來越強大,對經營生意過程中的複雜任務也是,例如現在可以整合的這些第三方應用程式。商家平均使用 8 個應用程式來經營日常業務,這些全部都能整合進 Sidekick。
除此之外,你會看到一些很厲害的進階使用者案例,他們把 Sidekick 用在進階設計、SEO、商品建立。所以我認為整體而言,你會看到 Sidekick 隨著時間提供更多價值,對新商家是如此;而且上一季所有 Shopify Flow 中有三分之二是由 Sidekick 建立的。模式應該非常清楚:越來越多商家在用它,每個商家也找到越來越多用法,隨著時間這份價值只會複利成長。再說一次,它由 20 年的商業經驗驅動,所以有那份智慧,而且它知道你這家商店的完整脈絡。
Jeff Hoffmeister: 好,Bryan,關於支出來源的問題,部分是 Sidekick。我們在搜尋能力上也在做一些有意思的事。我們為商家提供搜尋能力已經有一段時間了,現在持續強化,讓它更強。還有商店前台的韌性,就像我提過的,進入大型假期購物季,我們要確保已經做好萬全準備,讓商家能盡一切可能賣出最多。商店前台基礎設施方面,我們也在做一些事。
Bryan Smilek: 好,謝謝。
結語:Harley Finkelstein
Shane Kleinstein: 現在請 Harley 做結語。
Harley Finkelstein: 謝謝 Shane。在結束前,我想留給大家一些話。首先,我認為今天的成果,反映的是我們大概三年前做的決定。我們現在在做的事,新的專案、新的產品、你在 Editions 等場合看到的新功能,會在接下來三年、六年,甚至九年顯現出來。零售業顯然正在徹底改變。新管道不斷出現,舊管道又重新變大。我能理解,從外面看可能很難跟上這一切的步調。但我希望大家很清楚,Shopify 毫無疑問位於這一切的中心。我們深信,這是零售與商業很長一段時間以來最令人興奮的時刻之一。
當你看到新公司、新技術,甚至新模型推出,只要涉及商業,Shopify 就會被整合進去。這不是偶然。我們非常努力,要成為網路商業事實上的首選夥伴,無論是透過合作、自己打造,還是協作。所以對正在收聽的股東來說,這就是你應該期待我們的:成為一家不只押注商業、也協助為未來搭建架構並執行這個願景的公司,一家不斷做出希望能讓你驚喜的事、藉此保持領先的公司。
我在今天早上的新聞稿中說,Shopify 特別擅長同時在兩個現實中運作:商家今天所處的世界,以及他們正在前往的世界。我們同時為剛完成第一筆銷售的新創業者,例如你在會議一開頭聽到、剛完成第一筆訂單的 Dylan,以及全世界最大的品牌做到這一點。我認為各種形態、各種規模的商業都在來到 Shopify。沒有下限,也沒有上限;我們打造的產品不只是幫助他們眼前,也要讓他們在很長的未來都能因應變化。
你們之中很多人自 IPO 以來,已經押注 Shopify 將近 12 年。我相信在這段時間裡,我們已經贏得被視為一家高度值得信任的上市公司的權利,因為我們說到做到,而且做得可靠、持久,我們絕對會繼續這樣做。感謝參加這次電話會議,我們下一季再見。
Shane Kleinstein: 好,謝謝 Harley,謝謝 Jeff。2026 年第三季電話會議到此結束。感謝大家參與,期待很快再和大家交流。祝大家有美好的一天。
長期解讀(以下為個人觀點,非管理層說法)
這一季改變了什麼
- 成長的「穩定性」本身就是訊息:GMV 固定匯率成長 30% 已連續六季,北美固定匯率 28% 連續三季,營收成長若第四季達到三成出頭,將是連續第七季。在 GMV 單季達 US$1,190 億的規模上維持這個速度,代表 Shopify 拿到的是結構性份額,而非一次性爆發。Hoffmeister 給的數據是,自 2025 年初以來,Shopify 商家拿下美國電商增量的將近一半,三年前約五分之一。
- 營收結構持續往支付傾斜:商家解決方案營收年增 35%,訂閱解決方案 20%,前者已占營收約 78%。管理層的說法是,越大的商家價值越集中在支付端。這讓 Shopify 的營收更像「交易量的函數」,代表成長更跟著 GMV 走,但毛利率結構也更受支付成本與抽成率影響(商家解決方案毛利率約 38.5%,訂閱約 79%)。
- 代理式商業從概念變成可量化的指標:本季第一次出現「委託購買」,而且管理層開始揭露 AI 流量(2.6 倍)、AI 訂單(3.3 倍)、Catalog 轉換率(2 倍)等數字。但管理層也一再強調「量還很小」,目前沒有揭露代理式訂單占 GMV 的比例。
- AI 成本開始出現在毛利率上:訂閱毛利率連兩季低於 80%,本季 79%。管理層把年減歸因於 Sidekick 的 AI 支出,季減歸因於 BFCM 前的主機擴充,並用「每次對話成本降 28%、總成本降 18%」說明成本曲線可控。這是第一次看到 AI 推論成本實際壓到 Shopify 的毛利率線上。
- 自由現金流 22% 有一部分是暫時的:Hoffmeister 主動拆解,只有約 150 個基點屬於結構性改善,其餘三項暫時因素合計約 250 個基點(依 18% → 22% 推算,本文估計)。第四季指引只要求與去年同期 19% 相當,這也是市場在意的地方。
長期論述的三個支點
- 代理時代的「商業層」是否歸 Shopify:管理層的核心論點是,代理只是一扇新的前門,門後的商品資料(Catalog)、結帳(UCP、WebMCP)、身分與錢包(Shop、Shop Pay,4 億名消費者)、訂單追蹤都需要一個商業作業系統。Jeff 在回答 Shweta Khajuria 時說,代理把消費者導向 Shopify 商家時,Shopify 拿到的經濟效益完全相同。要驗證的假設是:大型代理平台(Meta 的 Muse 等)會不會長期接受以 Shop Pay 作為錢包,還是會推自家支付;以及代理是否會要求分潤。本季 Samad Samana 問到 Meta Pay 與 Shop Pay 的經濟效益差異時,Harley 沒有直接回答這部分。
- 長尾商家與「創造新商業」:四分之三的 AI 導購銷售來自前 100 大品類以外,首次開賣賣家數自 2018 年成長 7 倍,Canvas 讓開店快 20%。如果 AI 讓「把想法變成店」的成本趨近零,Shopify 的商家總數與長尾 GMV 都可能擴大,這是 Hoffmeister 說「代理式商業會擴大我們的市場」的依據。風險在於,代理也可能讓消費者不再需要逛商家網站,品牌的直接顧客關係被代理吸走;Shopify 押注的是 Shop 帳號成為代理身上的買家檔案,以保留這層關係。
- 線下、企業與國際的第二曲線:累計線下 GMV 超過 US$2,000 億,新 POS 商家有 55% 是 Shopify 新客戶,MAC 120 天上線 84 個據點,lululemon、Canada Goose、Burton 等企業品牌上線,B2B 年增 74%,歐洲年增 33%。這些業務的共同點是轉換成本高、合約期長,而且和代理式商業無關。即使代理式商業發展不如預期,這幾條線仍能支撐成長。
下一季要追蹤的事
- 第四季營收是否達到年增三成出頭(以 4Q25 營收約 US$3,672M 推算,約 US$4.8B,本文推算),以及毛利金額是否年增接近三成。
- 訂閱解決方案毛利率:是否回到 80% 附近,還是隨 Sidekick 用量與 BFCM 基礎設施支出續降;Sidekick 每次對話成本是否持續下降。
- 訂閱營收成長:本季 20%、MRR 19%,低於 FactSet 預期;需觀察是否持續放緩,以及 Plus 方案 MRR 成長(本季 18%)。
- 自由現金流利潤率:第四季是否如指引與去年同期 19% 相當;行銷支出移到第四季後,銷售與行銷費用的年增率是否回升。
- 代理式商業的揭露:是否開始揭露代理式或 AI 訂單占 GMV 的比例、委託購買的規模,以及 Shop Pay 在非 Shopify 商家(透過 Claude Duet、Instinct、Grok Bot)的使用情況。
- 代理式商業的變現:Colin Sebastian 問到 Sidekick 與 Catalog 是否會轉化為更高的變現,本次會議沒有得到回答,下一季值得再追問。
- 累計 GMV 突破 US$2 兆:管理層預期年底前達成,可作為第四季 GMV 的檢驗點。
資料來源
- Shopify 官方 Q3 2026 新聞稿與 Q3 2026 投資人簡報(shopify.com/investors,2026-11-03 發布)。
- earnings call:Quartr 提供、Stock Analysis 刊載的 Shopify Q3 2026 earnings call 逐字稿;開場客服通話與部分字句參照 Benzinga 刊載的逐字稿。
- 市場預期與股價:CNBC 報導(LSEG、StreetAccount、FactSet 預期;2026-11-03 股價收跌 8.74%)。
延伸閱讀
- AMD 2026Q3:資料中心營收年增 97%、Helios 開始放量,管理層預期 2027 年營收成長超過 80%(Earnings Call 全文翻譯)
- Palantir 2026Q3:營收年增 96%、美國商業營收年增 148% 首度超越美國政府,上修全年營收指引至年增 91%(Earnings Call 全文翻譯)
- Tobi Lütke 談 AI agent 商務:為何 Shopify 歡迎 Muse、抽成難靠 2%,以及酒窖裡的 GPU
- Microsoft FY27Q1:Azure 年增 48%、Microsoft Cloud 加速至 30%,資本支出因第三方產能延遲低於預期(Earnings Call 全文翻譯)
- Astera Labs 2026Q3:營收年增 154%、Scorpio 交換晶片年化營收破 US$1B,第四季營收預期再季增 27%(Earnings Call 全文翻譯)
- X10|2026-11-04:AMD 上修 2027 展望、AI 硬體財報報喜;Meta 高息發債