Applied Optoelectronics 2026Q3:第六季連創新高、GAAP 轉盈與 1.6T 長約(Earnings Call 全文翻譯)
站長
來源說明:財務數字取自 Applied Optoelectronics(AOI)官方 2026 年第三季財報新聞稿與 SEC 8-K 附件 EX-99.1(2026-11-05 美東時間約 16:10 發布;內容與 PR Newswire 新聞稿、investors.ao-inc.com 相同),並參考官方 3Q26 Trended Financial Quarterly Report。Applied Optoelectronics 未提供官方文字逐字稿,earnings call 內容譯自 Stock Analysis/Quartr 刊載的逐字稿,並與官方新聞稿數字交叉核對。earnings call 於美東時間 2026-11-05 16:30(台灣時間 2026-11-06 05:30)舉行。季末為 2026-09-30。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
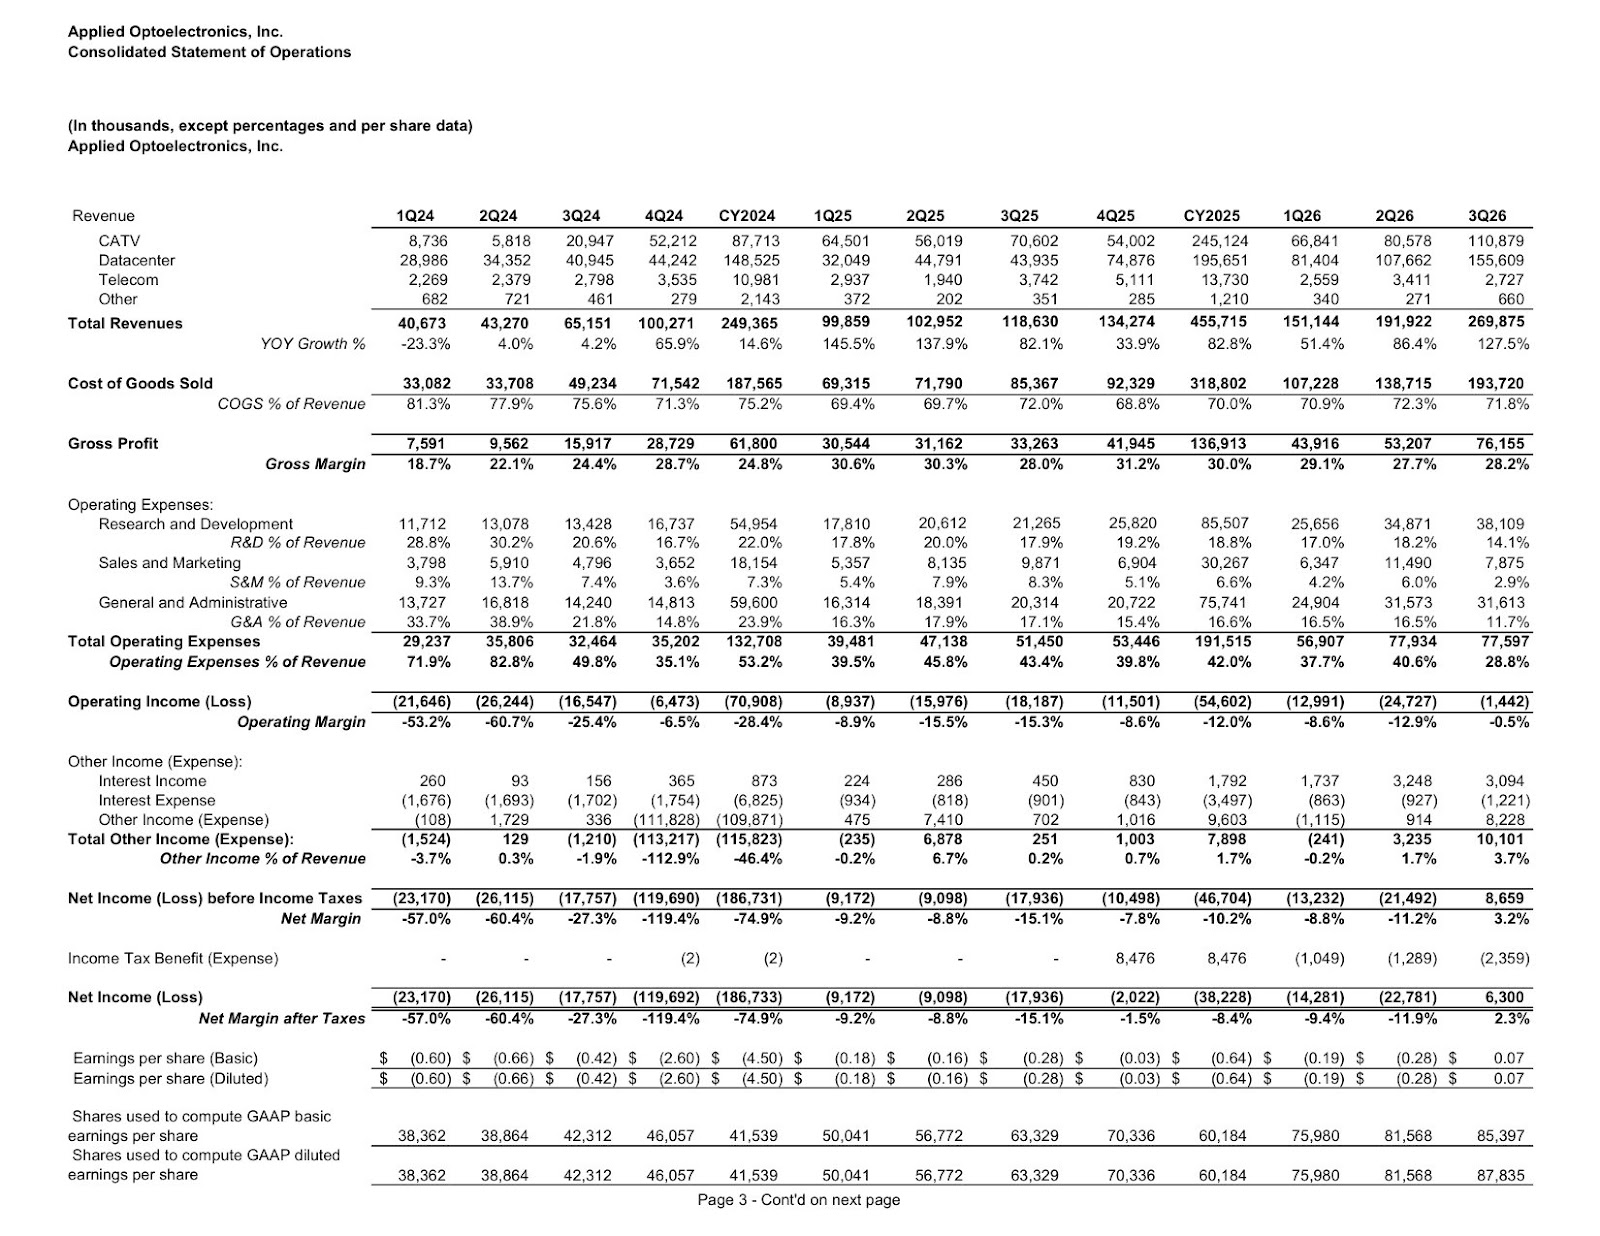
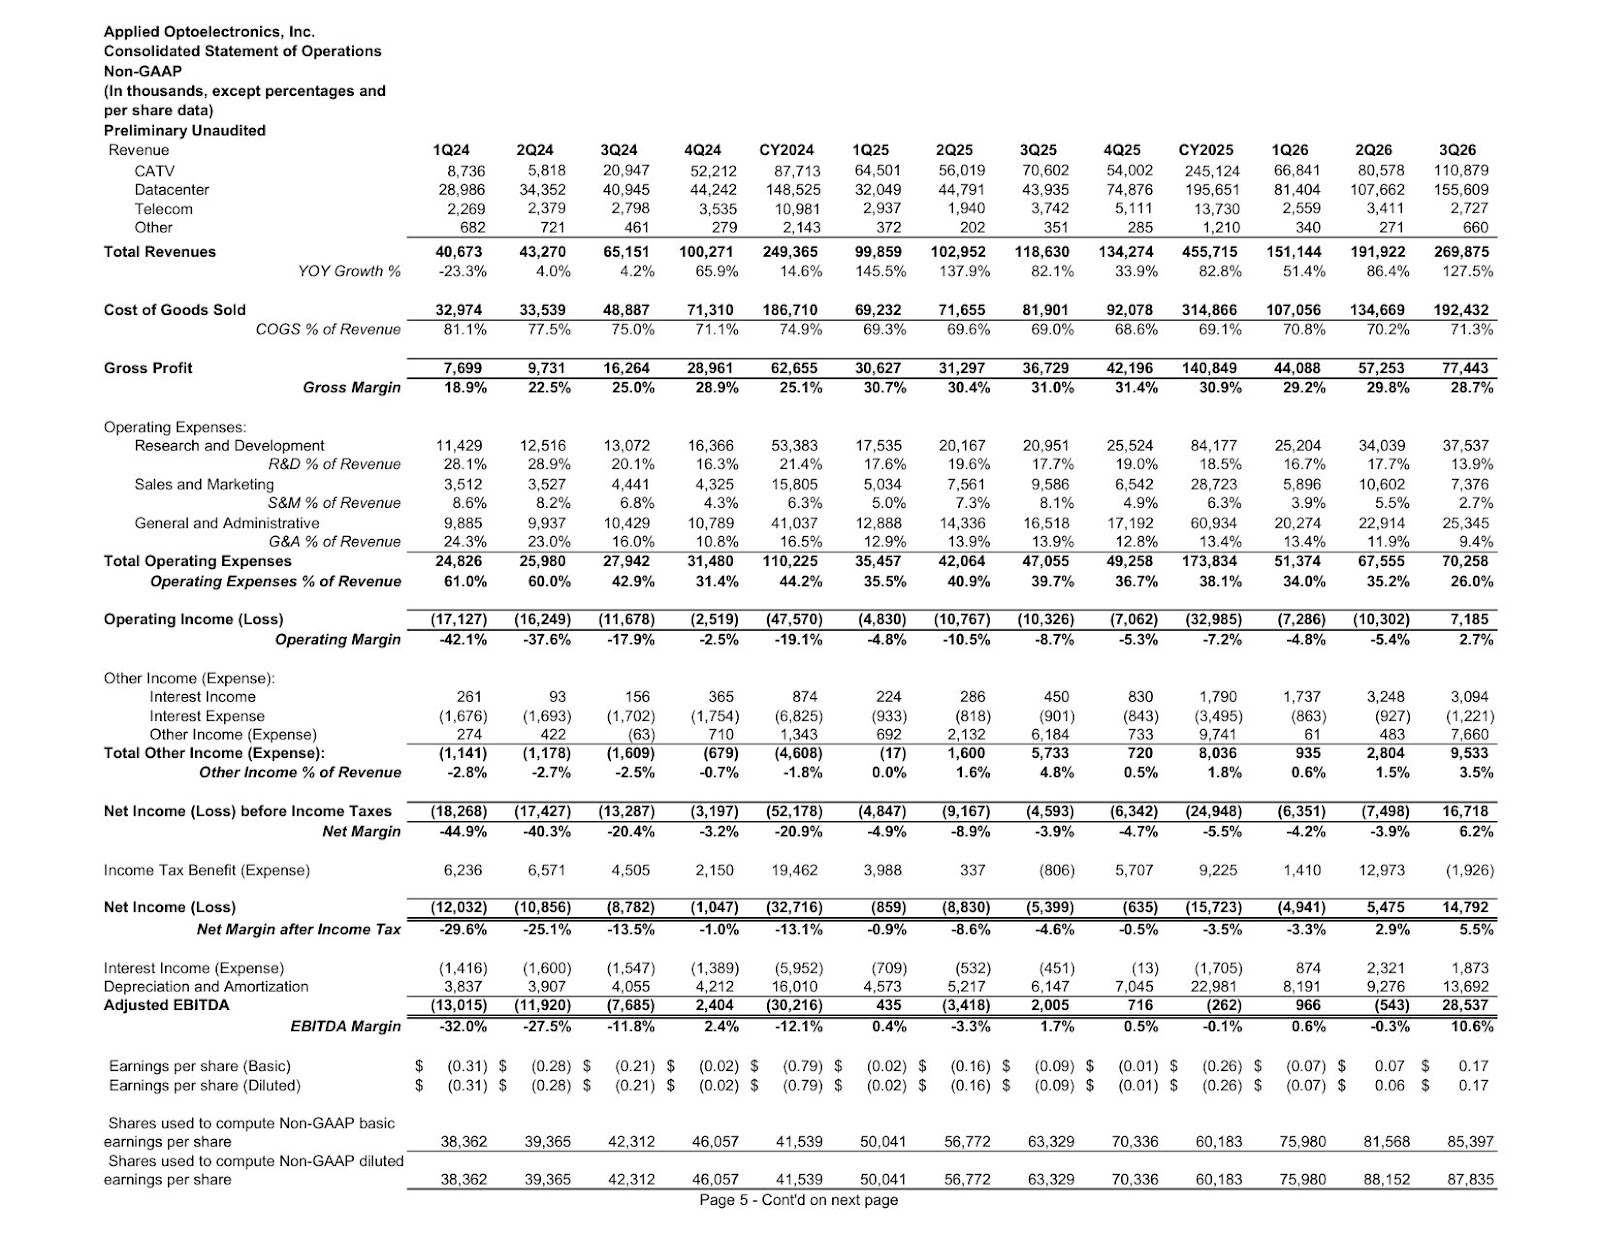
- 第六季連創新高營收,GAAP 轉盈:Q3 營收 US$269.9M,年增 127.5%、季增 40.6%,連續第六季創紀錄;GAAP 淨利 US$6.3M(每股 US$0.07),自虧轉盈;非 GAAP 淨利 US$14.8M、稀釋 EPS US$0.17,落在財測區間。
- 資料中心與 CATV 雙引擎:資料中心營收 US$155.6M(占 58%),年增 254%、季增 45%;CATV US$110.9M(占 41%),年增 57%、季增 37.6%,略高於先前指引上緣。800G 營收近乎季增四倍至 US$47.5M;400G 近乎倍增至 US$93.4M。
- 簽下多年 1.6T 長約:10 月與既有 tier-1 超大規模客戶簽 LTA,全部為 1.6T 收發器;在供應能力等條件下,客戶承諾 2026-06 至 2029-05 期間至少採購其所需 1.6T 的 10%。管理層目前預期此約期間營收約 US$1–1.5B(視客戶實際需求可大幅偏離)。客戶未提供資本承諾;AOI 承諾供貨與含部分降價的約定定價。
- 客戶加速切到 1.6T,Q4 材料吃緊:LTA 客戶比預期更快從 800G 轉向 1.6T,使 Q3 800G 成長略低於內部預期、400G 占比偏高拖累毛利率;Q4 1.6T 訂單遠大於可供給量(手中訂單約 US$400M+ 量級,Q4 或僅能出約 US$50–70M),瓶頸主要是 DSP 與關鍵原物料。
- 非 GAAP 毛利率 28.7% 略低於預期:指引為 29%–30.5%,主因產品組合(400G 占比偏高)。管理層重申長期要把非 GAAP 毛利率拉回約 40%。
- 德州產能 Phase 2 因電力延誤:Phase 1(Sugar Land 約 21 萬平方英尺)仍預計 2026 年底前開始運作;Phase 2 因電力取得與施工延後數月。年底 800G/1.6T 設備產能目標由先前約 65 萬件/月下修至超過 50 萬件/月;2027 年底目標上調至超過 100 萬件/月(先前約 93 萬),其中近 30% 在德州。月營收跑速 US$471M 目標改為「2027 年底前後」可達。
- 管理層預期(Q4):營收 US$385–420M(年增約 200% 中位數);資料中心 US$270–300M、CATV US$105–115M;非 GAAP 毛利率 29.5%–31%;非 GAAP 淨利 US$45.9–60.4M;非 GAAP EPS US$0.48–0.63(稀釋股數約 96M)。
- 第二份更大 LTA 接近定案:Thompson Lin 表示第二份 LTA 已在最後階段,預期數週內敲定,規模可能是第一份的五倍以上,涵蓋 800G、雷射等。CPO/NPO 高功率雷射已有多家客戶初步測試正面回饋,管理層稱功率效率在供應商中領先,雷射毛利率可逾 60%。
- 融資與資本支出:Q3 資本支出約 US$501M(含設備預付款 US$142.8M);季末現金等約 US$621.5M;已完成第三檔 US$600M ATM。季後簽署約 US$200M 銀行貸款,未來 12 個月有意視需要擴大美國銀行額度。Thompson 說明年 CapEx 未必更高,可能因施工延誤而延後付款。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| 營收 | US$269.9M | Q3;年增 127.5%、季增 40.6%;連續第六季創紀錄 |
| 資料中心 | US$155.6M | 占 58%;年增 254%、季增 45% |
| 400G | US$93.4M | 近乎季增一倍(管理層口述) |
| 800G | US$47.5M | 近乎季增四倍(管理層口述;Thompson 亦稱 AI 營收) |
| CATV | US$110.9M | 占 41%;年增 57%、季增 37.6% |
| 毛利率 | 非 GAAP 28.7%;GAAP 28.2% | 非 GAAP 低於指引 29%–30.5%(產品組合) |
| 非 GAAP 營業費用 | US$70.3M | 占營收 26%(去年同期 US$47.1M/39.7%) |
| 營業利益 | 非 GAAP 約 US$7.2M;GAAP 營業虧損 US$1.4M | 去年同期非 GAAP 營業虧損 US$10.3M |
| 淨利 | 非 GAAP US$14.8M;GAAP US$6.3M | 非 GAAP EPS US$0.17;GAAP EPS US$0.07 |
| Adjusted EBITDA | US$28.5M | 官方調節表 |
| 現金(含約當與受限) | US$621.5M | 上季末 US$508.8M |
| 庫存 | US$378.0M | 上季末 US$278.8M |
| 債務(不含可轉債) | US$148.1M | 上季末 US$92.8M |
| 資本支出 | US$501M | 含設備預付款 US$142.8M |
| 1.6T LTA(管理層預期) | 約 US$1–1.5B 營收 | 2026-06 至 2029-05;最少 10% 客戶 1.6T 需求 |
| 產能(設備) | 約 33 萬件/月 → 年底 >50 萬 → 2027 年底 >100 萬 | 800G/1.6T;年底目標自 65 萬下修 |
| Q4 營收(管理層預期) | US$385–420M | DC US$270–300M;CATV US$105–115M |
| Q4 非 GAAP EPS(管理層預期) | US$0.48–0.63 | 毛利率 29.5%–31%;淨利 US$45.9–60.4M;股數約 96M |
註:營收已扣除對特定客戶認列的認股權證 contra-revenue(約該等客戶營收的 2.5%;Q3 金額 US$1.93M)。資料中心產品組合(占資料中心營收):100G 7.5%、200G+400G 60.2%、800G 30.5%、10G+40G 1.4%。
Earnings Call 全文翻譯
開場:投資人關係 Lindsay Savarese
Lindsay Savarese:本次電話會議會錄音並同步網路直播,錄音連結可在 AOI 網站投資人關係專區找到,並保存一年。今天與會的有 AOI 創辦人、董事長暨執行長 Thompson Lin 博士,以及財務長暨策略長 Stefan Murry 博士。Thompson 會概述第三季結果,Stefan 會說明財務細節與 2026 年第四季展望,之後進入問答。開始前請參閱 AOI 的安全港聲明。
今天管理層可能做出前瞻性陳述。這些陳述涉及風險與不確定性,以及假設與當前預期,可能導致公司實際結果、活動水準、績效或成就,或其產業表現,與前瞻性陳述明示或暗示者有重大差異。部分情況下,可用「相信」「預測」「預期」「估計」「建議」「打算」「預測」「期望」「計畫」「可能」「應該」「可以」「會」「潛力」或「認為」等用語,或其否定形式,辨識前瞻性陳述。公司以前瞻性陳述建立在當前預期、假設、估計與預測之上;雖然公司認為這些合理,但前瞻性陳述僅屬預測,涉及許多公司無法控制的已知與未知風險。
前瞻性陳述也包括管理層對產品進入新市場的觸及範圍、客戶對創新的反應,以及公司對 2026 年第四季、2026 全年與 2027 年展望的信念與預期。除法律要求外,AOI 不承擔在本次 earnings call 日期之後,為使陳述符合實際結果或預期變化而更新的義務。更多可能影響業務的風險,請見公司向 SEC 提交的年報 10-K 與季報 10-Q 中的風險因素章節。
除非特別註明,今天討論的財務結果與其他財務指標均以非 GAAP 為準。非 GAAP 指標無意單獨使用,也不是 GAAP 結果的替代。GAAP 與非 GAAP 的調節表,以及我們為何呈現非 GAAP 的說明,已收錄在 AOI 網站上的財報新聞稿。
進入業績前,補充兩點:管理層將於 2026 年 12 月 9 日參加 Raymond James TMT and Consumer Conference,討論會網路直播,連結見投資人關係頁面。另外,AOI 2026 年第四季暨全年財報電話會議目前訂於 2027 年 2 月 25 日。現在交給創辦人、董事長暨執行長 Thompson Lin 博士。
執行長 Thompson Lin:開場談話
Thompson Lin:謝謝 Lindsay,也謝謝各位參加。我們很高興交出強勁的第三季成績,動力來自資料中心與 CATV 業務的強勁需求。第三季營收較去年同期成長一倍以上,並連續第六季創下營收新高。我們也在本季回到 GAAP 獲利,同時非 GAAP 獲利持續成長。
10 月我們與一家 tier-1 超大規模資料中心客戶簽訂多年長期協議(LTA)。我們相信這份協議提供有意義的長期營收與需求能見度,有助我們更有信心地擴產、配置資本,並投資下一代技術。LTA 反映我們在先進光學的技術領導地位、差異化能力,以及在 AI 基礎設施生態系中的重要角色。隨著高頻寬、高能效光學連線產品需求持續成長,這也強化我們對長期機會的信心。我們有很好的位置去擴大製造能力,支援下一階段的 AI 資料中心部署。
在這方面,我為團隊已完成的成果感到驕傲——我們快速且有計畫地擴充產能,以因應這波前所未有的需求。Phase 1 擴產預計 12 月在 Sugar Land 新廠開始運作。不過 Phase 2 產能擴張計畫,現在預期會因取得所需電力時間較長,以及其他施工相關問題,延後數個月。我們相信每月營收跑速 US$4.71 億的目標,在 2027 年底前後仍可達成,這已反映這次延誤;隨著新廠上線,我們也預期美國製造能力會提升。我們持續預期第四季與接下來數季會有顯著營收爬升,因為台灣擴產與 Sugar Land 雷射製造產能擴張都會持續受惠。雖然對 Phase 2 延誤感到失望,但需求基本面仍強,我們仍致力於成長營收與獲利,只是時程略為延後。
回到第三季:我們交出創紀錄的營收 US$2.699 億,符合預期;非 GAAP 毛利率 28.7%,因產品組合略低於預期,Stefan 會再細說。非 GAAP 稀釋 EPS US$0.17 也符合預期。重要的是,AI 產品放量在第三季延續,AI 營收近乎季增四倍至 US$4,750 萬。400G 營收也近乎季增一倍,承接第二季的強勁表現。最後,1.6T 產品需求強勁,而且我們的新 LTA 全部是 1.6T 收發器。接下來交給 Stefan 說明第三季細節與第四季展望。
財務長暨策略長 Stefan Murry:財務說明與展望
Stefan Murry:謝謝 Thompson。我們很高興交出強勁的第三季成績,動力來自資料中心與 CATV 的強勁需求。第三季營收較去年同期成長一倍以上,連續第六季創紀錄,並回到 GAAP 獲利,非 GAAP 獲利也持續成長。
第三季創紀錄營收 US$2.699 億,落在指引 US$2.55–2.90 億區間。非 GAAP 毛利率 28.7%,略低於指引 29%–30.5%,主因產品組合,稍後說明。非 GAAP 稀釋 EPS US$0.17,落在指引 US$0.11–0.26。
業績持續由資料中心與 CATV 雙引擎支撐,凸顯雙成長策略與營收多元化。如 Thompson 所說,10 月我們與一家 tier-1 超大規模資料中心客戶簽了多年 LTA,提供長期營收與需求能見度,支持擴產、資本配置與下一代技術投資。這份協議全部是多年 1.6T 收發器承諾。我們在擴大製造能力、因應加速的 AI 光學需求上取得實質進展。這份協議反映技術領導地位、先進光學差異化能力,以及我們在 AI 基礎設施生態系中的角色。補充幾點細節:
客戶是既有客戶,LTA 只涵蓋 1.6T 收發器。我們最近已成功通過該客戶第一款 1.6T 產品認證。在包含我們供應能力等特定條件下,客戶同意在 2026 年 6 月至 2029 年 5 月的三年期間,向 AOI 採購其所需 1.6T 收發器至少 10%。我們目前預期此 LTA 在此期間帶來約 US$10 億至 US$15 億營收,但會因客戶對 1.6T 的實際需求而大幅偏離。相對地,AOI 承諾供應該量並接受約定定價,包括期間內部分降價。客戶未作為 LTA 的一部分承諾資本。
憑藉自動化製造與內部雷射技術,我們相信有能力在 1.6T 部署加速時支援這家與其他客戶。本季我們也持續推進三個優先事項:一、以紀律方式擴產,放量包含 800G 與 1.6T 的下一代資料中心產品;二、多元化營收基礎;三、強化營運執行以改善毛利率,為長期獲利定位。
第三季細節:總營收 US$2.699 億,年增 127.5%、季增 40.6%。其中 58% 來自資料中心、41% 來自 CATV。資料中心營收 US$1.556 億,年增 254%、季增 45%。如 Thompson 所說,800G 營收近乎季增四倍至 US$4,750 萬,400G 近乎倍增至 US$9,340 萬。我們也持續看到 1.6T 強勁需求,新 LTA 全部是 1.6T。第三季資料中心營收中,100G 占 7.5%,200G 與 400G 合計 60.2%,800G 占 30.5%,10G 與 40G 占 1.4%。
雖然 800G 成長強勁,但略低於我們預期,主因 LTA 客戶比我們預期更快把需求從 800G 切到 1.6T。我們預期這波切換會延續到第四季。我們預期第四季資料中心營收介於 US$2.70–3.00 億,中位數年增約 281%。雖然資料中心需求異常強勁,但第四季資料中心營收會略低於我們稍早預期,原因同樣是 LTA 客戶加速從 800G 切到 1.6T。我們認為長期這是正面的,因為 1.6T 定價與毛利率高於 800G;但加速切換讓我們第四季沒有足夠的 1.6T 原物料去完全滿足增加的需求。如預期,這家客戶在第三季重新成為大於 10% 客戶,我們預期在 LTA 期間會持續如此。
往前看,我們預期 800G 與 1.6T 模組需求在整個 2027 年都會超過產能。我們持續加產能,並確保滿足需求所需的關鍵元件。本季我們在資料中心產能爬升上有重大進展。提醒各位,美國製造據點以休士頓近郊 Sugar Land 為核心。大休士頓地區我們有超過 160 萬平方英尺處於不同開發階段,全部將用於擴充 800G、1.6T 收發器、ELSFP 模組,以及製造這些產品所需的雷射。第一個重大擴產專案是約 21 萬平方英尺的廠房,距離總部只有幾百碼,全部專用於 800G 與 1.6T 收發器製造。我們預期 12 月開始初期運作,符合 2026 年底前開始營運的計畫。我們計畫把現有收發器生產從總部遷到新廠,騰出空間在總部擴大磷化銦雷射產能。
隨著德州據點擴大,內部雷射製造讓我們能支援近端客戶需求與更長期成長。我們相信未來 CPO 與相關技術會持續推升高功率雷射需求,計畫進一步擴大德州雷射產能。本季我們從數家 CPO 客戶收到雷射效能的正面初步測試結果,正持續與這些客戶推進雷射與最終 ELSFP 模組的完整認證。
總製造產能現在接近每月 33 萬件,第二季末約 20 萬件。到今年底,我們現在預期有能力每月生產超過 50 萬件 800G 與 1.6T 產品,低於先前預期的 65 萬件,原因是稍後會說明的施工延誤。到 2027 年底,我們現在預期有能力每月生產超過 100 萬件 800G 與 1.6T,高於先前預期的 93 萬件,反映客戶額外需求。我們預期近 30% 產能會在德州製造。這些數字是合格生產設備產能的推估;實際產出會受客戶認證時程、人力、原物料、製造週期時間等因素影響。
這些擴產計畫反映我們依強勁成長的客戶需求與 800G/1.6T 認證進度,有節制地擴大製造據點。提醒各位,800G 與 1.6T 可在同一產線、同一製程製造;1.6T 需要不同的最終測試,但我們的 800G 自動化產線架構已能支援未來高速產品。自動化產線設計成能以最小增量投資從 800G 擴到 1.6T,這種結構彈性加速對 AI 客戶的上市時間,也擴大長期毛利率潛力。
往前看,我們預期 800G 仍是近端資料中心爬升的最大動能,1.6T 按計畫第四季開始貢獻營收,2027 年開始更大放量。我們也預期 400G 營收因產能增加而持續成長。如上一季 earnings call 所討論,本季 100G 收發器營收下滑,因為某客戶無法取得足夠 100G 交換器以符合其初始預測;我們認為這與產業記憶體短缺有關,並預期 100G 疲弱會持續到記憶體供給恢復。即使 100G 暫時疲弱,我們仍預期第四季資料中心營收在季增與年增上都明顯上升。
總結擴產:Sugar Land Phase 1 大致仍按計畫,雖然年底生產就緒會略低於稍早預期;我們仍預期 2026 年底前開始營運。如 Thompson 所說,Phase 2 現在預期延後數月,每月營收跑速 US$4.71 億的目標改為 2027 年底前後可達成。同時,受惠於台灣擴產與美國 Phase 1,我們預期第四季與接下來數季營收顯著爬升。我們持續認為營收水準受限於產能與供應鏈,而非市場需求。
CATV 方面,第三季創紀錄營收 US$1.109 億,年增 57%、季增 37.6%,略高於指引 US$1.00–1.10 億。如同近幾季,我們在第三季出貨大量 1.8 GHz 放大器給最大 CATV 客戶。9 月底在亞特蘭大 SCTE TechExpo,我們慶祝出貨第 100 萬顆 1.8 GHz 放大器的里程碑,並現場展示 3 GHz 網路,以及雙模 QuantumWave 25G 可調模組與 QuantumLink 軟體內新的 AI 自主能力。客戶反應正面,我們對這些新技術的潛力感到興奮。展望第四季,預期 CATV 營收 US$1.05–1.15 億;放大器仍占絕大多數,軟體方案預期明年開始貢獻一些營收。
第三季前十大客戶占營收 99%(去年同期 97%)。我們有三家大於 10% 客戶:一家 CATV 占總營收 41%,兩家資料中心分別占 28% 與 23%。其中一家美國超大規模資料中心客戶本季重新成為 10% 客戶。
第三季非 GAAP 毛利率 28.7%,略低於指引 29%–30.5%,相較第二季 29.8%、去年同期 31%。低於指引反映資料中心內 400G 占比偏高,而這又來自前述客戶從 800G 切到 1.6T。我們仍致力於把非 GAAP 毛利率拉回約 40% 的長期目標,相信隨著組合轉向更高毛利產品、並取得更多營運效率,這個目標可達成。前述營收已扣除對特定客戶認列認股權證的 contra-revenue;提醒各位,約為獲發認股權證客戶營收的 2.5%,第三季金額為 US$193 萬。
第三季非 GAAP 營業費用 US$7,030 萬,占營收 26%,去年同期為 US$4,710 萬、占 39.7%。展望未來,預期非 GAAP 營業費用每季約在 US$6,800–7,500 萬。第三季非 GAAP 營業利益 US$720 萬,去年同期營業虧損 US$1,030 萬。GAAP 淨利 US$630 萬、稀釋每股 US$0.07,去年同期 GAAP 淨損 US$1,790 萬、基本每股虧損 US$0.28。非 GAAP 淨利 US$1,480 萬、稀釋每股 US$0.17,落在非 GAAP 淨利指引 US$1,010–2,400 萬、每股 US$0.11–0.26;去年同期非 GAAP 淨損 US$540 萬、每股虧損 US$0.09。計算每股盈餘使用的加權平均完全稀釋股數為 8,780 萬股。
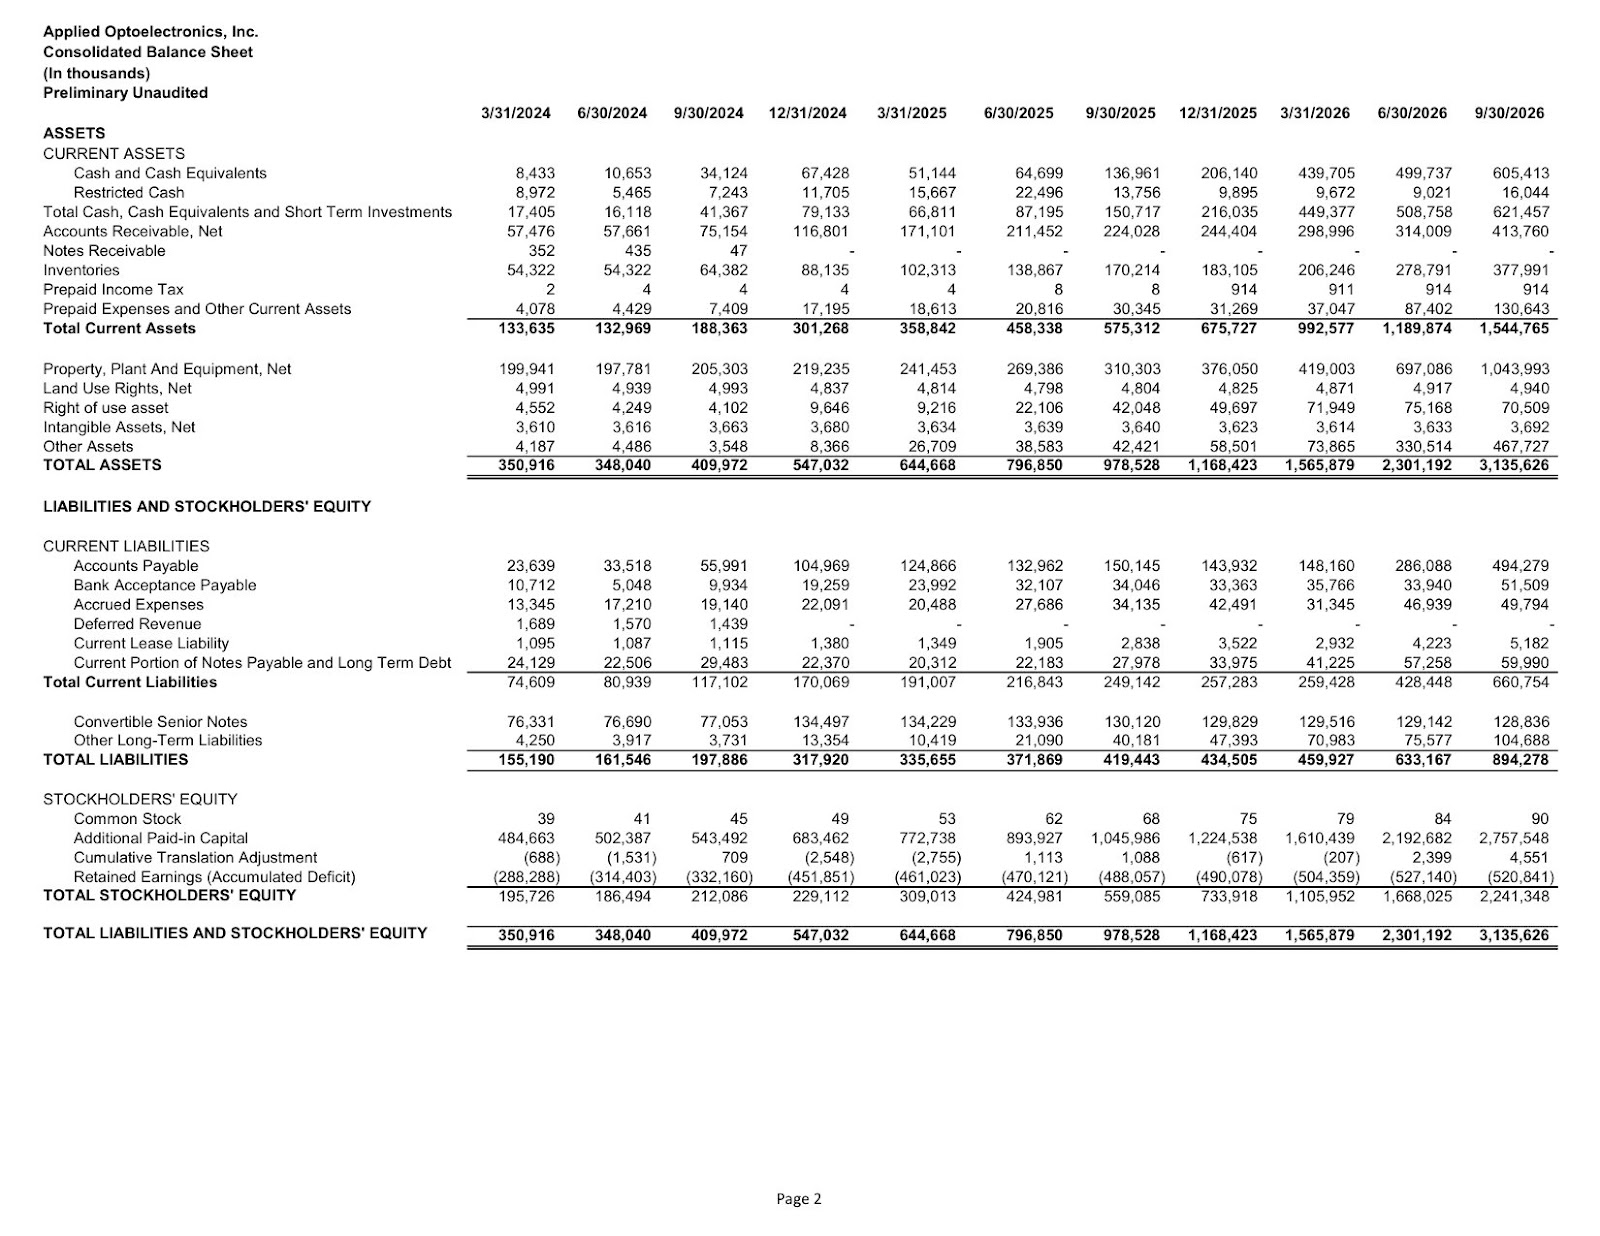
資產負債表方面,第三季末現金、約當現金、短期投資與受限現金合計 US$6.215 億,第二季末為 US$5.088 億。不含可轉債的總債務 US$1.481 億,上季末 US$9,280 萬。截至 9 月 30 日庫存 US$3.78 億,上季末 US$2.788 億,增加主要反映為預期營收成長而增購原物料與在製品。
我們在 10 月初宣布完成先前揭露的 US$6 億 ATM 增資計畫,這是今年第三檔 ATM。資金將持續用於策略投資,包括生產與研發設備,以擴大先進製造產能。第三季資本投資共 US$5.01 億,含已下單設備的預付款 US$1.428 億,主要用於 400G、800G 與 1.6T 收發器擴產。我們預期第四季資本支出高於第三季,2027 年還會再增加。資本投資由客戶需求引導,並有採購訂單與長期協議支撐。我們持續預期以手頭現金、營運現金流、股權發行與額外債務組合來融資這些投資。
第四季展望:預期營收 US$3.85–4.20 億,中位數約年增 200%。非 GAAP 毛利率 29.5%–31%。非 GAAP 淨利 US$4,590–6,040 萬,非 GAAP EPS US$0.48–0.63,使用約 9,600 萬股加權平均稀釋股數。現在交給主持人開始問答。
Q&A 1:Simon Leopold(Raymond James)|回答:Stefan Murry、Thompson Lin
Simon Leopold:想更新一下,第四季財測裡 800G 與 1.6T 各建了什麼假設,考量你們談到的客戶轉換與產能延誤。上季談過,想再確認一次。之後還有追問。
Stefan Murry:如我們所說,預期 800G 會延續近幾季的成長趨勢,1.6T 也會有有意義的貢獻。關於 1.6T 的評論只是:本季訂單遠大於我們能供應的量,受限於材料。客戶比預期更快從 800G 切到 1.6T 時,我們無法立刻變出額外材料。我們有手上有的,也許再多一點,但這就是準備稿裡談的營收短少。
Simon Leopold:了解施工延誤。想更好掌握產能線性:先前以為約 US$4.71 億產能會在年中,現在聽起來像年底。年中大概會到哪?
Stefan Murry:我會把全年成長大致線性化。我們會整年持續加產能,即使有施工延誤,也預期能讓一部分產能上線。這不是開關式的,我會把營收大致線性攤開。
Thompson Lin:基本上,若第四季資料中心營收接近每月約 US$1 億,到明年年底到每月 US$4.7 億,大致可把擴產看成線性函數。我們一再強調,客戶需求真的很強,真正限制是製造產能與關鍵材料。像 1.6T,現在手上訂單大概遠超過 US$4 億,但因製造週期與關鍵材料,第四季大概只能交不到 US$1 億的 1.6T 營收。我們仍在與供應商處理供給。
Simon Leopold:最後一個開放題:整個 AI 生態系交易最近很醜,市場擔心選舉與資料中心。想聽聽你們的看法,以及客戶是否有任何二心、放慢投資的跡象。
Stefan Murry:先答第二題:沒有。我們沒有聽到客戶對投資計畫有任何二心;如果有,反而是材料怎麼都不夠快。需求會有結構移動,例如從 800G 到 1.6T,但整體需求如準備稿多次強調,仍非常強。選舉與後續還很早,我不便多評。重新檢視資料中心建置是否合理是對的,但最終結論仍是資料中心需要蓋,AI 是提升職場效率與科學工程進展的強大工具。投資會發生;我們的客戶會做。是否仍蓋在原先規劃的地點、規模如何,還有待觀察。重要的是,我們的客戶幾乎都是大型超大規模業者,不是資料中心領域的二線業者;這些大型業者未來數年的專案多半已在進行,也有資本。我傾向認為我們接觸的最大超大規模業者受政治變化影響較小或不受影響,但這只是目前很早的猜測。
Thompson Lin:即使因政府議題出現某些延誤或縮減,到明年年底,不只 AOI,包括 Lumentum、Coherent 與其他關鍵供應商,直線加總也大概只能滿足不到 80% 的客戶需求。即便需求有所縮減,在我們未來 12 到 18 個月盡可能擴產的前提下,需求仍大於未來產能。因此至少未來 18 個月,我不認為會影響我們的營收。
Q&A 2:George Notter(Wolfe Research)|回答:Stefan Murry、Thompson Lin
George Notter:Stefan,想聽聽融資觀點。準備稿說股債並用,ATM 也用得很好。若股價維持現狀,會不會改變融資方式?有沒有應變計畫?
Stefan Murry:我們一再說,會持續尋找最有效率的方式為計畫中的投資融資。股價是變數之一,可能在某種程度上影響決策。季後我們取得一筆債務融資,後續事件與 8-K 有細節。如多次討論,我們比過去更倚賴債務而非股權,也會持續檢視股債組合。
Thompson Lin:上週剛簽約 US$2 億銀行貸款;若有需要,我認為未來 12 個月可以把美國銀行額度拉到 US$4–5 億。亞洲營運今年也提高銀行貸款以支援擴產。別忘了我們開始獲利;依明年營收推估,資料中心從本季不到 US$1 億走到明年年底每月 US$4.7 億、毛利率更高,獲利率到明年年底可能接近 20%,自有獲利也能支撐營運。
George Notter:有機會回頭跟客戶談預付款嗎?最近這份 LTA 沒有。另外明年 CapEx 量級?
Thompson Lin:明年不會更高。我們說第四季會高於第三季,從沒說明年會更高。明年 CapEx 依客戶需求;美國因電力等問題延誤數月,付款也會跟著延後。我認為明年可能更低。
Stefan Murry:客戶融資一向是討論的一部分,我不會說不可能。但隨著客戶自身資產負債表也受關注——這正是近期資料中心交易討論的重點——他們對 CapEx 配置也更嚴格,所以預付款機率大概低於過去,但沒有從桌上拿掉。我認為較可能出現在 CPO、NPO 等較新技術,而不是 800G 或 1.6T 收發器。
Q&A 3:Ryan Koontz(Needham & Company)|回答:Stefan Murry、Thompson Lin
Ryan Koontz:Stefan,供給方面磷化銦基板與 DSP 感覺如何?1.6T DSP 先前你們提過很有挑戰,現在是最優先的供給焦點嗎?
Stefan Murry:磷化銦到 2027 年我們沒問題,不是當前限制;往後當我們更聚焦 CPO/NPO 放量時,會用到比今天更多的磷化銦,所以它在雷達上,但不是現在的瓶頸。DSP 限制是真實的,尤其 1.6T,但更多是優先順序移動與客戶需求預期改變,而不是絕對短缺。若這些客戶切換能早幾個月通知,我們大概能多抓到 DSP。現在很緊,預期明年第一季會明顯改善或至少大幅緩解,但目前 DSP 是 1.6T 的重大限制。
Thompson Lin:1.6T DSP 我們已認證兩家供應商,正在與第三家合作,因為 DSP 是未來幾年、尤其未來幾個月的風險因子。好消息是客戶接受我們做新供應商認證——很多時候問題不在 AOI,而在客戶是否願意認證新供應商。
Ryan Koontz:新廠電力問題,能從中看出德州/ERCOT 或政治轉向什麼嗎?比較像物流,還是宏觀電力挑戰?
Stefan Murry:這早於選舉,無關選舉。我們沒有因選舉而重新評估或改變觀點。就是變壓器、電纜等電力基礎設施的物流;某種程度上也在跟各地資料中心搶這些東西。若德州真的對資料中心成長設限或放慢,或許我們反而能快一點拿到電力——那可能是一線銀邊,但目前不在計畫內,未來三到六個月會更清楚。
Ryan Koontz:最後,對 Lumentum 與 Marvell 合併的產業意涵有什麼高階看法?
Stefan Murry:這凸顯光學與資料中心、尤其 AI 資料中心的機會規模。把半導體與光學公司拉得更近,是產業多年來反覆嘗試的方向;這次合併是很大的證明,也凸顯 DSP/矽端與光學兩端的價值。作為少數仍獨立的光學供應商之一,無論整合加速或延續,我認為我們處於不錯的位置。
Q&A 4:Michael Genovese(Rosenblatt Securities)|回答:Stefan Murry、Thompson Lin
Michael Genovese:聽起來這是既有客戶、也已是 1.6T 客戶在簽 LTA。LTA 相對一般供貨協議通常有利有弊,能否多談談這份為何算 LTA、對你們有何好處?
Stefan Murry:好問題。LTA 沒有普世定義;對我們來說,定義特徵是多年承諾——在我們與多數同業裡都很少見。當然協議都不會單邊,有好的也有較不好的。好處是我們已在準備稿強調的:三年期間,以及至少拿下客戶業務的顯著比例,給我們長期需求能見度,讓我們能更安心地為這家與其他客戶投入製造基礎設施所需的 CapEx。另一面是定價讓步:價格鎖定,若市場價格明顯上揚,我們會因 LTA 錯過部分增量機會。
Michael Genovese:即使年底與明年中擴產有點延誤,年底目標似乎更高——100 萬件/月,先前好像 95 萬。對「做得出來就賣得出去」的信心如何?
Stefan Murry:準備稿說了好幾次:需求異常、前所未有。我們看到的需求很可能滿足不了;如 Thompson 所說,也許明年整年也只能滿足約 80%。言下之意是,若能蓋得夠快,年底也許能做到每月 120 萬件甚至更多,仍幾乎剛好跟上今天看到的需求——需求還可能再變。營收成長受制於加產能的能力,尤其是美國產能,電力比稍早預估更具挑戰,這就是時程後推的本質。但如你所說,年底跑速仍高於我們先前對年中的預期;淨效果雖有延誤,情緒仍非常正面。
Michael Genovese:最後,市場常比較誰的超高功率(例如 400mW)雷射好。AOI 有點像謎。有沒有測試回饋,或你們對產品進度與競爭力的信心?
Thompson Lin:你談的大概是 CPO/NPO:NPO 約 100–200mW,CPO 約 300–350mW。依客戶回饋,目前 AOI 在所有供應商中功率效率最好——另外兩家你們很熟,我不點名。我們不只在做 1310,也包括下一代 800G 的 DWDM 高功率雷射,進展順利。我們已與大概四到五家客戶做認證一段時間,這也是為何在雷射擴產投入這麼多錢。從付預付款到能量產出貨,大概要 18 到近 24 個月;但雷射毛利率很好,可超過 60%,競爭者少、市場大,尤其 NPO/CPO。
另外忘了提:除了第一份 LTA,第二份已在最後階段,預期數週內敲定,規模會比第一份大很多——可能五倍甚至更多,會涵蓋 800G、雷射等,是第二個客戶。
Q&A 5:Tim Savageaux(Northland Capital Markets)|回答:Thompson Lin、Stefan Murry
Tim Savageaux:恭喜這波爬升。你們宣布了基板協議,數量好像很大,大約每月 1.5 萬片晶圓。這夠不夠支撐 2027 年底接近每月 US$5 億的跑速?似乎還能更高。協議何時生效、何時開始採購?
Thompson Lin:會大很多。這份協議其實更偏 2028 以後的生命週期供給,因為供應商也在擴產。舉例:最新 G10 MOCVD,每台每月大約需要 600 片 4 吋基板;每片良品晶圓大約可產出超過 8,000–9,000 顆良品 100mW 雷射,高功率雷射晶粒更大,要再除以五到六。我們有六家基板供應商,同時與他們合作;為確保供給與庫存、因應潛在風險,才簽這份 LTA,也同時在與日本兩家、德國一家等其他供應商合作。
Tim Savageaux:目前有幾家超大規模客戶在出貨 800G?第四季 800G 與 1.6T 有營收目標嗎?
Thompson Lin:超大規模資料中心客戶目前有兩家主要的,另外還有四到五家較小的。1.6T 手上大概有 US$4–4.5 億量級訂單,但第四季大概只能交 US$5,000–7,000 萬;客戶不太高興,我們能做的都在做,並與 DSP 供應商密切合作——那是瓶頸之一。
Tim Savageaux:400G 之後大概不會再急衝,是否假設第四季資料中心近乎倍增的成長,大部分來自 800G?
Stefan Murry:400G 會有一些增量,但大部分成長來自 800G,然後如 Thompson 所說,1.6T 會加上有意義的金額。
Thompson Lin:US$5,000–7,000 萬,視材料供給甚至可能更多。
結語:Thompson Lin
Thompson Lin:再次感謝各位參加。一如既往,感謝投資人、客戶與員工的持續支持。對產業與 AOI 來說這是令人興奮的時刻,我們持續看到支援下一階段 AI 資料中心部署所需的加速需求。期待在接下來的投資人會議,以及計畫於 12 月中舉行的下一次廠區參觀見到各位。謝謝。
簡短解讀
Applied Optoelectronics 本季同時交出「量」與「質」的轉折:連續第六季創紀錄營收、GAAP 轉盈,資料中心 800G/400G 放量與 CATV 放大器需求並行。真正改變能見度的是 10 月簽下的多年 1.6T LTA(管理層預期期間營收約 US$1–1.5B),以及接近定案、規模可能更大的第二份協議。限制不在需求,而在德州電力延誤、1.6T DSP/原物料與認證節奏——這也解釋了為何年底產能目標下修、但 2027 年底目標反而上修,以及為何第四季 1.6T 出貨遠低於手上訂單。毛利率仍受近端產品組合(400G 偏高、1.6T 尚未大量出貨)壓抑;若 1.6T 與內部高毛利雷射(含 CPO/NPO)如管理層所述放量,結構性改善才會比較清楚。本文整理官方數字與電話會議內容,不構成投資建議。
延伸閱讀
- Coherent FY27Q1:營收年增 56%、簽下約 US$20B PhotonLink 長約,毛利率目標上調至 45% 以上(Earnings Call 全文翻譯)
- Astera Labs 2026Q3:營收年增 154%、Scorpio 交換晶片年化營收破 US$1B,第四季營收預期再季增 27%(Earnings Call 全文翻譯)
- Qualcomm FY26Q4:汽車營收年增 89% 首破 US$2B,資料中心開始出貨,管理層預期 FY27 資料中心營收 US$5B(Earnings Call 全文翻譯)
- Arm FY27Q2:授權營收年增 50%、資料中心權利金翻倍,AGI CPU 兩年營收上看 US$2B(Earnings Call 全文翻譯)
- X10|2026-11-05:期中選舉藍色浪潮壓 AI 基建;ARM、COHR、APP 財報優於預期
- AMD 2026Q3:資料中心營收年增 97%、Helios 開始放量,管理層預期 2027 年營收成長超過 80%(Earnings Call 全文翻譯)