
黃仁勳上 BG2 Pod:別把壓力全壓在兩家實驗室,2027 年瓶頸是土地、電力與廠房
站長
輝達執行長黃仁勳第三度登上 BG2 Pod,這次對談的主持人是 Altimeter Capital 創辦人 Brad Gerstner 與 Altimeter 合夥人 Clark Tang(本集並非 Bill Gurley 主持)。錄影時間點相當特別:依節目說法,黃仁勳剛參加完白宮國宴、白宮的超級智慧協議簽署,前一天才從總統手中領取國家科學獎章。
將近一百分鐘的對談,從「我們是否正進入奇點」一路聊到 2027 年的算力瓶頸、太空資料中心、AI 營收能否撐起資本支出,以及華爾街共識預測為何一年內被大幅改寫。以下是聽完後整理的重點與評論。
誰在對話?
- 黃仁勳(Jensen Huang):輝達(NVIDIA)共同創辦人兼執行長。
- Brad Gerstner:Altimeter Capital 創辦人,BG2 Pod 共同主持人。
- Clark Tang:Altimeter 合夥人,本集共同提問。
以下凡是數字、預測與判斷,皆為節目中受訪者或主持人的說法。
從領獎台說起:移民是美國的超能力
Gerstner 開場提到,頒獎台上六個人裡有五個出生在美國以外。黃仁勳則分享父親當年被派到紐約受訓,帶回巧克力與管裝起司,從此種下「有一天要去美國」的夢想;他和哥哥比父母更早到美國。這次領獎,他只給父母 24 小時準備,父親還特地跑去買了人生中的新西裝。
他把獎項歸功於公司:輝達發明了一種新的運算模型,如今存在於每一朵雲、每一家電腦公司與每一個科學領域,GPU 累計出貨約 16.7 億顆。他也強調,美國能吸引全世界最好的人才,是其智慧財產創造力無人能比的原因,但必須「合法、正確地」去做。
算力需求為何是十億倍:推理、記憶與工具
黃仁勳解釋,算力需求暴增的邏輯很直接:AI 從「背出答案」走向「逐步推理」,需要規劃多種方案、展開、反思、剪枝,這種探索本身就吃掉大量運算;而 AI 做得好,人們就把更多工作交給它,兩股力量相乘。
他認為去年最大的突破不只是模型變強,而是替大型語言模型加上「外骨骼」:一是管理工作記憶、把短期記憶整理成長期知識圖譜的能力;二是學會使用人類既有的工具,從 EDA 模擬器到 Photoshop、AutoCAD。寫程式只是第一個落地的場景,接下來是設計、行銷、科學研究等領域。
小評: 「模型加上工具與記憶」才是代理人真正可用的關鍵,這與近一年企業導入 AI 代理人的經驗相符。這也意味著算力需求不只來自訓練,而是來自每一次代理人執行任務時的推論。
Navier-Stokes 與智慧成本下降
主持人提到,依他們的說法,OpenAI 動用上萬個代理人協作攻克了 Navier-Stokes 千禧年難題,Clark Tang 估算這次運算成本約 400 萬美元。黃仁勳提醒,這不是憑空做到的,而是站在大量數學家既有研究的基礎上;許多領域都處在類似的臨界點,只差大量的「搜尋空間探索」,而這需要大量算力。
他預期智慧的成本會快速下降,就像摩爾定律三十年來讓運算成本逐年減半。他舉例,當年訓練初代 GPT 大約花了一兩千萬美元,現在可能只要約 100 美元;但同時人類的野心也變大,模型規模走向數兆、數十兆參數,用量更成長了不知多少倍。他的結論是:對智慧的需求幾乎無法滿足,越聰明的人,越能想到更多應用智慧的地方。
談到 AI 帶來的豐裕,他不認為人們會因此變閒。Gerstner 引用凱因斯 1930 年預言「百年後一週只需工作 15 小時」,經濟確實成長了,但人們並沒有少工作,因為工作與探索本身就是意義。
實體 AI:已是 100 億美元的生意
黃仁勳曾說機器人可能是輝達下一個千億美元市場,這次他說自己「低估了」:依他的說法,輝達今年上半年實體 AI 營收約 100 億美元,前一年全年約 100 億、再前一年約 50 億。實體 AI 涵蓋 CT 與超音波、5G 感知網路、自駕車、工廠視覺檢測、衛星影像到醫院機器人。
他說打造實體 AI 需要「三台電腦」:訓練大腦的電腦、讓機器人在數位孿生(Omniverse)中學習的模擬電腦,以及裝在車或機器人裡的部署電腦,而輝達是唯一三套完整軟體堆疊都做的公司。他也看好每家車廠、物流公司(他點名 FedEx)、零售商與電信業者,最終都會變成科技公司。
安全不是煞車,而是安全氣囊
針對 AI 安全,黃仁勳的立場很鮮明:安全與能力不是兩件事,就像安全氣囊、ABS、車道維持本來就是汽車技術的一部分。說要加速 AI,就是要加速安全技術。
他認為完美的「對齊」永遠不可能達成,因為連「人生要成功」都有無數種詮釋,所以不能把安全寄託在完美對齊上。他的方法是像對待新員工或幼兒一樣:先「零信任、最小權限」的圍堵,再隨著測試建立信心逐步放寬;其次是「頻外監控」,因為被盯著看時,自主系統的行為可能不同,監控必須能在偏離政策時升級處理或直接關掉。他提到輝達推出相關的開源框架,已有上百家公司加入。
Gerstner 則描述他所謂美國超級智慧監管的「三腳凳」:前沿模型上市前由政府機構審查、白宮超級智慧協議要求內外部稽核與董事會監督,以及一個專責產業協調與資安的任務小組。他也提到今年曾有模型被政府要求下架。黃仁勳認同「先行動、再迭代」,認為若爭論完美方案,就永遠到不了終點。他對批評者的建議是:先來了解問題,再提出建設性的改進。
小評: 黃仁勳的「零信任加頻外監控」框架,與企業資安的思路一致,比抽象的對齊辯論更具操作性。三腳凳的實際執行細節屬於主持人的描述,外界仍需觀察落實程度。
2027 年最大瓶頸:土地、電力與廠房
Gerstner 引用研究機構 SemiAnalysis 的估計:明年全球將新增約 43 GW 的 AI 算力,比目前全世界所有 AI 算力還多,後年再加約 35 至 40 GW。
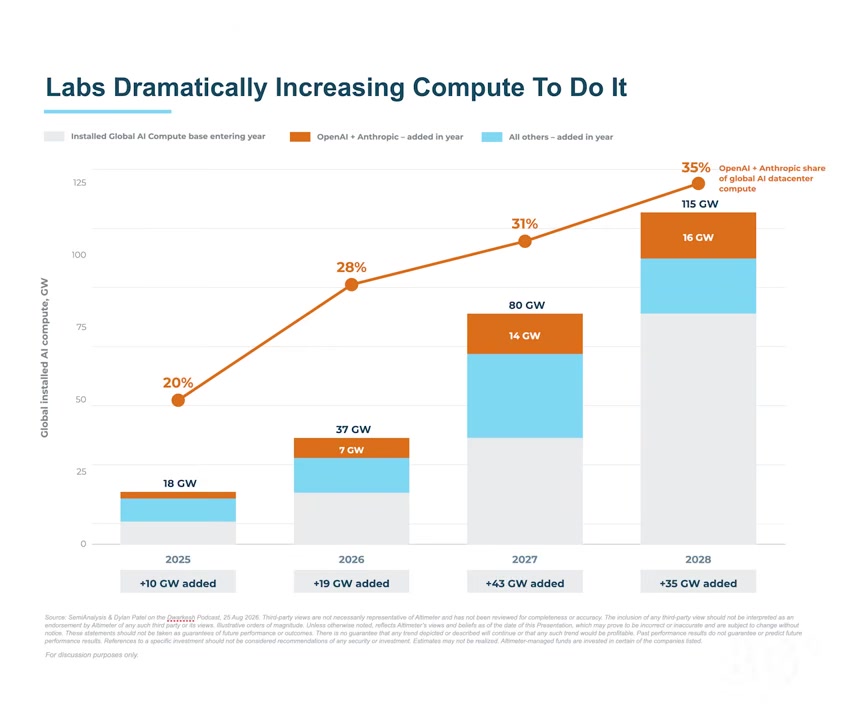
圖說:BG2 Pod 節目中展示的圖表(引用 SemiAnalysis 估計)。全球已安裝 AI 算力從 2025 年約 18 GW、2026 年約 37 GW,預估 2027 年達 80 GW、2028 年達 115 GW;折線為 OpenAI 與 Anthropic 合計占全球 AI 資料中心算力的比重,預估從 20% 升至 35%。圖片來源:BG2 Pod。
黃仁勳說需求「肯定在,而且更多」,真正的障礙在於從數位走向實體:土地、許可、發電、建築工人與專業技師,以及各地的暫停令與反對聲浪。他認為「土地、電力與廠房」會是明年最具挑戰的部分。
但他也強調輝達的韌性:輝達服務每一家雲端業者與新雲端業者,全球代工夥伴都替它生產,若某地建不起來,就把供應轉往別處,而全球各地都想蓋。更關鍵的是,電力越稀缺,客戶越會選每瓦產出最多 token 的平台,因此他說輝達的市占率反而在提升。他也提到,輝達在每 GW 中能賣的內容,從約 180 億美元、200 多億美元,提高到 400 億美元以上,涵蓋 GPU、網通、CPU、儲存與資安。他估計在雲端大廠的資本支出中輝達約占 40%,在雲端大廠以外的市場則約 80%。
馬斯克、Colossus 與太空資料中心
談到馬斯克,Gerstner 說 xAI 正在籌資約 400 億美元、可能採購上百萬顆 Vera Rubin,目標在 2027 年底達到 10 GW。黃仁勳透露,馬斯克在輝達財報分類中已從「企業」改列為「雲端服務商」;他把馬斯克的模式形容為三合一:自己訓練模型、自己部署(他點名 Grok Bot 的用量正在飆升),還把算力出租。xAI 目前是上市公司 SpaceX 的子公司。
他也證實,輝達與 SpaceX 的工程團隊正密切合作,打造適合太空(也適用地面)的新型伺服器架構。被問到 2029 年前太空能否有 500 MW 算力,他把問題留給馬斯克回答,但強調太空只適合放「高價值運算」:發射成本雖不小,但輝達算力的投資報酬率夠高,能吸收發射成本;而且因為 CUDA 軟體長期更新,算力可替代、耐用,不會在軌道上閒置。
AI 營收撐得起資本支出嗎?
這是本集最關鍵的段落。Gerstner 估算,今年兩大前沿實驗室加上推論業者的營收合計約 2,000 億美元,要讓數兆美元的資本支出回本,明年需要翻倍到 4,000 億、後年再到 8,000 億。
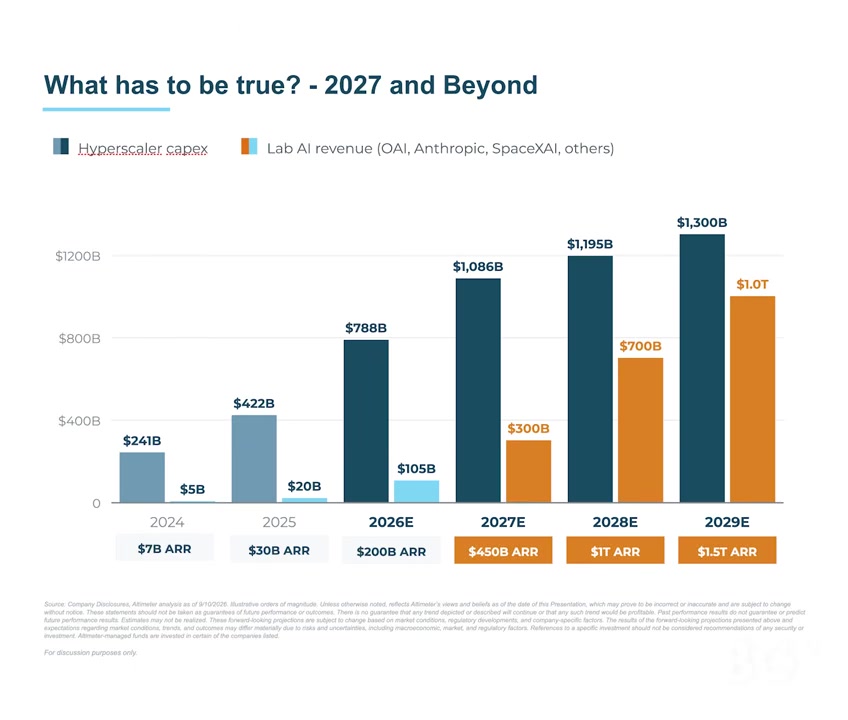
圖說:Altimeter 在 BG2 Pod 展示的估算。深色柱為雲端大廠資本支出,從 2024 年約 2,410 億美元增至 2026 年預估 7,880 億美元,2029 年預估 1.3 兆美元;橘色柱為 AI 實驗室營收(OpenAI、Anthropic、SpaceXAI 等),預估從 2026 年約 1,050 億美元增至 2029 年約 1 兆美元。皆為 Altimeter 的情境估算,非保證。圖片來源:BG2 Pod。
黃仁勳的回應是:大家把太多壓力放在兩家實驗室身上。 他把輝達業務拆成大致三等分:
- 約三分之一是傳統運算:資料處理、科學模擬、電腦圖學、詐欺偵測、推薦系統等,即使沒有 AI 實驗室也存在,每年仍成長三到四成。
- 約四分之一到三分之一是前沿實驗室:而且他看到的不是兩家,而是五、六家,包括 Meta 的 Muse、xAI 的 Grok、Google 的 Gemini 與 Anthropic。
- 約三分之一是新一代雲端與新創:數千家新創租用輝達算力,從消費應用(他提到 Instinct)到實體 AI、生物 AI、材料科學。
他預估到 2030 年全球基礎設施年支出約 3 到 4 兆美元,而且更接近 4 兆;光是運算就可能達 1.5 兆。理由之一是摩爾定律已死:過去想要兩倍電晶體只要等一年,現在想要兩倍算力就得付兩倍的錢。他也重申,他支持開源模型,因為大多數新創使用開源模型,不是為了和前沿實驗室競爭,而是去開拓垂直領域,成為「領域內的超級智慧」。
小評: 這段是理解輝達多頭論點的核心。市場擔心 AI 泡沫,往往盯著 OpenAI、Anthropic 的營收能否支撐算力合約;黃仁勳的拆解是,前沿實驗室只是需求的一部分。不過這套分類與比例是他的說法,投資人仍應留意新雲端業者的融資與客戶集中風險。
訂單、供應鏈與華爾街共識的大翻轉
黃仁勳解釋,他之所以公開未來 18 個月的需求能見度,是因為他分配給每位客戶的量都遠低於對方想要的,公開數字能讓客戶理解不是被差別對待。新訂單幾乎每天都在增加,但瓶頸遍布基板、矽光子與廠房,他預期供需缺口「幾年內都很難補上」。他提到不久前宣布的澳洲 2 GW 案,對輝達相當於約 800 億美元。
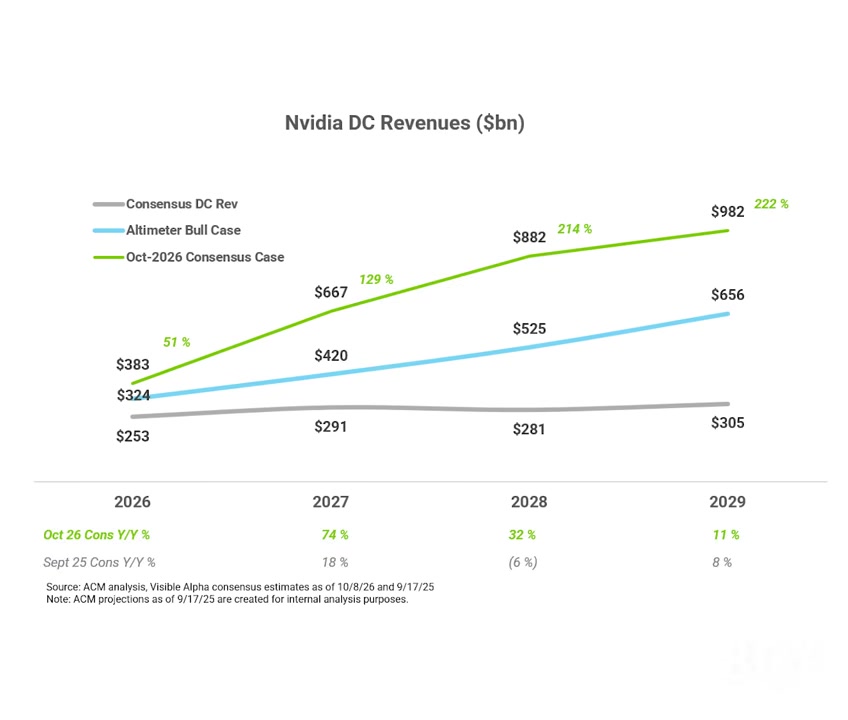
圖說:Altimeter 在 BG2 Pod 展示的圖表,灰線為 2025 年 9 月的分析師共識,藍線為 Altimeter 當時的看多情境,綠線為 2026 年 10 月的最新共識。以 2027 年為例,舊共識約 2,910 億美元、最新共識約 6,670 億美元,年增率預估從 18% 上修到 74%。資料來源標註為 Visible Alpha 共識與 Altimeter 分析。圖片來源:BG2 Pod。
Gerstner 指出,一年內共識預測上修了一到兩倍,股價卻只漲約兩成,本益比約 13 到 14 倍。黃仁勳的解釋是護城河正在擴大:如果要對一套還沒看到的下一代系統下 1,000 億美元訂單,全世界只敢交給輝達,因為這些系統複雜到無法事先跑分,只能靠過往的交付紀錄建立信任。他把這比喻為輝達把晶圓代工全部交給台積電,因為只有台積電能讓他提前五年規劃、未見實物也有信心。
他也強調「通用」的價值:專門化是可替代性與耐用性的敵人。通用平台可以跑任何模型、服務任何客戶、部署在任何國家,因此更好出租、更好融資,總持有成本也最低。
兩條新成長曲線與資本回饋
黃仁勳提到兩個新的商業模式:一是企業軟體授權,他以每顆 GPU 每年數千美元粗估,乘上大量出貨,規模可觀;二是與部分新雲端業者的營收分成,輝達提供算力、需求與融資支持,換取長期分潤。Gerstner 則提到輝達正以超過一半的自由現金流買回股票,黃仁勳也表示,隨著現金流成長,策略投資占比將快速下降,因為投資 OpenAI 與 Anthropic 這樣的機會「不會再來一次」。
99.99% 的樂觀
節目最後,被問到五年後世界是否會更好,黃仁勳說他有 99.99% 的信心,因為有太多人深深在乎結果。他認為表達擔憂是好事,但不該預言世界末日,那是低估了人類的能力,甚至帶點「只有我做才會成功」的傲慢。Gerstner 則以「如果現在停下來,我們就輸了,輸掉更好世界的機會」作結。
這對投資人代表什麼?
- 算力需求仍遠大於供給:黃仁勳認為瓶頸在土地、電力與廠房,而非需求;電力越緊,越有利每瓦效率最高的平台。
- 別只盯兩家實驗室:依他的拆解,傳統運算、多家前沿實驗室與新創雲端各占約三分之一,AI 泡沫的論點需要更細緻地檢驗。
- 每 GW 的輝達內容價值提高:從 GPU 擴展到網通、CPU、儲存與資安,加上軟體授權與營收分成,成長來源更多元。
- 風險仍在:新雲端業者的融資、客戶集中、地方反對與電網限制,都可能讓建置速度不如預期。
關係揭露
主持人 Brad Gerstner 與 Clark Tang 任職的 Altimeter Capital,過去依 13F 申報曾持有輝達股票,節目圖表也註明 Altimeter 管理的基金投資了文中部分公司;節目最後並聲明內容僅為意見,不構成投資建議。黃仁勳提及的 xAI 為上市公司 SpaceX(Nasdaq: SPCX)的子公司。
來源
- 節目原始影片:Jensen Huang | Does AI Revenue Justify Capex, '27 AI Bottlenecks, Singularity, Open vs Closed & more(YouTube/BG2 Pod,2026 年 10 月 15 日)
- 節目頁面:BG2Pod(Apple Podcasts)、BG2Pod(Spotify)
- 文中圖表擷取自節目影片畫面,版權屬 BG2 Pod 與 Altimeter。
- 本文為聽後整理,文中數字、預測與說法皆為受訪者或主持人於節目中的陳述。
非逐字翻譯、觀點整理,不構成投資建議。
延伸閱讀
- Dwarkesh 走進 Intel 晶圓廠:技術長說全球設備只夠讓先進製程產能翻倍,AI 算力每年卻要三倍
- X10|2026-10-22:Tesla、Meta 財報分歧,PHP 漏洞與 TPU 推論牽動資安與算力
- X10|2026-10-29:Fed 按兵不動、兩票主張升息;微軟、Google 雲端爆發
- X10|2026-10-28:記憶體、光通訊財報亮眼,Meta 增資稀釋引發 AI 融資辯論
- X10|2026-10-27:Anthropic 送件 IPO、Meta 擬募 350 億股權,AI 融資潮升溫
- X10|2026-10-26:避險基金去槓桿壓半導體,GPU 租金續漲;開源模型與語音 AI 搶鏡