iPhone 包裝仍靠人手:Tutor Intelligence 談機器人作為系統問題
站長
a16z Show 這一集請到 Tutor Intelligence 執行長 Josh Gruenstein,與 General Partner Martin Casado、Raghu Raghuram 對談。節目片長約四十五分鐘,YouTube 於 2026 年 11 月 2 日公開。Tutor 總部位於美國波士頓一帶,約一百六十人;主張先把機器人部署進真實工廠與倉庫,再用人類「tutor」(遠端協助操作、教機器做新任務的人)補足模型還沒學會的最後幾步,並把過程變成可訓練的資料飛輪。
開場鉤子很直接:連 iPhone 這類規模最大的消費電子,包裝與裝箱仍大量依賴人手。Josh 的核心主張不是「模型再大一點就好」,而是機器人是跨模型、硬體、軟體、供應鏈與客戶的系統問題;美國每年部署的工業機器人數量仍相對少,多數工廠與倉庫屬於第一次買機器人的綠地市場。
先想工作,再談模型
Raghu 開場觀察:他看過大量機器人新創簡報,絕大多數從模型洞見或資料形狀起講,很少人先想清楚機器人最後要做什麼工作。Tutor 卻反過來,從「能不能把人接進機器、先把活幹完」出發。
Josh 用思想實驗說明:假設有無限強大的軟體,可以把地球上任一人的肢體智慧遠端接到任一台機器人上,問題仍沒解決。美國機器人產業仍像作坊;製造、物流這類相對自動化的行業裡,機器人占比仍接近小數點後的誤差。軟體棧不完整,客戶也不存在,因為機器還做不了客戶真正要的工作。因此不能只押智力層、硬體層或客戶層,必須把三者合在一起。他內部把 Tutor 定位成「終極系統公司」,而不是單一技術層的公司。
Martin 追問:Josh 有 MIT 機器人背景,但對話聽起來更像在談單位經濟、營運與 go-to-market。哪個比較難?Josh 的回答是「全部都要做」。當年當純機器人研究員時,他的優勢就是願意跨製造、硬體、甚至 FPGA/ASIC 做取捨;少碰一層,就砍掉九成可前進的空間。創業後更清楚:全棧不只是模型加硬體加軟體,還包含供應鏈、客戶與產品。過去機器人新創很少出現真正大規模經濟成功,他認為原因有二:缺少可用的「智力原語」把單位經濟拉到可接受水位;市場高度拆散,各層玩家彼此對接,卻缺少能跨層做權衡的角色。
Martin 補上自己在業界的觀察:多數機器人公司從水平層(例如先做模型)起步,最後幾乎都被迫垂直整合。他問這是市場不成熟的階段現象(像早期汽車),還是實體世界本質上就無法像數位計算那樣水平化?Josh 認為主要是成熟度問題,類似早期運算市場。目標應是做出通用平台,讓非機器人公司也能在上面長出實體業務,就像今天軟體公司不必自己想晶片架構。他願意承認:若實體世界缺少乾淨抽象,路徑會不同;但人形(或類似通用形態)可以扮演接近 CPU 的角色:不夠為每個用例極致優化,但通用到足以承載多數工作。市場會從客製專機,走向通用形態,再在市場夠大時重新特化。
為什麼叫 Tutor,tutor 會不會消失
Raghu 問公司名從何而來。Josh 說:數位世界的人類智慧已透過社群貼文、郵件等方式「聯網」,自然長出可訓練 LLM 的資料;實體勞動卻沒有同等聯網。你拿起咖啡杯,指尖壓力與姿態幾乎沒被記錄。Tutor 的賭注不是「零資料突然冒出實體智慧」(他認為那與電腦視覺、NLP 的實際路徑不符),而是部署機器人網路,用稱為 tutor 的人類遠端操作者教機器做新任務,逐步建成「機器人訓練資料的網際網路」。部署當下就創造經濟價值(讓商品更便宜),因此是正和過程。公司名強調的是這種「tutor 智力」,而不只是人工智慧。
Raghu 分享投資前訪談客戶的經驗:多數客戶不太知道、也不太在意當下是人類 tutor 在控,還是學習模型在跑;介面被做得夠順。Josh 把這當成機器夠好的訊號:客戶該記住的是洗髮精單位成本便宜了五美分,而不是「機器很漂亮」。若反饋停在機器外觀,通常代表機器不夠好。
tutor 未來要不要拿掉?Josh 用務實單位經濟回答:把 tutor 的營運複雜度與成本,對照用 H200 這類 GPU 跑推理的成本結構與利用率;再問模型還缺哪一種人類才有的異質智力。工程硬把最後幾個九擠進模型,對上保留 tutor,是可以跨層權衡的商業選擇,不是意識形態。
Martin 提出反方:生成式 AI 的經濟奇蹟,某種程度上是「訓練分布進、經濟價值出」;機器人卻常在略出分布外就失敗。tutor 能否真正縮掉?Josh 認為關鍵仍是資料從哪來:若應用層一邊創造價值、一邊持續產出真實世界軌跡,飛輪才站得住。節目後段他也說,目前成本結構裡,持續的推理與遠端操作占比已高於傳統「大筆 CapEx、十年攤回」的想像;維修與故障排除也算進去,且公司會同步把各項成本往下壓。
前沿模型如何加速機器人
Raghu 問到模擬、空間推理與 frontier 模型(節目中提到 Astra 一類)對機器人的影響。Josh 說這是質變:過去大模型裡其實存了大量世界知識,但缺「最後一哩」的空間推理,難以接到可執行動作的頭部。實驗室開始用 CAD、三維建模等空間資料做後訓練,直接對應機器人需要的空間能力,等於把時間表往前推了好幾年。因為 Tutor 視自己為系統公司,前沿模型進步對他們是加速器,而不是「大廠模型一出就吃掉午餐」的單一威脅。公司 2021 年起步時還大量用卷積網路;供應鏈與硬體也必須從「為系統整合商、為高速重複運動而設計」的舊工業臂,改成能與 frontier 模型共同設計的形態。目前致動器、相機等仍向大規模 OEM 採購,但整機(可移動底座與手臂組合)在麻薩諸塞州 Watertown 自製。
Cassie 與 Sonny:兩種身體,對準美國室內物流
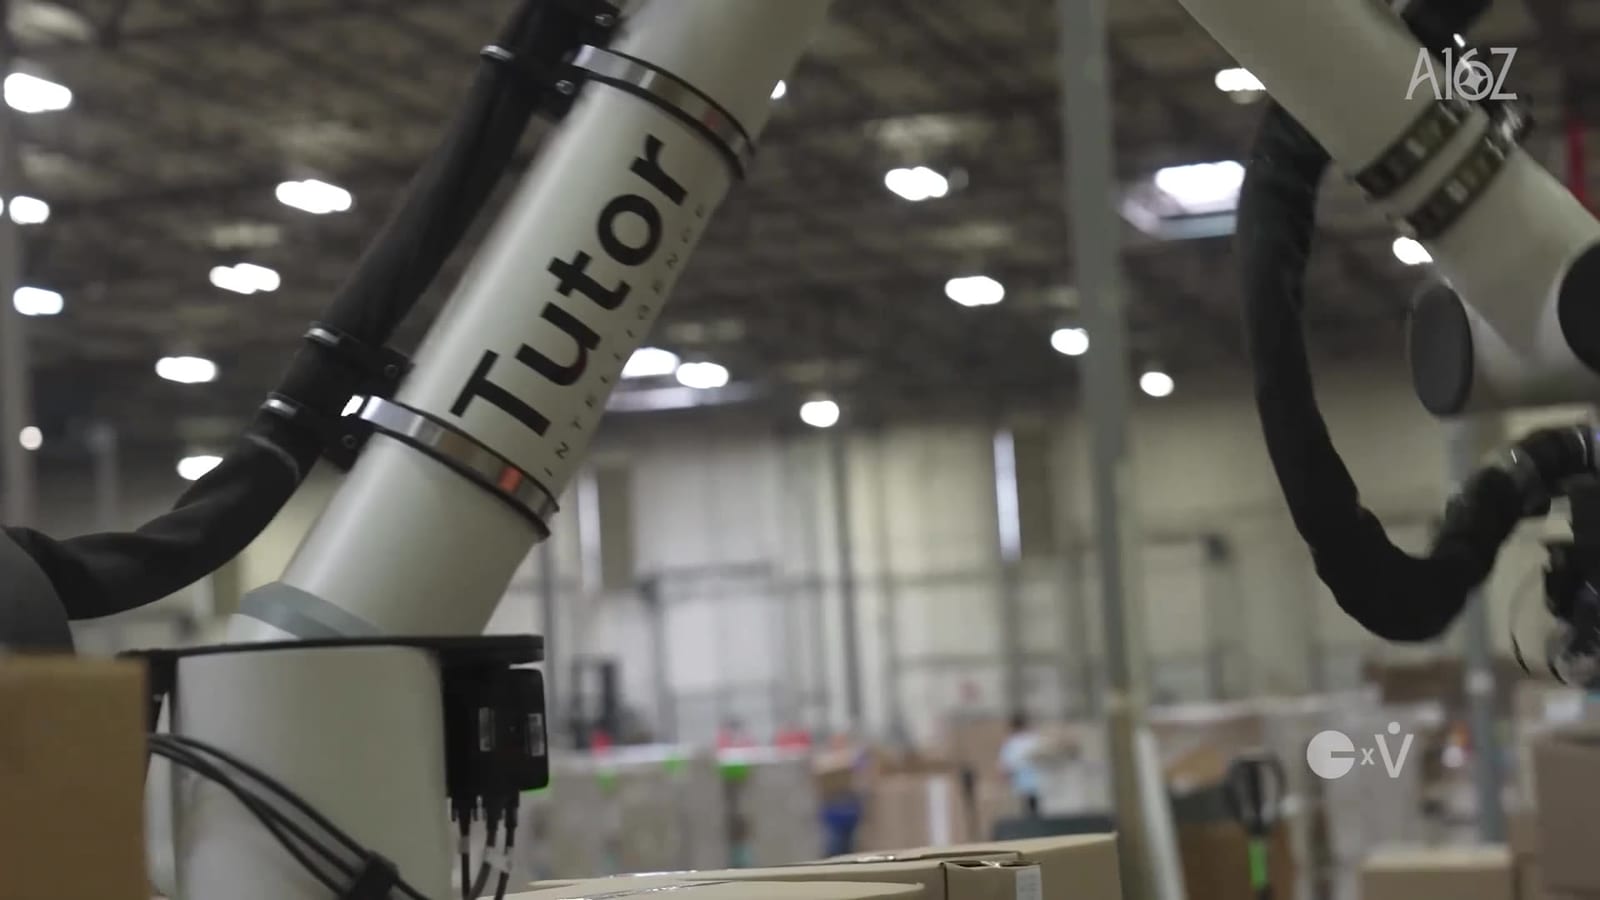
Tutor 目前主推兩款。Cassie 偏「蠻力」:單臂、大量吸盤,模型規模約兩億到四億參數量級,針對美國實體經濟裡幾乎一切都要上棧板、進紙箱所產生的搬運手工作業。Sonny(節目字幕與官方章節用此拼法;口語聽起來接近 Sunny)是工業向半人形:輪式而非腿式(多數室內廠房地面平整),更高負載、更快移動,並符合可與人協作的工業安全標準。波士頓有約一百台 Sonny 組成名為 Data Factory One 的資料場,做內部研究與真實世界強化學習;同時也有越來越多 Sonny 在客戶現場做更需靈巧、雙手操作的工作。
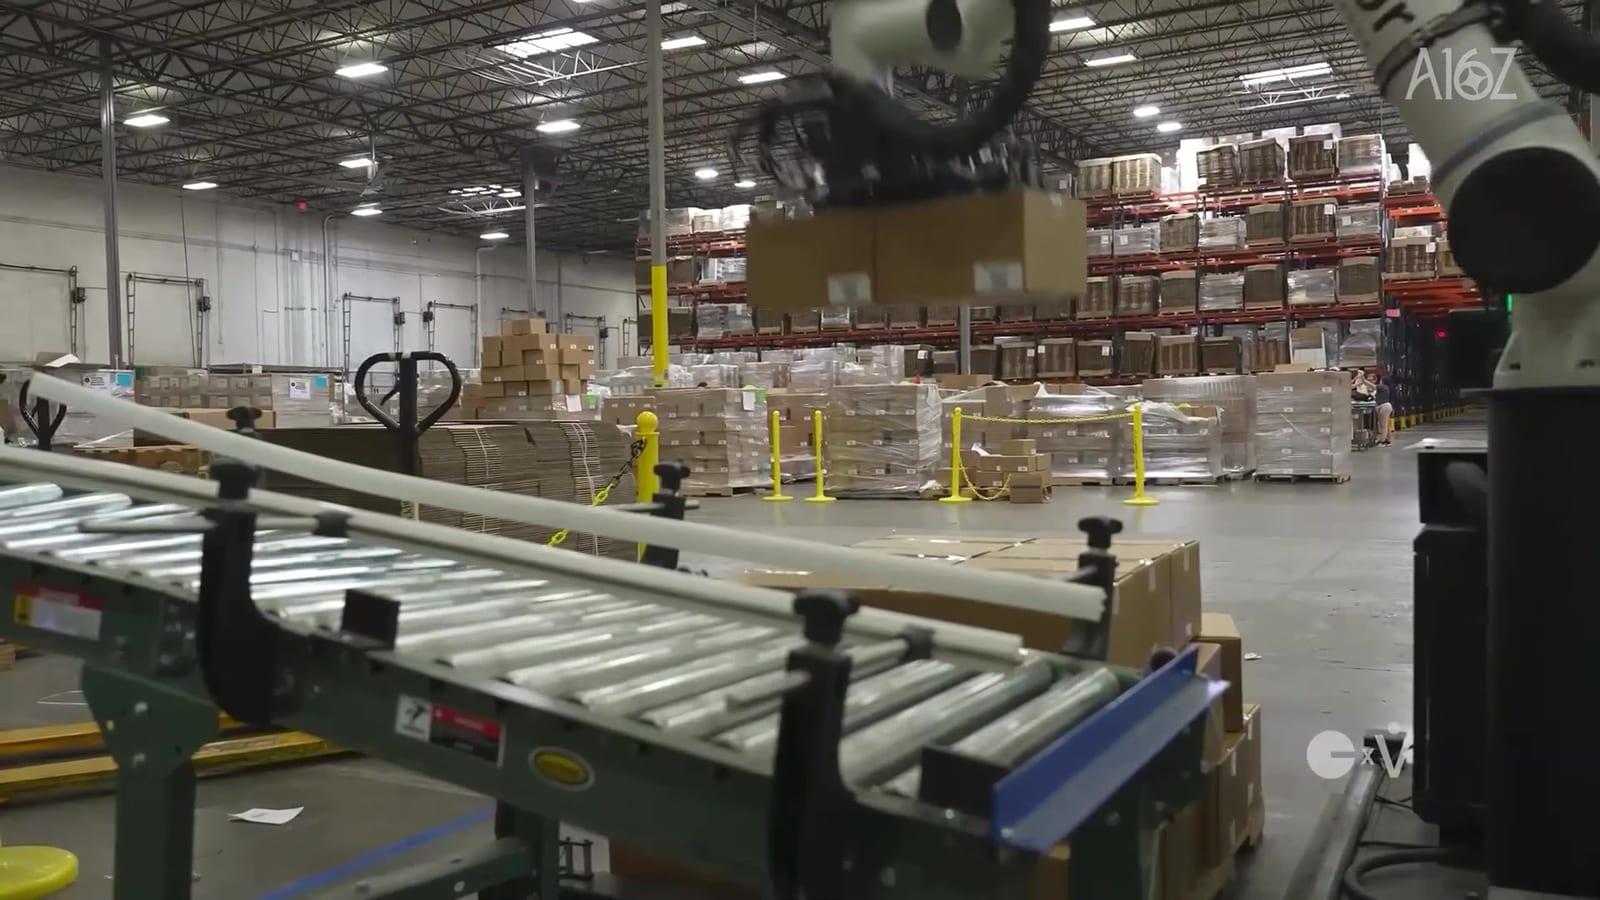
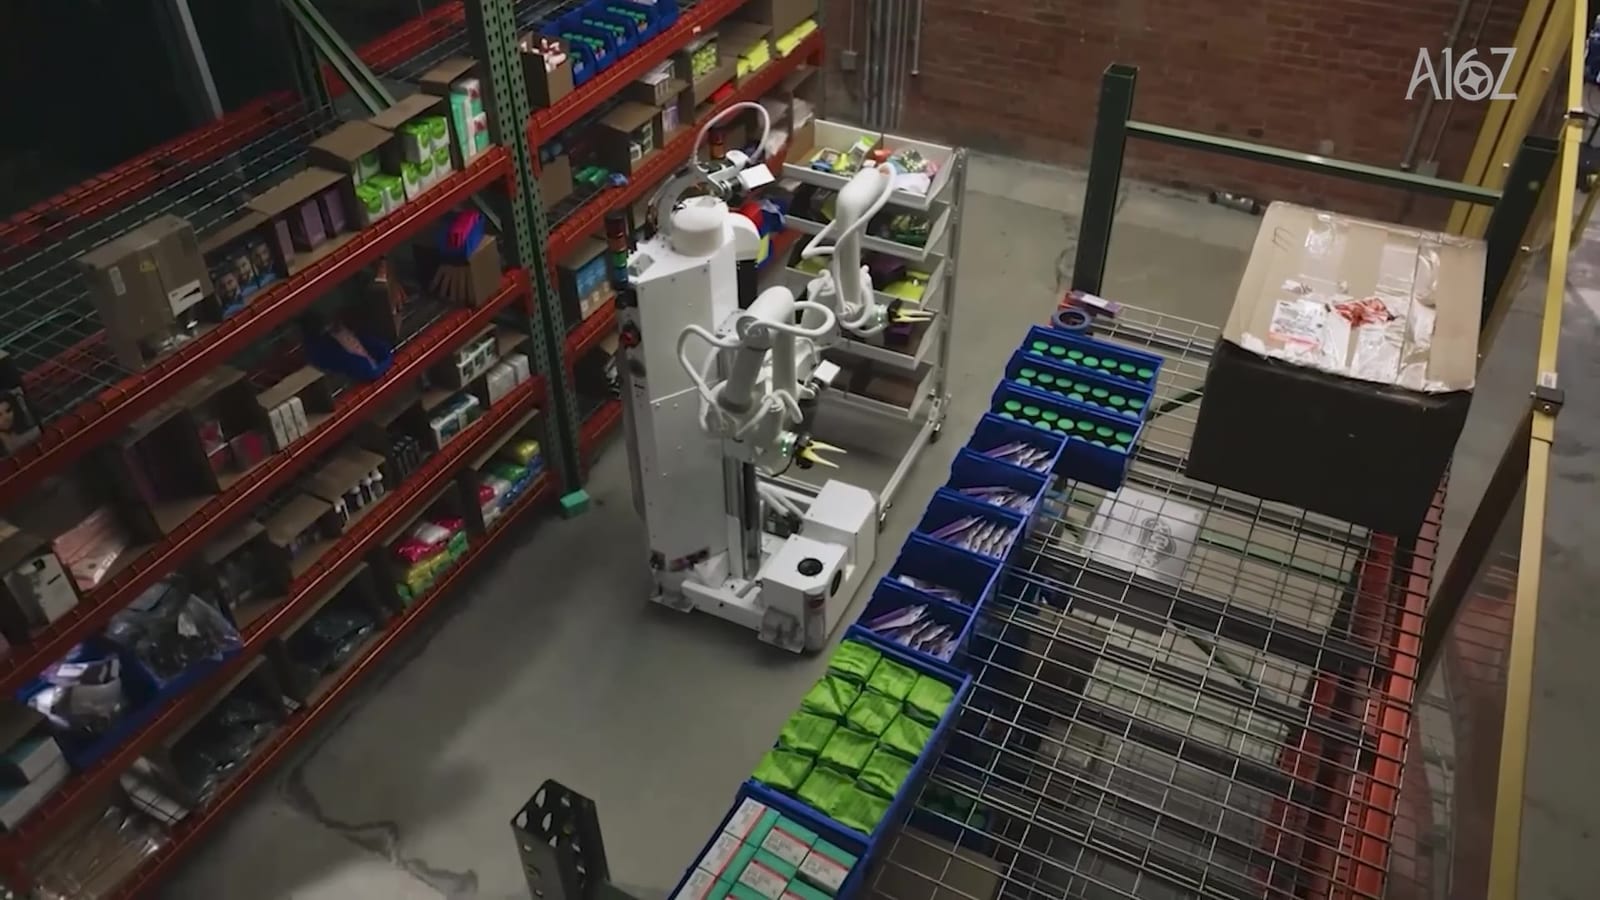
Raghu 問產品線要三種形態還是三十種。Josh:若只鎖定製造與物流室內,「有用市場」的八成到九成,Cassie 與 Sonny 這類針對該切面設計的身體就能覆蓋大半。他提醒觀眾別只記得電視節目《How It's Made》裡那些幾乎看不到人的魯布・戈德堡式產線:那往往是美國製造物流的極頂端一小撮;走進百萬平方英尺的廠房,更多是輸送帶與摺疊桌旁的人手。Cassie 對準的是難招工、平均年齡偏高、流動快、又傷身體的重勞動;Sonny 對準的是「幾乎每樣進紙箱的商品,當初都是人裝進去的」,包括一般人以為早已全自動的 iPhone 包裝。
Martin 問做不到什麼。Josh:目前出不了戶外。重點不完全是移動方式口號,而是硬體取捨:輪式加有限牽引,過不了碎石地。建築工地、掩埋場回收等機會,未來可能需要腿式,成為產品家族的一環。家庭場景經濟與安全門檻也不同:工廠裡一台 Tutor 機器人創造的價值,很少家庭願意用同等價格買單;且 Cassie/Sonny 對住家來說仍太工業、外形也偏「嚇人」。哲學仍是:先在多層棧做取捨站穩腳跟,平台長大後再減少取捨。
第一次買機器人的客戶,與中小企業
Raghu 問採用心態。Josh:幾乎每位買家都是第一次買機器人。若美國一年只部署約三萬八千台、九成工廠與倉庫仍零機器人,市場本質是綠地。客戶腦中的自動化仍是舊世界的系統整合專案,會預設「機器人對我沒用」。突破口不是先講 AI 或 tutor,而是:「有沒有考慮過一台每小時十六美元的機器人?」商業模式把供應商與客戶誘因對齊後,通路速度可比傳統工業自動化快幾個數量級:平均從首通到簽約約四十到六十天,簽約到現場開工約四十天,常在到場當天甚至前幾小時就進入產線。機器不客製、從工廠直送到客戶,客戶也不扛大筆 CapEx 風險。
部署後營運端態度很務實:看見能幹活,就會想把同樣工作複製到所有需要的點;小企業與供應鏈大型公司都有從一台擴到十多台、跨多據點的案例。Martin 問會不會像生成式 AI 使用者對模型產生情感、難以替換。Josh 引一句網路說法大意是:機器人還是機器人;一旦真的能幹活,大家就當它是設備。工廠經理層多半如此。但買家(COO/總經理)與使用者(整天跟機器共事的產線員工)不是同一人,仍需經營現場關係。人機互動(HRI)研究有一整套做法,例如每台機器有名字;客戶續購時可命名,現場員工會用孩子、球星或流行歌手的名字。對產線員工,機器減輕重勞動、讓人升到較高崗位;對廠長,日常管理負擔下降。命名早期曾用颶風式字母輪替,重複太多次後改由技術人員挑讓自己開心的名字。
Raghu 對客戶結構感到意外:許多機器人公司追 Fortune 50 實驗預算,Tutor 卻有顯著比重落在在地與中型企業。Josh:那就是市場主體;同時也是刻意避開「只接一家巨頭客製兩年、產品一次做完就失敗」的路徑。多元客戶是迫使產品變成通用平台的壓力:一般能力的身體跑一般能力的模型,簽約後很快就能上工,而不是為單一客戶做魯布・戈德堡機。成功極限下,他預期「變便宜就會多買」的財貨會擴張,也會觸發不連續點:例如某住房工廠線上成本若只比現場施工貴約百分之五,一旦能便宜哪怕百分之一,開發商需求會整批轉向工廠化建造;回收與其他市場也類似。家庭場景不排斥,但技術與經濟要另算。
產品迭代上,Tutor 自製硬體,目標每兩週推動製造流程變更,程式則每日或每兩週重大釋出;產品、客戶成功與導入視為緊貼客戶的同一大團隊,研究團隊一邊嵌進客戶問題、一邊做建模 moonshot。官網有定價試算:客戶填入營運數據,可估初步部署節省的年費;敘事是「兩個月後就能開始省,不必先砸 CapEx」,而不是五年客製藍圖。需求很大,但往往不是客戶本來就「想買機器人」,而是勞動市場流動、單位經濟可比較之後,整個體力工作市場都成了潛在市場。採購已進入策略勞動規劃,而不只是黑色星期五臨時搶產能:客戶知道人力老化、需求上升、成本基礎上升,毛利又沒有軟體公司那樣的緩衝,需要長期機器人夥伴,自己專心做除臭劑或蠟筆等本業。
工廠區位、中國與美國供應鏈
Raghu 問:若機器人越來越通用、可送到各地,對工廠區位與「一鎮一廠」式組織意味什麼。Josh:地緣政治會變。中國大舉投資上一世代工業自動化,在舊體制下很成功;但若下一波是綠地式、用通用機器人重建產能,美國反而少了「先拆舊自動化再重建」的包袱。另一變化是工廠數量可能像雲端與軟體工具催生更多公司一樣暴增:若有彈性的勞動底層,更多人能開、能放大實體事業。
Martin 提到 a16z 發表過機器人供應鏈報告,中國在供應鏈中很核心,並問依賴與風險。Josh:到 2026 年,全球供應鏈仍高度互依;美中公司都在想長期工業能力布局,包括彼此投資。Tutor 會隨量體上升而更垂直:供應商從 OEM 變成實質代工後,關係與「該不該自製」會改變。他認為 Tutor 要成功,美國需要成熟的機器人供應鏈;作為需求端的重要買家,公司有義務也有機會大力投資美國產能,這也是為何在 Watertown 造機,並預期把更多零組件垂直化留在美國。
真實世界強化學習與團隊
Martin 把話題拉回研究:各種機器人學習路線誰會勝出,Tutor 怎麼押。Josh 對照 LLM:異質資料很多,但資料金字塔頂端是真實世界強化學習軌跡。他們在波士頓建約一百台規模的 Data Factory One,自稱是美國同類半人形資料收集場中最大之一,用來做小批量玩不起的真實世界 RL。招聘面很廣:研究、工程、技術員,以及硬體、材料、電子等;沒有哪一層可以完全丟給別人還假裝懂。獨特之處是早上還在白板上談模型架構,下午就能看產線上機器表現。團隊遍布美國,go-to-market 與現場技術員跟著客戶分布。
這對讀者代表什麼
這一集適合用來校正「機器人等於再訓練一個更大的視覺-動作模型」的捷徑。Josh 的主張是:美國多數廠倉還在第一次買機器人;勝出條件是跨層取捨、以工作與單位經濟切入,以及部署當下就創造資料與營收的飛輪。Martin 的視角偏系統與產業結構:水平起步的新創為何被迫垂直、生成式 AI 的「分布進分布出」邏輯能否直接搬到實體、供應鏈如何本土化。Raghu 的視角偏客戶與產品:多數簡報從模型起講的盲點、中小企業才是市場主體、第一次買家要聽的是每小時十六美元與兩個月內上線,而不是技術故事。
對一般讀者,最直覺的畫面是:你買過的紙箱商品,背後仍可能是人手裝箱;通用室內機器人若把單位成本壓到可與人力市場比較,影響的是整條實體經濟,而不只是「酷炫人形 demo」。對關注製造業回流與美中供應鏈的人,節目把「綠地自動化」與「拆舊專機再建」的不對稱講得很清楚:這是策略敘事,不是保證路徑。
未來投資可以留意的方向
以下為依節目內容延伸的觀察方向,不構成個股建議:
- 機器人即服務/按小時計價:相對傳統大筆 CapEx、長回收期專案,經常性推理與遠端操作成本占比上升後,軟體毛利、利用率與現場導入速度如何定價。
- 全棧垂直整合 vs 水平模組:在市場仍不成熟時,自製整機、自建資料場、自有 GTM 的公司,與只做模型或只做手臂的公司,資本密集度與失敗模式差異。
- 綠地中小製造與物流客戶:第一次買家、四十至六十天成交週期、多點複製部署,是否比單一巨頭客製合約更能驗證通用產品。
- 實體資料飛輪:tutor 遠端操作、客戶現場軌跡、百台級 Data Factory 做真實世界 RL,是否成為難以複製的資料壁壘。
- 前沿模型空間後訓練外溢:CAD/三維後訓練若持續,系統整合型機器人公司的研發槓桿,以及「大模型吃掉應用層」敘事是否被削弱。
- 美國機器人供應鏈重建:OEM 轉實質代工、關鍵零組件垂直化、Watertown 一類在地製造,對資本支出與地緣風險溢價的影響。
- 形態演進:室內輪式半人形與單臂吸盤之後,腿式戶外、建築與回收,以及家用形態的經濟門檻何時被重新定價。
來源(聽後整理)
- 節目:a16z Show,What iPhone Packaging Reveals About the Robotics Opportunity
- 主持人:Martin Casado、Raghu Raghuram(a16z General Partners)
- 來賓:Josh Gruenstein(Tutor Intelligence 共同創辦人暨執行長)
- YouTube:https://youtu.be/lXkjXSul6yg
- 時長約 45 分鐘;公開日 2026-11-02
非逐字翻譯、觀點整理,不構成投資建議。
延伸閱讀
- Sam Altman 談 agent teams:不要單一超智能、算力該通縮,以及 PHP 週之後
- Tobi Lütke 談 AI agent 商務:為何 Shopify 歡迎 Muse、抽成難靠 2%,以及酒窖裡的 GPU
- Dwarkesh 走進 Intel 晶圓廠:技術長說全球設備只夠讓先進製程產能翻倍,AI 算力每年卻要三倍
- Peter Thiel 對談 Isaacson:AI 該踩油門不該暫停,真正的風險是以安全為名的全球政府
- All-In 拆 Anthropic S-1:史上最猛生意?還是 AI 債務開始跟公債搶錢
- Mustafa Suleyman:AI 沒有意識、先圍堵再對齊,以及 humanist 守則為何對抗「道德病人」敘事