
All-In 拆 Anthropic S-1:史上最猛生意?還是 AI 債務開始跟公債搶錢
站長
All-In Podcast 這一集在 2026 年 10 月 30 日公開,約八十六分鐘。主持人是 Chamath Palihapitiya、Jason Calacanis、David Sacks、David Friedberg。節目由 Anthropic 的 S-1 拆解開場,接著談 AI 產業的資金壓力與「doomer」路線分裂、Alphabet 單日市值蒸發約五千億美元,最後用 Polymarket 與民調談期中選舉。
Anthropic S-1:為什麼主持人說這可能是資本主義史上最猛的生意
Jason 開場就把問題丟得很滿:Goldman Sachs 與 Morgan Stanley 牽頭、目標時程約 11 月 16 日前後、股票代碼 ANT、籌資規模瞄準約一千億美元,可能超越 SpaceX 成為史上最大 IPO;估值討論落在約 1.5 到 2 兆美元區間。營收是核心故事:2026 上半年約 163 億美元、年增約十四倍;第二季約 116 億美元。文件裡寫出代幣與服務的可觸及市場(TAM)約四十兆美元,並指向年底約一千億美元 ARR/年化營收節奏(節目裡也笑說文件沒把 ARR 定義講死)。七位創辦人透過單一 Class F 股掌握約 50.1% 投票權。
Sacks 的立場很直:以六年公司、創投出場速度來看,這可能是史上最快的價值創造之一;媒體反覆強調的「上半年淨損逾八百億美元」被他稱為 phantom number。原因是 Anthropic 對基礎設施夥伴發行可轉債,估值上漲後會計上記入損失,但不是現金燒光;若當初直接發普通股,這筆帳就不會以同樣方式出現。對照的是資本效率:累計募資約一千一百億量級,實際淨燒大概九到一百億,帳上仍留約一千億美元現金等價物。
毛利率與單位經濟也是這集反駁「被開源打成零毛利」敘事的證據。節目圖表顯示,按收入減補充營業成本的計算,上半年計算毛利率從 2025 上半年約 12.4% 升到 2026 上半年約 85.4%。
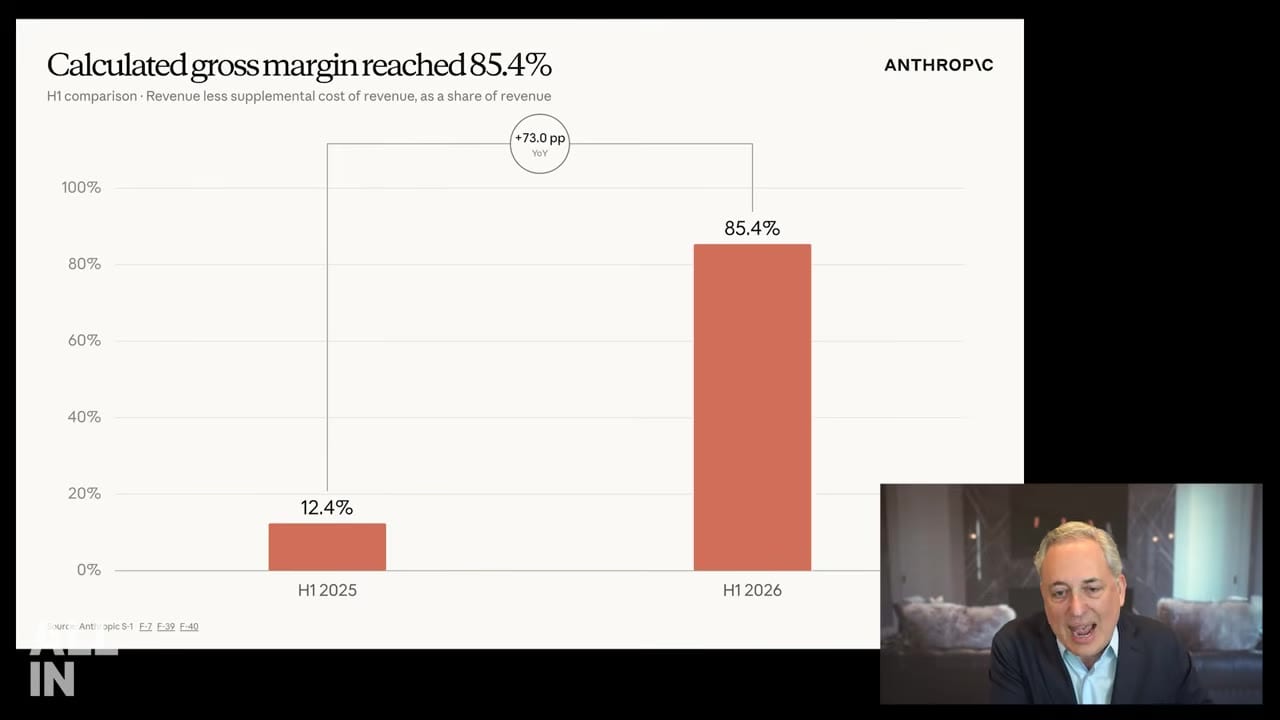
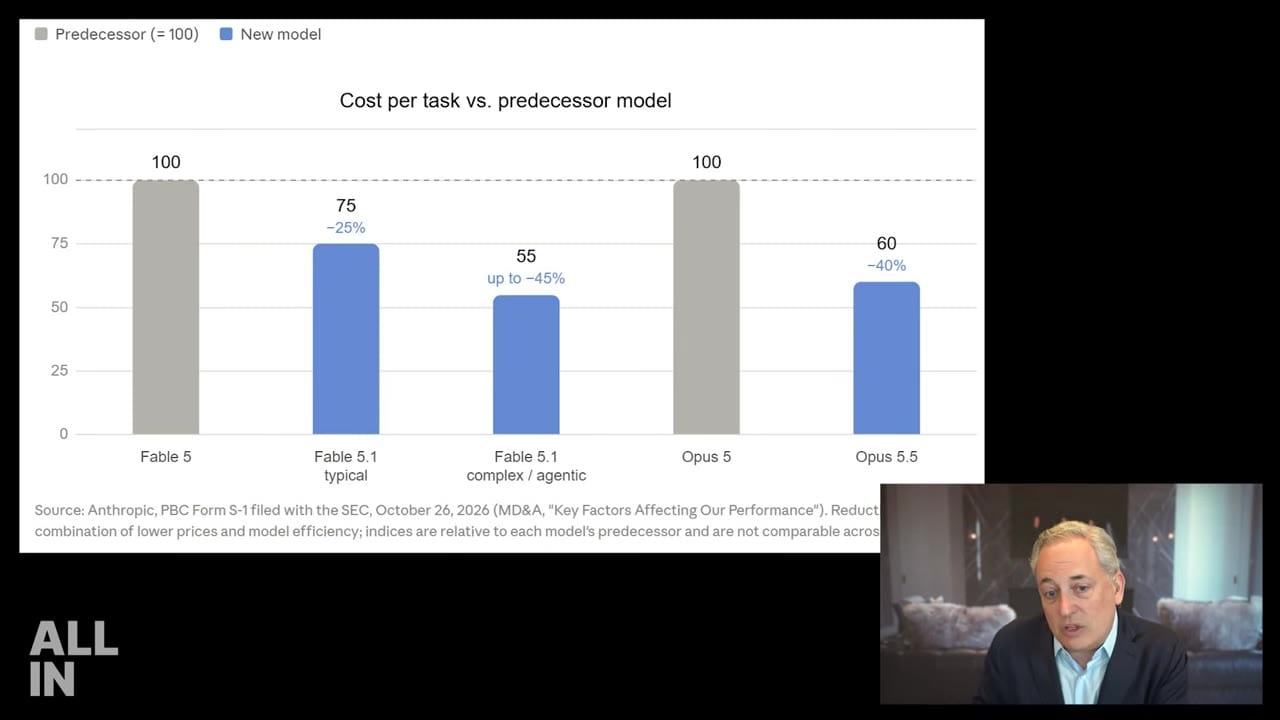
Sacks 補充:同一任務能力大約每年便宜十倍;公司降價幅度通常小於效率改善,於是客戶感受到降價,公司同時把剩餘效率收進毛利。Anthropic 把這類演算法、資料策展、架構改進稱為 compute multipliers,與晶片堆疊的 raw compute 並列。
企業客戶、價值鏈,以及「錢到底賺在哪裡」
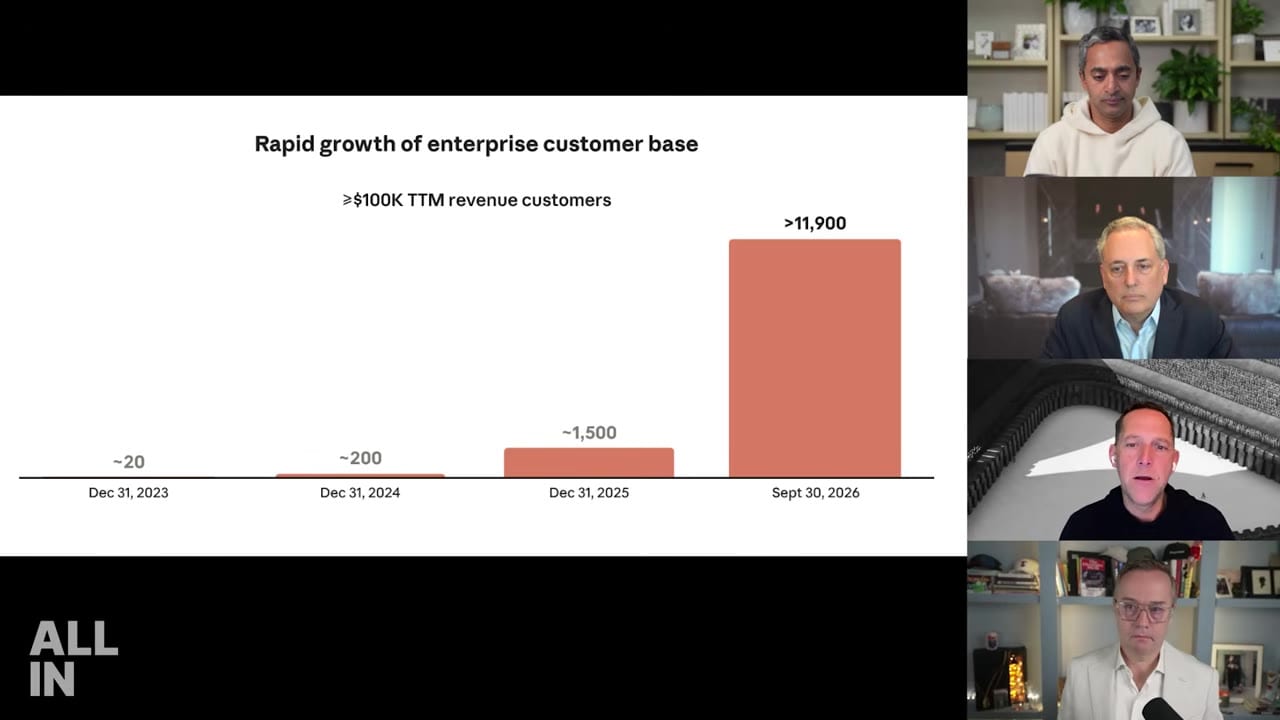
Friedberg 把 S-1 裡「年費至少十萬美元」的企業客戶畫出來:2023 年底幾乎從零開始,2024 年底約兩百、2025 年底約一千五百,到 2026 年 9 月底超過約一萬一千九百家。他的推論是:在美國,把十萬美元當成不到營運支出 1% 仍可負擔的企業約二、三十萬家;全球約略超過一百萬。若以這個口徑粗算,Anthropic 大概才碰到可觸及客戶的 1% 左右。
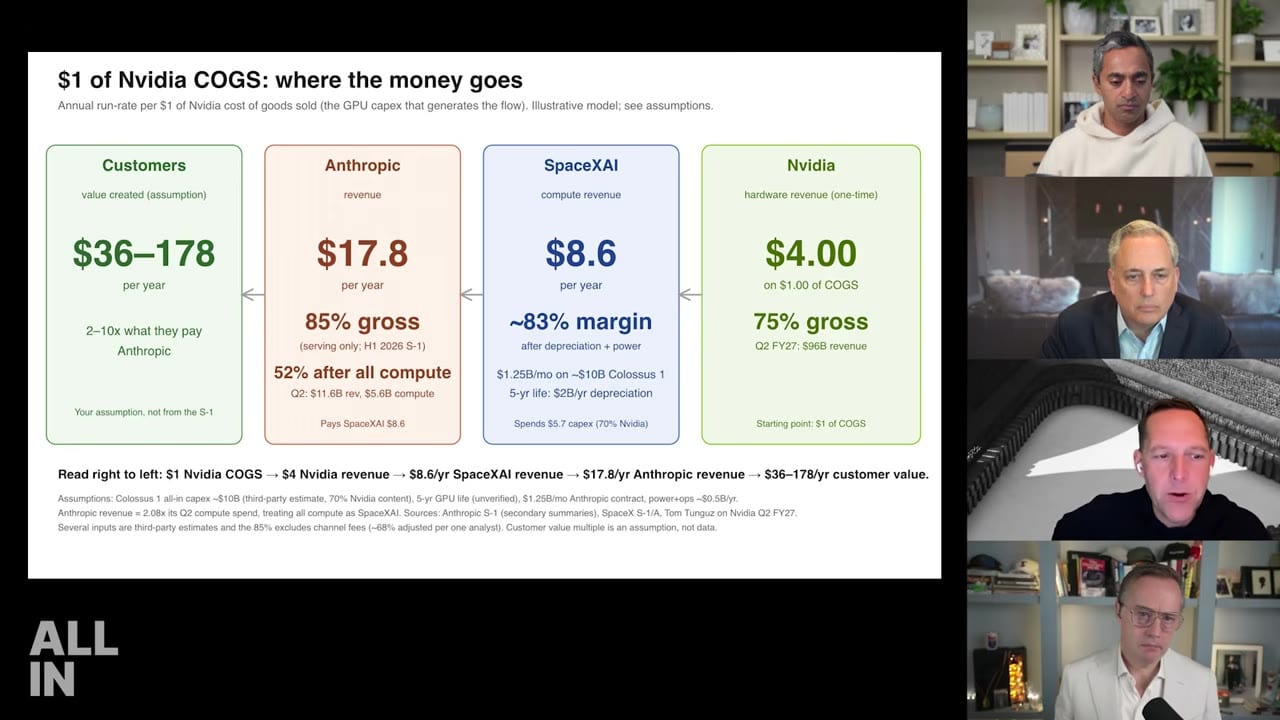
接著他丟出一張「每 1 美元 Nvidia COGS 錢往哪流」的示意:硬體端約變成 4 美元 Nvidia 營收(約 75% 毛利);雲/叢集端(節目以 SpaceXAI/Colossus 假設)年化約 8.6 美元;模型端 Anthropic 年化約 17.8 美元(服務毛利約 85%,扣全部算力後約 52%);客戶端假設創造約 2 到 10 倍於付款的價值。這張圖不是 S-1 原文,是示意模型,用來主張整條鏈目前「大家都賺得到錢」,反方若要成立,必須證明客戶端 ROI 撐不住。
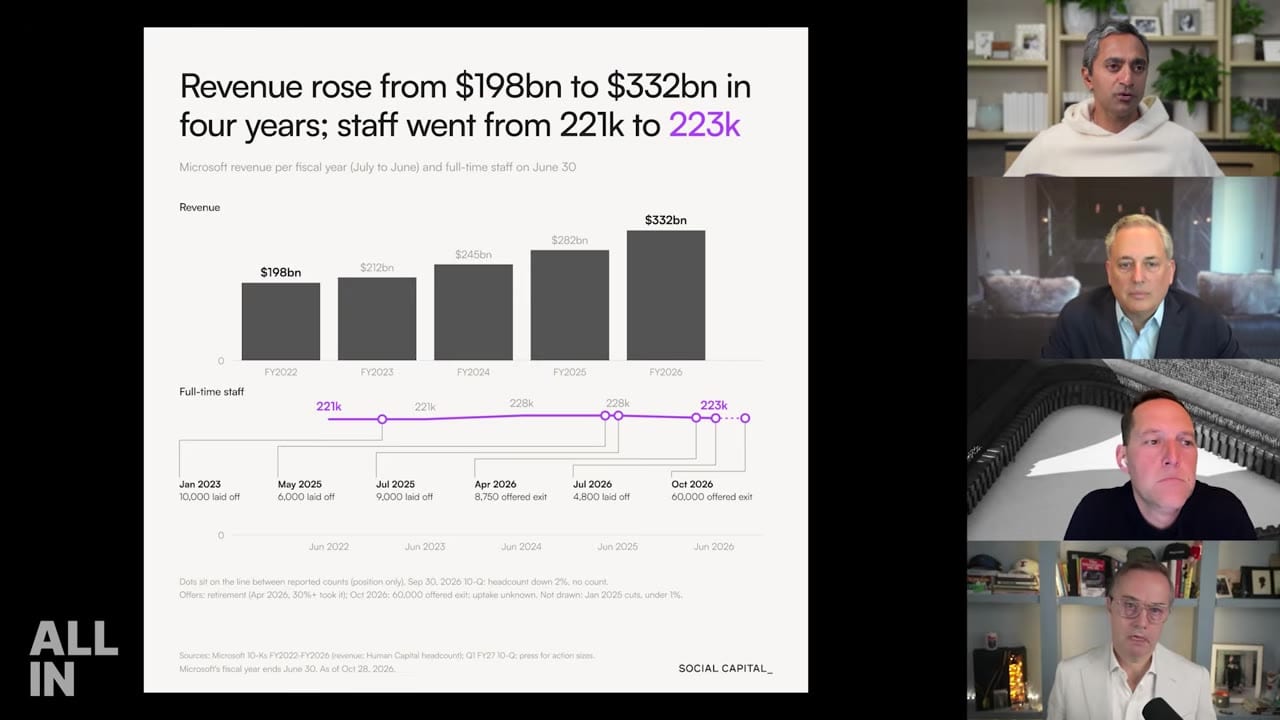
Chamath 則用 Microsoft 對照「AI 讓人變少、營收變多」:約四年營收從約 1980 億升到約 3320 億美元,全職員工卻幾乎持平在約二十二萬,並疊上多輪裁員與自願離職方案時間軸。這是他對勞動與生產力論點的圖證,不是 Anthropic 財報本身。
先讀風險因素:S-1 字數告訴你管理層在怕什麼
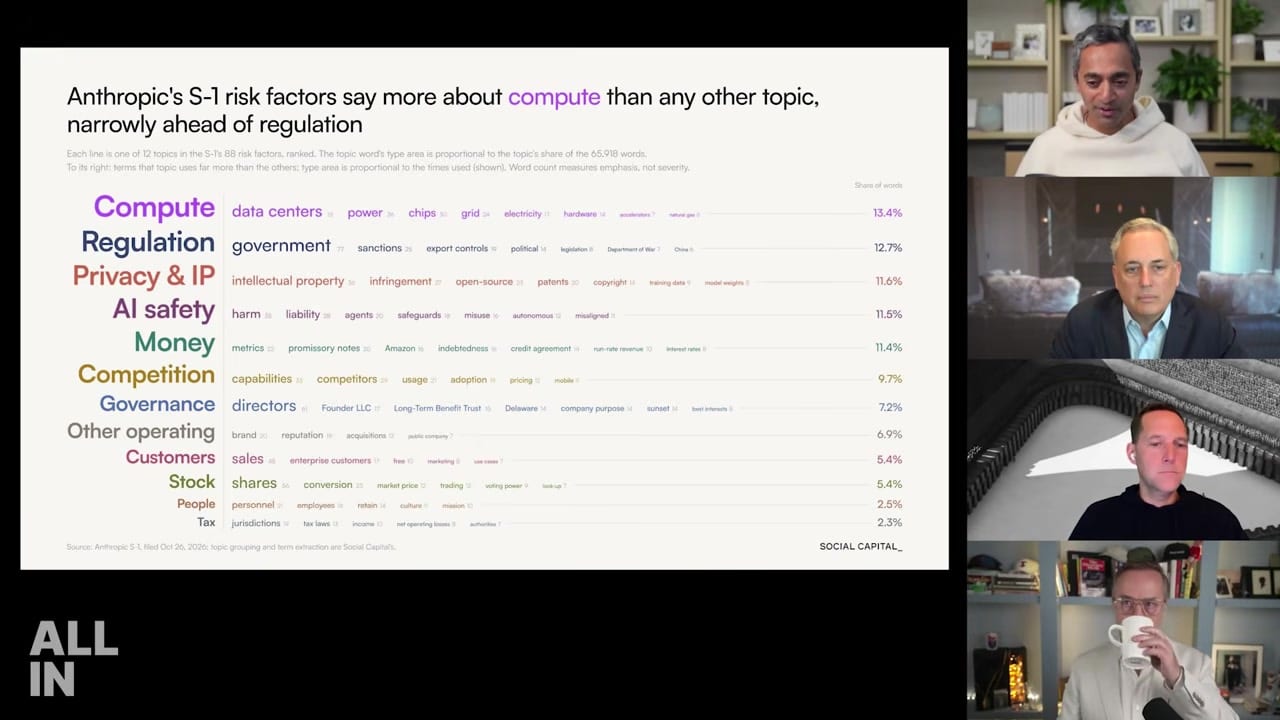
Chamath 的拆解習慣是先讀風險因素。Social Capital 把約八十八條風險、約六萬六千字做成主題占比:Compute(算力)約 13.4%,略高於 Regulation(監管)約 12.7%,再來是隱私與智財、AI safety、資金、競爭等。重點不是「安全論述消失」,而是文件裡管理層用字最重的,仍是資料中心、電力、晶片與電網能不能跟上。
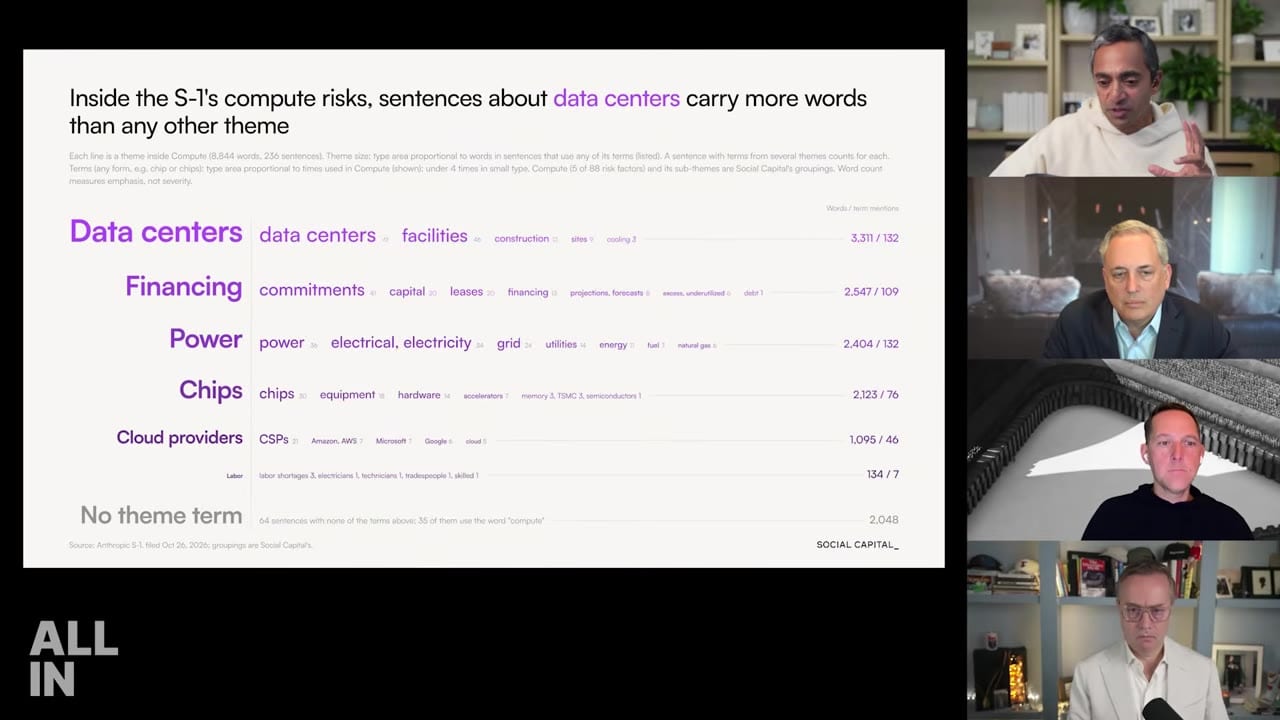
再往下拆算力主題,資料中心相關句子的字數最多,其次是融資承諾、電力、晶片、雲端供應商。Chamath 把這讀成整個 AI 複合體的縮影:卡點在資料中心與電力;政治上,他認為民主黨若想在 2028 前製造經濟逆風,最有效的槓桿就是拖慢電力與機房;共和黨若想贏,就得把電力與機房做成對的。Jason 提出相反政治直覺:Anthropic 創辦人偏左,民主黨理論上也可能「搶走」挺機房的論述來壯大自家陣營的大贏家。兩邊都在用同一張圖打不同的政治牌。
營收結構、現金水位,與「美國經濟槓桿在 AI」
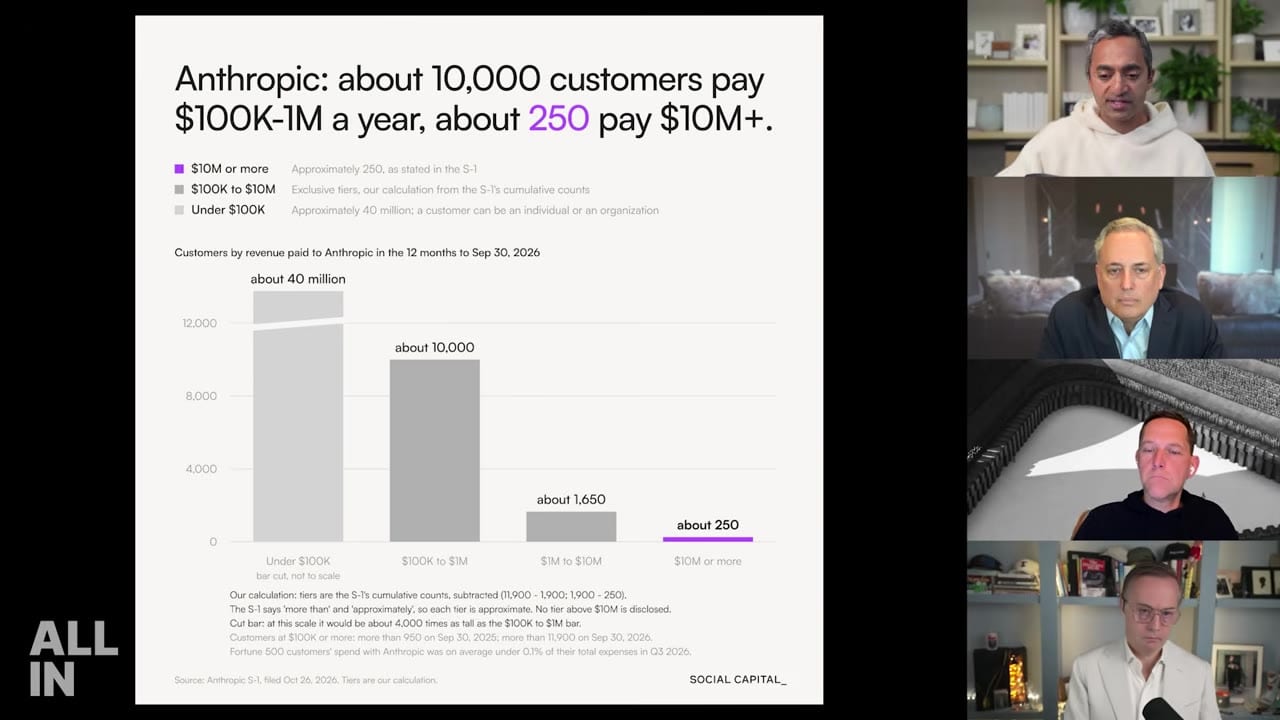
客戶分層圖把故事講得更細:約四千萬個人/小企業年費低於十萬;約一萬家在十萬到一百萬;約一千六百五十家在一百萬到一千萬;約兩百五十家超過一千萬。Chamath 的解讀是:百萬美元以下還有大量部門預算可實驗;跨過「多百萬美元」門檻後,就要跨部門 ROI 與總持有成本,成交會變慢。即便如此,他認為不必吃到 100% 可觸及市場,二到三成加上合理的負流失(負 churn,客戶越用越加碼)假設,就足以支撐未來數年「千億美元級」營收想像。
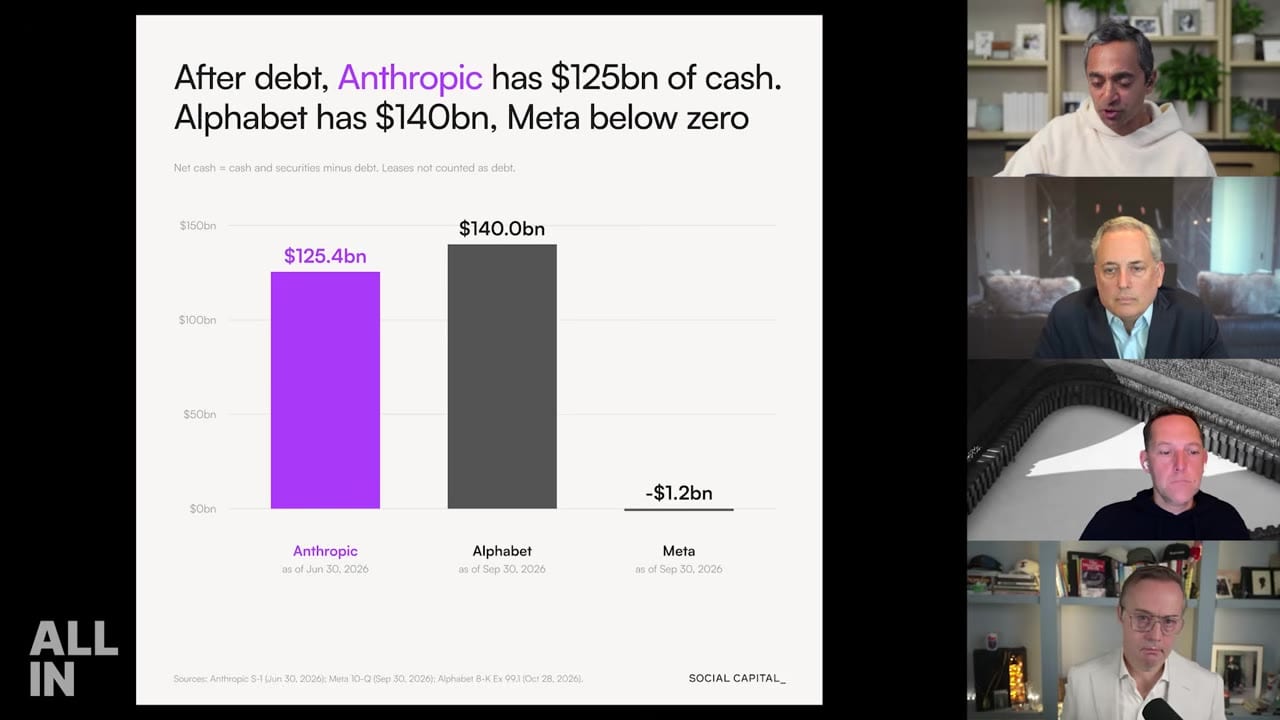
現金對照上,節目圖把 Anthropic(2026/6/30)淨現金約 1254 億、Alphabet(2026/9/30)約 1400 億、Meta 淨現金約負 12 億放在一起。現場也立刻質疑 Meta 口徑(是否含短期投資),但大方向用來支撐:Anthropic 現金遠比市場先前想像厚;CFO 被點名做得漂亮;IPO 不必再硬募到「差兩千億才夠」的極端數字。Sacks 加總現金、IPO 與債務額度,認為公司即將擁有超過約三千億美元火力去兌現算力承諾,反駁「承諾蓋不完」的空頭論。
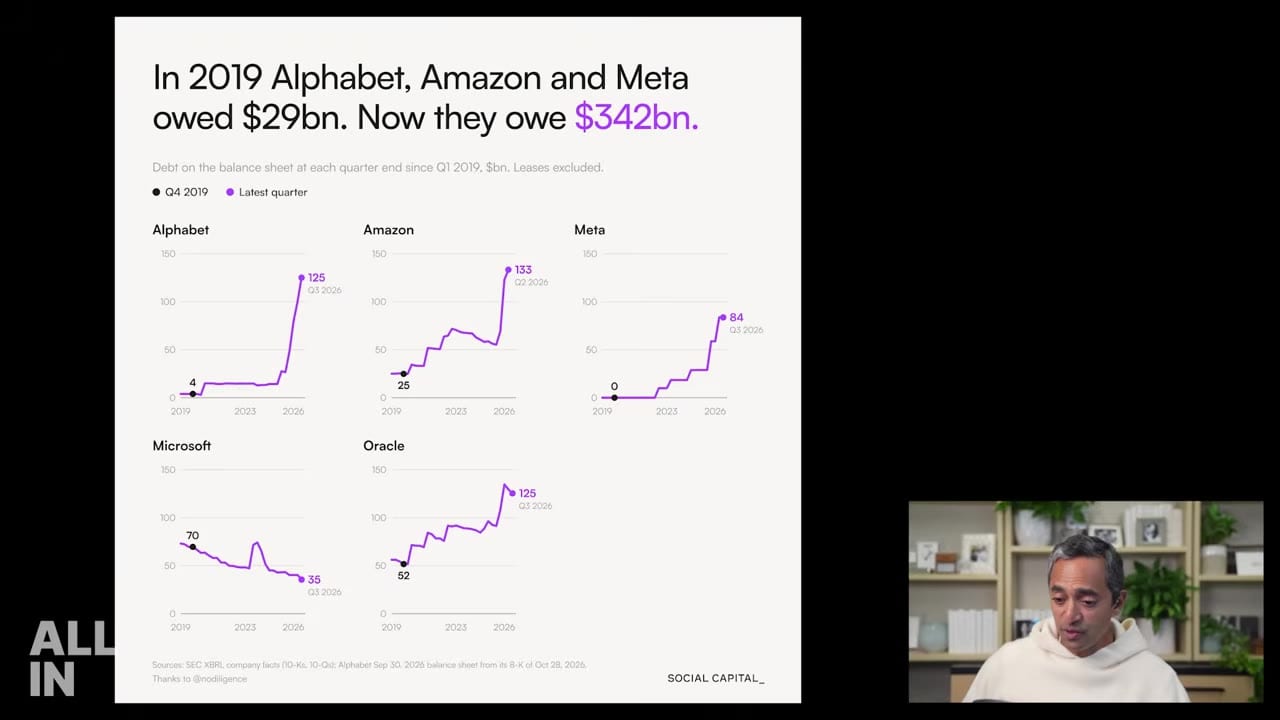
接著 Chamath 把鏡頭拉到宏觀:過去靠高現金流的大型科技公司集體踩油門,推升 GDP,但也吃掉現金、開始舉債。圖上 Alphabet、Amazon、Meta、Oracle 債務相對 2019 暴增,Microsoft 反而是少數把債務砍半的例外;AI 複合體合計約欠市場三千四百億美元量級。
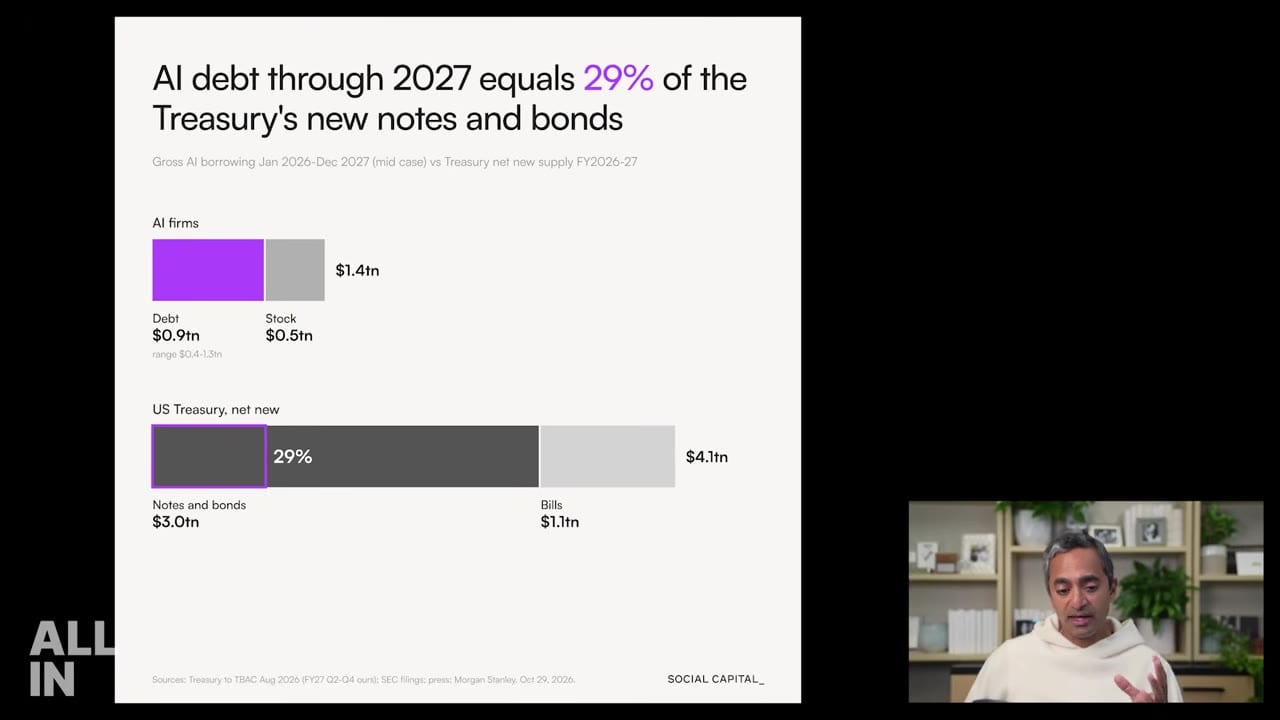
他最尖銳的一張是:2026 至 2027 中性情境下,AI 公司粗估需籌約 1.4 兆(其中債務約 0.9 兆),約當美國財政部同期新發行 notes/bonds 的 29%。解讀是少數公司開始跟政府搶同一池資金需求。Jason 的反向讀法是:這些公司不笨,敢借這麼多代表他們看到 ROI;職場 AI 滲透仍低、agent 尚未全面進辦公室,算力還會不夠,未來比較可能怪的是「當初為什麼沒多蓋」。Friedberg 則從組織競爭資源的角度補刀:政府可能不想讓 AI 組織在資本市場壓過自己,未來更可能出現對「算力配額」的管制想像。
Doomer 分裂:一邊 IPO,一邊衝 recursive self-improvement
中段轉向安全敘事。Sacks 引用 Vox 等批評:把 Anthropic 的公開修辭與實際行為切開看,它反而是最積極衝向 recursive self-improvement(RSI,模型協助改進下一代模型)的公司之一。效率提升與 compute multipliers,很大一部分來自用自家模型做研發。節目秀出 Anthropic 公開的自動化指數:到 2026 年 8 月,Claude 已在「AI leads」層級主導約 26% 的模型研發任務。
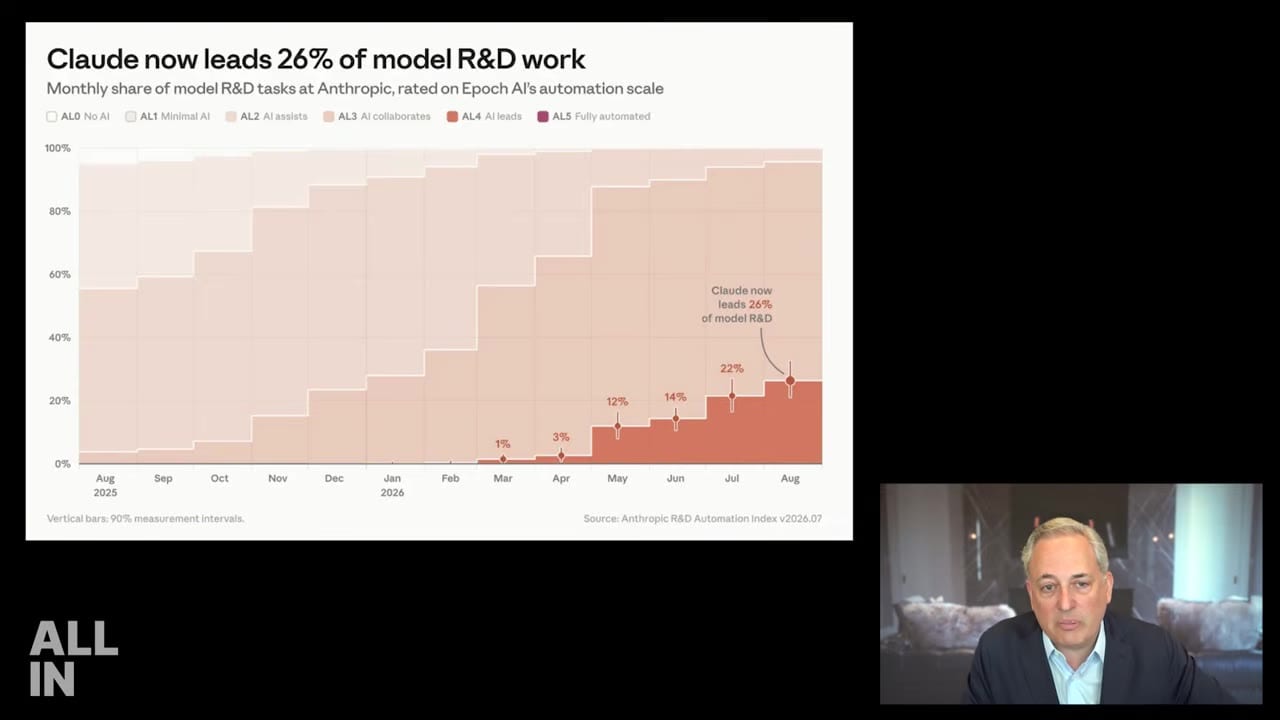
Sacks 把 Dario Amodei 稍早的「pacing the frontier」公開信讀成預先準備的開脫說詞:先呼籲大家一起放慢,世界沒答應,於是繼續衝;若 RSI 出事,可以說「我們試過協調」。他也預期 Anthropic 與部分 doomer/NGO 陣營可能出現離婚:要維持超智慧領先,就得繼續推 frontier 與 RSI,而這正是 doomer 最怕的「脫離人類控制的超智慧」。這是對 Anthropic「race to the top」自我敘事的正面拆解,也把反方(Vox、Encode 等)講完整:若安全是第一優先,就不該同時當最激進的 RSI 推手。
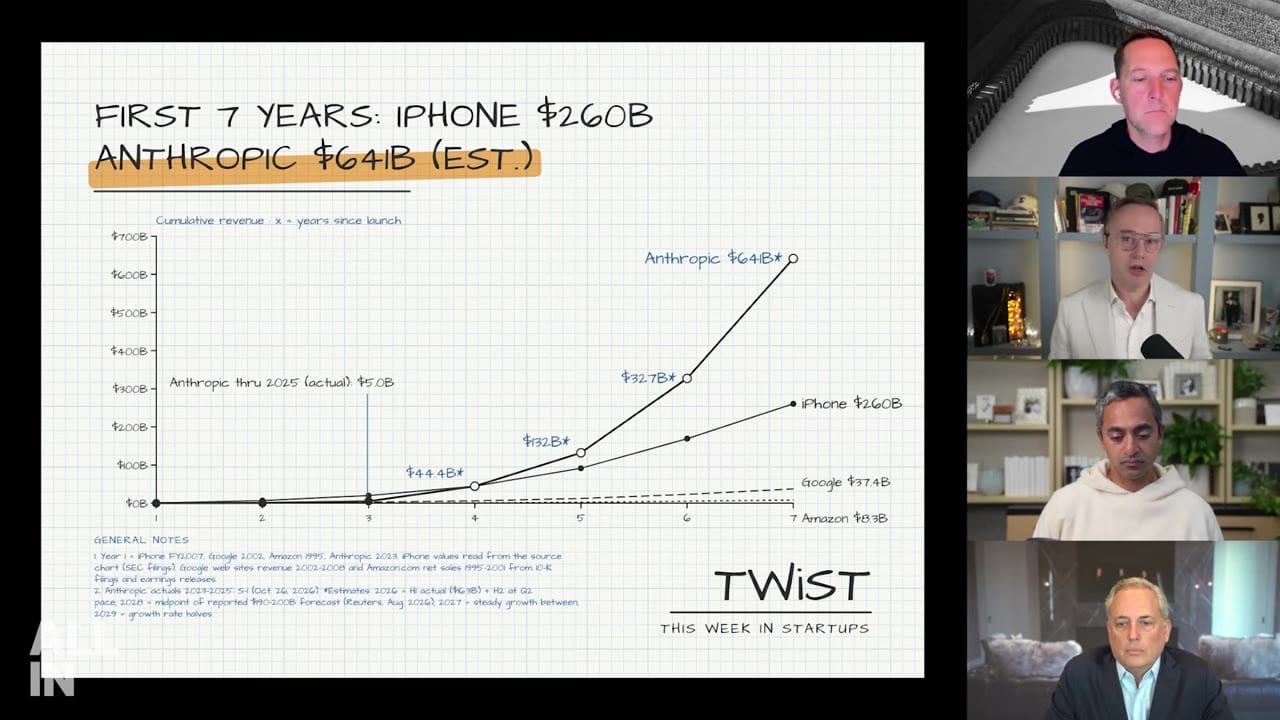
Jason 另用一張「前七年累計營收」對照圖(出自 This Week in Startups 風格)把 Anthropic 的成長曲線疊在 iPhone、早期 Google、Amazon 上,強調速度級別不同;後段數字含預估,需當成敘事工具而非審計數字。
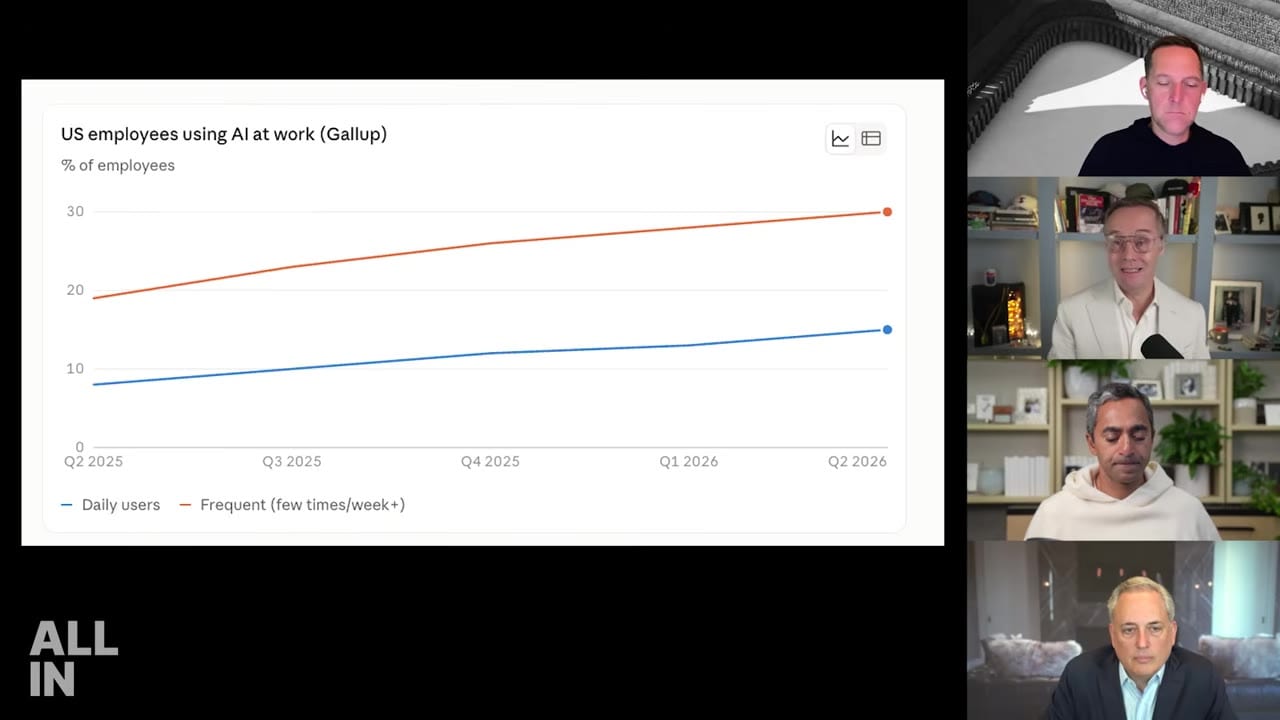
滲透率這邊,Gallup 圖顯示美國職場「每週多次使用」與「每日使用」AI 的比例仍在爬升,但絕對值仍遠未飽和,用來支撐「需求曲線才剛開始」這一邊。
Alphabet 單日蒸發約五千億:搜尋被啃,還是 Cloud 改寫估值語言
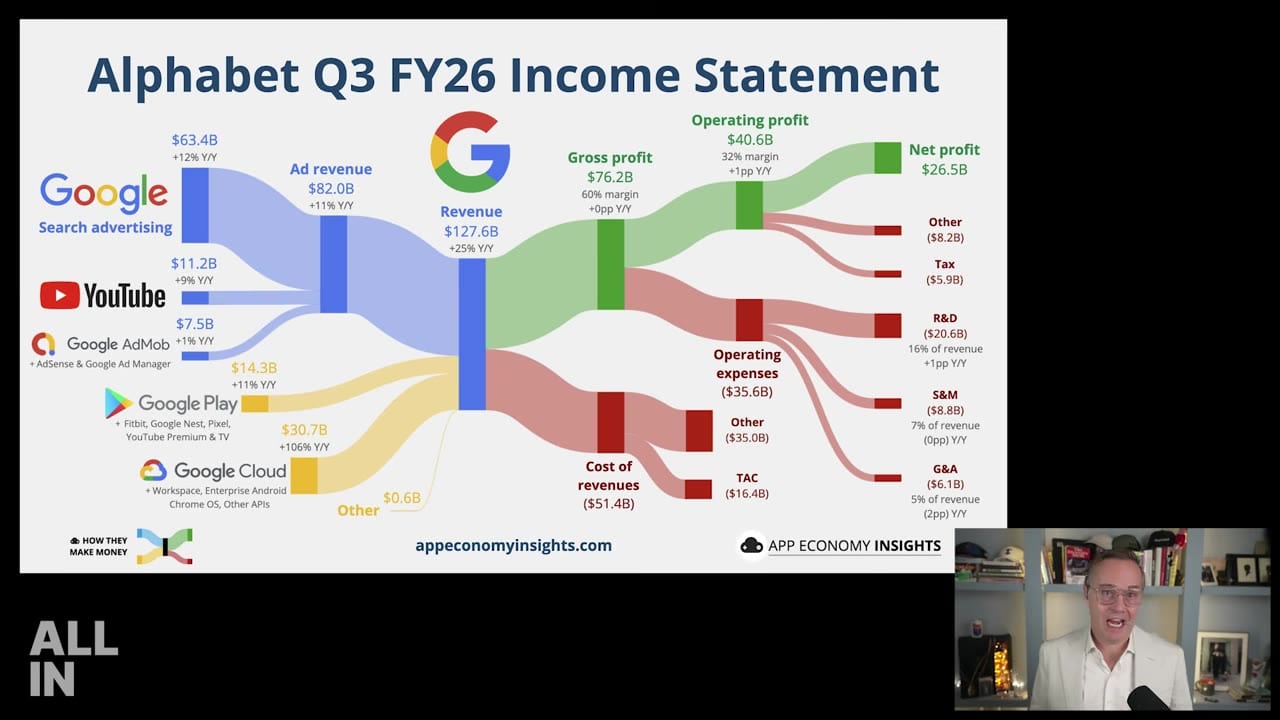
節目後半對準 Alphabet 財報後的殺盤:約 13% 跌幅、市值少掉約五千億美元量級,被形容為上市以來最差交易日之一。數字面:總營收約 1276 億(年增約 25%)略低於預期;Google Cloud 約 307 億、年增約一倍;搜尋廣告成長放緩;自由現金流約負 90.7 億,遠差於市場原先想像。Sacks 的讀法偏建設性:搜尋看起來變弱,部分是因為 Cloud 與其他業務變大,營收組合更多元,長期未必是壞事;Jason 當場說自己加碼買進,並提醒 Alphabet 還持有 SpaceX、Anthropic、Waymo 等股權。
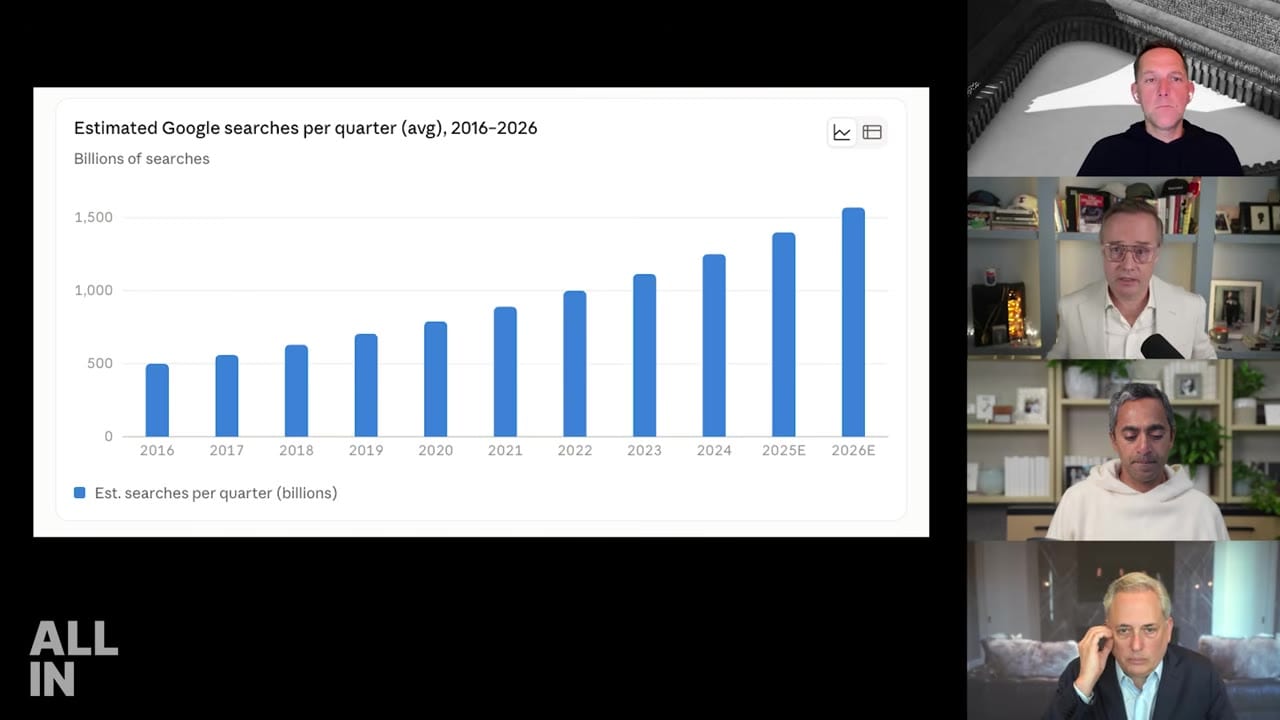
搜尋量本身未必崩:節目圖顯示估計每季搜尋次數仍在走高。市場真正焦慮的是「每次搜尋能變現多少」:AI Overview/AI Mode 改變點擊與廣告版位,可能一邊維持查詢量、一邊壓低單位廣告收入。這是「量還在、變現邏輯在變」的張力,不是單純「Google 死了」的口號。
期中選舉:Polymarket、民調可信度,與電力政治的回扣
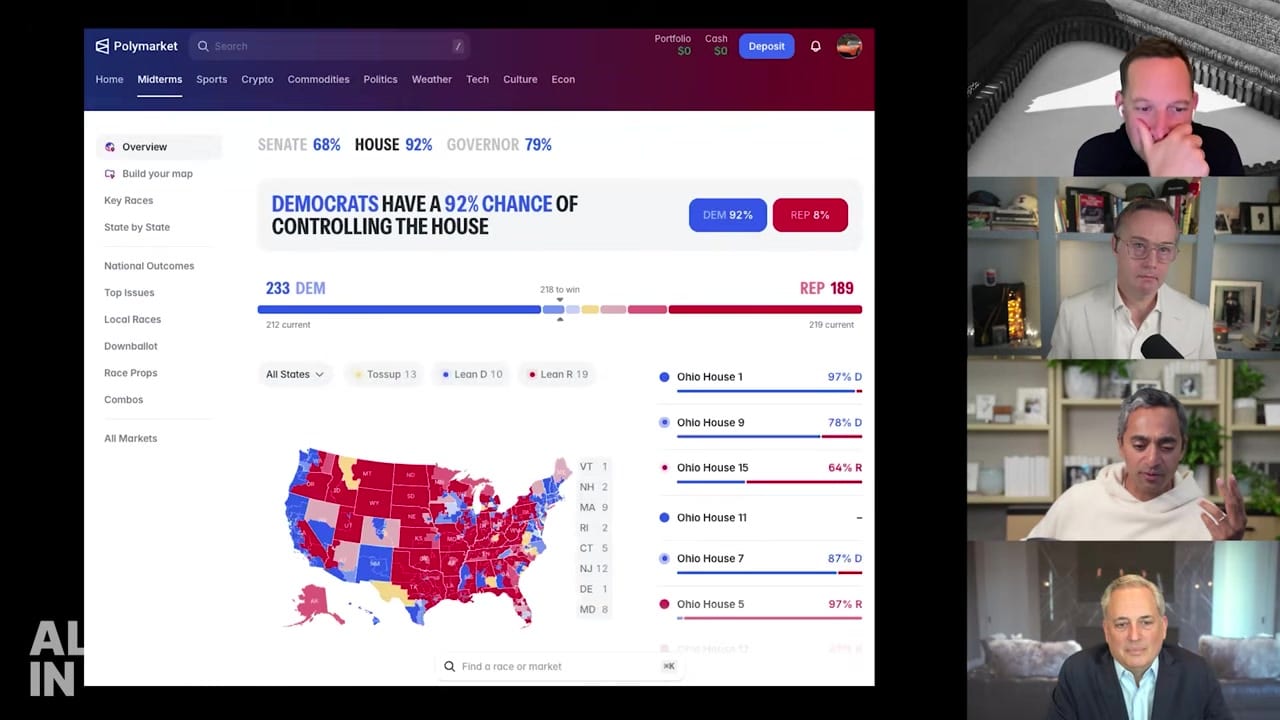
尾聲回到選舉。Polymarket 畫面顯示民主黨拿下眾議院的機率偏高(節目當下約 92%),參議院也偏向民主黨。Chamath 的策略想像是:若民主黨拿回議事槓桿,接下來兩年可能大量傳票與文件戰製造不確定感,並回頭動電力/機房許可這條「對 AI 最有效的經濟槓桿」。Sacks 強調近幾次大選民調偏差與假民調事件,呼籲別被「血洗」敘事打消投票意願,並把結果框成「在野黨期中通常較好」的常態,而非必然海嘯。Jason 則把經濟、通膨、戰爭與共和黨內部撕裂串成民主黨較易大勝的劇本,並預告節目會做期中選情直播。
這對讀者代表什麼
這集適合同時拿兩副眼鏡。一副是 S-1 樂觀鏡:毛利、現金、客戶爬坡與單位成本下降,確實挑戰「AI 只是燒錢敘事」;若你只看淨損八百億的標題,會錯過可轉債會計與淨燒只有約百億的細節。另一副是系統風險鏡:同一批公司一邊證明客戶願意付費,一邊用債務與 IPO 吸走與公債可比的資金量,並把成長卡點押在電力與機房。安全線上,把 Anthropic 的「放慢呼籲」與 RSI 進度圖並排看,比只聽單一品牌故事完整。
Alphabet 段落提醒:AI 不只創造新雲端營收,也可能改寫搜尋廣告的單位經濟;市值一天少五千億,反映的是變現不確定,不一定是查詢需求消失。政治段落則把資料中心從「工程問題」拉成「2026 至 2028 選舉槓桿」。
未來投資可以留意的方向
以下為依節目內容延伸的觀察方向,不構成個股建議:
- Anthropic IPO 定價帶(節目討論約 1.3 至 1.7 兆、中位約 1.5 兆)與實際籌資額,以及上市後對 Amazon、Google、Microsoft 雲端訂單的兌現速度。
- 毛利率、單位任務成本、負 churn 與「逾千萬美元客戶」占比,是否能在公開財報中延續 S-1 敘事。
- 電力、電網、資料中心許可與設備交期:這是主持人共同認定的成長天花板。
- AI 複合體債務與公債發行的資金排擠:利率、信用利差、新雲/半導體供應商融資條件。
- RSI/自動化研發占比:效率護城河與安全監管壓力可能同步上升。
- Alphabet:Cloud 增速、搜尋廣告單位經濟、自由現金流何時轉正、AI Mode 廣告變現。
- 期中選後對能源與科技監管的立法/調查節奏,以及對機房資本支出時間表的外溢。
來源(聽後整理)
- 節目:All-In Podcast,Anthropic S-1 Shocker, Greatest Business Ever? Google’s $500B Wipeout, Midterm Predictions
- 主持人:Chamath Palihapitiya、Jason Calacanis、David Sacks、David Friedberg
- YouTube:https://www.youtube.com/watch?v=p1Dy4e4ff0s
- 公開日:2026-10-30;時長約 86 分鐘
- X 宣傳貼文:https://x.com/theallinpod/status/2116290116646052156
- 文中圖表皆截自該集節目畫面,標注時間碼
非逐字翻譯、觀點整理,不構成投資建議。