Martin Casado:AI 是工業革命,資本第一次能直接換成技術
站長
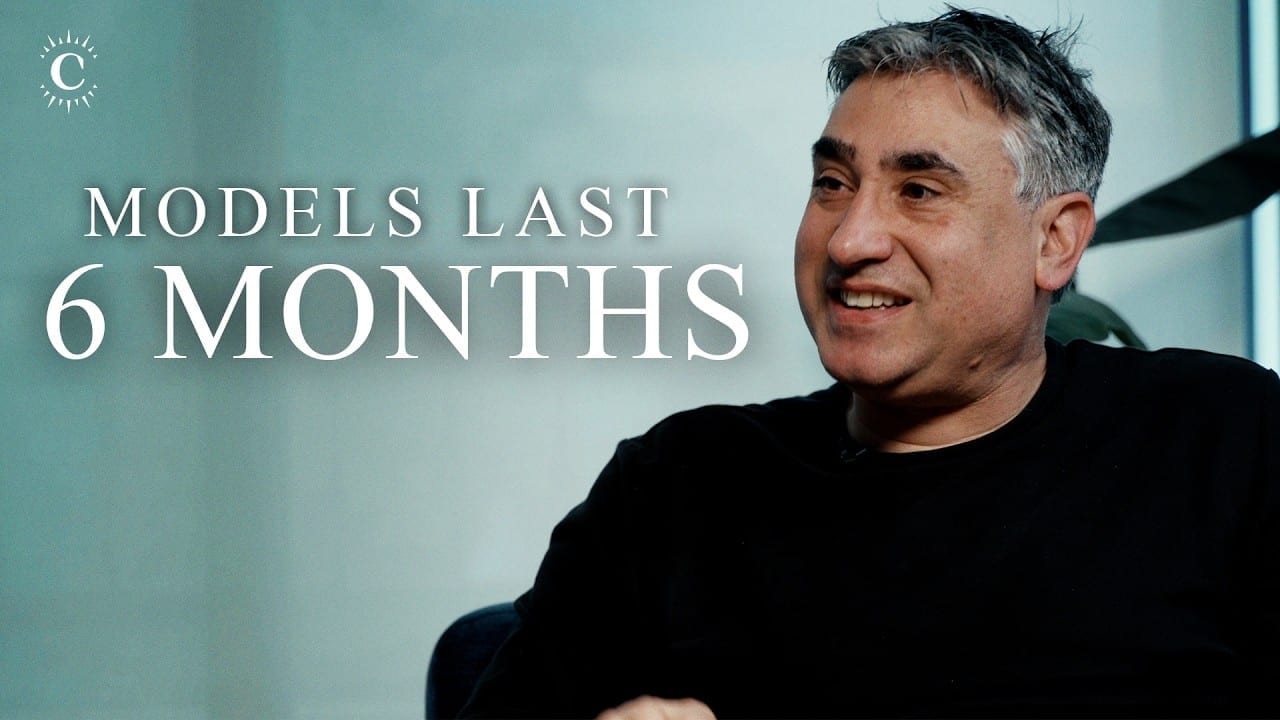
a16z 合夥人 Martin Casado 是矽谷最常被引用的基礎設施投資人之一。他早年在 Stanford 讀博士時研究網路架構,後來創辦 Nicira,2012 年以 12.6 億美元賣給 VMware,當時寫下企業軟體併購營收倍數的紀錄。轉任投資人十年,他經手數百筆交易,近幾個月又參與了 Cursor、OpenRouter、World Labs 三樁大型策略併購。
這集 Invest Like the Best 由主持人 Patrick O'Shaughnessy 訪問,片名叫「AI 熱潮放緩時會發生什麼事」。整集的主軸是 Casado 一套相當完整的投資世界觀:AI 不是又一輪軟體循環,而是工業革命等級的轉變,最關鍵的差別在於資本第一次可以直接轉換成技術進步。以下依主題整理他的論點、理由與證據,並附上可能讓論點失準的地方。
論點一:先搞清楚你是哪一種投資人
Casado 把創投與科技私募市場的思考方式分成四類。
財務型:用營收品質、SaaS 指標、市場規模來代表一家公司的健康程度,也就是試算表思維。成長期基金本來就這樣做,但他發現越來越多 A 輪投資人也這樣看早期公司,他覺得不太對勁。
生產型:相信自己投的是一個會創造價值的資產,價值創造出來之後市場自然會長出來,商業模式再慢慢追上。盡職調查看的是技術路線、相鄰市場、演進速度、離變現多遠、團隊適不適合。Casado 自認屬於這一類。
前沿型:1960、70 年代創投的浪漫版本,相信創辦人看到投資人看不到的東西,不去質疑,重點是押人。他舉 Chris Dixon 為例,早年投了 Soylent、Oculus、Coinbase,像是把 70、80 年代科幻小說裡的情節一個個投下去。
投機型:不在乎底層資產,只想抓市場時機,在加密貨幣和次級市場最常見。
他的重點不是哪一種對,四種都是自洽的方法。問題在於混用:如果不清楚自己的信念,任何交易都能找到理由投或不投,最後只是在合理化個人偏好。最典型的矛盾是自稱投顛覆性技術,卻要求漂亮的淨收入留存率(NRR)。
他的理由是商業模式永遠落後顛覆性技術。網路剛出現時,業界根本不知道怎麼賺錢;軟體從一次買斷改成訂閱制也花了好多年。每一波技術浪潮,雲端、行動、網路,大家都在擔心毛利率,現在 AI 也一樣。如果真相信自己投的是顛覆性技術,就該相信它會自己創造市場(TAM),那麼擔心市場規模就沒有意義;而用營收品質篩選,會不自覺把你推向不具顛覆性的公司。
他團隊做盡調的方式是:不質疑技術本身(創辦人一定比投資人懂),而是問這項技術在整個產業結構裡怎麼定位:領先大公司內部怎麼做、團隊是否在別處做過、有沒有正在擴大的相鄰預算可能分流過來、有沒有早期付費意願。這些都是部分指標,他坦言財務型投資人看了可能會受不了。
論點二:護城河要看形狀,不是看名稱
Casado 說,「網路效應」出現在七成的募資簡報上,但沒有共識它到底是什麼意思。有些用法根本是同義反覆:多數產品多一個用戶都會變好一點(回報錯誤、給意見、口耳相傳),這說明不了防禦力。原始定義來自 1970 年代電話網路:每多一位用戶,彼此之間的連線數以平方成長,所以會形成自然獨占。
他認為混亂的根源是把機制和形狀混為一談。品牌、規模、雙邊市場、網路效應都是機制;真正決定防禦力的是形狀,也就是隨規模擴大,優勢是超線性、線性還是次線性成長。
用白話舉例:兩家公司各拿 500 萬美元,若是超線性,稍大的那家每投一塊錢都長得比對手快,差距越拉越大,最後獨占。若是次線性,領先者要花越來越多錢才能維持成長,挑戰者終究會追上。
他心目中真正符合超線性網路效應的例子很少:電信業(所以才被拆分)、LinkedIn、社群網路、GitHub,共同點都是人與人之間的連結。Uber 在他眼中比較像資金驅動的規模效應:司機和乘客都可以同時用別家,沒有被鎖住,Uber 的優勢主要來自募得更多錢、壓低單位成本。
反直覺的地方:他接著說,防禦力其實多數時候不值得討論。市場在成長時,公司寧可去搶新的空白地帶,不會正面廝殺;市場萎縮時,不管有沒有護城河都會整併。他以 AI 為證:當初很多投資人說模型公司永遠累積不了價值、新雲端(Neocloud)營收品質差,結果只要市場夠大、還在成長,價值就會累積。
Patrick 追問:這是否只是早期投資人的特權,買 Anthropic IPO 股票的人總該想護城河吧?Casado 回答,這取決於你對市場規模的判斷:如果相信 AI 滲透率只有 0.1%,價值還會持續累積;何況上市股票可以隨時進出。
論點三:AI 正在重寫整個基礎設施
Casado 對基礎設施的定義是「差異化來自技術」,所以 SaaS 和應用程式在他眼中是商業模式創新,不算技術投資。傳統的基礎設施分成運算、網路、儲存、資料庫,現在全都被 AI 重新洗牌,他稱之為「最大顛覆點」,可能是網際網路以來,甚至有史以來最大的一次電腦科學基礎設施更新。
他把變化拆成兩股力量:
- 軟體量暴增:大家用 vibe coding(用自然語言叫 AI 寫程式)做出前所未有的大量軟體,不論是人寫還是 AI agent 寫的,都需要資料庫和運算資源來跑。
- 以 AI 為核心的新系統:過去設計工具要遷就人類,太複雜的介面就推不動,只好犧牲安全性或可靠性。現在操作者換成模型,這些取捨不必再做。
他給的具體例子:
- 交易型資料庫(OLTP):Oracle 這類成熟產業多年沒什麼變化。資料庫有自己的查詢語言,換一種語言就得重新訓練一整代工程師,所以業者不敢改。現在 AI agent 本來就會用新語言,新創可以推出性質更好的全新資料庫,不必擔心學習成本。
- 網路:他博士念的就是網路,說這個領域沉睡了 15 年,現在因為 AI 叢集規模巨大、效能要求嚴苛,自 Arista 以來第一次出現全新的網路公司,連材料都在變,光通訊正在崛起。
- 運算:AI agent 該跑在什麼抽象層上?容器、虛擬機,還是像 Temporal 那種持久化工作流程?答案正在改變。
他也把模型本身歸類為基礎設施,認為模型更像特殊用途晶片(ASIC)而非傳統軟體:資本需求極大、競爭壓力極高,而且正在顛覆上面整個應用層。
論點四:前沿模型的真正風險在市場放緩那天
這是片名的由來。Casado 說,過去三年的資料只告訴我們一件事:在高速成長的市場裡,站在前沿就有巨大定價權,哪怕只比第二名好一點點,需求幾乎無限,最好的前沿模型拿走以金額計八成以上的市場。原因很簡單,市場遠未飽和,大家永遠想要最聰明的那個。企業滲透率號稱 3%,以預算算可能只有 1% 甚至更低,成長空間還很大。
他更在意的是另一個情境:某些使用場景開始飽和時會發生什麼?價值會不會倒流到開源模型?前沿會不會失去定價權?
他點出一個財務模型很少算進去的風險:模型壽命極短。從他看過的大量應用公司數據判斷,一個模型的壽命大約三到六個月。軟體過去總假設有長尾留存,模型沒有。如果一家前沿實驗室因為監管、技術或資安事件延誤三個月沒推出新模型,可能整個市場就丟了。他舉 Anthropic 為假設情境。
Patrick 的反駁:他這趟到處問,多數人說寫程式的任務已經高度飽和,但大家還在花大錢買前沿 token 寫程式,看起來矛盾,用半年前的便宜模型不就好了?
Casado 的回應是很值得細讀的區分:「我已經自動化 95%、不需要更多 token」和「所以我可以用比較便宜的模型」是兩回事,後者不會從前者推導出來。理由是競爭均衡:如果他和 Patrick 各開一家互相競爭的新創,誰會選比較笨的模型來打?在競爭環境下,你永遠願意為最聰明的模型付十倍價錢。他承認 token 用量成長會放緩,廠商得漲價或拓展新用途,但依他的經驗,定價權守得住,而且應用正從寫程式擴散到一般知識工作。
什麼會讓這個論點失準:如果飽和的場景越來越多,且競爭不再取決於模型聰明程度(例如勝負關鍵變成通路或資料),開源模型就可能吃掉價值,這正是他自己坦言答案未知的部分。
論點五:AI 大於軟體,限制變成想像力
Casado 自己是 AI 助理重度使用者,用它管個人財務、玩 1970 年代風格的模組合成器。他最新的計畫是讓 AI 在家裡「實體化」:像《Star Trek》一樣回家有聲音招呼、螢幕上出現臉孔。他只給 AI 圖片和描述,AI 就自己決定買了幾百美元的冷門開源硬體寄到家裡。
他用這個例子說明:大家一直把 AI 想成軟體,或是拿搜尋引擎來類比,其實它是通用、彈性的技術,可以實現過去幾十年科幻作品裡的未來想像。他舉 Fei-Fei Li 創辦的 World Labs 為例,這家公司做生成 3D 場景的模型,他說離「走進電影裡」只差一步,例如戴上眼鏡就能走進《神隱少女》的場景(他也坦言宮崎駿大概不會喜歡),或是做出 VR 版的《Sleep No More》(紐約一齣觀眾在整棟旅館裡穿梭、自己追劇情的沉浸式劇場)。
他的結論是:最大的限制不再是技術,而是我們的創造力。三十年來軟體難用又常壞,大家被磨到不敢想像,現在東西終於開始能用了。
關於模型還缺什麼,他的判斷是:數位世界基本上已經解決。凡是能在電腦上模擬的事情,都能建立訓練環境、用強化學習訓練,只要有足夠資本就能做到。真正未知的是物理世界:機器人、科學、醫學是否遵循同樣的擴展規律,他坦言不知道。
談到 AI 帶來的資安漏洞潮,他的看法偏樂觀。他經歷過網路早期:Windows 95 裝好連上網路,安裝還沒跑完就已經中毒,蠕蟲病毒造成數十億美元損失。每次新技術改變電腦運作方式,都會先亂幾年,只要防守方能比攻擊方投入更多錢,就會找到技術解方。現在大量漏洞被揭露,代表模型正被用來讓軟體更安全,長期來看軟體會安全得多。
論點六:資本第一次能直接轉換成技術
這是 Casado 整集最核心的論點。他引用 Fred Brooks 在 1970 年代提出的「人月神話」:軟體專案落後時加派人手只會更慢,工程能力無法靠堆人擴充。他自己經營 Nicira 十年,親身驗證過。十年前如果五個創辦人來要 10 億美元,給了他們只會出事。
現在不同了:20 個人拿 10 億美元,可以有效率地把錢用掉。賺回 5 億還是 20 億他不知道,但「錢可以被有效使用」本身就是工業革命等級的變化。他觀察 Anthropic 和 OpenAI 募到的錢,加起來可能遠超下游整個生態系,它們本質上是把錢轉換成成長的機器。
股權充裕,債務吃緊。他強調自己不是債務專家,但第一線觀察到可用的債務資金正在用完。如果你是挪威主權基金,你會借錢給一家不知名的新雲端業者,還是買美國公債?資金會偏向投資等級的大公司,規模再次勝出。非投資等級的小業者若要借錢,可能得讓客戶預付款項。
在新雲端(Neocloud)與新實驗室(Neolab)的問題上,他先釐清定義:新雲端是提供實體基礎設施、最終產出 token 的業者,像擁有 GPU 的資料中心;新實驗室則是「給我 10 億美元,我們發明新模型架構」,有些商業計畫甚至寫著「解決超級智慧就是我們的商業模式」。他提醒,OpenAI 和 Anthropic 當初的論點其實也差不多。
他認為真正的瓶頸不是資本也不是債務,而是硬體供應、電力、晶片與材料。在這個限制下,大約八成的運算會流向規模化的大型業者,剩下兩成是零散的利基市場,例如和某國政府有電力關係的業者,或是他投資的一家 GPU 媒合平台,有些 GPU 甚至放在改裝過的雞舍裡。
談到太空資料中心,Patrick 轉述 Larry Page 被問到未來多少運算會在軌道上,回答是「五個九」(99.999%)。Casado 認為太空資料中心算得過來,但最主要的推力其實是監管:全美有約 500 項阻擋資料中心興建的提案,連德州都有。他聽多位頂尖資料中心業者說現在破土非常困難,若這股壓力持續,只能往海外或往太空走。
反直覺的地方:他坐在很多董事會上,看到大量年營收 3 到 5 億美元、獲利、年成長 40% 到 60% 的公司,因為規模不夠大而難以上市。他說自己的個人資產放在市政債券,寧可持有這些公司。他舉 Snowflake 為例:資料庫不是 vibe coding 寫得出來的,長尾功能和效能調校非常難,他不認為 AI 會顛覆它,真正的威脅頂多是 Databricks 這類在 AI 之前就存在的對手。他認為市場還不知道怎麼處理這類「不會被 AI 顛覆的好公司」,連 SPAC 都回來了。他說投資裡唯一的免費午餐是分散,他很希望能有一籃子這類成長較慢但不會一失誤就消失的資產。
論點七:私人市場很有效率,非共識投資很危險
這是 Casado 自己承認和幾乎所有知名投資人唱反調的地方。
Patrick 問:估值太高會毀掉報酬,怎麼看?Casado 說,身為資本主義者,你必須相信市場是有效率的。他認為私人市場非常有效率,會把價格定對。他從不靠找便宜價格取勝,他投過的好案子全都競爭激烈,他付的就是市場價,頂多談到一點折扣。他的盡職調查目的是降低風險,不是找更好的價格。
Patrick 追問:那不如直接指數化私人市場?Casado 說這正是他的夢想,在每一筆競爭激烈的交易裡拿 5%,但實務上做不到:交易有競爭、資金有容量限制,而且他會進董事會、深度參與,管理能力也有上限。
所以他的做法是分產業的指數化:只要一個產業有優秀的創辦人在做(他不質疑創辦人,因為他們押上自己的前途和家人的財富),就算是正當產業;接著研究團隊、技術、變現潛力、市場成長,挑出每個產業的第一名,然後相信市場價格。Patrick 補充,這在量化投資裡叫分層抽樣:每個類別買最大最好的那檔,就能以很少的持股貼近整個指數的表現。
他也質疑泡沫論:當每個人都在喊泡沫,它大概就不是泡沫;真正的泡沫是大家都覺得還有上漲空間的時候。他曾在 X 上說「非共識投資很危險」,理由是後續輪次可能募不到錢,結果被一群知名創投群起反駁,說自己最成功的案子都是非共識。他認為這和投資人的自我認同有關,大家都想相信自己能像找松露一樣挖到別人沒看到的寶,但他們 a16z 投資組合裡真正賺錢的案子,大多是競爭非常激烈的。
第二個反共識:Sequoia 的 Roelof Botha 曾在 TechCrunch Disrupt 演講時說創投不是一個資產類別,真正重要的新創每年只有約 20 家,錢太多了。Casado 先強調他很欣賞 Botha,但認為這是零和思維。過去 20 年流進私人市場的錢大增,私人市場的價值也同步成長,出現巨型私人公司與大型出場。他相信錢進私人市場會擴大可投資的市場,尤其在 AI 時代,資本本身就是技術創造價值的推手。
什麼會讓這兩個論點失準:如果 AI 熱潮放緩後,競爭激烈的高價案子集體回檔,「付市場價也沒關係」的邏輯就會被考驗;資金大量湧入若只推高估值而沒有帶動價值,零和派的說法就會占上風。Casado 自己也承認,市場放緩後會怎樣,目前無法預測。
論點八:策略併購靠信任,不是打牌
Patrick 形容 Casado 最近像 NBA 球員手感正熱,連續參與 Cursor、OpenRouter、World Labs 三樁大型併購。Casado 也提到自己的紀錄:當年 Nicira 賣給 VMware 的營收倍數,和 David Sacks 的 Yammer 並列最高,他「略勝一點」;後來他參與的 Tabular 賣給 Databricks 又打破這個紀錄,Cursor 則可能是史上最大的私人新創併購。
他歸納出三個觀察:
- 雙方一定有深層的個人默契。他舉的配對包括 Lisa Su 與 Fei-Fei Li、Elon Musk 與 Cursor 執行長 Michael Truell,雙方對未來的看法高度一致,已有信任基礎。
- 從買方角度想,對方買的是一個大市場的選擇權。以 Nicira 為例,VMware 花 10 億美元買的是進入 400 億美元網路市場的選擇權。被收購方要像數學歸納法一樣證明:基本情況是「我們已經能在網路市場拿到預算」,歸納步驟是「接上你們的虛擬機就能賣更多」,所以能一路做到大市場。這種對話通常只有創辦人能做。
- 別找銀行辦拍賣、玩心理戰。他說和 Mark Zuckerberg 這種頂級掠食者打撲克牌是自欺欺人,對方是全世界最老練的人。他也點名放消息給媒體會讓交易不穩,OpenRouter 那次就一直走漏。
關於 Cursor,他的說法是:公司原本正在募資數十億美元,剛好 Anthropic 推出 Mythos 模型。往回推算,做出那種模型大概要 30 億美元,Cursor 若要自己做模型就得募更多錢、拿到大量運算資源,於是展開策略討論。依他的描述,最後的組合是 SpaceX 有運算資源,Cursor 有最多用戶、最多資料,以及一支成功做過模型的團隊,雙方非常契合。他也提醒,同時有一輪募資在進行,有助於替公司定價。
論點九:創投這個行業本身在變
Casado 認為,現在最大的私人公司,像 Stripe、Databricks、上市前的 SpaceX、Anduril,規模足以匹敵 20 年前任何上市公司,市場比 30 年前大了上千倍。問題是後期、財務背景的投資人開始投早期公司,帶著不適用的直覺。他舉 2021 年為例:私募股權投資人坐進 A 輪公司的董事會,一直用燒錢速度判斷公司,就像把他放進礦業公司的董事會一樣,雙方都痛苦。他主張讓傳統「生產型」創投回到它適合的位置,市場夠大,容得下各種投資人。
至於十年來和創辦人開會的方式有什麼改變,他說最重要的是學會聆聽。很多會議雙方都在表演,問「你的競爭對手是誰」、「如果 Amazon 或 OpenAI 也做怎麼辦」這種自己就能回答的問題。營運出身的人聽到不同意的地方會想幫忙修正,但那不是投資人的工作。真正的功夫在於知道哪幾個關鍵問題會影響決策,並在會議中問到。
最後他把一切收在一句話:AI 是工業革命等級的轉變,把世界從零和推向能創造新價值的狀態。過去解決問題要靠難以擴充的工程,現在變成資本配置問題,而創投正是資本配置者,所以他覺得這個職業正處在推動未來最直接的位置。
這對讀者代表什麼
Casado 的世界觀可以濃縮成三件事。第一,AI 讓錢可以直接換成技術進步,所以擁有資本和運算資源的一方占有結構性優勢,這解釋了為什麼前沿實驗室募資規模驚人,也解釋了為什麼債務資金會往投資等級大公司集中。第二,在市場高速成長時,護城河與估值的討論都排在後面;真正的考驗是市場放緩那天,而模型只有三到六個月壽命這一點,讓前沿實驗室比傳統軟體公司脆弱得多。第三,他對「被 AI 顛覆」的恐慌持保留態度,認為資料庫這類技術門檻高的基礎設施反而會因為軟體量暴增而受惠。
讀這集要記得他的立場:他是 a16z 合夥人,投資組合裡有大量基礎設施與 AI 公司,看好資本湧入、相信市場有效,和他的利益方向一致。他自己也多次承認,市場放緩後會怎樣仍是未知數。他的論點最有價值的地方,是提供一套檢查投資邏輯是否自洽的框架,而不是對特定股票的保證。
未來投資可以留意的方向
- 前沿模型的發布節奏:若模型壽命真的只有三到六個月,Anthropic、OpenAI 等實驗室任何一次延誤都可能影響市占,值得追蹤各家新模型的間隔時間。
- 開源模型的市占變化:寫程式等場景若真的飽和,開源模型拿走的份額會是最早的訊號,可以驗證 Casado「競爭均衡下永遠買最聰明模型」的說法是否成立。
- AI 時代的基礎設施重建:新型資料庫、AI 叢集網路與光通訊、AI agent 的執行環境,是他點名正在被重寫的領域。
- 電力、晶片與資料中心選址:他認為瓶頸在硬體與電力,而非資本;各州限制資料中心興建的法案進度,以及海外與太空資料中心的發展,會影響運算供給。
- 債務市場與新雲端業者:留意非投資等級的 GPU 雲端業者融資條件是否惡化、是否轉向客戶預付模式。
- 不會被 AI 顛覆的成長型公司:年營收數億美元、獲利且高成長的軟體公司,若出現新的上市管道或 SPAC,可能是另一個值得研究的資產類別。
來源(聽後整理)
- 節目:Invest Like the Best(Colossus)
- 集名:What Happens When the AI Boom Slows Down
- 主持人:Patrick O'Shaughnessy(Positive Sum 執行長)
- 來賓:Martin Casado(Andreessen Horowitz 一般合夥人)
- 發布日期:2026 年 11 月 4 日
- 連結:https://youtu.be/XZxDawMm4lU
非逐字翻譯、觀點整理,不構成投資建議。