
SpaceX 2026Q3:算力租賃撐起半數營收,管理層預期 2027Q1 營收 US$33–37B(Earnings Call 全文翻譯)
站長
來源說明:earnings call 內容依 SpaceX 官方發布的 Q3 2026 Webcast 編修逐字稿(Edited Transcript,ir.spacex.com)以我自己的話翻譯整理;初版依 Investing.com 的 AI 輔助轉寫稿撰寫,官方逐字稿公布後已逐段比對,修正翻譯、人名與發言者標示。財務數字取自官方 Q3 2026 Earnings Release(SEC 8-K 附件)。本文是財報整理與個人研究筆記,不構成投資建議。
重點摘要
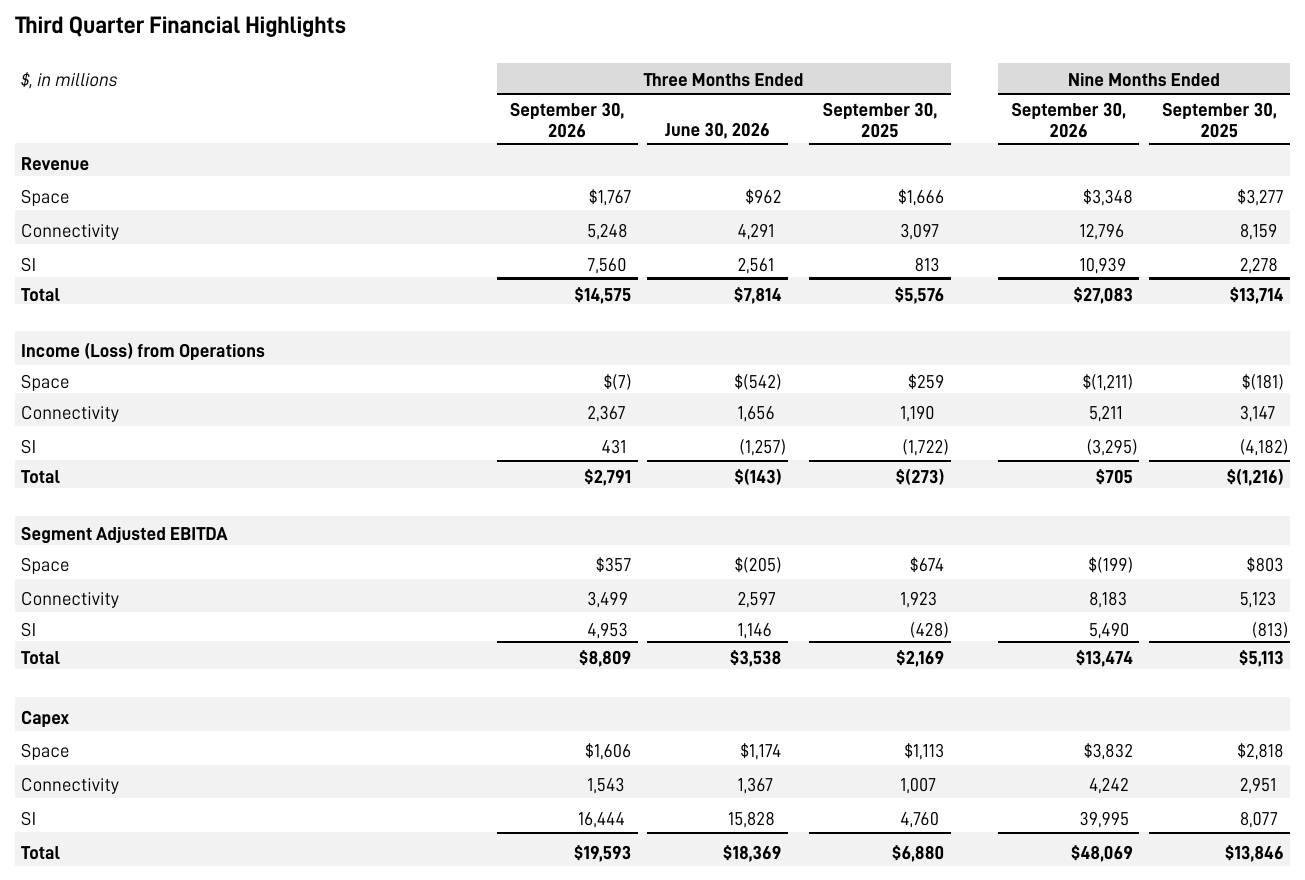
- 營收與獲利同時跳升:Q3 2026 營收 US$14.6B,年增 161%、季增 87%;GAAP 淨利 US$4.4B(去年同期虧損 US$1.1B);Adjusted EBITDA(調整後稅息折舊攤銷前利潤,非 GAAP)US$8.8B,年增 306%。
- SI(Super Intelligence,超級智慧部門,前身為 AI 部門)成為最大部門:營收 US$7.6B,季增 US$5.0B,主因第三方 cloud services agreements(雲端算力租賃合約)啟用,以及 8/14 完成收購的 Cursor 貢獻 US$608M。CFO 表示,目前價格下新部署算力的回本期「不到一年」。
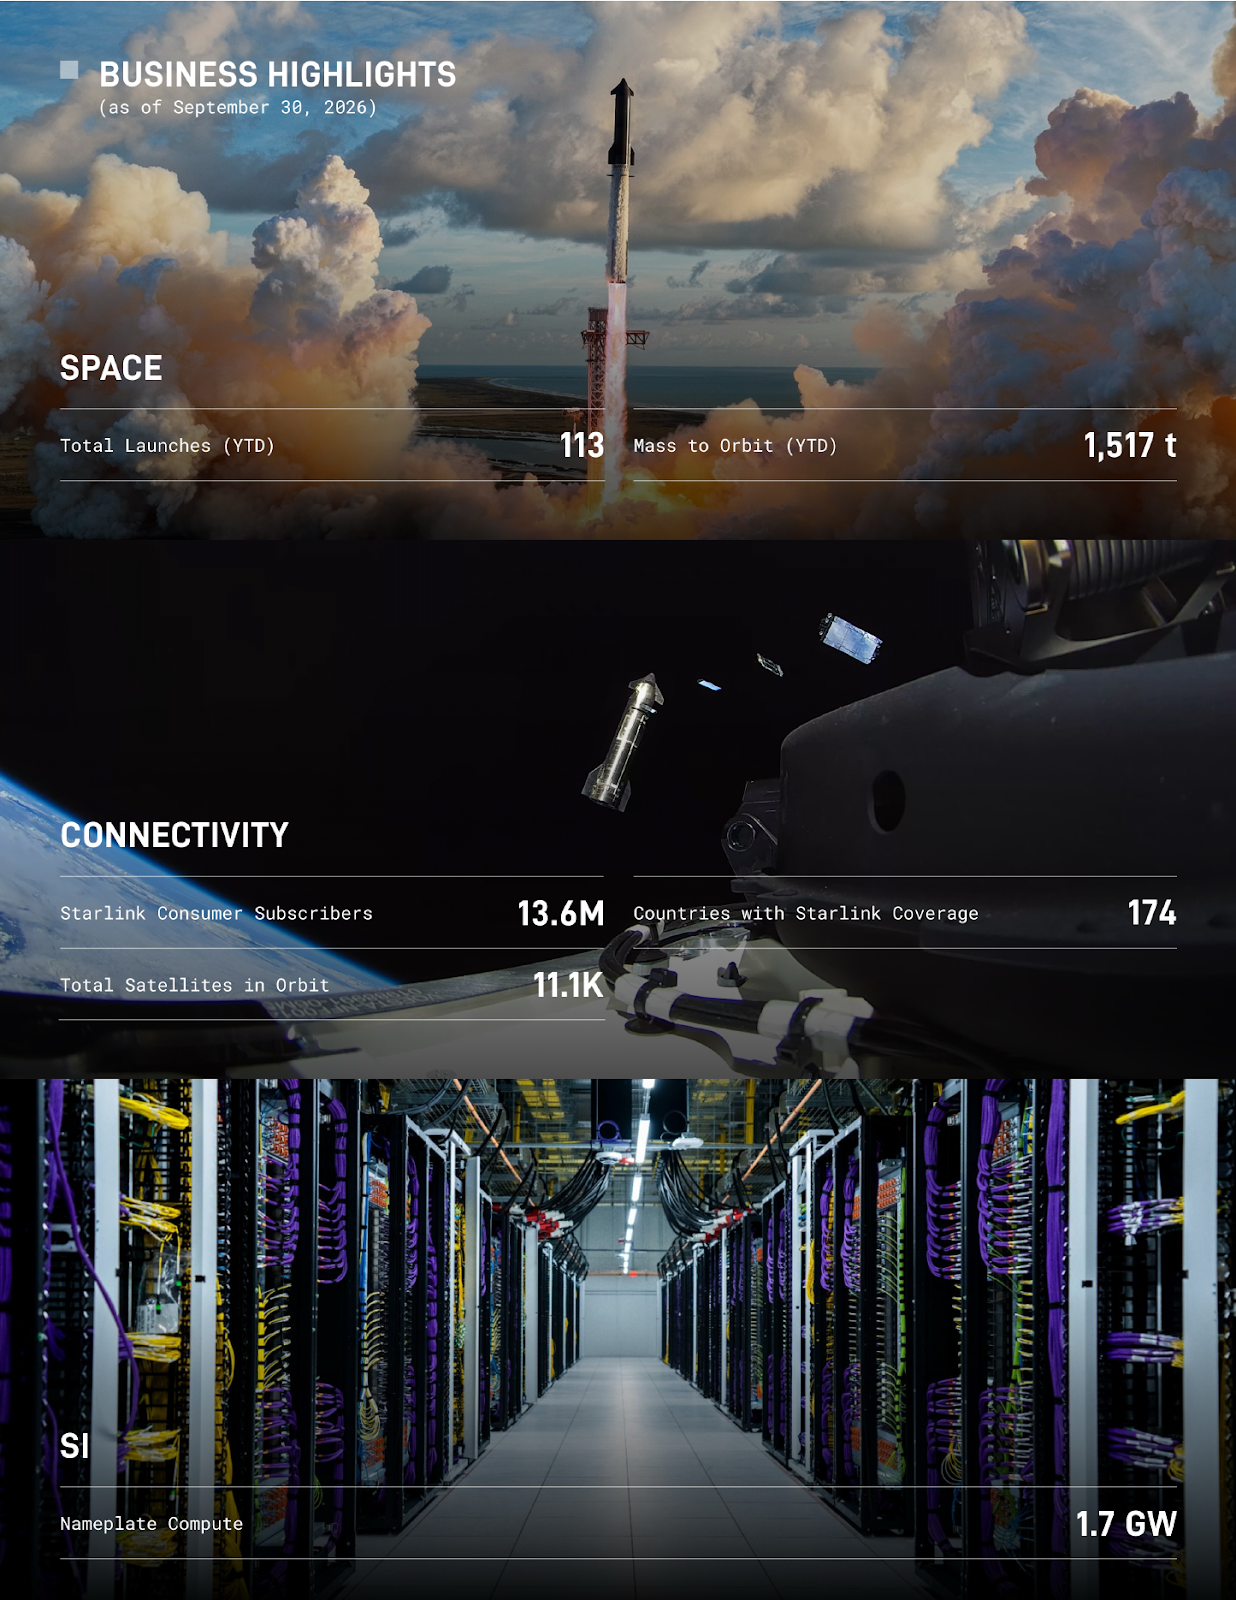
- 算力擴張是主軸:季底 nameplate compute(銘牌算力容量)1.7 GW(Gigawatt,十億瓦);管理層預期年底 2.5–3 GW,2027 年「高度有信心」再增加 10 GW,並為 20 GW 準備電力與冷卻。Q4 資本支出管理層預期 US$35–40B(Q3 為 US$19.6B)。
- 首度給出下一季以後的營收指引:管理層預期 2027 年 Q1 總營收 US$33–37B,並重申年底 ARR(Annualized Revenue Run-rate,以 12 月單月營收年化)US$100B 的目標。Elon Musk 口頭提到 2027 年底 ARR 可能落在 US$500B–1T,這是他個人說法,不是公司正式指引。
- Starship 進入營收階段:Flight 14 首度入軌並部署 26 顆 Starlink V3 衛星(約等於 10 次 Falcon 9 Starlink 發射的下行容量);Flight 15 預計下個月嘗試同時回收 booster(第一節)與 ship(第二節)。管理層預期 2027 上半年每週一飛、年底每週兩飛以上。
- Starlink 持續強:Connectivity(連網部門)營收 US$5.2B,年增 69%;消費用戶 13.6M,單季淨增 1.6M;Starlink Mobile 月用戶 22M,季增 37%;已簽約約 12,000 架飛機。
- Tesla 合併:兩家公司都已成立由獨立董事組成的特別委員會,但「尚未就任何交易條件達成協議」,Tesla 端需要全體流通股過半數同意。
關鍵數字
| 指標 | 數值 | 期間/基準 |
|---|---|---|
| 總營收 | US$14.6B | Q3 2026;年增 161%(Q3 2025 為 US$5.6B)、季增 87%(Q2 2026 為 US$7.8B) |
| GAAP 營業利益 | US$2.8B | Q3 2026(Q2 2026 為虧損 US$0.1B) |
| GAAP 淨利/稀釋 EPS | US$4.4B/US$0.35 | Q3 2026;含利息收入與其他收益共約 US$1.2B 淨額 |
| Adjusted EBITDA(非 GAAP) | US$8.8B | Q3 2026;年增 306% |
| 部門營收:Space/Connectivity/SI | US$1.8B/US$5.2B/US$7.6B | Q3 2026 |
| Starlink 消費用戶/ARPU | 13.6M/US$69 每月 | Q3 2026 期末;ARPU 季增 5% |
| 資本支出 | US$19.6B(其中 SI US$16.4B) | Q3 2026 |
| 未認列訂單(backlog) | US$63B,約 US$42B 預計 12 個月內認列 | 2026-09-30 |
| Q4 2026 資本支出(管理層預期) | US$35–40B | Q4 2026 |
| Q1 2027 總營收(管理層預期) | US$33–37B | Q1 2027 |
開場:投資人關係主管 Andrea Williams
大家好,我們今天在德州 Bastrop 的 Starlink 工廠現場直播,這裡也是未來 Starmind 衛星的生產基地。我是投資人關係主管 Andrea Williams,謝謝各位參加 SpaceX 2026 年第三季財報說明會。今天和我一起的有 Elon、Gwynne 和 Bret,同時也在 X 上直播。第三季財報在德州時間下午 3 點過後公布,所有相關資料都已放上投資人關係網站 ir.spacex.com。
今天先由經營團隊做準備好的報告,接著進入問答:先回答股票分析師的現場提問,再回答投資人在我們專屬 Q&A 平台上投票選出的問題,這個平台是 SpaceX 團隊用 Grok 做的。本次會議會談到業務展望與前瞻性陳述,這些陳述是基於我們今天的預測與預期,實際結果可能因各種風險與不確定性而有重大差異,包括財報新聞稿與最近的 SEC 文件(含最終公開說明書)提到的風險。我們也可能提到非 GAAP 財務指標,相關說明與 GAAP 對帳表都在新聞稿與 SEC 文件中。
第三季和去年同期相比:營收 US$14.6B,年增 161%(去年 US$5.6B);淨利 US$4.4B,比去年淨損 US$1.1B 改善 US$5.5B;Adjusted EBITDA US$8.8B,年增 306%(去年 US$2.2B)。接下來交給 Elon。
執行長 Elon Musk:準備報告
謝謝。SpaceX 在發射、連網和超級智慧三個領域都來到轉折點。先談 Starship。Flight 14 是關鍵里程碑:Starship 第一次進入軌道,並部署了可運作的 Starlink V3 衛星。(播放回顧影片)
Flight 15 預計下個月進行,我們會嘗試同時接住 booster 和 ship。如果成功,這會是史上第一次有軌道級運載火箭被完整回收。這是非常巨大的技術里程碑。要讓意識在地球之外持續延伸,唯一的方法就是完全可重複使用的軌道運載火箭。我認為這在文明史上是一個深遠的技術里程碑。
我們來看 Flight 15 成功的話會是什麼樣子的模擬。如果 Flight 15 沒成功,我們還是會做到。頭幾次飛行不保證成功,但我會說下一次成功的機率大於失敗。就算沒成功,今年底前還有一連串 Starship 飛行,明年還會加速。(播放 Flight 15 模擬影片)
我們也宣布要開發 Louisiana 太空港。這對美國和全世界都會是非常了不起的資產。我想它最終可能會有 20 座以上的發射塔,每年能把數百萬噸的物資送上軌道和更遠的地方,影響會非常大。
我們預期 Starship 明年上半年某個時間點會達到每週一飛,下半年到明年底達到每週兩飛,甚至更頻繁。隨著我們解決快速、完全可重複使用的問題,Starship 的發射頻率會大幅提升。一開始每次飛行之間還需要一點整修,我們會把整修的需求消除,讓火箭降落後馬上可以再發射,就像飛機一樣。這是很多人還沒意識到有多重要的技術里程碑,但事後回頭看會很明顯。
Starlink 也才剛開始。Flight 14 部署了每秒 26 Tbps(terabits per second,兆位元)的 Starlink 頻寬,等於 10 次 Falcon 9 發射。單次 Starship 發射,而且還沒裝滿、大概只裝了一半,就做到 10 次 Falcon 9 的量。我預期不會太久,大概三年內,我們的頻寬會是目前 Starlink 星系的約 100 倍。因為我們發射的衛星每顆頻寬會高一個數量級,送上軌道的衛星數量也會多一個數量級,大概是 10 萬顆衛星,每顆的頻寬都超過現在系統的 10 倍。
我認為 Starlink 的營收至少會和總頻寬大致成比例。我們還會有高頻寬的 direct-to-cell(手機直連衛星)能力,也會建設地面網路,讓 Starlink 這類系統獲准營運的任何地方都有廣泛的連線。我認為頻寬需求會比現在高非常多,三到五年內大概會有現在 1,000 倍的需求。因為 AI/SI agent(代理程式)即使以單一 agent 計算,用的頻寬也遠多於一個人,而 agent 的數量會遠多於人口。這需要通訊頻寬提升好幾個數量級才能滿足。
再來談 SpaceX Super Intelligence,也就是 SpaceX SI。(Elon 自己補了一句:「Sexy……算了,隨便。」)大家開始意識到,部署超級智慧的限制更多在電力、冷卻和基礎設施,而不是晶片。我們做的事是:把一個在全球入軌質量上拿下近 90% 市占的團隊——中國大約 6%,世界其他地方加上美國其他業者合計約 4%——一個成果比所有太空競爭者加總還大一個數量級的團隊,拿來部署地面算力。這有點像紐約洋基隊去打少棒聯盟,不太公平。結果就是我們部署電力、冷卻和基礎設施的速度遠快於任何人,某個時間點可能比所有人加起來還快。大家可以消化一下這句話。
我個人花很多時間在 Memphis,常常一週四天、日以繼夜,就為了讓 Memphis 的超級運算叢集 Colossus II 上線。我們目前的進度是今年剩下每個月都能讓約 20 萬套 GB300(NVIDIA Grace Blackwell 世代的伺服器系統)上線,明年維持這個速度,明年主要會是 Vera Rubin(NVIDIA 下一代平台)。現在我相當有信心 2027 年能新增 10 GW 算力上線,這是在今年底約 2.5–3 GW 之外再加上去的。換句話說,如果明年底我們的算力少於 13 GW,我會很意外。
如前面所說,電力、冷卻、電氣設備基礎設施是某種程度的限制。為了確保這不會卡住擴建,我們明年要瞄準新增 20 GW 的電力與冷卻基礎設施,讓電力冷卻遠超過點亮 GPU 所需。SpaceX 明年有超過 20 GW 的 SI 算力上線,這個可能性不是零,也許現在還很小,但以前是零,現在不是了。
我們也計畫在 Q2 底前讓全球最強的訓練叢集上線,會部署 44 萬套 Vera Rubin 做最佳化訓練。這對讓 Grok 有機會成為最好的模型、至少極具競爭力,會非常有幫助。
Grok Bot 方面,這是我這輩子看過成長最快的產品,從來沒看過成長這麼快的東西。我們也看到每位使用者的使用量隨時間增加而不是下降:Grok Bot 越有用,使用者每週用得越多。我們會大規模為企業客戶部署 Grok Bot,這是非常大的事,讓企業團隊能把它當成虛擬員工一樣有效使用。我們已經和一些信任的客戶在早期部署,預計幾週內就會對企業客戶廣泛上線。我認為 Grok Bot 最後可能會用掉我們大部分的 SI 算力。
簡單說,這代表 SpaceX 到 2027 年底的年化經常性營收大概落在 US$500B 到 US$1T 之間。Bret?接下來是你嗎?
Gwynne Shotwell:沒關係,Bret,你可以晚點再上。 Elon Musk:抱歉,我以為……在這麼瘋狂的一句話之後,我以為…… Gwynne Shotwell:在這麼瘋狂的一句話之後。 Elon Musk:對,我可不想讓 Bret 心臟病發。
(最後由 Gwynne 先報告,Bret 接在她之後。)
總裁暨營運長 Gwynne Shotwell:營運與商業重點
謝謝 Elon。我們這一季的執行又非常出色。今天我會談營運與商業重點,以及下一季的優先事項。
先談太空業務。我們仍然是全球領先的發射服務商,承擔絕大多數的入軌載重質量。第三季共 35 次發射,包括 21 次 Falcon 9 的 Starlink 任務、2 次 Starship、1 次 Falcon Heavy,以及 12 次重要客戶任務,其中 Falcon Heavy 把 NASA 的 Roman Space Telescope(羅曼太空望遠鏡)送進深太空。我們也執行了 6 次 NSSL(National Security Space Launch,美國國家安全太空發射)任務。
新訂單方面:Dragon 再拿下 3 次載人任務,排到 2028 年;拿下 NASA Artemis III 任務的 Starlink 通訊合約;新簽 18 次 NSSL 任務、一份用 Starship 把酬載送上月球表面的合約,以及 3 次 Starship 的 Starfall 任務。順帶一提,我們今天剛用 Falcon 9 執行一次 Starfall 任務。Starfall 是我們的太空艙,提供例行、相對低成本的微重力環境,用於科學研究,包括增進對癌症、糖尿病等疾病的了解,以及為地面病患發展更好的治療方案。
季末最後一週我們讓 Starship Flight 14 入軌,緊接著 10 月 1 日又來了一個「三連發」:13 小時內在三個 Falcon 發射場執行三次任務,包括把 Crew-13 安全送到國際太空站、一次 Falcon Heavy 的 NRO(National Reconnaissance Office,美國國家偵察局)任務,以及一次載有 130 個酬載的共乘任務。這展現我們一天之內就能完成載人、商業和國安任務的能力。
Starship 接下來也很令人期待,它會運送最大型的酬載,在軌道上、在其他行星和月球上建立太空經濟。Flight 14 是重大技術里程碑,我們仍按計畫今年把第一節和第二節都帶回發射塔、明年初讓第二節再次飛行,並隨著快速重複使用的進展提高發射頻率。明年初會嘗試在軌加注燃料,2027 年開始發射 Mobile V2 和 Starmind 衛星(SpaceX 的太空 AI 算力衛星星系,在軌道上用太陽能供電運算,再經雷射鏈路傳回 Starlink)。我們和 FAA(Federal Aviation Administration,美國聯邦航空總署)有非常多建設性的互動,預期 Flight 15 的執照會涵蓋返回發射場和兩節都由塔台接住。我也非常期待用「第二次 Louisiana Purchase」把 Starship 營運擴展到 Louisiana,當地的地理、社區和工作倫理都非常適合 Starship 的未來。
Starlink 方面,消費、企業和政府業務都持續成長,又是一個亮眼的季度。季末我們在 174 個市場營運,新增越南和烏干達。這一季新增 160 萬消費用戶(不是總用戶,是消費用戶),全球寬頻消費用戶接近 1,400 萬。這個數字不包括另外數十萬企業用戶和航空客戶。
Starlink 對全球社區的影響持續激勵我們,包括為全球數十萬名學生和老師提供學校連網,以及在天災時支援緊急應變。第三季 Starlink 的快速應變能力支援了 25 起危機,包括委內瑞拉地震、哥倫比亞西部地震和夏威夷的 Hurricane Lowell。光在委內瑞拉,Starlink 就捐了超過 1,400 套設備給救災單位,為超過 25 萬人提供關鍵的寬頻連線。
如同上季所說,企業和政府端仍有很大的成長機會,航空是持續的重點,fixed site(固定站點)業務也越來越有動能。Starlink 已經簽約約 12,000 架飛機,差不多是可用機隊的四分之一,新舊客戶都在快速擴大。美國四大航空公司中有三家已經和我們簽約,國際大航空公司名單也越來越長。這一季 Lufthansa、Swiss、Copa Airlines、Korean Air、Austrian Airlines 和 Asiana Airlines 都首度啟用搭載 Starlink 的飛機。為了跟上需求,航空設備產能從年初到現在已經提高到四倍,預計年底前再翻倍。航空夥伴告訴我們,Starlink 已經成為旅客選擇搭他們班機的關鍵原因,不論是越來越依賴空中全程連網的商務旅客,或只是想隨時隨地保持連線的個人。我們的數據、坦白說還有客戶都告訴我們,裝 Starlink 的航班載客率比較高,全程連網正快速成為旅客的基本要求。
政府端,Starshield(SpaceX 為政府打造的衛星平台)持續提供獨特的關鍵任務能力,還有成長空間。我們仍預期未來企業與政府營收會各自超過消費連網營收。
Flight 14 成功部署可運作的 V3 寬頻衛星,是 Starlink 的重要一步和轉折點。這些衛星的能力加上 Starship 本身,會在各市場提供額外容量,並讓我們在高需求地區開放新的銷售。我們預期通訊市場會遠遠超出傳統所想的人與人通訊。連網汽車、機器人和超級智慧的普及,會讓通訊需求不是以百分比、而是以好幾個數量級成長。未來幾年,我們預期光是 Starlink 就會占全球網路流量相當大的比例。
行動通訊方面,我們持續擴大國際合作,第三季在多個國家和新電信業者開通服務,包括烏干達、剛果民主共和國、哈薩克和哥斯大黎加。截至季末,Starlink Mobile 月使用者超過 2,200 萬,季增 37%。近期的優先事項仍是明年發射 Mobile V2 星系,並整合我們購買的頻譜,在 2028 年初開通服務。幾週前我們取得 FCC(Federal Communications Commission,美國聯邦通訊委員會)核准發射 15,000 顆 Mobile V2 衛星,也宣布收購一批 low-band(低頻段)頻譜,為 Starlink Mobile 成為美國主要電信業者鋪路。
超級智慧方面,產業對算力的需求越來越大。我們正快速擴充容量,同時滿足 Grok 及相關產品擴張的自用需求,以及雲端服務客戶的需求。企業對最近幾個模型版本的回饋正面,Grok Bot 一推出就看到強勁採用。Grok Bot 是我們的 agentic(代理式)助理,8 月推出,本月初付費週活躍用戶就達到 80 萬,過去一個月成長超過一倍。B2B(企業對企業)是成長最快的類別,企業越來越把 Grok Bot 當成銷售、行銷、IT 和工程的戰力倍增器,當作處理複雜端到端工作流程的全天候隊友。我們也在加快 Grok 模型的發布節奏,近期已經、而且還會有顯著的效能提升。
同時,Cursor 的整合進展順利,強化了產品能力,也透過規模化的企業業務團隊擴大市場觸及。初步成果已經看得到:年化營收超過 US$1M 的 Grok 企業客戶(含 Cursor),以 pro forma(備考,假設合併期間一致)計算季增 50%。上週我們進一步整合產品組合,推出把 Grok、Grok Bot、Cursor 和 X Premium 放在同一個方案的新訂閱。
總結來說,三個部門的動能都非常強。工程團隊正在擴大 Starship 與寬頻、行動、Starshield 的下一代衛星;商業團隊在航空、企業、政府和全球市場擴大 Starlink;同時我們也運用硬體專長,在關鍵算力基礎設施上擴大超級智慧業務。好,Bret,換你了。
財務長 Bret Johnsen:財務與指引
謝謝 Gwynne。第三季又是強勁的一季。營收年增 161% 至 US$14.6B,動能來自連網業務持續成長,以及超級智慧業務明顯的轉折。Adjusted EBITDA 再次成長得比營收快,達 US$8.8B,年增 306%。發射的領先地位、Starlink 的經常性營收,加上 SI 基礎設施業務的大幅擴張,帶來可觀的營運槓桿。資產負債表仍然非常穩健,我們在資本配置上的紀律讓我們能持續加快創新,支撐各業務的龐大營收機會。以下分部門說明。
Space(太空部門):營收 US$1.8B,季增 84%、年增 6%,主要受惠於有利的客戶組合。根據 Falcon 與 Dragon 穩健的客戶任務排程,全年成長仍在軌道上。資本配置上,我們持續投資 Starship,加速 Raptor 引擎和載具生產、推進 Gigabay 建設,並在 Starbase 和 Cape(Cape Canaveral)同時推進多座發射台。重要的是,我們在 Louisiana 確定了下一階段美國太空發射領導地位的地點。這些投資是釋放 Starship 在成本與運力上跳躍式改善的關鍵。
Connectivity(連網部門):再次交出強勁的營收成長和獲利,營收 US$5.2B,年增 69%、季增 22%。Starlink 消費用戶達 1,360 萬,光第三季就新增 160 萬,主要來自較成熟的市場。這一季我們開始提高 V5 終端設備(kit)的產量,有助於緩解庫存吃緊。我們策略性管理通路,優先把設備送到零售通路迎接假期旺季,預期第四季啟用數會增加。Starlink 消費端 ARPU(Average Revenue Per User,每用戶每月平均營收)季增 5% 至每月 US$69,受惠於這一季有利的客戶組合。企業與政府營收年增 91%、季增 18%,亮點是和美國政府的 Starshield 計畫成長,以及航空業持續的動能。航空仍是很大的成長機會,我們和全球多家大型航空公司都還在安裝初期,對主要夥伴在 2027 年加速啟用有清楚能見度。
連網部門毛利年增一倍,毛利率 55%,其中約 3 個百分點是一次性利益,主要來自關稅退款。排除一次性利益,Adjusted EBITDA 利潤率年增約 2 個百分點。展望未來,衛星路線圖是連網部門容量和能力的關鍵驅動。今年底到 2027 年整年,我們預期會大量部署 V3 寬頻衛星,每次 Starship 發射的酬載會逐步提升到超過目前 Falcon 9 發射 20 倍的下行容量。同時,我們會從 2027 年開始用 Starship 擴大部署 Starlink Mobile V2 衛星,並運用新強化的無線頻譜組合擴大 direct-to-cell 服務,像 Gwynne 說的成為美國主要電信業者。在 Starlink 寬頻、Starlink Mobile 和 Starshield 三種連網應用上,Starship 的發射頻率預期都會讓總容量、覆蓋和服務品質出現跳躍式提升。
SI(超級智慧部門):再次是本季最突出的成長動能。部門營收大幅成長至 US$7.6B,季增 US$5.0B、年增 US$6.7B,主要來自雲端服務合約的爬坡。隨著新部署的容量開始變現,部門獲利結構明顯改善,帶來強大的營運槓桿。第三季底銘牌算力容量 1.7 GW,10 月初又有更多 data hall(機房)上線。
SI solutions & infrastructure(SI 解決方案與基礎設施)營收 US$7.0B,其中 US$608M 來自大約季中完成收購的 Cursor。即使排除 Cursor,這部分營收仍季增 192%,主要是新雲端服務合約啟用。很多客戶都在要算力,我們正積極建置供給來滿足內部與外部需求。我們預期未來會有新客戶和新交易,也會持續評估算力資產在新舊雲端服務合約,以及自家 SI 產品推論服務之間,怎麼用毛利最高。
市場上看到的情況非常驚人。以目前價格,新部署的算力回本期不到一年。價格目前略高於我們上季談到每瓦 US$30–50 區間的上緣,這進一步支持地面 SI 算力投資的吸引力。我們會持續以需求為導向、審慎決定部署速度,讓半導體供應的採購規劃和近期客戶需求相配合。目前的 SI 算力客戶合約讓我們能彈性管理容量,一方面用於自家模型訓練,一方面在市場供給持續吃緊時,以有利價格透過雲端服務合約變現。
廣告營收年增 19%,上季(Q2)推出的新廣告技術平台正在累積動能。
SI 部門 Adjusted EBITDA 為 US$5.0B,季增 US$3.8B、年增 US$5.4B,主要來自毛利較高的雲端服務合約。SI 部門營業利益 US$431M,但若排除和 Cursor 收購相關的 US$1.2B 股權報酬費用,本季營業利益是 US$1.6B。進一步說明:收購 Cursor 時 US$60B 的股權價值中,有 US$23B 用於留任關鍵員工和替換既有股權獎酬,包括關鍵主管的重新歸屬協議,這些會在大約三年的歸屬期內認列為股權報酬費用。
第三季公司總資本支出 US$19.6B,主要用於 SI 算力建置、Starship 基礎設施和衛星生產。截至 9 月 30 日,backlog(未認列訂單)共 US$63B,其中 US$17.5B 已列為遞延收入,約 US$42B 預期在未來一年內認列。
展望未來,三個部門需求都很強,尤其是雲端服務業務。我們仍按計畫在今年底達成先前提出的 US$100B ARR 目標(以 12 月單月營收年化)。Memphis 和 Southaven 的 SI 基礎設施陸續上線,讓我們對今年剩下時間的加速建置路徑有能見度。因此,我們預期光是 10 月底就會接近 2 GW 銘牌算力,並且如 Elon 所說,本季底有清楚路徑達到 2.5–3 GW。由於本季上線的容量增加,我們預期第四季資本支出會在 US$35–40B 之間。我們也預期第四季公司整體毛利率會比較接近第二季的水準,因為第三季有前面提到的一次性利益和客戶組合因素。
由於未來六個月算力合約的能見度提高,我們有機會對 2027 年第一季的加速提供額外的前瞻指引:我們現在預期 2027 年 Q1 公司總營收在 US$33–37B 之間。
總結,公司財務結構正處於轉型階段。我們正積極投資 SI 算力、Starship 開發與生產,以及下一代 Starlink 寬頻與行動星系,這三個是我們認為長期報酬最高的領域。這些是以需求為導向、近期就有可見且具體報酬的投資。我們會有紀律地建設未來的基礎設施,重視資本效率、強勁的投入資本報酬率,並維持穩健的投資等級資產負債表,同時以夠快的速度掌握眼前的機會。多元的獲利基礎、極致的垂直整合,加上市場對超級智慧的強勁需求,讓我們對前方的路有信心。交回給 Andrea。
Andrea Williams:問答說明
謝謝 Bret。現在開始問答,第一個問題來自 Morgan Stanley 的 Adam Jonas。
Q&A 1:Adam Jonas(Morgan Stanley)|回答:Elon Musk
Adam Jonas:首先,Elon,謝謝你讓飛天車成真。 Elon Musk:不客氣。 Adam Jonas:那真的太瘋狂了,這是我的第一個感想。這對全世界的人、尤其是想動手做東西的年輕人非常激勵。
我有一個關於 Terafab 的兩段式問題。你們想在美國本土、或安全可靠的地方大量生產晶片。第一,能否確認 SpaceX 是否已經下訂 EUV(Extreme Ultraviolet,極紫外光微影)機台?如果有,預計什麼時候交貨?第二,用第一性原理看半導體晶圓廠供應鏈,你參觀過 TSMC、ASML、AMD、Lam,這些都是很厲害的公司。如果用你的方式來做,你覺得它們的製程和供應鏈最大的改善空間在哪?
Elon Musk:嗯,我們還在摸索晶片製造。我說一下內部的預期,但這要加很大的誤差範圍,因為我們不知道是否真的能做到。我們內部的目標是大約明年 5 月或 6 月,讓第一顆測試晶片可以運作。那大概是一顆 SRAM(Static Random-Access Memory,靜態隨機存取記憶體)晶片之類的,基本上是用來測試產線,在 Austin 的研發廠做。我們的目標是 2028 年第三季左右在 Gibbons Creek 的 Terafab 主廠區達到量產。
這些是非常激進的日期。我們很感謝 ASML 和其他供應商加快設備交貨,幫助我們達成這個結果。就這樣說吧:2028 年第三季或第四季達到量產,至少是在可能的結果範圍內。這對晶片生產來說顯然是非常瘋狂的時程。我們在晶片製造上確實有一些可能的重大突破,但我不覺得應該在財報會議上講,不要把店裡的東西全送出去。不過我很樂觀我們會大幅加快晶片生產,Terafab 最後會做到名字所說的事:每年生產一兆瓦(terawatt)的超級智慧晶片。
(註:Elon 沒有正面回答是否已下訂 EUV 機台,只提到感謝 ASML 等供應商加快設備交貨。)
Q&A 2:Doug Anmuth(JPMorgan)|回答:Elon Musk、Bret Johnsen
Doug Anmuth:好。Elon,能否多談你們如何處理電力、冷卻和基礎設施的限制,是什麼讓你對 2027 年底 13 GW 有把握?Bret,也請說明你怎麼看要達到這種容量的資金需求。
Elon Musk:好。其中 3 GW、或非常接近 3 GW,是我們預期未來幾個月就會完成的,看我們實際部署和點亮算力的速度就知道。其他 hyperscaler(超大型雲端業者)通常不會講每個月實際點亮多少 GPU,我們會講,我盡量講得精確。要提供電力、所有電氣設備、冷卻、電池、網路和其他一切,每個月點亮 20 萬套 GB300,這真的非常瘋狂,但這就是我們現在在做的事,明年速度還會加快,我們不會放慢。
如果你問我們怎麼拿到這麼多電力?可以這樣說,我們確實有一個到明年底達到 20 GW 電力與冷卻的計畫,但我不該講細節,這是高度專有的,講了別人就會照做。我不是說我們會有 20 GW 電力,我是說我們有一個計畫,如果一切順利,明年會新增 20 GW 電力,總共大約 23 GW。我不預期一切都順利,所以我才說我對明年新增 10 GW 高度有信心,20 GW 很難但不是不可能。
有些做法我公開講過。我們自己鑄造渦輪機的葉片(blades)和導葉(vanes)。SpaceX 本來就有為火箭引擎建立的非常先進的鑄造能力,我認為是地球上最先進的,因為火箭引擎對鑄件的要求超過你能想像的任何其他用途。請這個客觀來說擁有全球最先進鑄造技術的團隊,也幫地面用的渦輪機做葉片和導葉,比他們過去做的事簡單多了。我們和渦輪機供應商談,他們說葉片和導葉比渦輪機其他部分落後 12 到 18 個月,也就是除了葉片和導葉之外的東西都能提早 12 到 18 個月交貨。鑄造是非常困難的瓶頸,而且似乎越來越嚴重。這代表我們能比任何人早 12 到 18 個月讓電力上線。這是很難複製的優勢,除非別人也自建先進鑄造廠,否則在這方面無法和 SpaceX 競爭。
我們也在看很多其他電力來源,不只是燃氣渦輪。我們當然想用太陽能、風能和所有能取得的電力。我們也認為推論算力有很多機會:如果在工廠層級製造模組化的推論算力,把電力和冷卻在工廠就整合好,再把模組化推論叢集分散到全國、甚至全世界。
關於擴大電力和冷卻,我能講的大概就這樣。總之,我對明年新增 10 GW、總共 13 GW 高度有信心;超過 20 GW 的機率正在快速上升。
Bret Johnsen:Doug,你問題的第二部分是資金。我認為我們相對其他人有優勢:我們是投資等級、資產負債表非常穩健,目前也在和多個債務資金池洽談,為這波驚人的成長融資。另一個要強調的重點是回本期非常短,所以這些能力在很近期就會開始自我融資。本季結束時我們有更多容量上線,這也讓資金機制延伸到明年上半年。第一是營運現金流;第二是債務市場有多個資金池可用,尤其因為我們是投資等級;第三,從我們看到的情況,也有機會和整個價值鏈、包括供應商和客戶端合作。SpaceX 沒有一件事是容易的,財務這塊乾脆也一起當成挑戰。但我們很有信心能以非常有節制的方式做到,並一路維持投資等級評等。
Elon Musk:如果看我們在 Starship 和其他所有專案上的資本效率紀錄,你很難在世界上找到比 SpaceX 更會用錢的公司。 Bret Johnsen:沒錯。
Q&A 3:Edison Yu(Deutsche Bank)|回答:Elon Musk
Edison Yu:我也呼應 Adam 對 Roadster 的興奮。市場上有很多和 Tesla 合併的報導和期待。我知道你能說的可能有限,但退一步看,你怎麼看合併的優缺點?在這個框架下,開始之前有沒有需要先解決的障礙?
Elon Musk:這絕對是那種我覺得自己在地雷區跳踢踏舞的問題,我得謹慎說話。應股東要求,SpaceX 和 Tesla 都成立了特別委員會來討論這個想法,委員會由獨立董事組成。因為我是利益衝突方,我不能參與特別委員會的討論。這有點像一場奇怪的歌舞伎表演,兩群人在談,我不能在場。
我想外面有些人以為 SpaceX 和 Tesla 合併已經是確定的事,我認為那是誇大了。我覺得這是好主意嗎?是。但最後要股東支持。特別是 Tesla 那邊,需要全體股份的 50%,不只是投票的股份,而是全體股東,這是相當高的門檻。目前我只能說,特別委員會還沒有就任何交易條件達成協議,當然也不保證會達成。但我確實認為合併有很多好處,因為我們幾乎已經處在超級智慧奇點。在開發超級智慧軟體、晶片設計、Terafab,當然還有機器人、用 Starmind 星系把質量送上軌道等方面,合作能得到很多好處。
Gwynne Shotwell:還有連網。
Elon Musk:對,連網。我認為這是好主意,但真的要看兩家公司的特別委員會。他們得先提出方案,然後交給股東投票。
Q&A 4:Kutgun Maral(Evercore)|回答:Gwynne Shotwell、Elon Musk
Kutgun Maral:我想問 Starlink Mobile,它在很短的時間內進展很多,包括最近的低頻段交易。即使如此,你們的頻譜組合雖然大幅改善、可能還會擴大,但在美國能否和既有電信業者競爭仍有不確定性。外界不清楚的是,衛星層能提供多少覆蓋和容量,去補上和同業在地面網路的差距。你們預期衛星和地面網路各扮演什麼角色?要在美國提供接近 5G 的體驗,兩者的流量組合怎麼想?連網的重點有多少是傳統零售無線通訊,有多少可能是龐大的 physical AI(實體 AI,例如車輛與機器人)機會?
Gwynne Shotwell:Elon 可以補充細節。我先指出,行動連網絕大多數其實是走 Wi-Fi,我想大概 85% 到 93% 是透過 Wi-Fi。別忘了 Starlink 寬頻本身也承擔很多 Wi-Fi 流量。至於組合,我們預期 S-band(S 頻段)頻譜會承擔大部分。然後顯然需要低頻段,也就是 800 MHz 頻譜,來穿透建築物,讓你不在 Wi-Fi 上時也收得到訊號。如果我說錯之後會更正,但我認為 S-band 會承擔大部分,低頻段承擔較少,但它是關鍵的一塊。
另外,上季財報會議我們談過可以裝在已安裝 Starlink 的住家、企業和基地台上的小型無線電,不完全是基地台等級,但比較小。所以不只是我們談過的 S-band 頻譜,我們也會運用 Starlink 安裝點和其他基地台的「地點資源」。
Elon Musk:我想我們應該針對 Starlink 連網的整體策略做一場更長的說明,說明為什麼我們認為它最終會是每年產生數千億美元營收的業務。因為你們漏掉了一些我們內部知道的拼圖。我可以說,我們看到一條清楚的路徑,通往每年數千億美元的連網營收。但我想應該在一個不受財報會議幾分鐘限制的場合更詳細說明。
Q&A 5:Eric Sheridan(Goldman Sachs)|回答:Elon Musk
Eric Sheridan:我想回到會議一開始談到的算力擴張。在把算力分配給外部雲端服務機會,和內部擴大 Cursor、Grok、Grok Bot 所需之間,你們的框架是什麼?對兩者平衡的看法有什麼改變?未來 12 到 18 個月,這個組合在變現上會帶來什麼結果?
Elon Musk:算力分配給第三方和內部的比例,每個月都會變。粗略來說,我們的目標是大約 50/50,一半自己用、一半租給別人,可能往任一邊偏到 60/40,會是動態的。我們的做法顯然是以實質上的現貨市場價格出租,而不是簽長期合約。我們相信每瓦算力的價值會隨時間上升,不是下降。原因我覺得應該很明顯:AI 軟體改進、模型越來越好,每瓦能得到的有用智慧就越多,而算力的價值和每瓦有用智慧成正比。這就是為什麼連 H100 這種舊電腦,現在租金都比它們全新時還高。我認為這很可能會持續。
我認為我們會面臨超級智慧算力短缺,而且短缺會持續很久。聰明的做法是簽短期合約,基本上押注每瓦有用智慧會快速上升,到目前為止也確實是這樣。再看我們的短期合約怎麼續約?是以更高還是更低的每瓦價格續約?我們看到的是以更高的每瓦價格續約,不是更低。
坦白說,每家 hyperscaler 和幾十家小公司都在不停追著我們要租更多算力。如果每個人都答應,我們的算力可以租出去好幾倍,這就是現況。所以我才貼了 Monty Python〈起司店〉短劇的影片:一個人走進起司店想買起司,結果店裡根本沒有起司,他一直問「這種呢?那種呢?」,店裡就是沒有。我們其實也試過把部分推論算力外包給其他雲端業者,好讓我們有更多算力做訓練,結果就是起司店短劇。我們問:「有 GB300 嗎?」「沒有。」「GB200 呢?」「沒有。」「TPU(Google 的 Tensor Processing Unit)呢?」「沒有。」「Trainium(AWS 自研 AI 晶片)呢?」「沒有。」「那 H100 呢?」他們說:「海外某處可能有一些。」查完回來說:「也沒有。」太荒謬了。我不認為我們會有需求問題。我不是說一定會發生,但明年算力回本期縮短到六個月不是不可能。
散戶提問 1:V3 衛星何時讓用戶有感|回答:Gwynne Shotwell
Andrea Williams:接下來回答個人投資人直接在我們公開 Q&A 平台上提出的問題。前面談了很多地面算力部署,我們換到 V3 衛星的問題:V3 衛星帶來的容量提升,什麼時候會真正變成用戶感受到的更高速度、更低延遲?在高需求地區,需要多少顆 V3 衛星,網路才會明顯變好?
Gwynne Shotwell:我想需要幾百顆 V3 衛星,大家才會真正感受到差別。因為現在衛星很少,你會感受到一下,十分鐘後就沒了。所以要幾百顆,我想明年年中可以達到。
散戶提問 2:Starbase Louisiana 時程|回答:Elon Musk
Andrea Williams:能否更新 Starbase Louisiana 的進度?時程是什麼?對最早 2029 年從那裡首次發射 Starship 有多大信心?
Elon Musk:其實我們內部對 Louisiana 首次發射的目標是兩年後,也就是 2028 年。但我認為 2029 年非常有可能。我很有信心 2029 年會在 Louisiana 規模化發射。
結語:Andrea Williams
謝謝大家,SpaceX 2026 年第三季財報說明到此結束,謝謝收看,我們下一季見。
我的解讀(與上面的翻譯分開)
這季真正重要的事
- SpaceX 的估值主體已經從火箭轉到算力租賃。SI 部門占 Q3 營收 52%、Adjusted EBITDA 56%、資本支出 84%(US$16.4B/US$19.6B)。之後追蹤 SpaceX,最關鍵的變數是每季新增 GW、每瓦租金和續約價格,而不是發射次數。
- 「短約、按現貨價出租」是刻意的定價賭注。Elon 說合約以更高的每瓦價格續約、目前價格略高於每瓦 US$30–50 上緣。好處是算力吃緊時拿到最高價;風險是一旦供需反轉,營收沒有長約保護。Backlog US$63B 中約 US$42B 在 12 個月內認列,代表能見度主要在一年內。
- Q4 毛利率會回落是管理層自己講的。Connectivity 55% 毛利率含約 3 個百分點關稅退款一次性利益;CFO 預期 Q4 公司整體毛利率接近 Q2 水準。另外 Q3 淨利 US$4.4B 中有 US$1.0B 其他收益(含關係人 US$561M)和 US$0.4B 所得稅利益,經常性獲利要看營業利益 US$2.8B。
- 電力供應鏈是 SpaceX 自認的護城河。自鑄渦輪葉片、導葉以提早 12–18 個月取得電力,這是可驗證的具體主張;若成立,限制同業的是電力而不是晶片,SpaceX 的優勢會隨時間擴大。
- Terafab 時程被說得很保守。測試晶片 2027 年 5–6 月、量產 2028 年 Q3–Q4「在可能範圍內」,Elon 自己加了很大的誤差範圍,也沒有回答是否已下訂 EUV 機台。這段目前只能當選擇權,不是近期基本面。
跟 2026Q2 相比,改變了什麼(以新聞稿 Q2 欄位對照)
- SI 從虧損轉為獲利:SI 營業利益由 Q2 虧損 US$1.26B 轉為 Q3 獲利 US$0.43B;銘牌算力 1.4 GW 增至 1.7 GW。
- Space 部門回到接近損益兩平:營業利益由 Q2 虧損 US$542M 改善到虧損 US$7M,主要是客戶任務組合,Starship R&D(研發)仍年增。
- ARPU 止跌回升:消費 ARPU 由 Q2 的 US$66 回到 US$69,但仍低於去年同期 US$83,反映用戶結構往價格較低的市場與方案擴張。
- 新出現:Q1 2027 營收指引、800 MHz 頻譜收購、Grok Bot 付費用戶數、Louisiana 太空港、Tesla 特別委員會。
觀察清單(未來 1–4 季)
- Flight 15 雙節回收:看好是兩節都被塔台接住、2027 年初第二節復飛;看壞是失敗或 FAA 執照延誤,每週一飛時程延後。
- 算力上線速度:看好是 Q4 底達 2.5–3 GW、2027 年每季新增 2 GW 以上;看壞是電力或設備延誤,資本支出照花但 GW 落後。
- 每瓦價格與續約:看好是續約價格持續上升、回本期縮短;看壞是 hyperscaler 自建產能到位後,短約續約價格下滑。
- Q1 2027 營收 US$33–37B(管理層預期)能否兌現,以及 12 月 ARR 是否達到 US$100B。
- 資金結構:Q4 US$35–40B 資本支出的融資方式(營運現金流、債務、供應商或客戶共同出資),以及是否維持投資等級評等。
- Starlink 消費用戶淨增與 ARPU:看好是 Q4 假期啟用加速、ARPU 維持 US$69 上下;看壞是用戶成長靠低價市場、ARPU 再往下。
- Tesla 合併:特別委員會是否提出條件;Tesla 需要全體流通股過半同意,這是實際的門檻。
資料缺口與可信度
- 翻譯依 SpaceX 官方 Edited Transcript(官方逐字稿 PDF)。初版的 Investing.com 轉寫稿已全文比對修正:財務長是 Bret Johnsen;開場地點是未來的 Starmind 生產基地;Memphis 叢集名稱是 Colossus II;Elon 在問答中說的是每月 20 萬套 GB300(非 22 萬套);新方案包含 Grok、Grok Bot、Cursor 和 X Premium;並刪除官方版本沒有的寒暄與會議操作說明。
- 簡報投影片(KPI 頁)未取得,Q2 earnings call 的完整說法未逐句對照,「跟 Q2 相比」主要依新聞稿數字。
- Elon 提到的 2027 年底 ARR US$500B–1T、20 GW 以上算力、Starlink 連網營收「每年數千億美元」,都是口頭願景,不是公司財務指引。
延伸閱讀
- X10|2026-10-29:Fed 按兵不動、兩票主張升息;微軟、Google 雲端爆發
- X10|2026-10-28:記憶體、光通訊財報亮眼,Meta 增資稀釋引發 AI 融資辯論
- X10|2026-10-27:Anthropic 送件 IPO、Meta 擬募 350 億股權,AI 融資潮升溫
- Dwarkesh 走進 Intel 晶圓廠:技術長說全球設備只夠讓先進製程產能翻倍,AI 算力每年卻要三倍
- 馬斯克動態|2026-10-19:新 Roadster 噴氣加速 0.81 秒、X 醜廣告不准上、SpaceX 週三清晨公布財報
- X10|2026-10-19:Roadster、DeepSeek 洗版,AI 融資成本壓 neocloud